Can Machine Learning Algorithms Outperform Traditional Models for Option Pricing?
发表于 2025年10月1日上传于 2025年10月3日
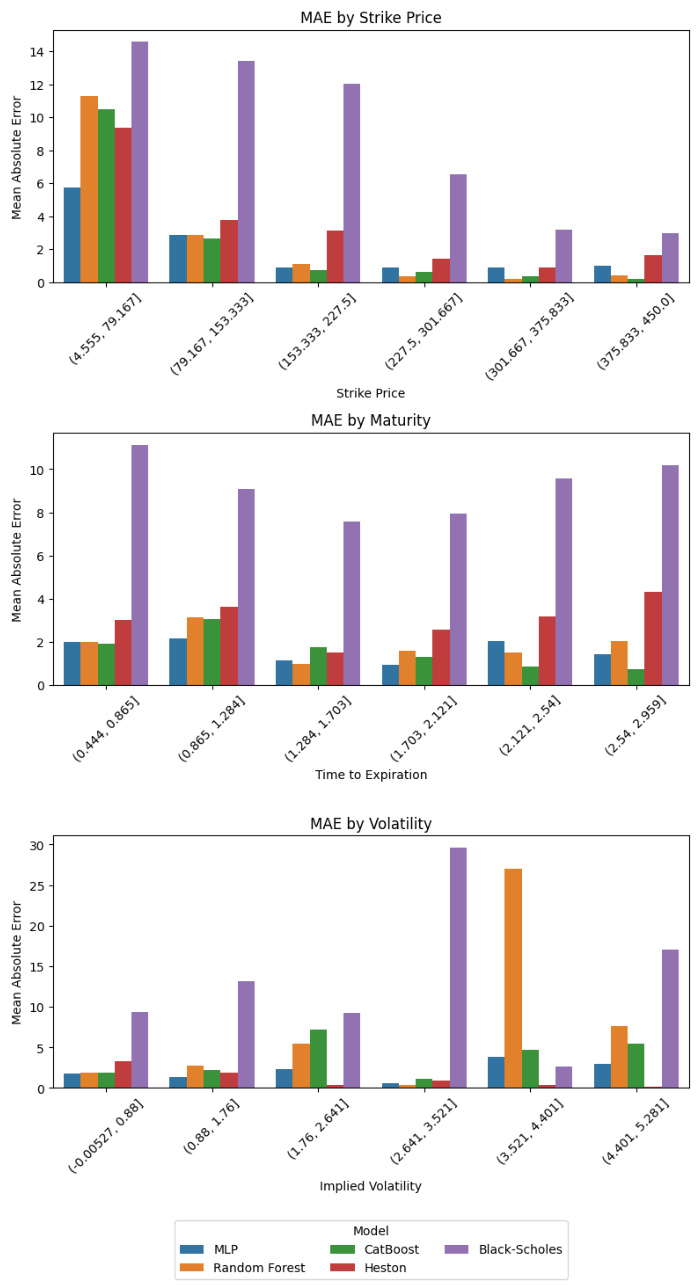
本研究系统比较了神经网络、随机森林和CatBoost与传统期权定价模型(Black-Scholes和Heston模型)在合成及真实市场数据上的表现。结果显示,机器学习模型尤其是神经网络和CatBoost,能够有效捕捉复杂、非线性关系,在多种定价误差指标上显著优于传统定价方法,表现出更强的适应性和实用性。此外,机器学习模型在实际市场数据中兼具高精度和低延迟预测优势,显示出应用潜力。