Delayed Retirement, Intergenerational Transfers, and Fertility

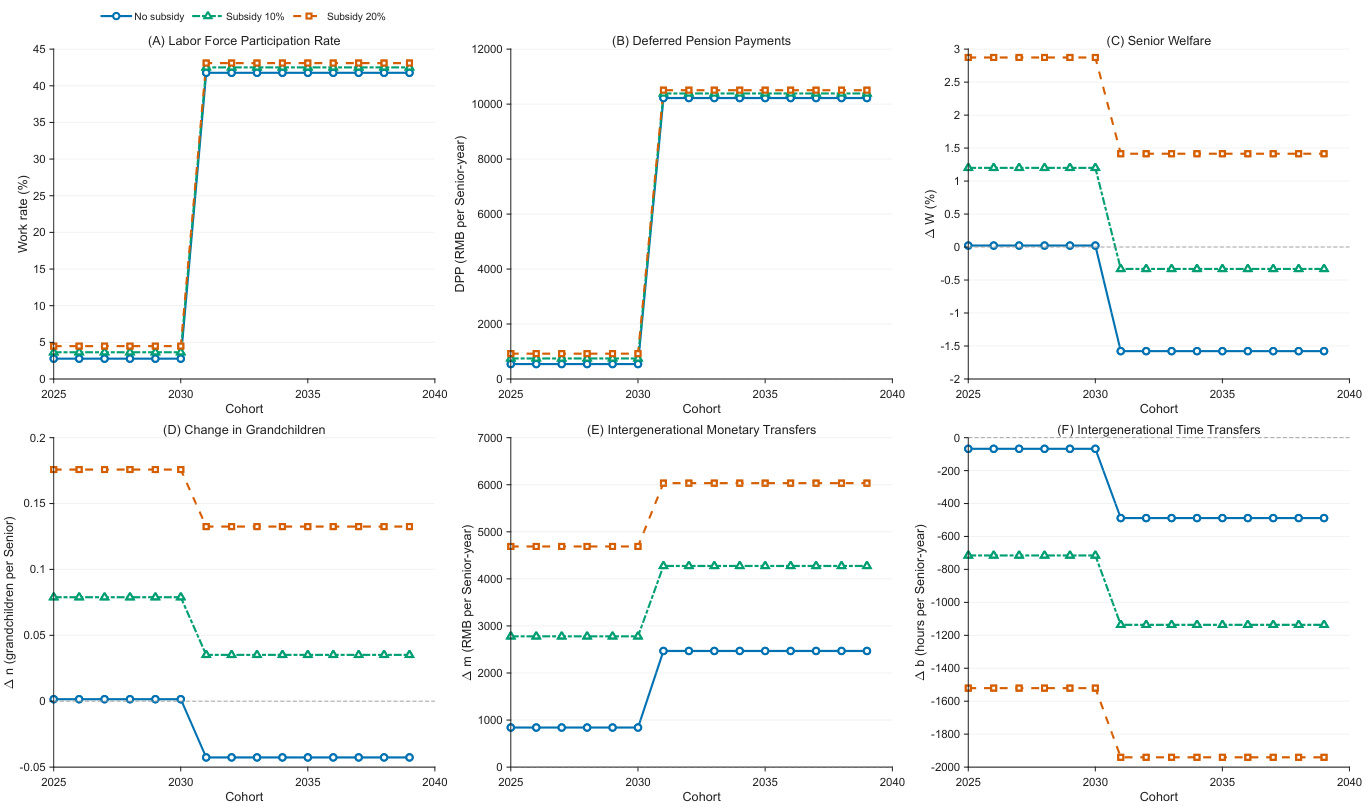
本文构建包含退休决策、代际货币与时间转移及成年子女生育选择的家庭模型,并利用中国法定退休年龄断点开展模糊回归不连续分析。研究发现,退休显著增加孙辈数量和祖辈照护,但减少对成年子女的货币转移;2025年渐进式延迟退休改革在后期队列中提高老年就业和递延养老金,却降低老年人福利与成年子女生育。普惠或定向托育补贴能够在保留就业增益的同时缓解上述福利和生育损失。
AI 原生量化投研平台AI-native quantitative research platform
正在加载…Loading…
页面仍在加载,可以继续等待,或重新加载。The page is still loading. You can keep waiting or reload.
部分页面资源未能加载,请重新加载。Some page resources could not load. Please reload.
设备当前处于离线状态,恢复连接后可以继续等待或重新加载。Your device is offline. Once connected, you can keep waiting or reload.

本文构建包含退休决策、代际货币与时间转移及成年子女生育选择的家庭模型,并利用中国法定退休年龄断点开展模糊回归不连续分析。研究发现,退休显著增加孙辈数量和祖辈照护,但减少对成年子女的货币转移;2025年渐进式延迟退休改革在后期队列中提高老年就业和递延养老金,却降低老年人福利与成年子女生育。普惠或定向托育补贴能够在保留就业增益的同时缓解上述福利和生育损失。

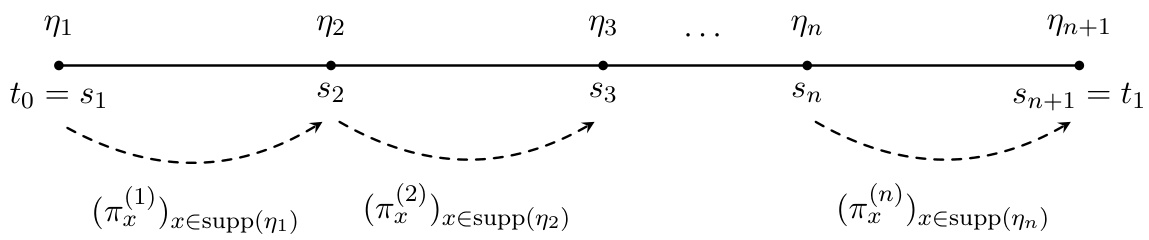
本文研究在有限到期日边际约束或衍生品价格约束下,如何通过动态鞅最优传输构造尽量贴近给定参考模型波动率的连续时间鞅模型。文章利用 qx-Bass 鞅将连续时间问题离散化为多边际弱鞅最优传输问题,并证明离散优化解对应的连续时间插值在时间网格变细时渐近逼近原问题最优值;同时基于对偶势和广义鞅 Sinkhorn 算法设计可并行计算的投影次梯度方法,从而避免显式优化相邻时点间的鞅耦合,并支持仅利用部分边际或期权价格信息进行校准。
本文研究短缺厌恶下的最优消费与投资问题,提出一种将历史消费峰值作为状态变量和奇异控制的对偶框架,并通过变分不等式或最优停止刻画其动态演化。研究表明,该方法适用于贴现与非贴现效用,并在可行控制范围和价值函数方面优于既有基于HJB局部最优性的解法,同时揭示既有方法可能存在的局部最优性不足问题。

本文研究监管要求存在不确定性时的集体投资优化问题,将多个可能的财富监管阈值纳入加权平均合规概率约束,并利用鞅方法刻画最优终端财富。结果显示,最优支付结构由监管阈值处的财富平台和Merton型投资区域共同构成;当合规概率要求较高、较低阈值较高或初始资本有限时,监管约束会显著扭曲投资组合并造成较大的福利损失。在异质投资者集体中,风险厌恶程度和Pareto权重还会影响监管成本的规模及其在投资者之间的分配,小额出资者可能承担超比例的福利损失。
本文提出保险定价中的分类、类内聚合与平衡转移框架,将风险充足性、组合覆盖、保护群体构成差异及群体保费效应纳入多目标优化。研究刻画了完美风险充足性的推断阈值、分类合并带来的风险不足成本、平衡转移可实现的群体效应及其最小代价,并证明保护群体分布结构而非单一公平指标决定补偿成本。汽车保险数值案例表明,降低推断差异可能牺牲风险充足性,且组合覆盖改善还可能需要额外的风险不足成本。

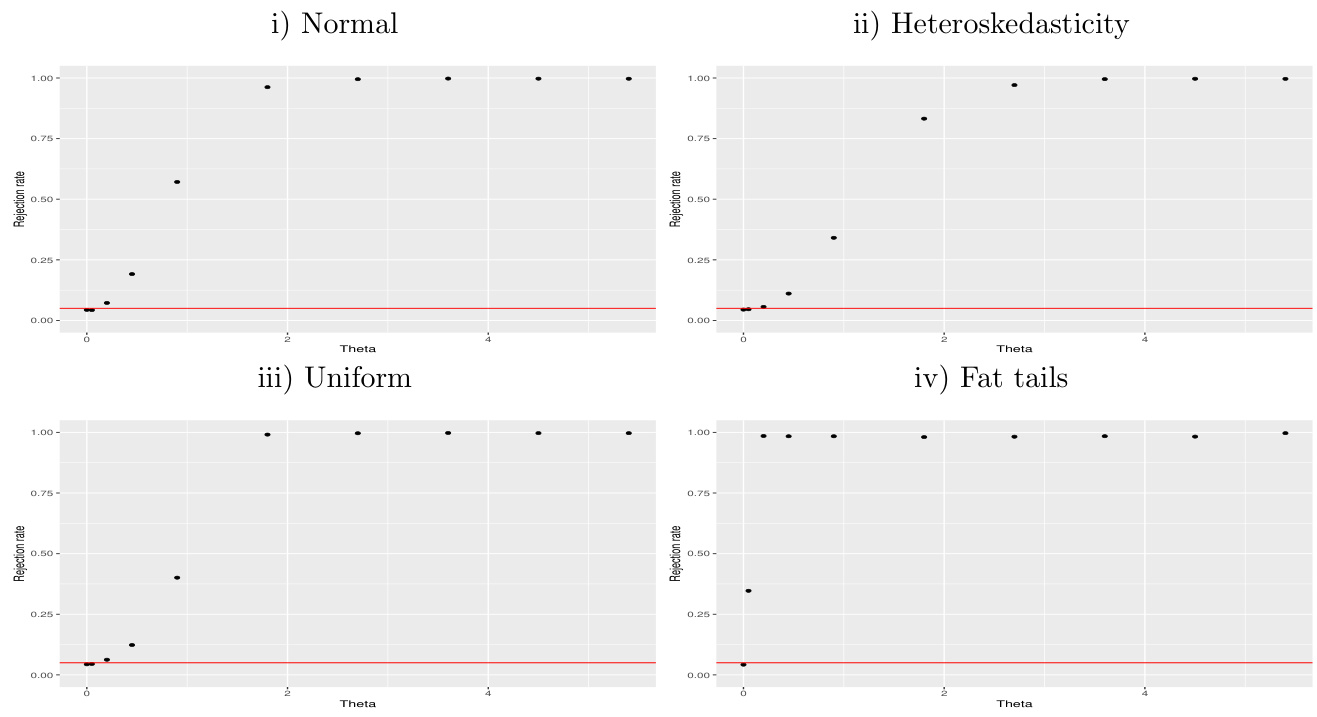
本文提出一种适用于小规模处理组的条件分位数处理效应推断方法:利用大型控制组估计参考分位数函数,并基于处理组分位数指标的精确条件Bernoulli表示模拟检验统计量分布,从而在部分处理组样本量保持有限时仍实现渐近规模控制与具有明确界限的检验功效。该框架允许非可分离结果函数、异方差、处理组间灵活的误差分布,并覆盖动态处理、非可分位数模型及交错采用的双重差分设计 。蒙特卡洛结果表明,只要参考组足够大,检验规模接近名义水平且对误差分布形状较稳健;但极端稀疏处理组的信息离散性会限制检验功效 。天气冲击与GDP增长的实证分析进一步显示,传统方法可能因处理组仅包含少量国家而夸大显著性,所提出方法未能拒绝温度冲击无效的原假设 。

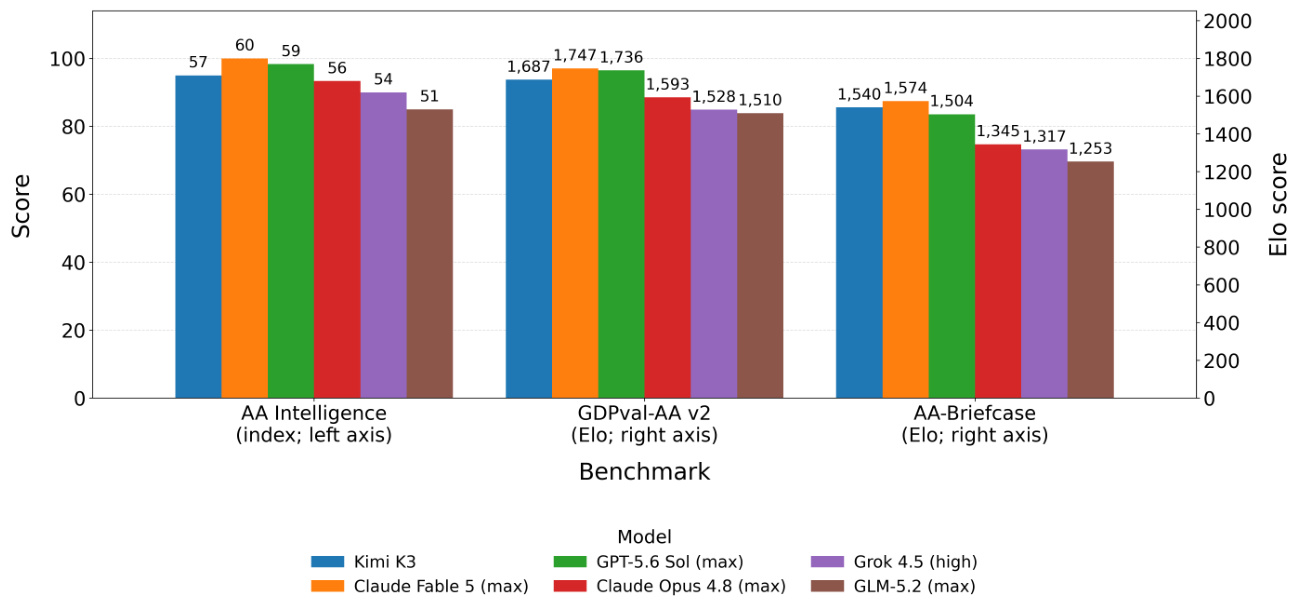
本文比较DeepSeek R1与Kimi K3发布后的金融市场反应。R1以接近前沿的能力、开放权重和显著低于竞争对手的成本,引发市场对AI算力需求及资本开支的重新评估,冲击集中于芯片与数据中心供应链;K3则以接近前沿的能力和价格进入市场,影响主要集中于缺乏互补资产的中国AI实验室。研究认为,开放权重模型主要是在AI价值链中重新分配租金,而非消灭行业利润;分销、产品捆绑、转换成本、专有数据、服务能力和契约信任等互补资产仍是 incumbents 的重要护城河。

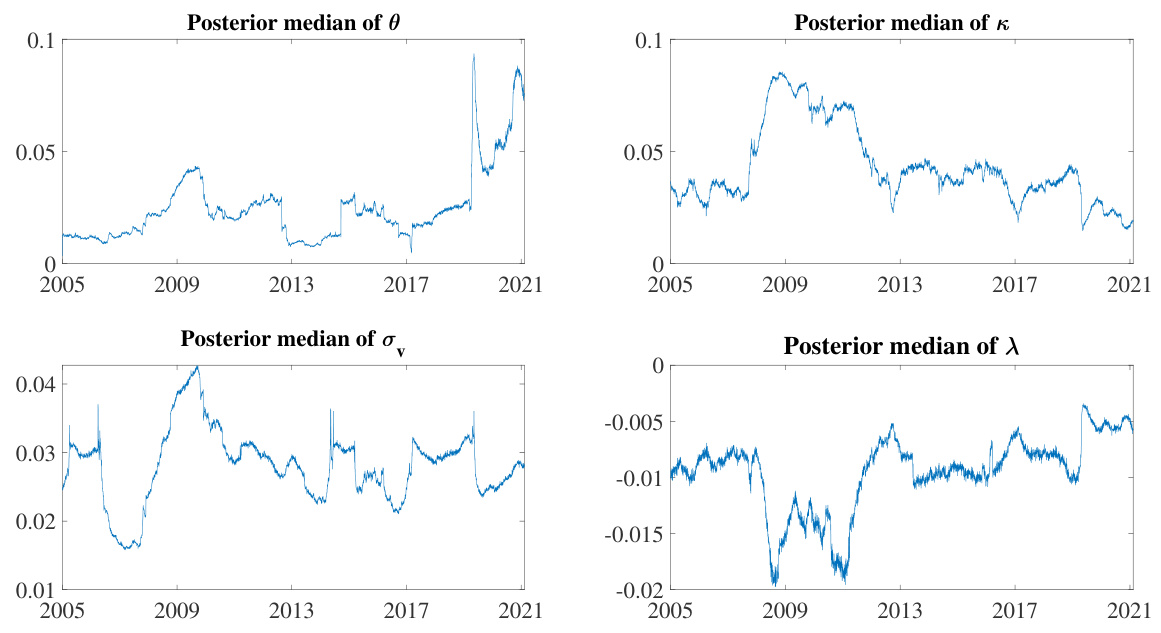
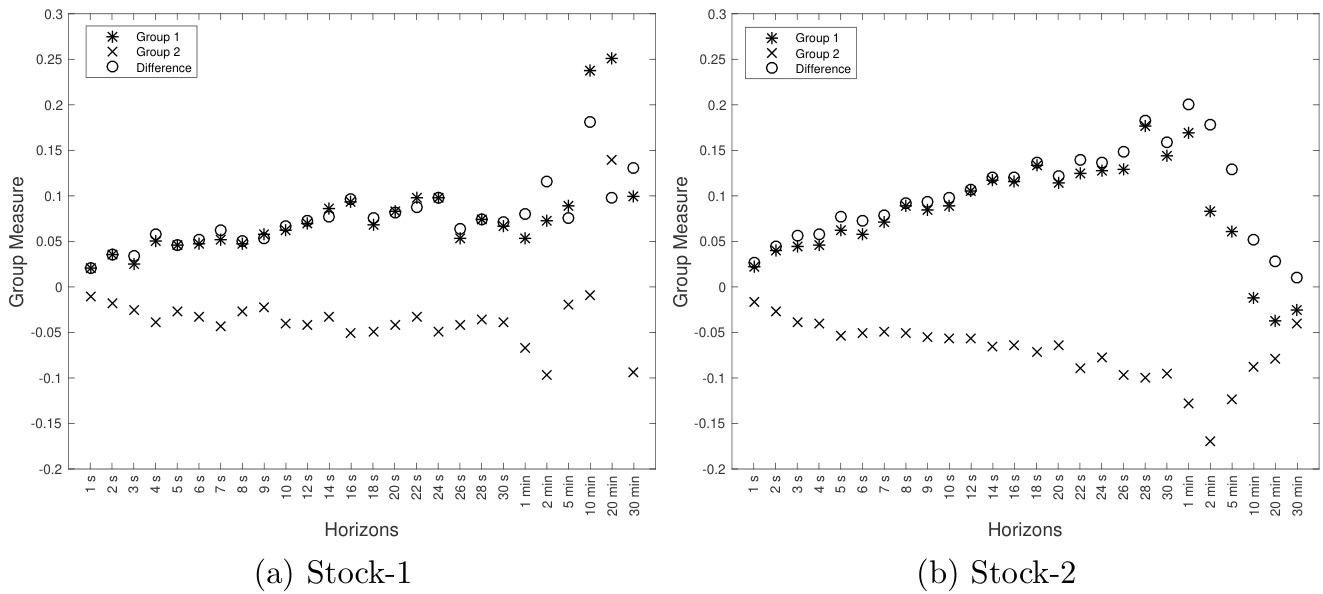
本文提出一种模块化近似贝叶斯推断方法,将日度现货收益、高频现货数据与期权价格三类信息结合,并通过理论期权定价模型、软切反馈和高斯混合近似,在不显式设定期权定价误差及高频测量误差模型的情况下快速生成未来期权价格预测分布。基于Heston模型的模拟结果显示,该方法预测覆盖率接近基于似然的模块化MCMC方法,但计算时间从约17.5小时降至约12秒;S&P 500期权实证结果表明,短期限、接近平值期权的预测覆盖率较为合理,但整体预测区间偏窄。

本文基于交易所五只股票的高频限价订单簿数据,研究机构交易者的盘中价格预测能力、流动性提供行为与自营交易盈利之间的关系。研究发现,前两日筛选出的预测能力较强交易者,其执行流在随后三日仍能显著预测价格变动;基于该执行流构建的策略年化夏普比率达到16—63。基于FIFO匹配的买卖执行对分析表明,预测能力每提高一个标准差,单个匹配头寸的P&L增加1.02—1.19货币单位;相较于两次均为主动执行,一次被动执行和两次被动执行分别对应更高的1.28—1.31及5.08—5.13货币单位P&L,显示预测能力与流动性提供均与机构交易盈利显著相关,但结果属于条件相关关系而非因果效应。

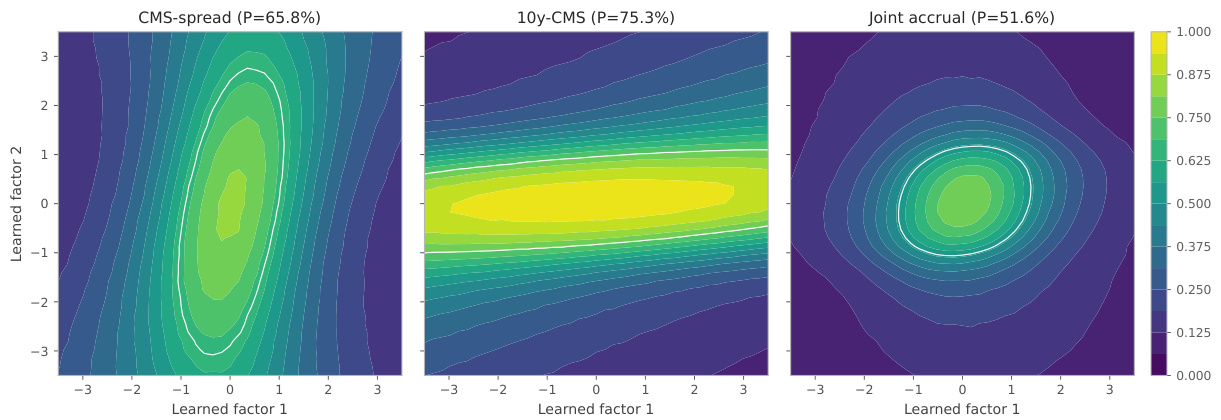
本文研究连续时间衍生品定价中的神经网络分层因子构建问题,证明在高斯因子及协方差秩最终保持条件下,条件期望与条件分布具有连续性,并结合神经网络的稠密性建立可行分层因子的通用逼近定理。数值实验表明,所学习的因子在G2++模型CMS区间累计产品和Wishart模型最差表现自动赎回产品中均较基准因子取得更高解释方差和更强的蒙特卡洛方差降低效果。

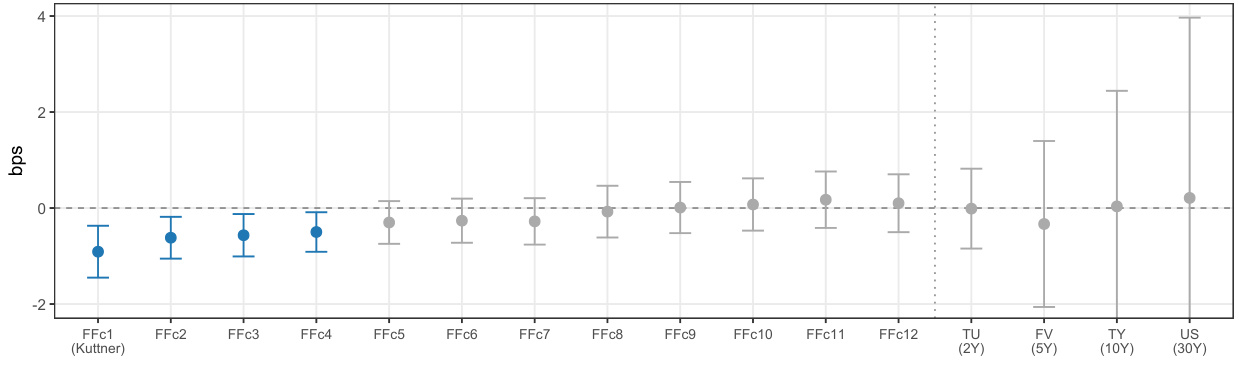
本文基于1988—2025年约四十年的路透社新闻,利用Qwen、Llama和DeepSeek三模型多数投票构建政治施压事件指标,系统评估政治人物对美联储的公开施压是否被金融市场定价。研究发现,鸽派施压使近端联邦基金期货利率每个事件下降约1个基点,相当于下一次FOMC降息概率提高约4个百分点,影响主要集中于未来三个月,鹰派施压则未表现出显著影响。 同时,美元贬值,而通胀预期和市场波动率基本不变,表明市场主要定价预期中的短期货币宽松,而非对美联储名义锚可信度的全面折价。 排除特朗普执政时期后,效应反而更强;董事会党派一致性、总统身份及压力事件的近期密集程度进一步揭示了市场对潜在政策顺应性和边际信息含量的定价。

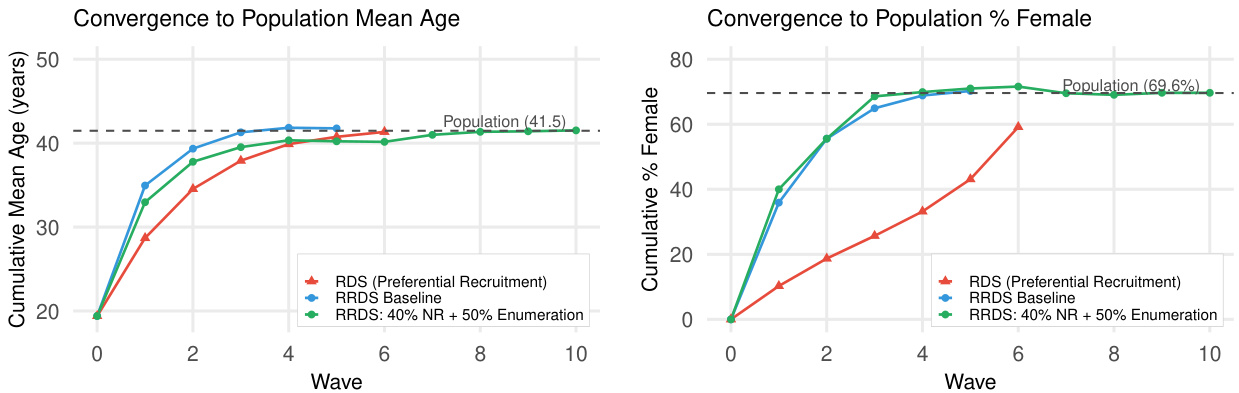
本文提出随机化招募驱动抽样(RRDS),针对因疫情、灾害或冲突等外部因素而难以接触、但不存在显著污名障碍的人群,通过收集受访者较完整的手机联系人列表,并由研究者在每轮随机抽取联系人,从设计层面缓解传统RDS中的同质性与便利性招募偏差。模拟结果显示,RRDS较传统偏向性RDS更快收敛至总体年龄和性别参数;孟加拉国服装工人实验进一步表明,结合Tree Bootstrap估计时,RRDS的标准化RMSE为2.503,95%置信区间覆盖率达到83.3%,但其效果仍受网络稀疏、断连、联系人遗漏和非响应等结构性因素制约。

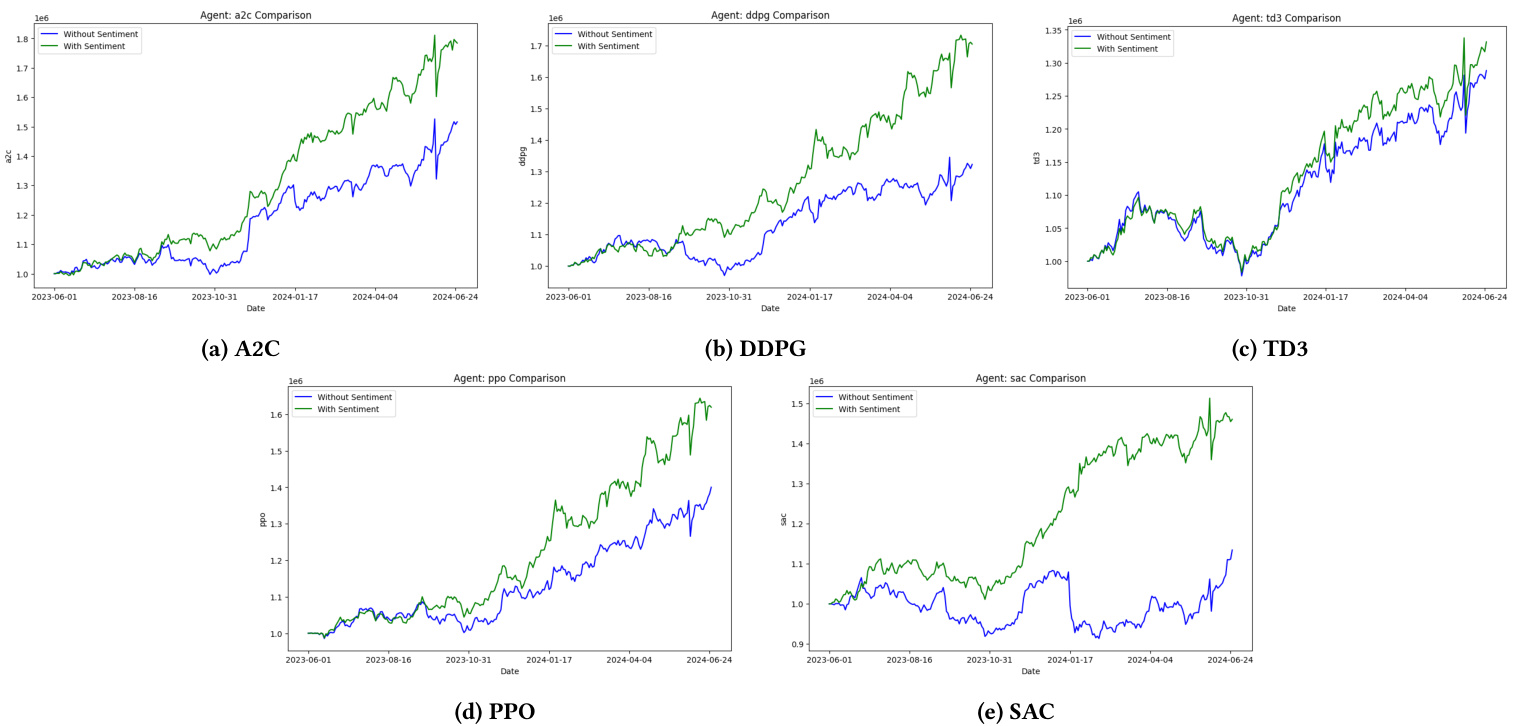
本文提出一种融合金融新闻情绪信息的Actor-Critic深度强化学习股票交易框架,将情绪倾向分别注入状态空间与奖励函数,并比较A2C、PPO、DDPG、TD3和SAC五类智能体在印度股票市场中的表现。研究基于2019年1月至2024年6月的五只印度大盘股数据,并以2023年6月至2024年6月进行约一年期交易实验。结果显示,结合策略优化与Q学习的DDPG和SAC在深度情绪注入下整体表现更稳定,其中DDPG取得最高年化收益率和夏普比率,SAC的夏普比率达到2.02;TD3则因更保守的价值估计受到情绪奖励波动影响,表现有所下降。

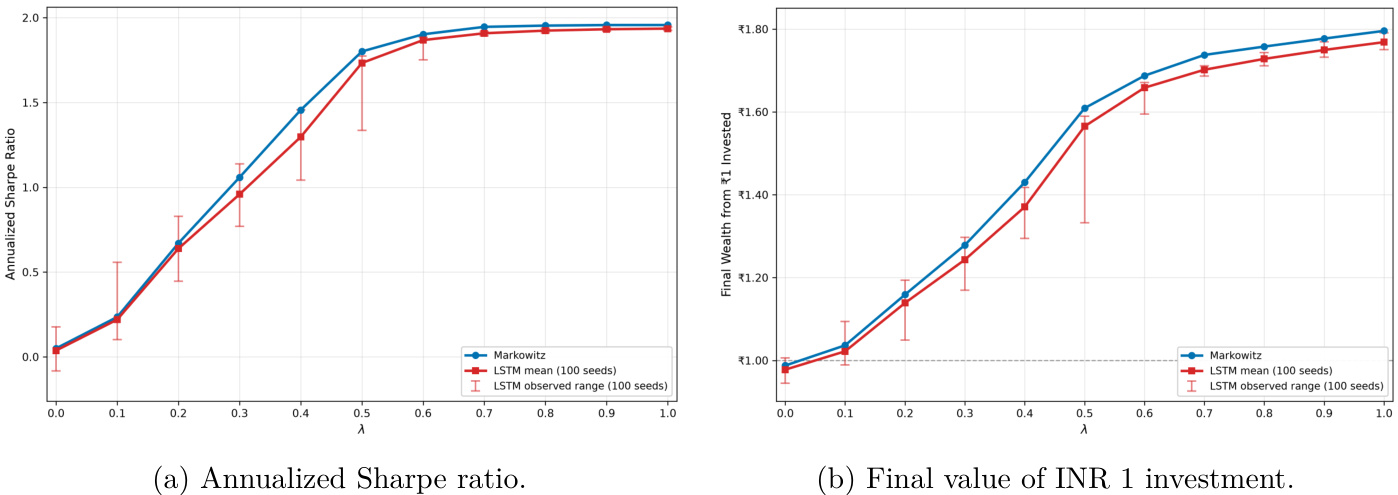
本文研究如何将方向正确的专家观点纳入投资组合优化。理论结果表明,即使专家观点仅包含少量方向性信息,也能显著提升组合的夏普比率;在观点逐步接近真实未来均值时,夏普比率单调上升,并在最优点附近呈现凹性。 研究进一步证明,小幅均值或协方差估计误差仅造成二阶夏普损失。 在印度大型股票样本上的实证结果显示,加入方向正确观点后,长仓Markowitz模型与端到端LSTM模型的表现高度接近,且大部分收益改善在较小观点权重下已经实现。

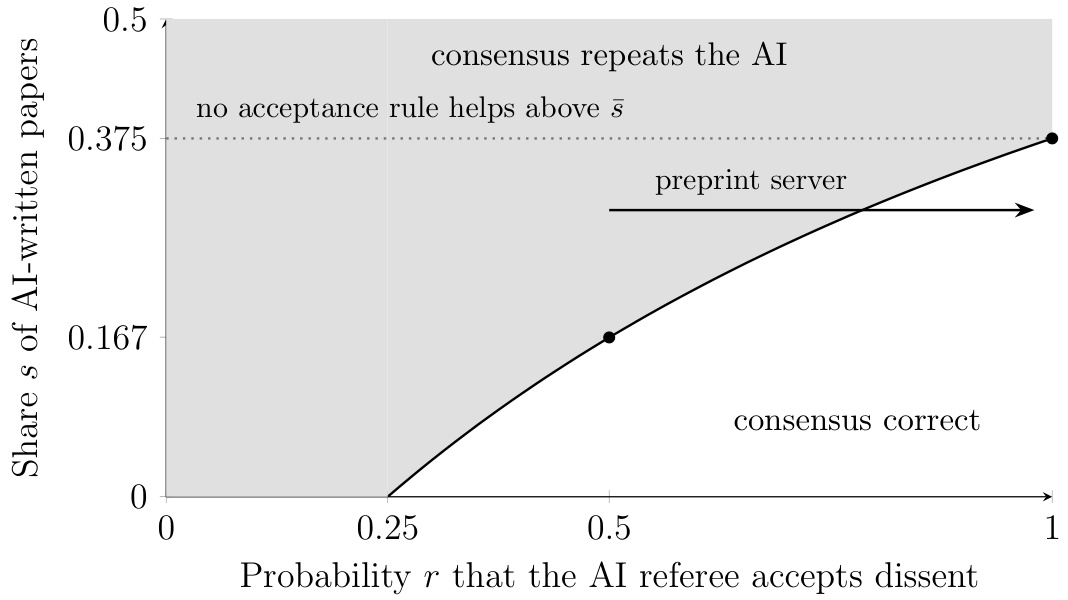
本文构建了一个研究写作与阅读验证成本不对称下降的理论模型,指出人工智能降低写作成本后,论文数量增加而注意力和验证能力保持有限,读者将更多依赖作者声誉:低声誉作者被忽略,中等声誉作者接受验证,高声誉作者未经核验即获信任,最终被验证论文的比例趋近于零 。论文进一步分析AI文献摘要与AI同行评审,发现共享同一AI错误的论文会产生相关性偏误,当AI生成论文比例超过阈值后,摘要共识将复制AI错误;允许摘要读取未经评审的预印本,可在一定条件下恢复独立研究对错误共识的纠正能力 。

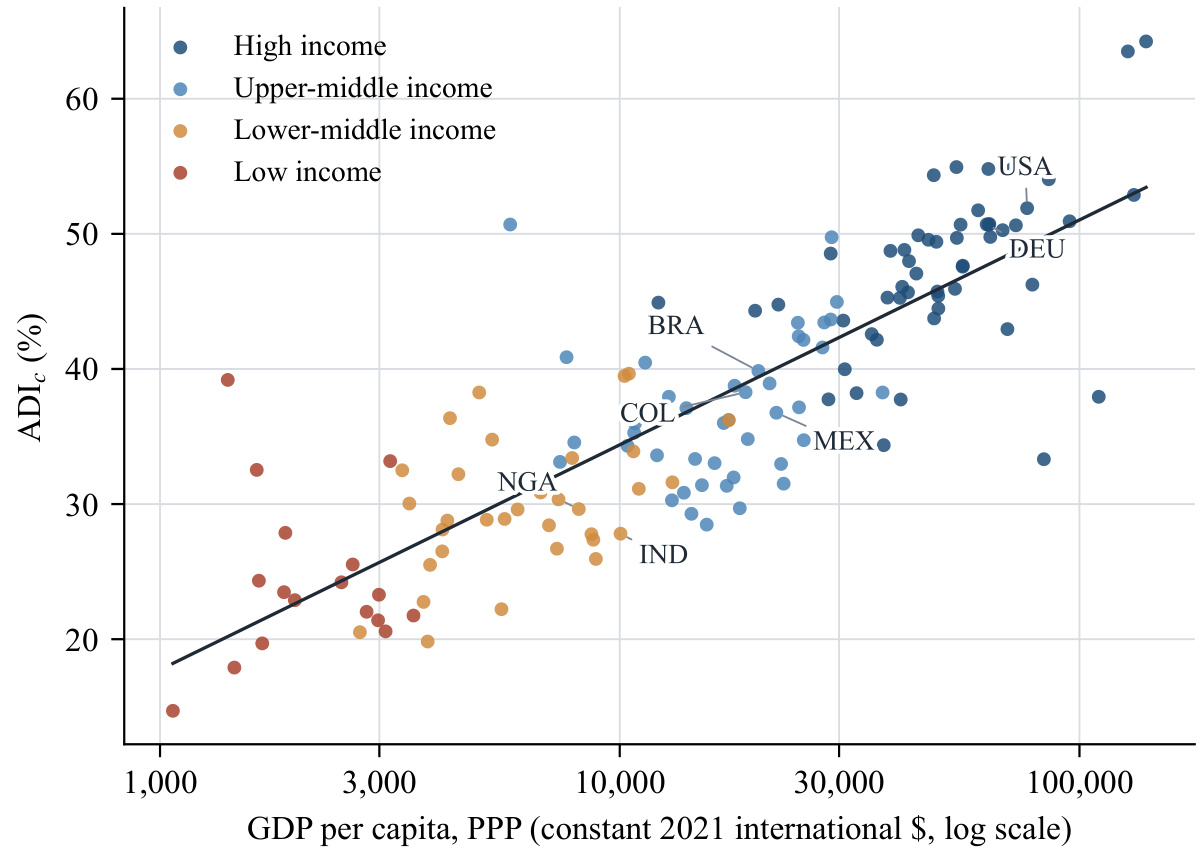
本文构建了智能体可委派指数(ADI),利用两个语言模型对18,796项O*NET任务进行分级评分,并通过ISCO-08职业分类和146个国家的就业数据测算全球AI智能体可委派程度。研究发现,全球就业任务时间中35.2%至少可部分委派,但仅2.5%可完全委派;可委派就业占比随收入显著上升,从低收入国家的22.5%升至高收入国家的48.7%,主要原因是贫困国家就业更多集中于受物理障碍约束的农业、手工业和基础职业。 ADI与既有AI暴露指数高度相关,但通过区分部分与完全委派、识别物理性及问责等障碍,并扩展至全球国家层面,补充了传统暴露度指标。 研究同时发现,完全委派概率在约11.8分钟的人类任务时长处达到峰值,且中等收入国家并未表现出预期的AI采用滞后。

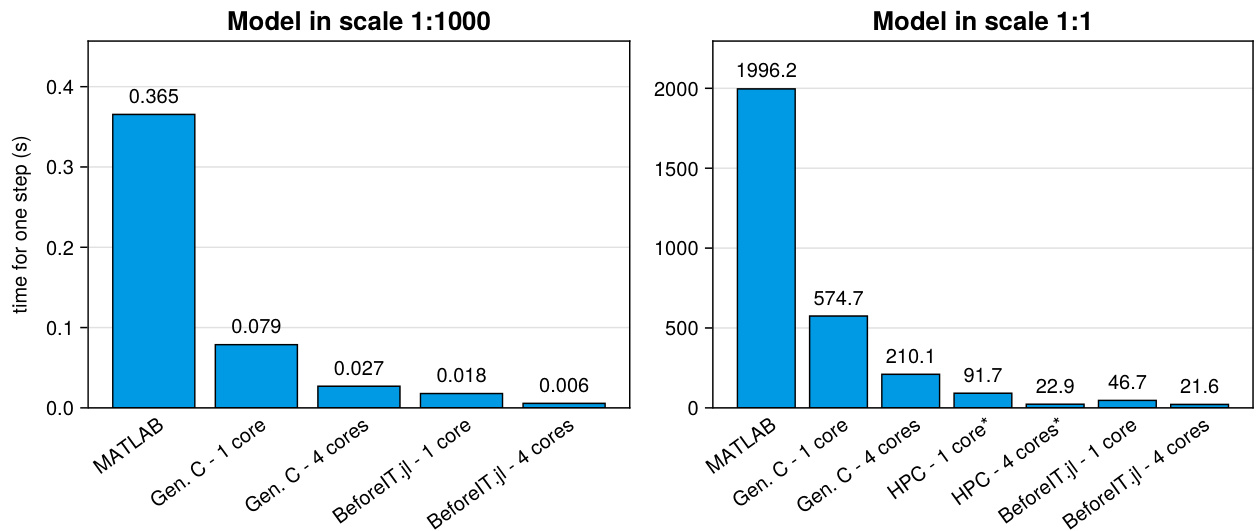
本文介绍开源软件包 BeforeIT.jl:一个基于 Julia 的高性能宏观经济主体建模平台,能够构建、模拟、校准和扩展大规模宏观主体模型。报告展示了其多主体经济结构、模块化运行机制、多国预测流程、模型变体构建方法及自动微分能力。基准测试表明,BeforeIT 相比原始 Matlab 实现显著提速,并在大规模模拟中优于 Matlab 生成的 C 代码;自动微分还能够以近似固定的计算成本处理高维参数梯度,为宏观模型校准、敏感性分析和政策模拟提供了可扩展工具 。

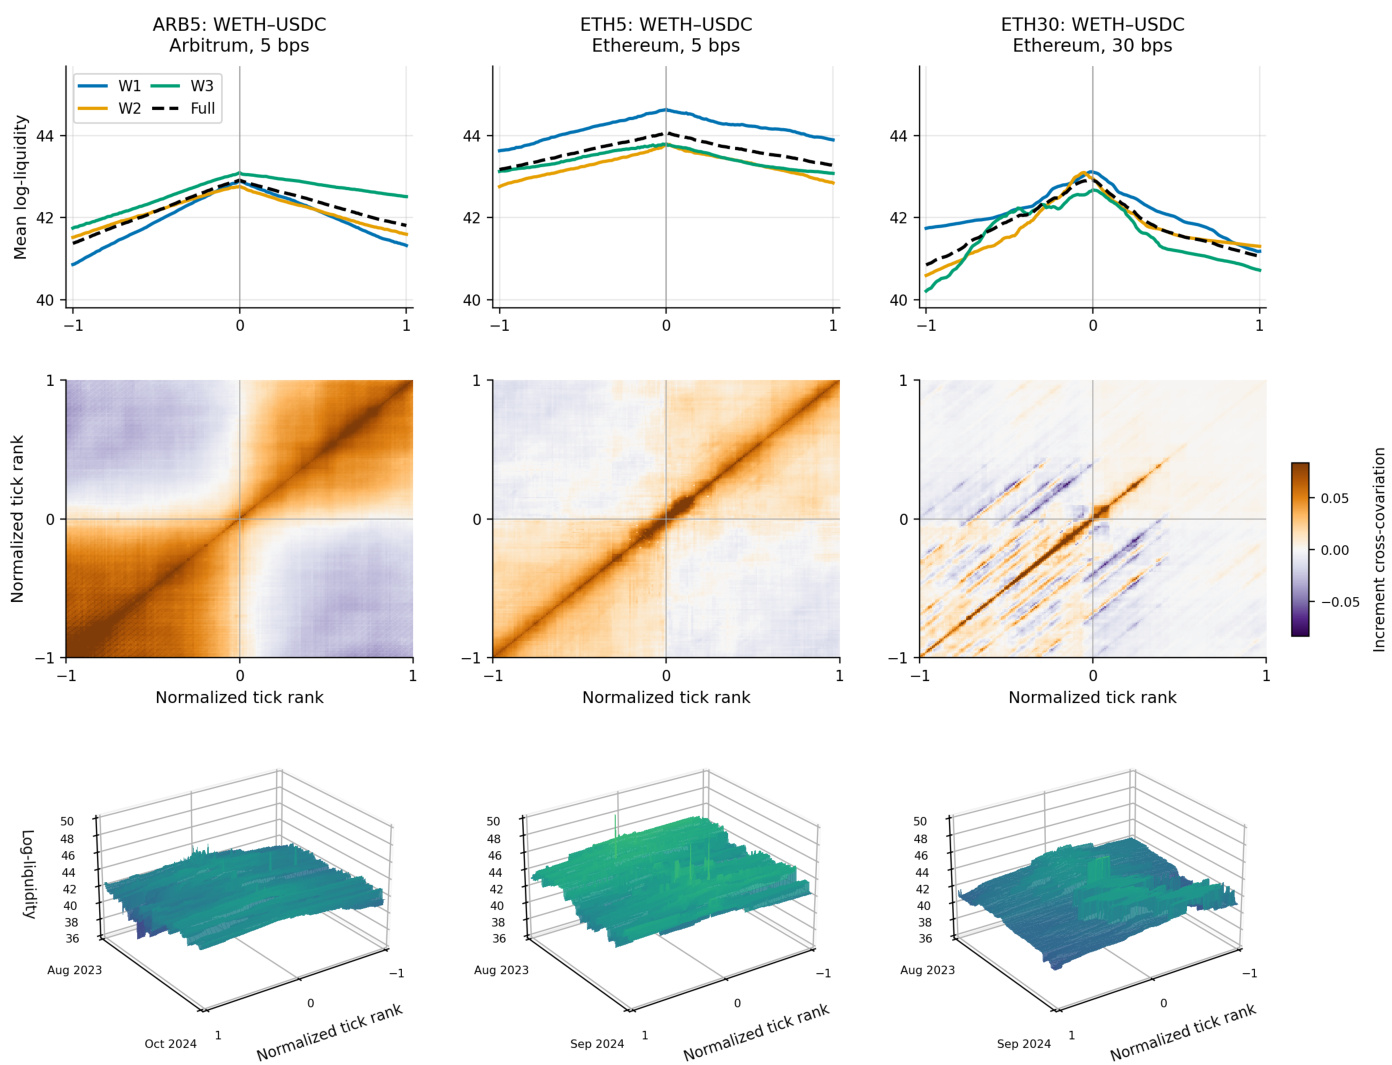
本文针对Uniswap V3集中流动性池的动态流动性分布,提出由退化Sturm–Liouville算子与Hilbert–Schmidt积分算子共同构成的随机偏积分微分方程模型,以刻画流动性围绕市场价格的均值回归和跨价格区间的非局部再配置。模型可通过Gegenbauer特征函数展开转化为具有水平、斜率和曲率含义的线性随机微分方程系统,并进一步推导池储备、池价值及损失相对再平衡的表达式。对ARB5、ETH5和ETH30三个Uniswap池的有限秩校准表明,ARB5和ETH5在活跃价格带内相较鞅基准具有较低预测误差,而ETH30呈现明显非平稳性,说明价格感知和时变模型是后续扩展方向。

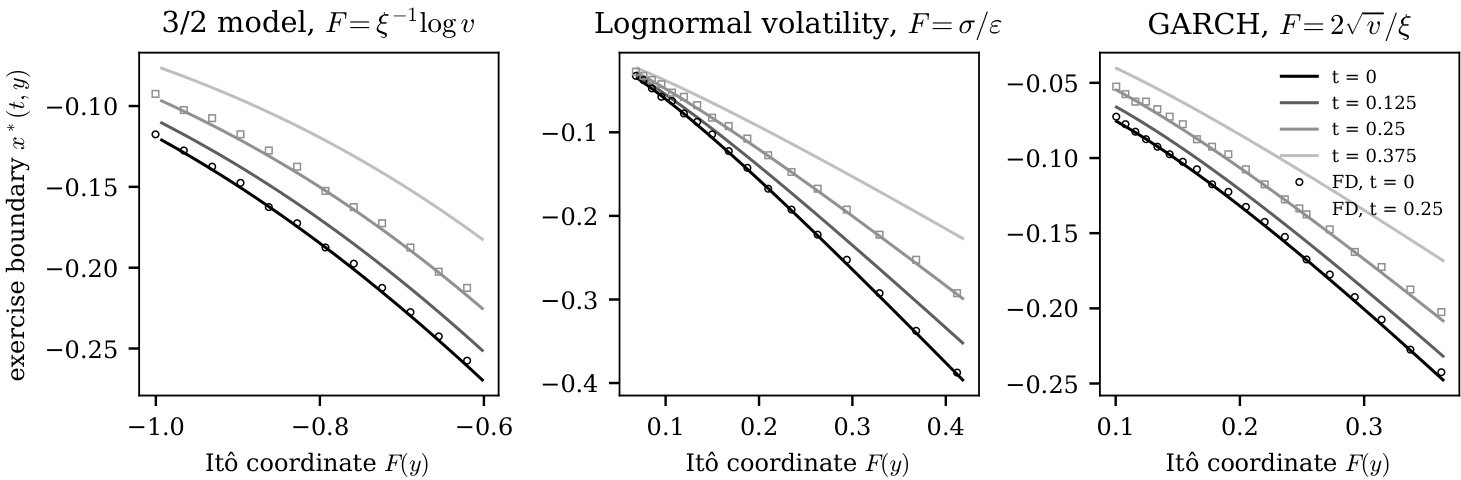
本文将阻尼 sinc(DSINC)方法从仿射 Heston 模型推广至一般单因子随机波动率模型,证明塌缩恒等式仍可将美式期权提前行权积分化为单一谱积分,并提出适用于基本阻尼条带的残差修正。通过 Itô 坐标分解条件特征函数,论文分别构建了 3/2 模型的 Kummer 函数闭式变换、零相关 SABR 的 Bessel/Hankel 表示,以及一般模型的逐频率后向方程。数值结果显示,DSINC 在 3/2、对数正态波动率和 GARCH 模型中的美式 Put 定价与精细有限差分结果相差不超过约 1.8 个基点,相关 SABR 情形的误差约为 0.8 个基点,同时避免了对数价格方向的网格离散 。

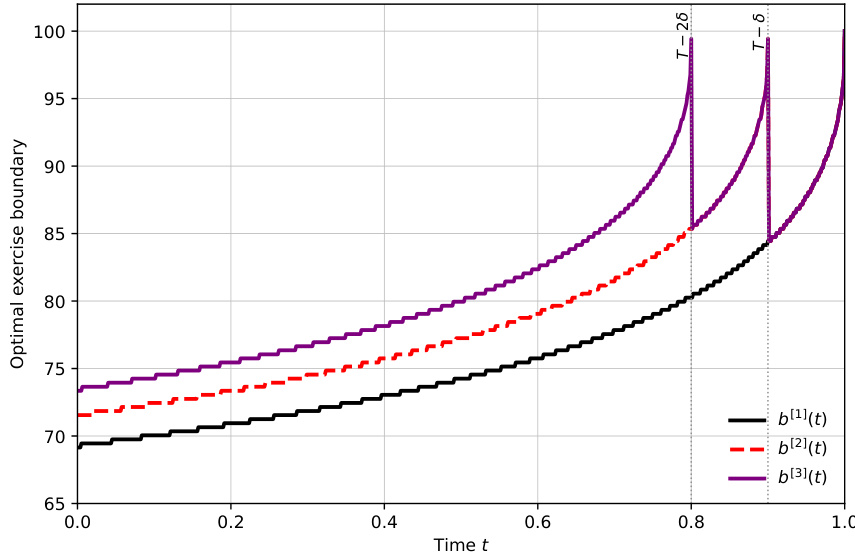
本文在风险中性 Black–Scholes 模型下研究有限期限、具有多个行权权利且连续行权间隔受限的美式看跌期权。研究证明,每个剩余权利层级的最优行权区域均由单一下方边界刻画,且边界随剩余行权权利数量增加而有序上移;同时建立了最优首次触及时间、期限可行性截止日处的跳跃传输条件、边界局部 Lipschitz 连续性、平滑贴合、QVI 与自由边界表述,以及早期行权溢价和递归 Volterra 边界方程。数值结果显示,边界在截止日出现向下跳跃,且多权利边界整体高于单权利边界。