房地产周期与大类资产联动——量化专题报告系列四
发表于 2017年9月13日上传于 2025年7月22日
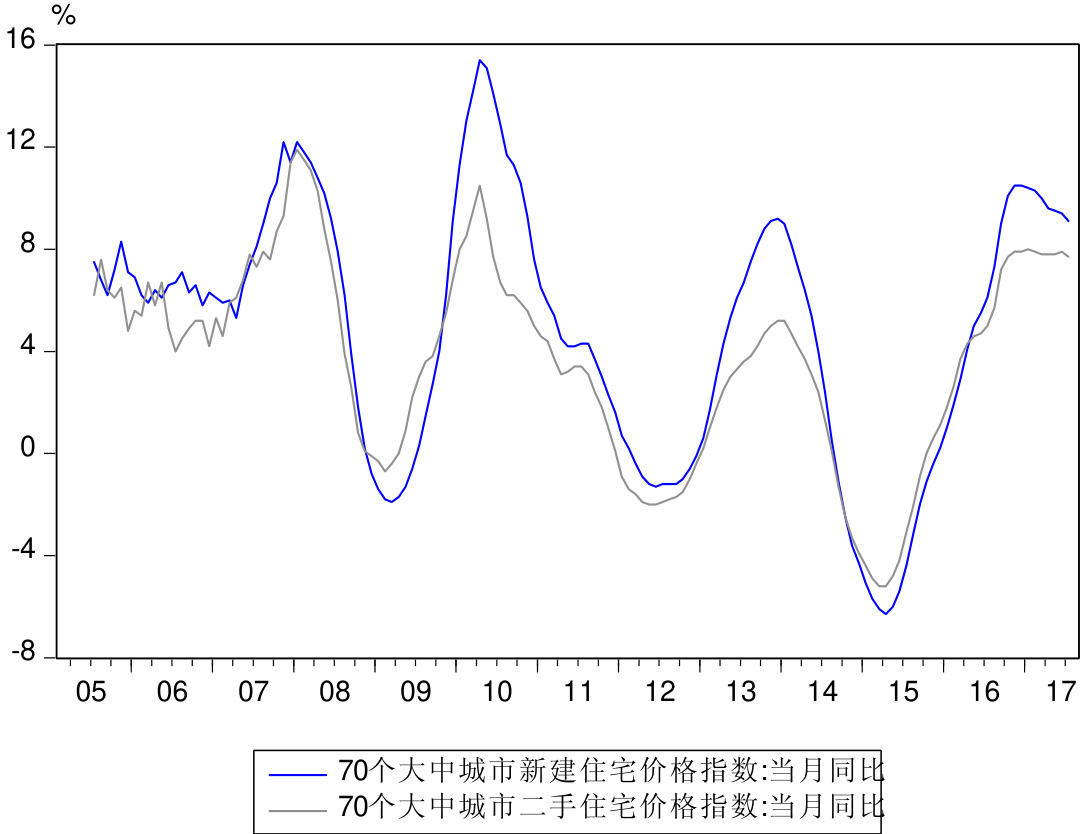
本报告应用HP滤波法系统分析了中国房地产周期的整体及分线城市差异,揭示房地产指标进入下行周期,且不同指标存在领先滞后关系,周期一般约为三年。同时,报告研究了房地产周期与股票、债券及大宗商品市场的联动,发现债市高度领先房地产,股市反应相对较弱,商品市场与房地产周期在近年出现背离,尤其是黑色系商品,提示投资者关注相关市场风险。报告预计房地产周期下行底部可能在2018年二三季度出现,对宏观经济和大类资产配置具有重要参考价值 。