基于宏观因子的大类资产组合配置策略

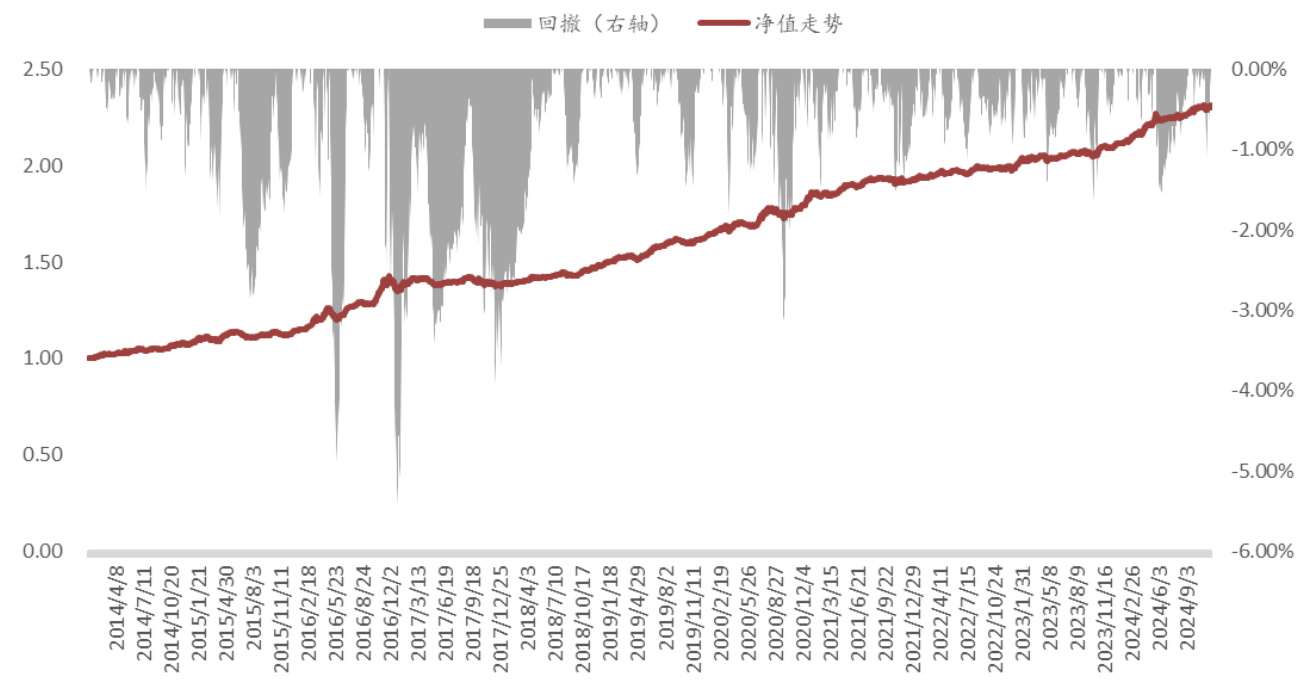
本报告基于通胀、经济增长、信用、货币、利差、利率和波动率等宏观因子,构建覆盖股票、债券、商品和黄金的大类资产量化配置模型。模型采用季节性调整、节假日效应校正及HP滤波等技术,结合月度调仓策略,2014年至2024年回测展现年化收益7.71%,最大回撤5.41%。近三年组合以债券为主,股票配置降至1%以下,配置黄金及其他商品比例提升。年度收益均为正,且过去12个月月度均实现正收益,6个月优于沪深300,表现稳健,具备在不同宏观环境下获得绝对收益的能力。
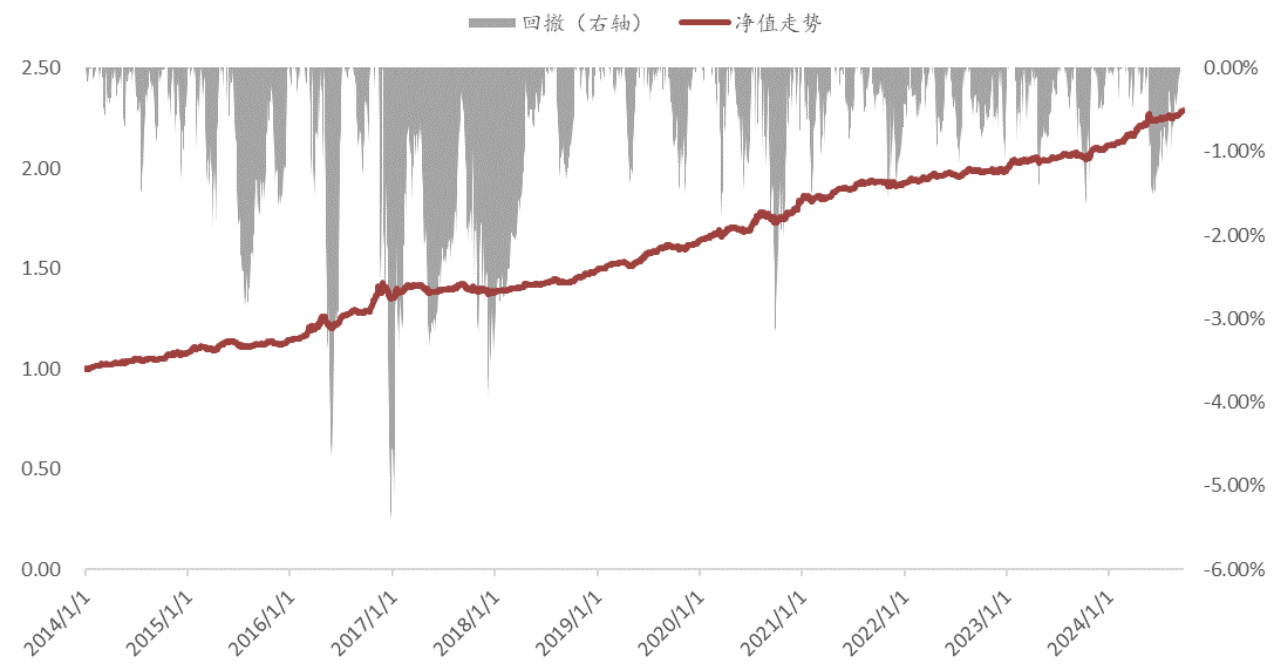
本报告基于通胀、经济增长、信用、货币、利差、利率和波动率等宏观因子,构建覆盖股票、债券、商品和黄金的大类资产量化配置模型。模型采用季节性调整、节假日效应校正及HP滤波等技术,结合月度调仓策略,2014年至2024年回测展现年化收益7.71%,最大回撤5.41%。近三年组合以债券为主,股票配置降至1%以下,配置黄金及其他商品比例提升。年度收益均为正,且过去12个月月度均实现正收益,6个月优于沪深300,表现稳健,具备在不同宏观环境下获得绝对收益的能力。

报告基于通胀、经济增长、信用、货币等宏观因子构建了涵盖股票、债券、商品和黄金的大类资产配置量化模型。回测数据显示,组合年化收益7.74%,最大回撤仅5.41%,表现稳健,近一年配置以债券为主,合理分散风险,体现较好风险收益平衡。

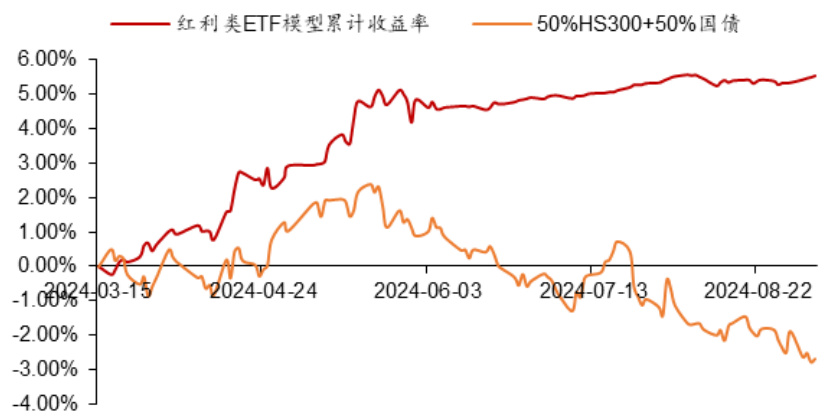
本报告基于长江电力股价波动模型构建红利类ETF资产配置策略,实现自2024年3月18日至9月5日期间5.52%的正收益,最大回撤仅0.9%,显著优于同期中证红利指数及沪深300指数,风险收益比表现突出,且动态仓位调整有效规避市场下行风险,展现出较强的防御性和稳健性 。

本报告通过形态识别技术,从均线多头排列、胜率、盈亏比、累计收益率和RSI等指标筛选价格趋势上涨的个股。模型基于A股市场自2014年以来的回测,显示基础组合年化收益15.63%、累计收益329.15%,严格条件组合年化收益20.42%、累计收益544.24%,均大幅跑赢沪深300指数,且在熊市表现更稳健,且绩效提升显著。行业收益归因显示传媒、建筑装饰等行业轮动表现较好,银行股表现较弱,近期信号个股包括中航沈飞、中国银行等,模型具有较强的趋势捕捉能力但每年可选股票数量有限

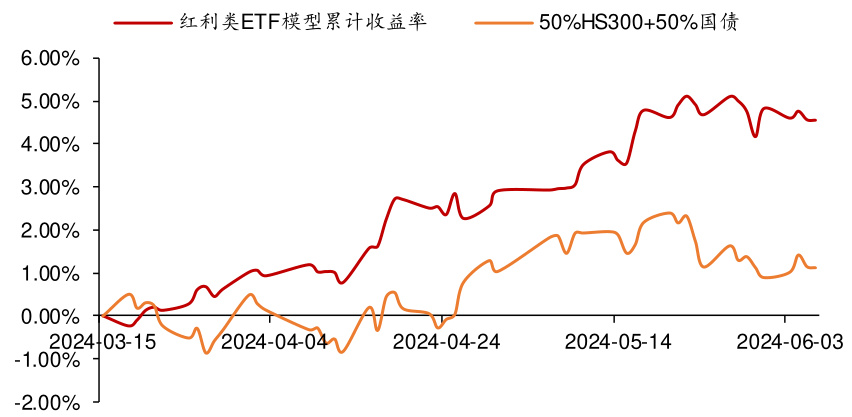
本报告基于长江电力股价波动区间与中证红利指数的高相关性,构建红利类ETF配置模型。该模型结合红利ETF流动性和预期分红收益率,动态调整仓位,有效降低配置组合的最大回撤,提升风险收益比,样本外收益率达到4.55%,最大回撤仅0.63%,显著优于相关指数,显示较强稳健性与实用价值。

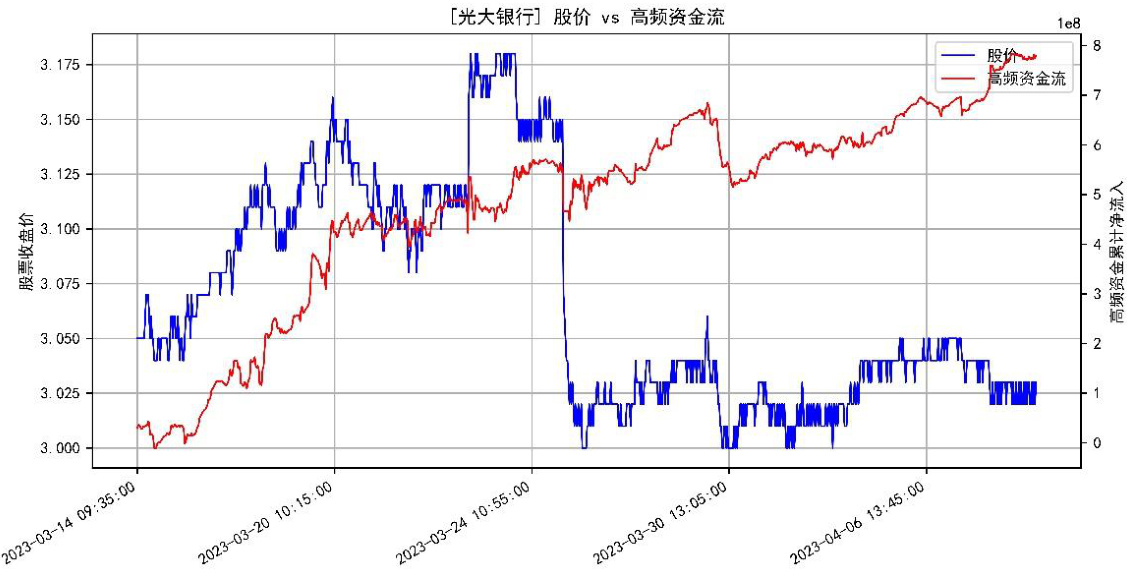
本报告基于高频资金流模型,利用1分钟成交额多空分解算法,分析“中特估”相关个股近20个交易日的主动资金净流入与股价背离情况,并展示了各行业代表股的资金流动态,帮助投资者识别资金动向与潜在投资机会

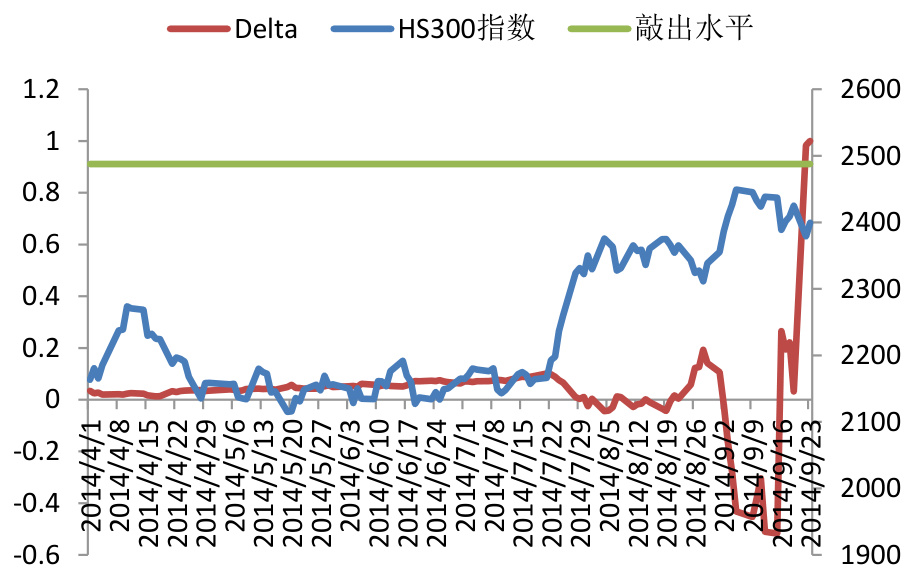
本报告围绕以沪深300指数为标的的向上敲出看涨障碍期权,采用日频Delta对冲方法进行复制实证研究,发现临近到期日且价格接近敲出边界时复制误差较大,最大复制损失达2.64%。主要复制成本由期货复制损益组成,保证金资金成本低。通过对Gamma、Vega、Theta、Pho及DeltaDvol等希腊字母风险剖析,揭示了期权敏感性指标在敲出边界附近剧烈波动,导致对冲风险提升。这些分析为期权设计和复制策略优化提供理论依据。