Long memory score-driven models as approximations for rough Ornstein-Uhlenbeck processes
发表于 2025年9月11日上传于 2025年9月12日
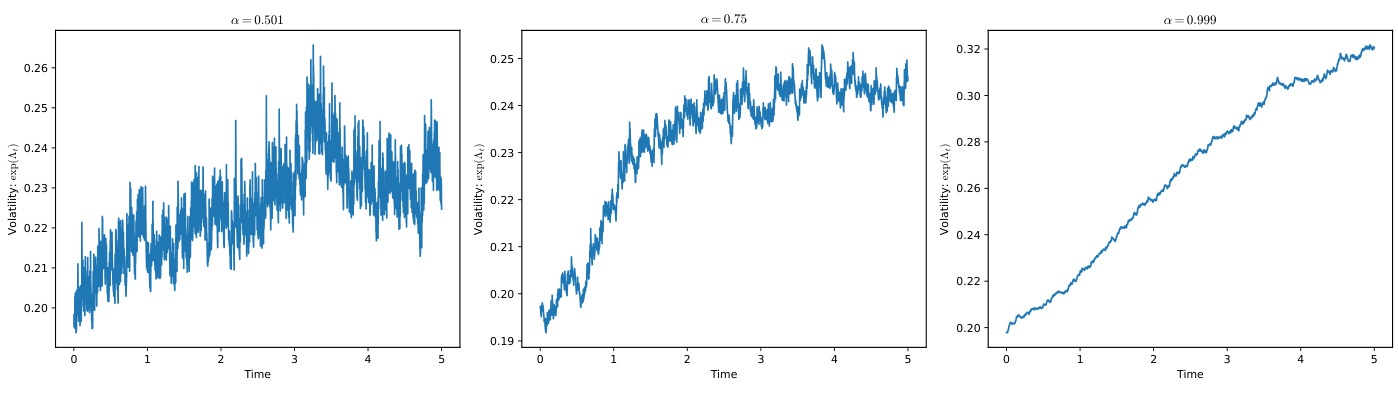
本文研究了具有长记忆的得分驱动模型的连续时间极限,证明其在适当标度下弱收敛到Hurst参数小于1/2的粗糙Ornstein-Uhlenbeck过程。将其用于动态波动率建模时,即构造了新型粗糙波动率模型,并提出基于EGARCH(∞)的离散近似与相应的选项定价数值方法,兼具统计稳健性和计算效率