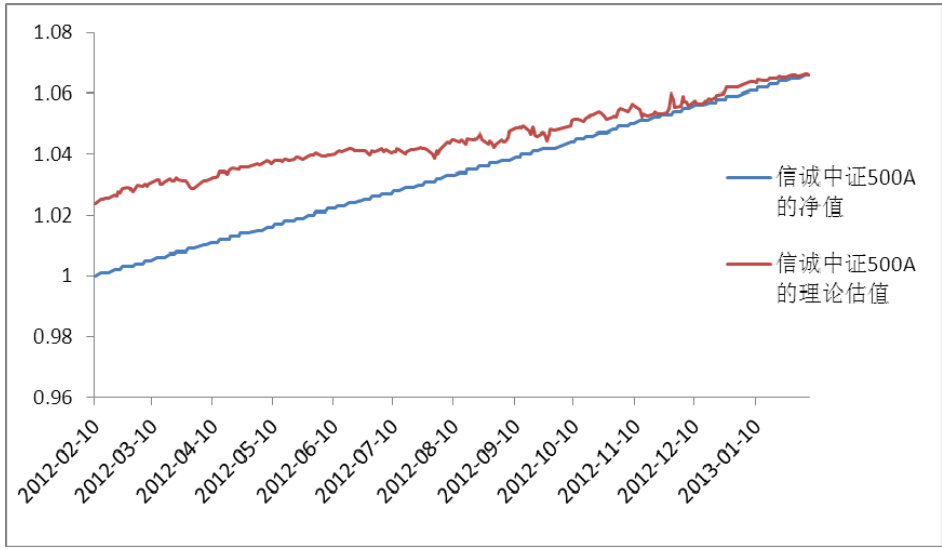
分级基金理论估值模型实证分析之信诚中证500分级篇上海龙劵发表于 2013年3月11日上传于 2025年7月15日本文针对信诚中证500分级基金,构建基于期权定价理论的理论估值模型,采用几何布朗运动和蒙特卡洛模拟对A、B份额进行定价。实证分析显示,A份额理论估值始终高于净值且临近折算日呈收敛趋势,B份额理论估值高于净值且与净值高度相关。市场上A份额长期折价,B份额折价与溢价并存,该模型提供理性投资参考与价格发现,有助于分级基金估值改进