海外文献速览系列之十:分析师共同覆盖:统一的动量溢出效应
发表于 2021年11月7日上传于 2025年5月13日
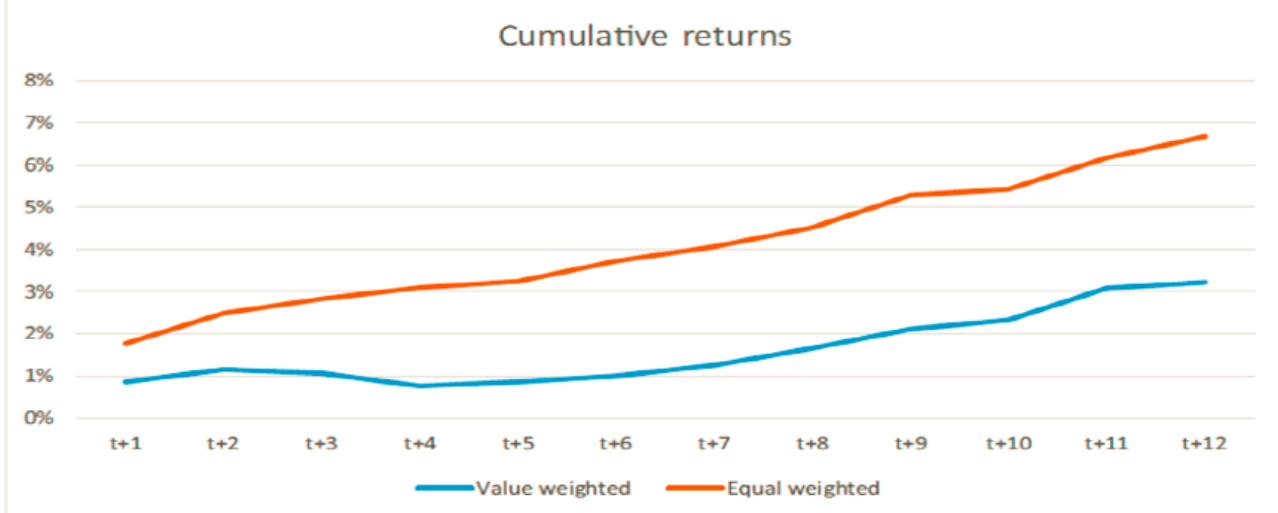
本报告基于Usman Ali和David Hirshleifer的研究,证明分析师共同覆盖能统一捕捉股票间的动量溢出效应,关联公司动量因子产生1.68%的月度超额收益。该因子在跨资产动量回归中显著,替代行业、地域和技术动量因子,结果在国际市场也成立。研究表明,动量溢出主要由投资者有限关注和分析师反应迟缓导致,且关联复杂度提升能增强溢出效应,为量化投资因子构建提供新视角与策略思路。
本报告基于Usman Ali和David Hirshleifer的研究,证明分析师共同覆盖能统一捕捉股票间的动量溢出效应,关联公司动量因子产生1.68%的月度超额收益。该因子在跨资产动量回归中显著,替代行业、地域和技术动量因子,结果在国际市场也成立。研究表明,动量溢出主要由投资者有限关注和分析师反应迟缓导致,且关联复杂度提升能增强溢出效应,为量化投资因子构建提供新视角与策略思路。
本报告基于美国股票市场数据,介绍并解读了Harvey与Liu的面板回归模型结合bootstrap方法用于筛选和检验有效多因子模型的方法。研究发现市场因子(mkt)作为解释截面预期收益最重要因子,同时规模(smb)、账面市值比(hml)及盈利能力因子(qmj)在不同加权方法下表现显著。该方法避免依赖投资组合测试,减少噪声影响,具有稳健性和较强统计功效,并提出含择时因子载荷的混合面板回归模型,为多因子资产定价及因子选取提供了新的实验与理论框架。
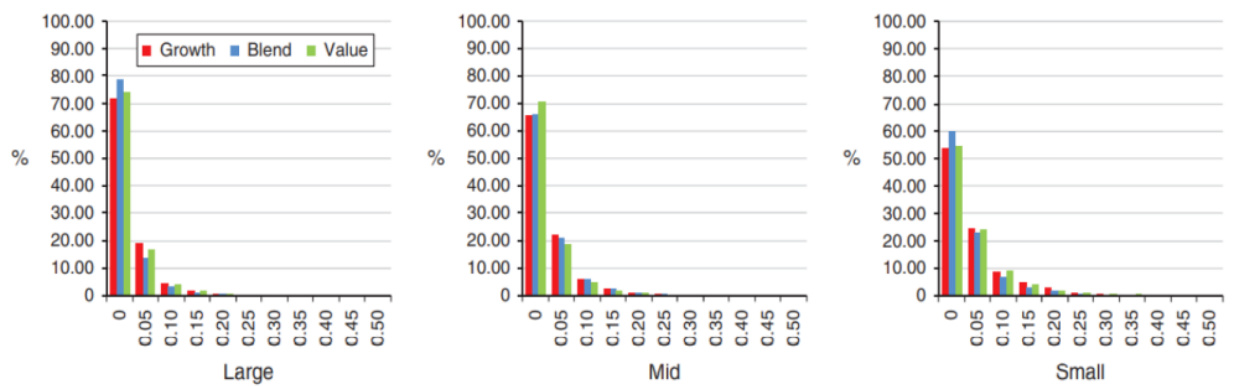
本报告速览了文献《Adjusting to the Information Environment: News Tangibility and Mutual Fund Performance》,构建新闻有形度指标衡量新闻定量程度,研究了基金经理对新闻反应强度(RTI)与基金业绩的关系,发现RTI提高显著提升基金年化alpha,且高RTI基金的交易更能预测股票未来收益,经验丰富的基金经理管理的基金RTI较高,表明其更擅长信息处理和价值创造。本研究为基金经理技能评价提供新维度,并建议在国内市场进一步验证该指标的有效性