基于 GARP 的行业中性和规模中性的选股策略研究
发表于 2013年6月5日上传于 2025年7月15日
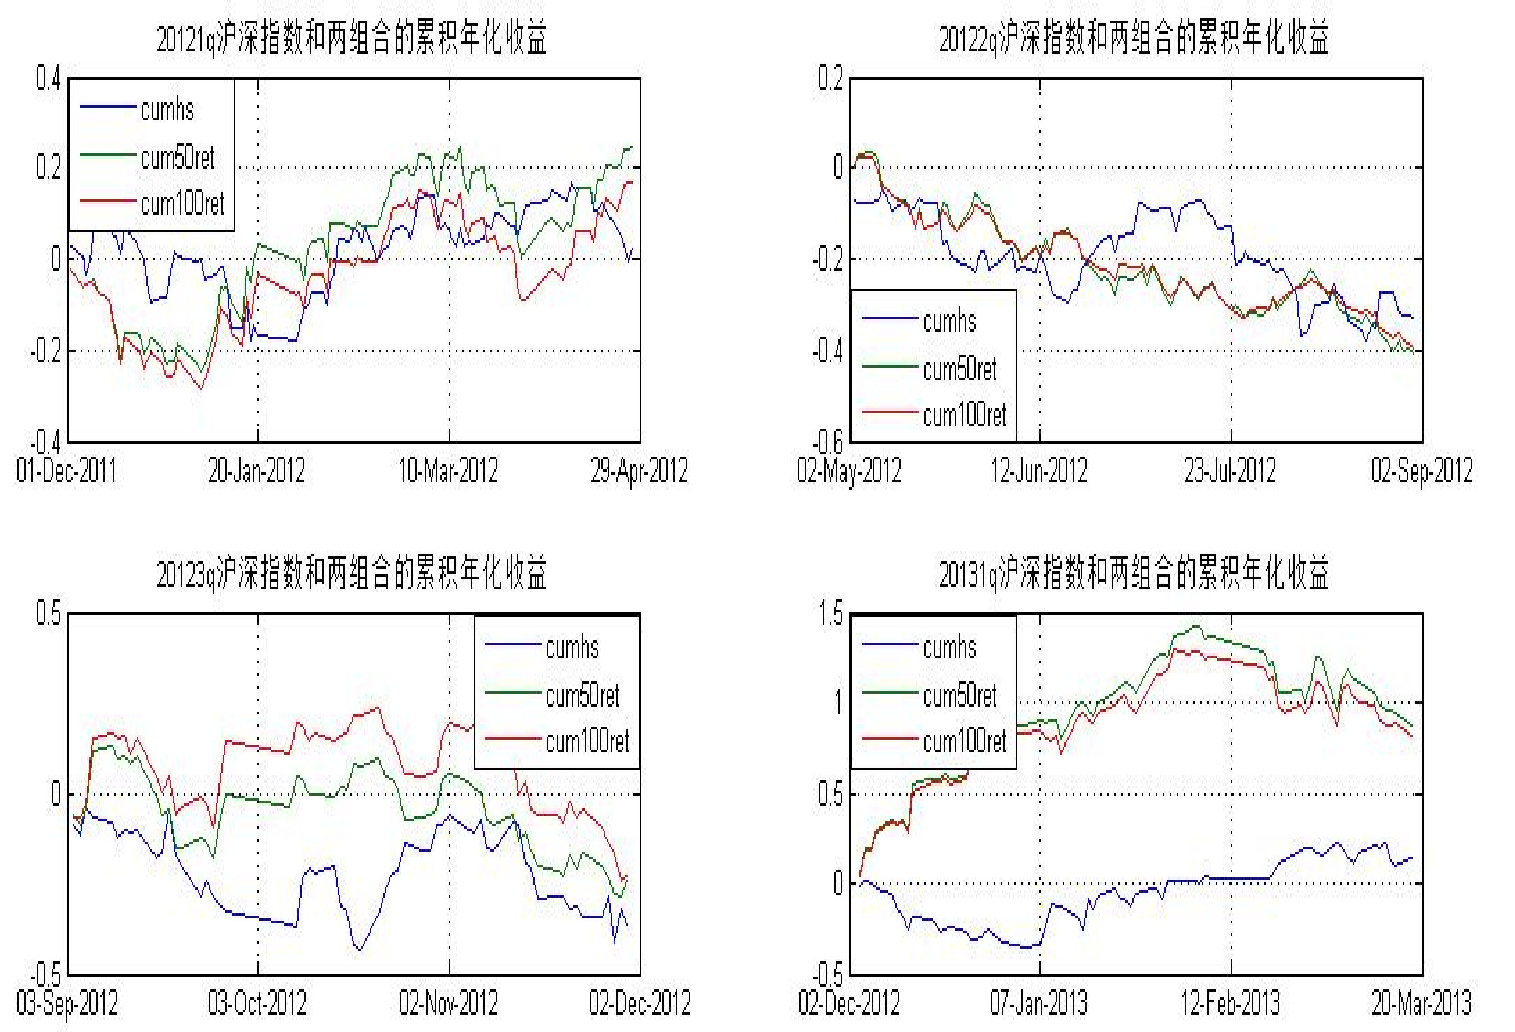
本报告基于GARP(合理价格下的成长)投资理念,构建兼顾行业中性和规模中性的量化选股策略,应用沪深300指数期货对冲系统性风险,实现稳健的alpha收益。策略选取PEG因子作为核心指标,采用序贯筛选法构建top50和top100组合,回测期(2011年11月至2013年3月)整体年化超额收益达21%,信息比率1.0,最大回撤低于基准,验证了因子的有效性和策略的风险控制能力,适合与股指期货结合进行量化套利。