市场信息的融合与深度学习的样本外泛化
发表于 2024年11月22日上传于 2025年7月15日
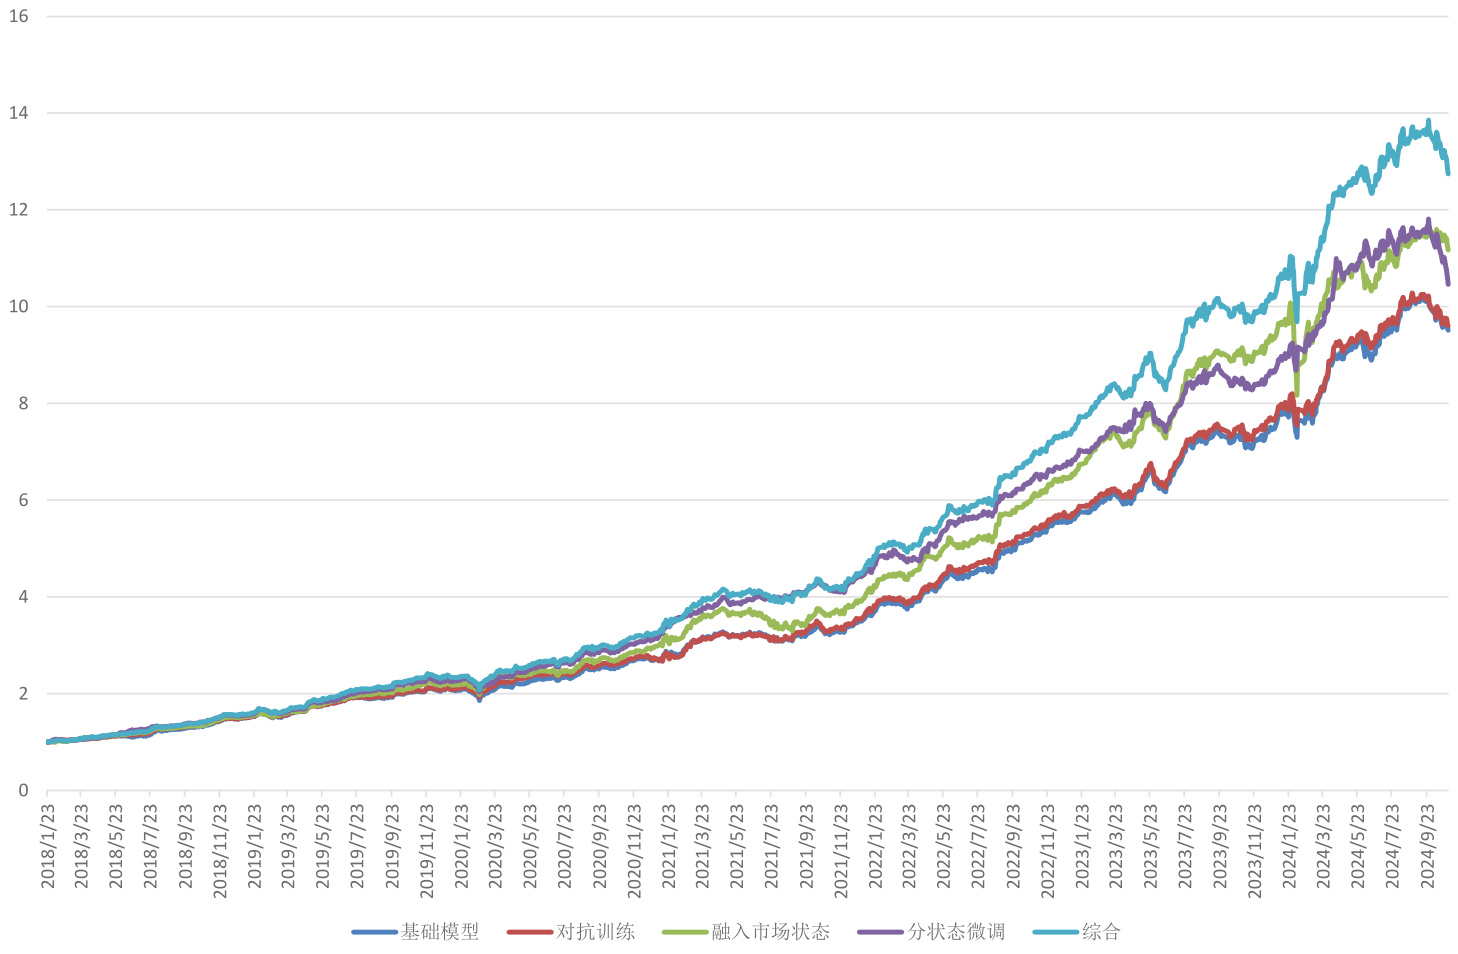
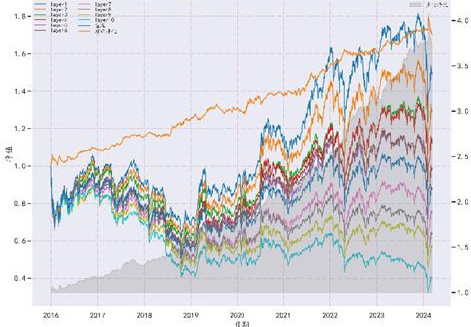
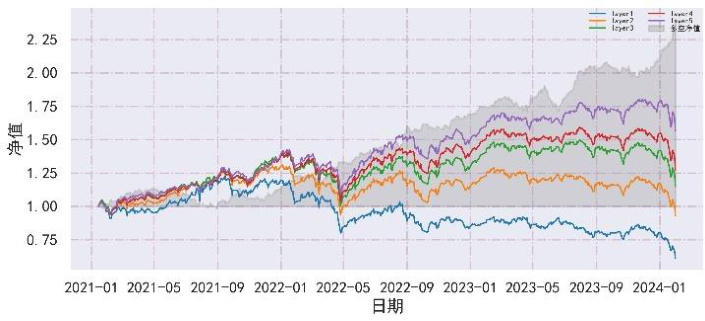
本报告针对机器学习模型在股票市场中面临的样本外泛化问题,提出融合市场状态和对抗训练两种方法,通过引入市场风格、估值、流动性等多维度状态信息以及对不变因子的生成,显著提升模型的稳健性和Alpha因子表现。基于FactorVAE架构,模型在沪深300、中证500等不同选股域内测试表现优异,综合因子指数增强策略实现超额年化收益最高达20.53%。
本报告针对机器学习模型在股票市场中面临的样本外泛化问题,提出融合市场状态和对抗训练两种方法,通过引入市场风格、估值、流动性等多维度状态信息以及对不变因子的生成,显著提升模型的稳健性和Alpha因子表现。基于FactorVAE架构,模型在沪深300、中证500等不同选股域内测试表现优异,综合因子指数增强策略实现超额年化收益最高达20.53%。
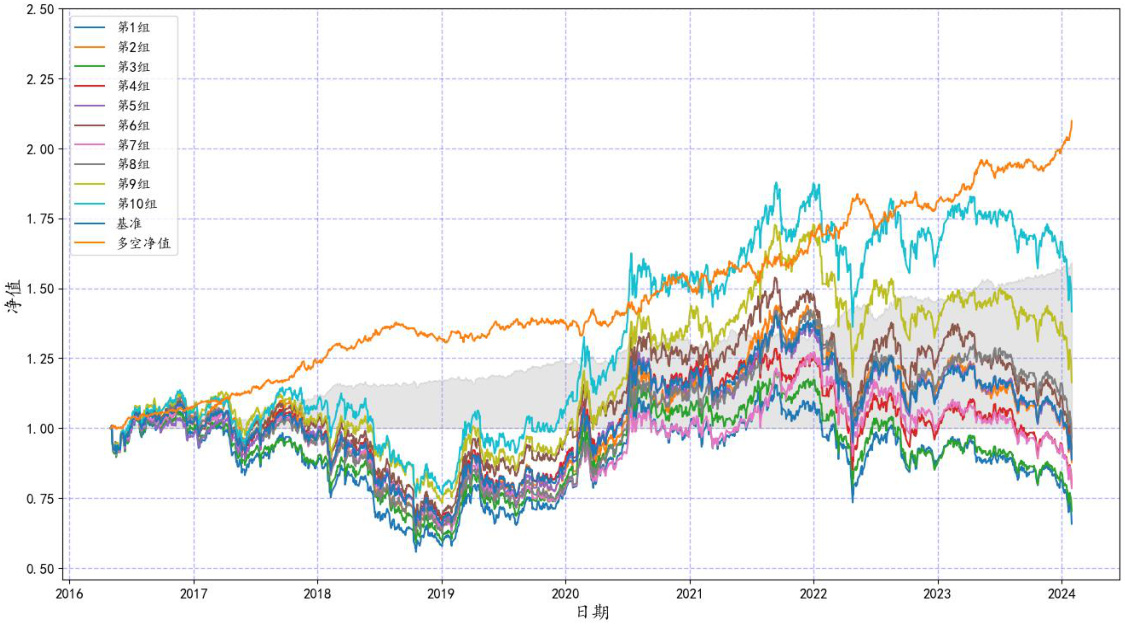
本报告为东北证券2025年度策略报告,全面回顾2024年全球及国内市场表现,深入展望2025年市场大分化与大波动格局,围绕基础面、机器学习、行业轮动及固收量化等多领域因子构建与策略研究,重点介绍了多个高效量化因子及基于深度学习的因子生成模型,揭示了多因子组合优化、行业轮动和固收风险模型应用价值,为资产配置与量化选股提供前瞻视角和实证支持
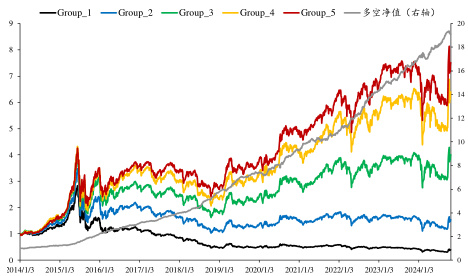
本报告基于Wind资金流数据,定义主力资金(超大单+大单)杠杆效率因子,通过回归分析资金净流入额与流通市值变动,验证其良好的选股效果。主动交易杠杆效率因子表现优于被动交易,月度胜率超过86%,年化收益率最高达21.78%。该因子与Barra因子相关度较低,显示信息独立性,适用沪深市场多标的池,具备较强稳定性和实用价值
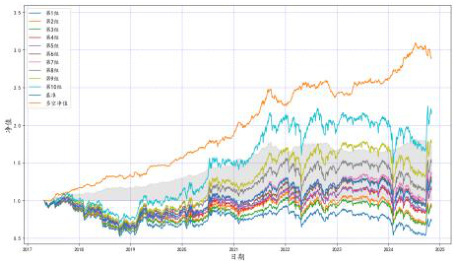
报告主要研究了ROIC与WACC的计算规范及其相关因子,重点提出并测试了预期外ROIC-WACC回报因子,表现出较强的稳定超额收益和较高的IC值。基于ROIC-WACC状态的成长分域选股策略显著提升了收益和线性表现,涵盖全市场及主要细分市场和行业,验证了价值创造能力与投资资本回报提升对估值和选股的影响。
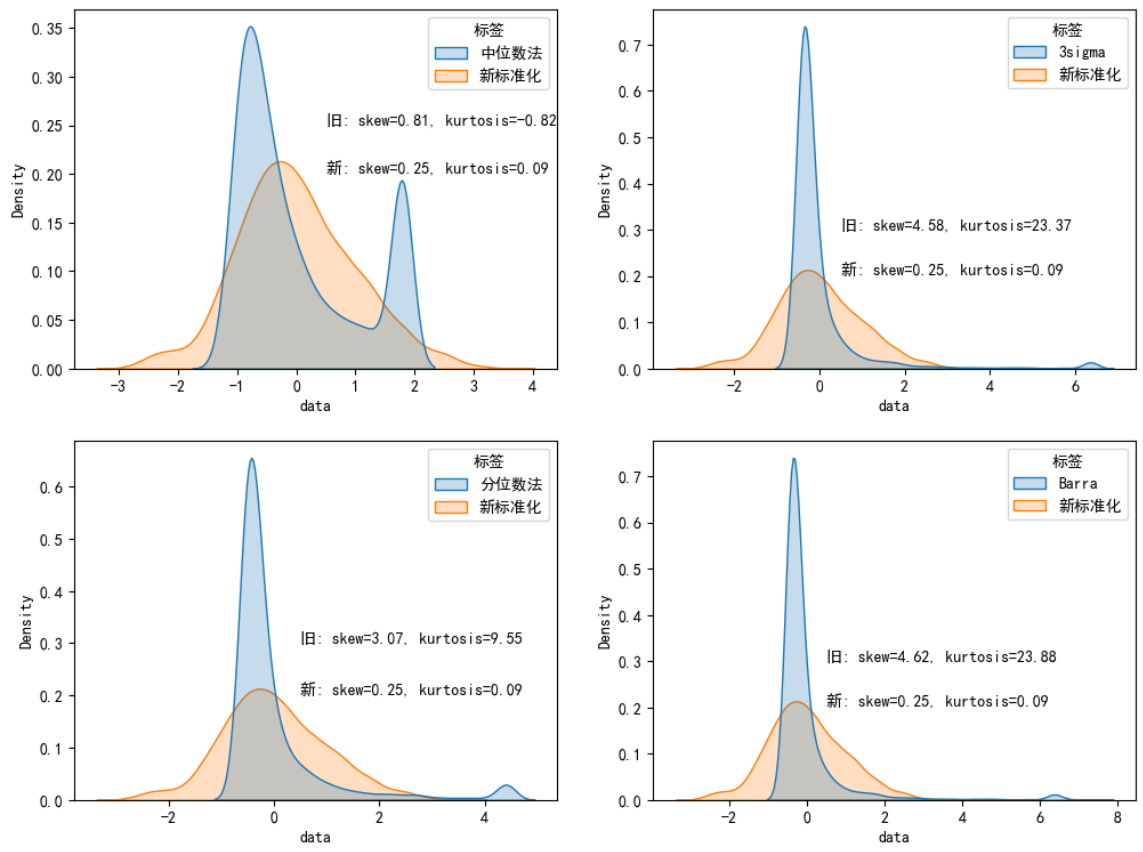
本文针对因子计算标准化流程中去极值与中性化环节存在的问题,提出基于Box-Cox变换的正态化及分位数法截尾结合Barra保序标准化的新方案;此外针对传统线性中性化在因子与风格间非全局线性关系和分层线性状况下的不足,提出以行业分层市值分层中性化改进。研究基于沪深市场主流因子和JASON复合策略多因子测试,证实新版规范化提升了因子表现的线性秩序和超额稳定性,改善了IC及收益波动,降低了风格beta影响,为多因子组合管理提供理论和实证支持
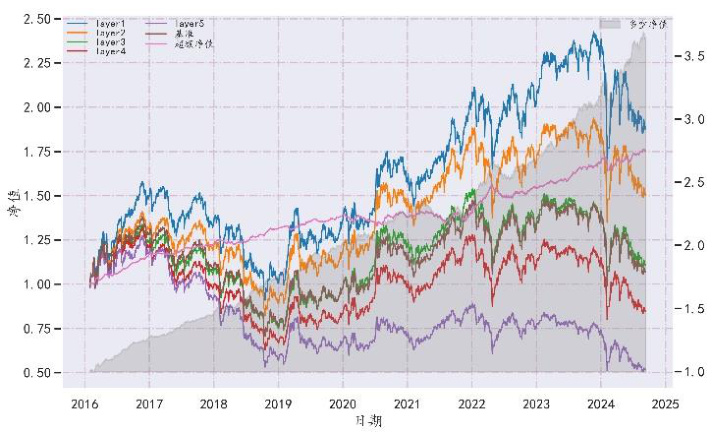
本文分析了传统估值因子(如PE因子)除数效应和非线性的弊端,提出了OLS回归、分段回归、混合高斯回归和高斯秩方法等解决方案。高斯秩方法在非正态分布处理和选股效果提升方面最为有效。基于高斯秩的双变量估值因子(结合净利润TTM和净资产)表现优异,年化超额收益达5.29%,且因子在不同市值区间和多数行业中均表现出较强选股能力。此外,该方法亦有效提升了现金流收入比和单季度净利润同比增速等因子的选股能力,显著增强因子信息量和稳定性,为传统估值因子改进提供了新思路。
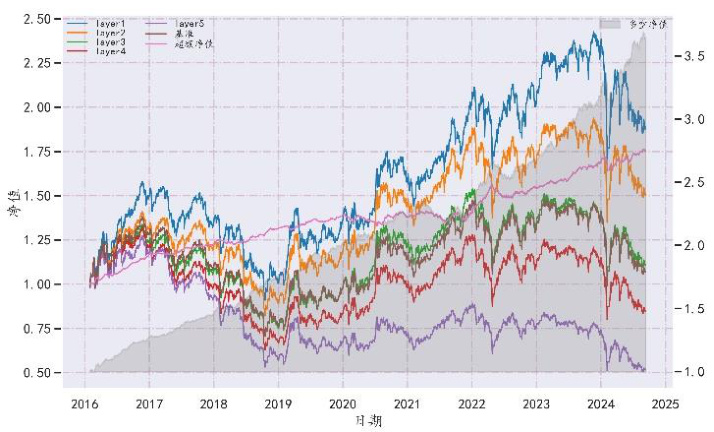
报告针对传统估值因子PE存在的除数效应和非线性问题,提出基于OLS回归、分段回归、混合高斯回归及高斯秩方法的改进框架。研究发现高斯秩方法将数据映射至正态分布,显著提升因子稳定性和选股能力,且该方法对现金流收入比和净利润增速等其他比值因子同样有效。通过构建净利润TTM与净资产的双变量估值因子,回测显示年化超额收益达5.29%,各细分行业也表现良好,显示较传统估值因子更优的投资价值和信息增量.
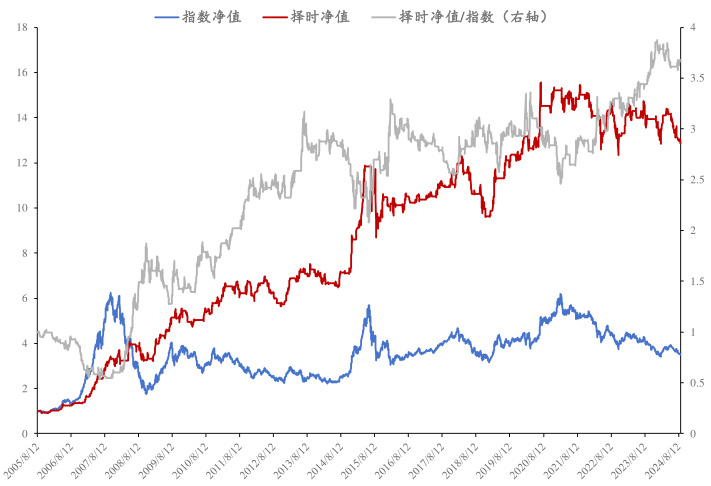
本报告提出基于成交量的VMACD_MTM择时指标,通过对成交量变化动量的标准化累计衡量,设定阈值执行持仓或空仓决策。策略在沪深300及多个宽基与行业指数回测显示出优异的择时胜率(超50%)与较高的超额年化收益率(5%-10%),且持仓及空仓周期均约20天,考虑交易费用后仍具有较好稳定性,验证了指标的有效性和普适性.
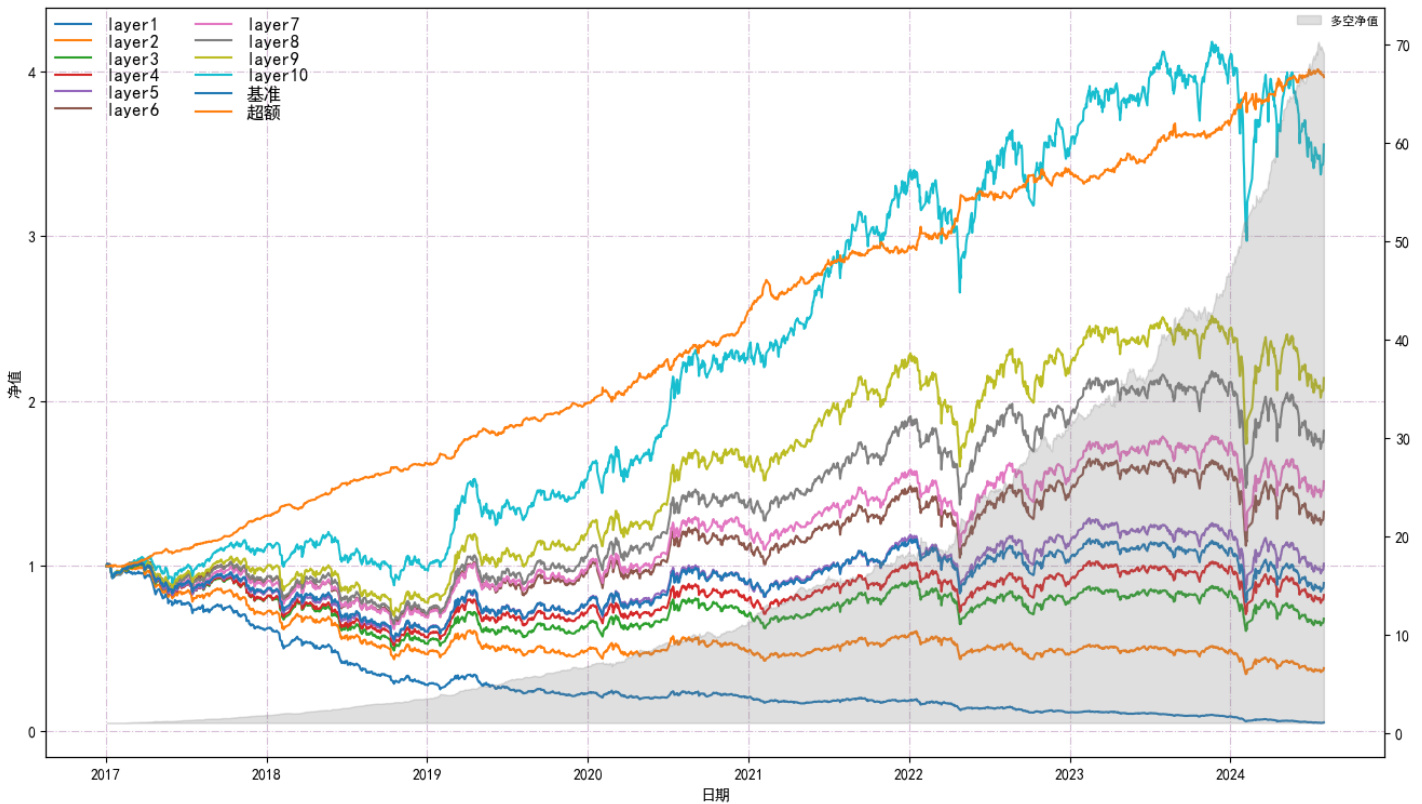
本报告介绍了基于指数门控改进的eLSTM模型理论与选股应用,基于全A及多个细分股票池的量价数据训练模型,构建相同结构的eLSTM/LSTM/GRU选股因子。验证显示,eLSTM因子在多头组年化收益、超额收益及回撤控制上均优异,并体现更强的泛化和不同股票池适应性,表现稳健领先基准模型。
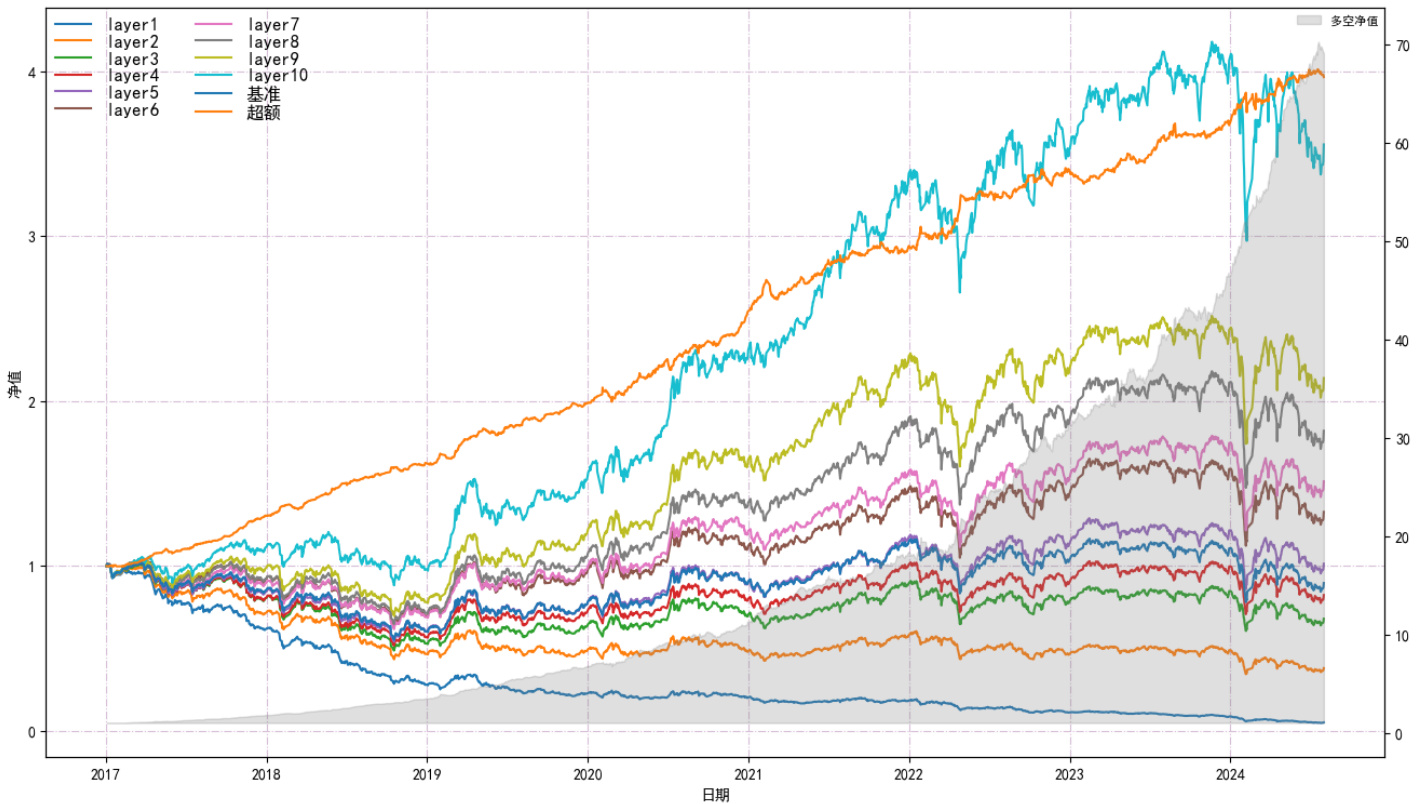
本报告提出基于指数门控的改进型LSTM模型eLSTM,针对长步信息遗失问题,通过替换Sigmoid门控为指数函数门控并引入数值稳定机制,实现更灵活的记忆调整。利用全A股量价日数据训练模型,在全A、沪深300、中证500和中证1000股池均进行回测,eLSTM因子在年化收益率、夏普率及回撤控制均明显优于传统LSTM和GRU,显示出更优的序列特征提取能力与稳健性 .
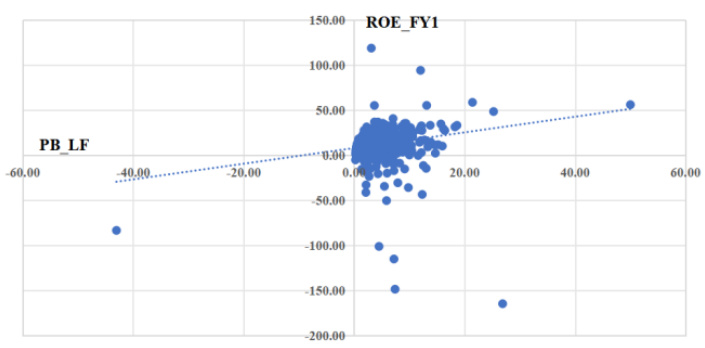
本报告从股票投资的第一性原理出发,统一分析赔率与胜率的内涵及其在DCF与PB-ROE模型中的反映。实证统计表明,单纯依赖静态估值或历史分位数难以准确捕捉投资赔率,预测PB及结合公司基本面ROE信息对投资胜率与赔率的解释力更强。实测数据支持低PB高ROE组合通常具有较优盈亏比与胜率,挑战传统价值陷阱论断。报告强调胜率与赔率相互影响,最终依赖基本面与内涵价值判断,为量化投资提供理论与实证依据。
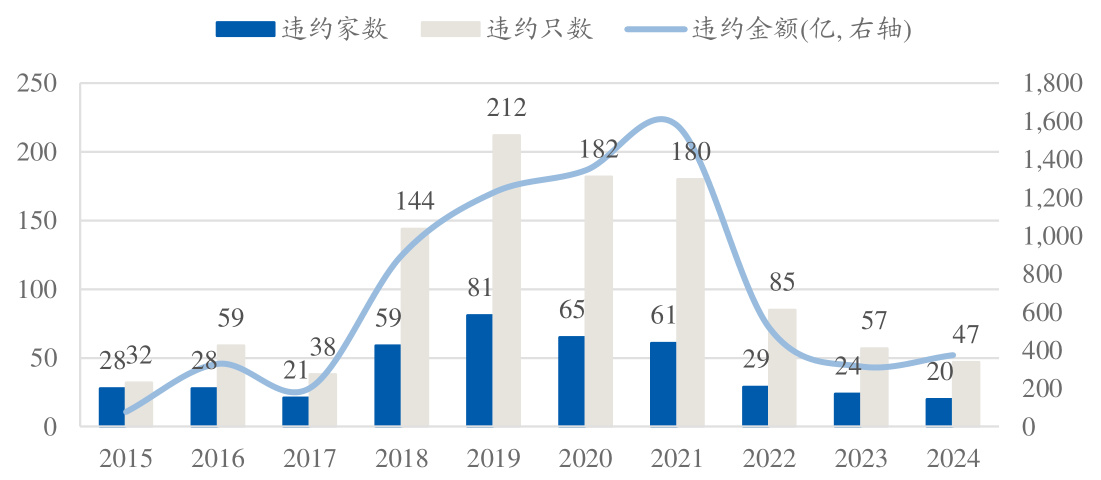
2015-2024年信用债经历初现、爆发、缓和三阶段,2024年违约金额略升。基于上市公司信用债违约与评级下调样本,采用财务及量价因子,构建了欠采样随机森林和Logistic回归信用风险识别模型。随机森林召回率达0.86优于Logistic回归,识别风险更及时。基于信用模型排雷提升可转债低波动及估值因子表现,降低组合风险、提升超额收益,验证信用增强效用。

本报告基于ROE和经营现金流(CFO)效率的财务前置变量构建选股因子,采用行业截面回归提取转化效率残差,形成ROE和CFO效率因子。两因子在沪深市场及主要指数成分股均表现出稳定的选股能力和超额收益,尤其在中证500、中证1000表现更优,市值中性化处理后因子表现进一步优化,提供有效的量化选股路径和投资策略参考。
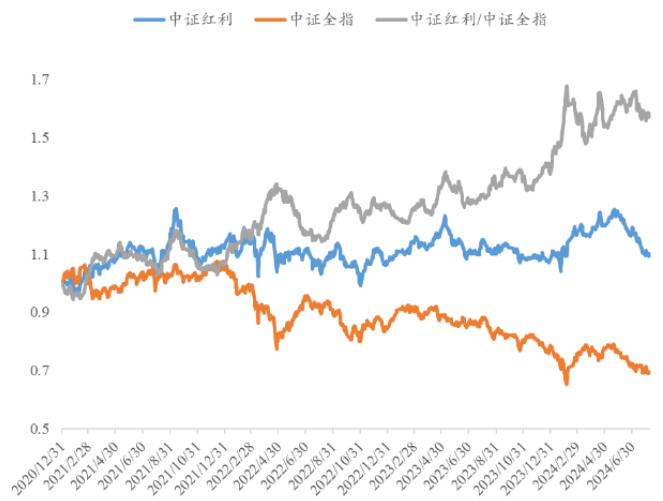
本文系统分析了常见红利指数的编制方法及其风格暴露差异,发现纯粹的红利和低估值风格是近期超额收益的主要来源,红利结合低波动与成长风格可增强抗风险能力。当前红利指数虽拥挤度较高,但估值调降带来合理配置空间,且主动基金红利配置正在提升,具备配置价值。

本报告系统介绍了基于Generalized Signature Method(GSM)的高频多变量时间序列特征提取框架,并构建了基于GSM的深度学习选股因子GSM-Alpha。报告详细比较了多种数据增强、窗口设定和特征提取方式,以二维元素投影结合Log-signature为主方案,融合分钟级与日频数据实现因子优化。2018年至2024年回测显示,GSM-Alpha因子在全市场及不同股票池表现稳定,ICIR及年化Sharpe显著,且构建的指数增强策略在沪深300、中证500、中证1000和国证2000均获得可观超额收益,展示出良好量化因子构建和优化能力,为量化投资提供高效时序特征提取方案与实证支持。
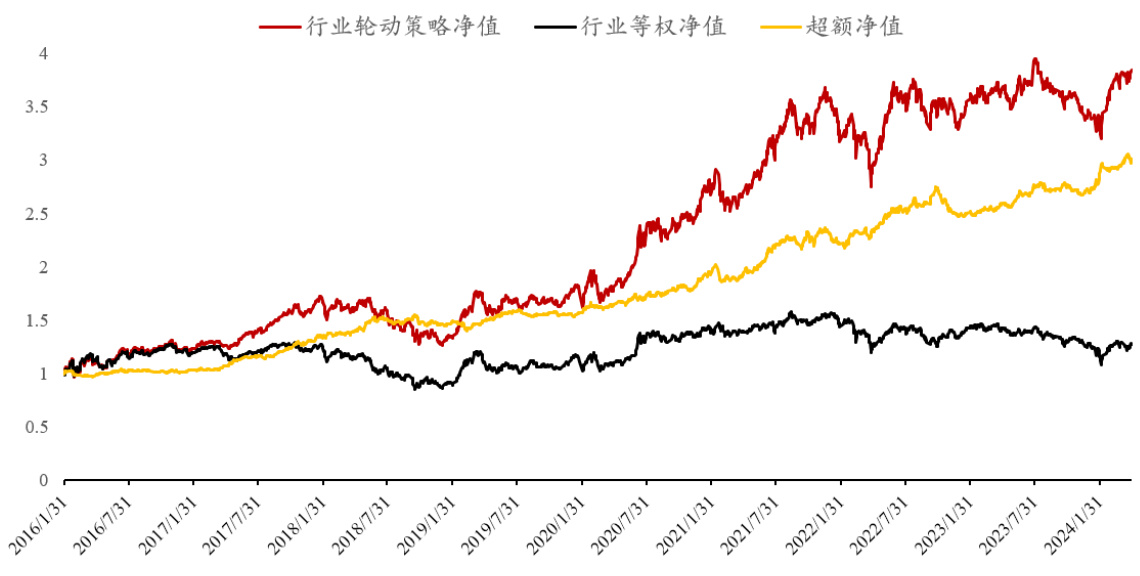
本文基于行业指数价格及成分股价格数据构建了5个行业多空头量价因子,通过复合多头和空头因子实现行业轮动策略。在中信一级行业指数回测中,该策略年化收益达18.33%,显著超越行业等权组合及市场。基于该策略的ETF配置同样表现优异,年化收益14.04%,跑赢万得全A指数,为行业轮动量化策略提供了实用路径与理论支持。
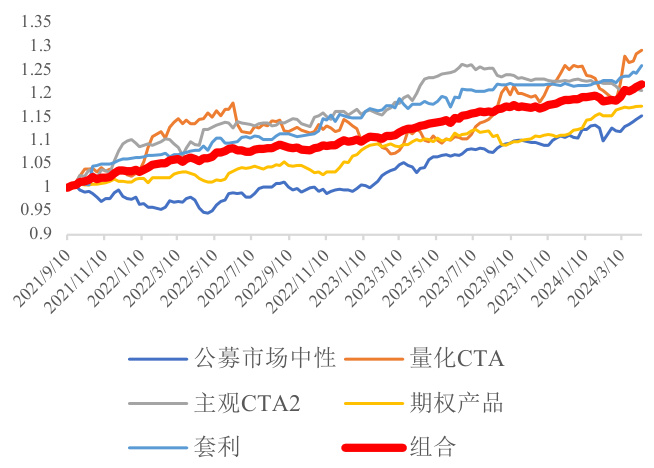
报告分析当前权益市场低波动策略的运行环境,指出转融通新规导致融券资源减少使中性策略难度上升,股指期货对冲面临较大基差损失,中小市值股票风险和收益预期下降。同时,推荐以沪深300为标的的中性产品作为较优选择。商品市场方面,CTA策略不等同于做多波动率,通过多策略复合可降低波动敏感性,主观与量化CTA收益存在互补性。多资产组合低波策略稳定性较高,公募中性产品收益表现良好,套利策略在风控严格下具备低波优势。综合收益预期、质量管理及对冲成本等维度,权益低波策略应优先选择沪深300相关产品,商品和其他策略产品则注重规范操作及风险控制
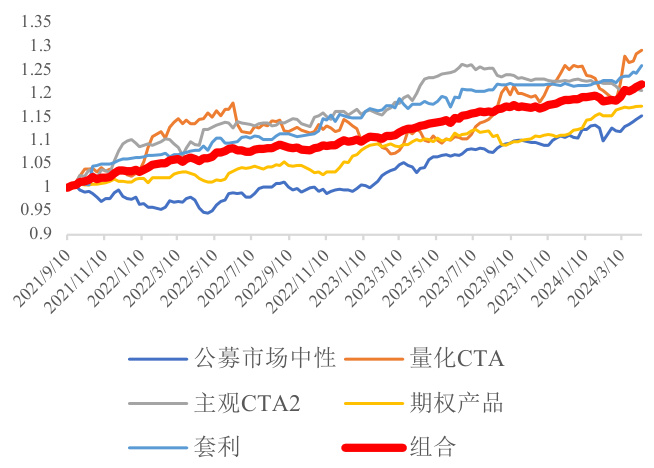
本报告重点分析当前权益市场低波动策略的选择环境,指出转融通新规及监管要求对中性策略执行的影响,推荐以沪深300为标的的中性和多头组合策略,并探讨商品类CTA策略收益的异质性及复合配置优势,强调通过多策略复合提升整体收益的稳定性。