东吴证券中期策略会金工分会场 |【突围】如何在高波市场中把握确定性?
发表于 2026年6月7日上传于 2026年6月7日
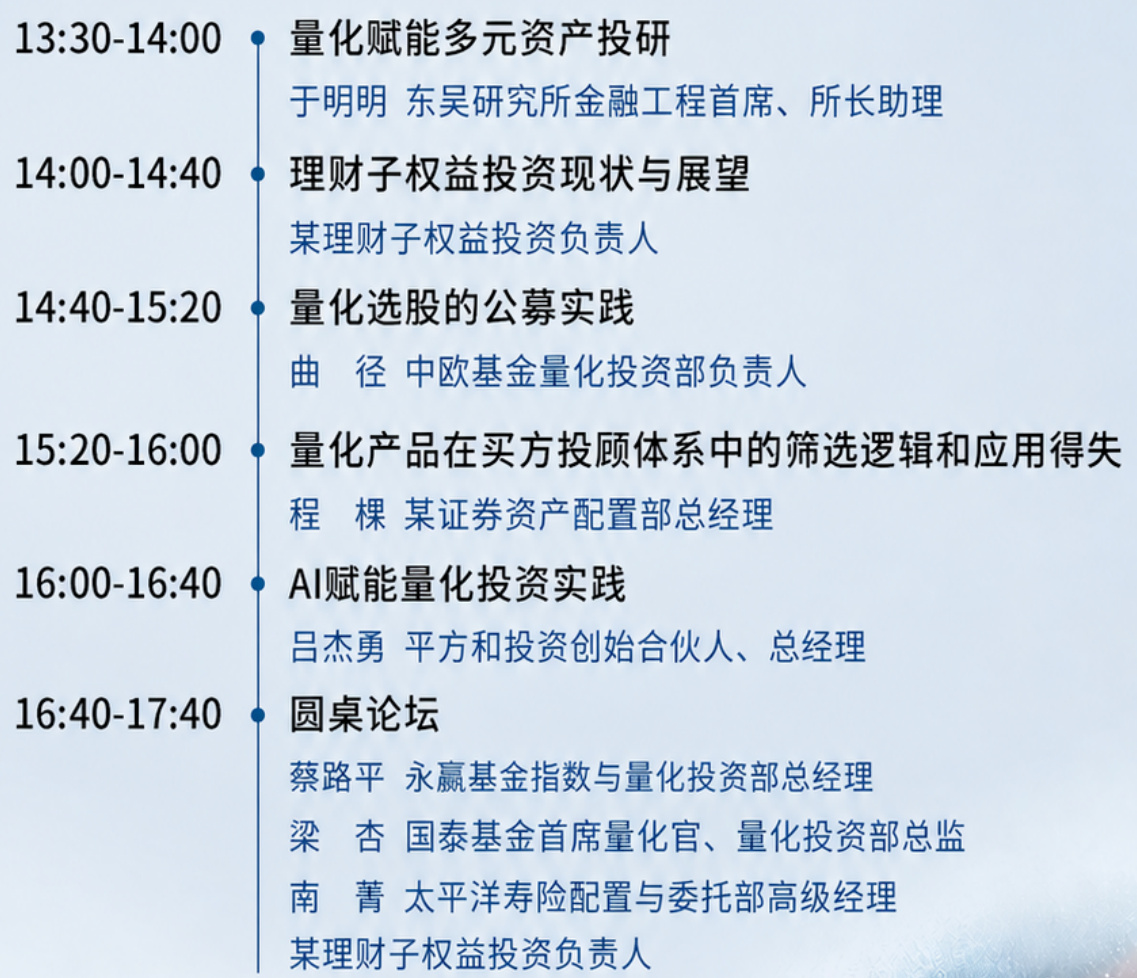
本期策略会聚焦高波动环境下的确定性投资路径,围绕市场波动、资金配置与AI赋能三大维度,提出以量化锚定组合提升多元资产的风险收益确定性,并强调机构落地需要在模型迭代、资金落地与AI应用之间建立高效闭环,为理财子、公募等资金在量化策略筛选、配置优化与风险控制方面提供实战思路与框架
本期策略会聚焦高波动环境下的确定性投资路径,围绕市场波动、资金配置与AI赋能三大维度,提出以量化锚定组合提升多元资产的风险收益确定性,并强调机构落地需要在模型迭代、资金落地与AI应用之间建立高效闭环,为理财子、公募等资金在量化策略筛选、配置优化与风险控制方面提供实战思路与框架
本报告聚焦高波动市场中的量化投研落地,围绕市场波动、资金配置和AI赋能三大维度,提出以量化锚定组合提升确定性、实现多元资产配置,并探讨理财子、公募等资金的布局路径以及AI新技术对量化投研全流程的重塑。通过梳理关键环节、资源配置与落地路径,强调模型迭代、资金落地与AI落地的现实难题及应对策略,为机构量化投研落地、产品筛选与资产配置优化提供实战思路
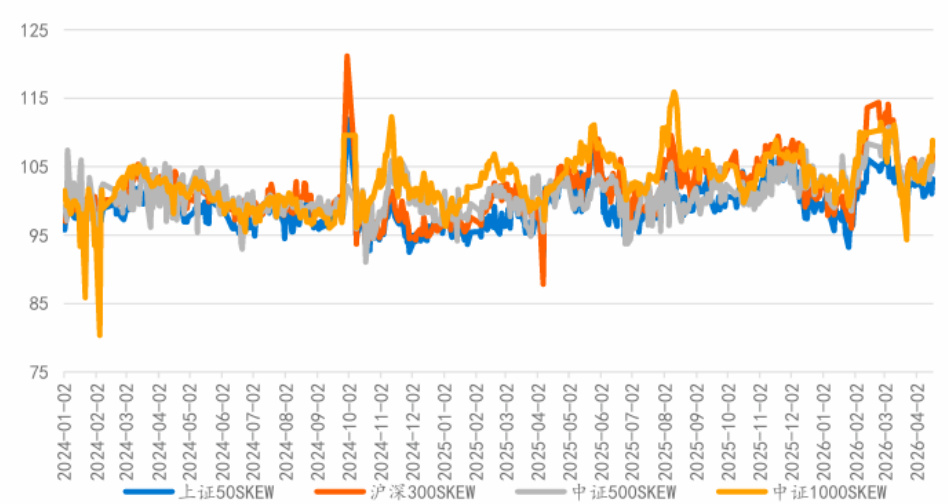
本报告基于衍生品市场信号与期现基差分析,判断市场情绪从先前的修复转为谨慎防御:期权端SKEW处于历史高位,提示尾部风险担忧上升;VIX期限结构展现近低远高格局但总体分位数不一;股指期货合约基差(分红调整后)整体上行、贴水收窄,使得期现对冲策略本周出现回撤。报告同时回测了连续对冲与最低贴水对冲策略并给出绩效对比,为期现对冲与风险管理提供量化参考
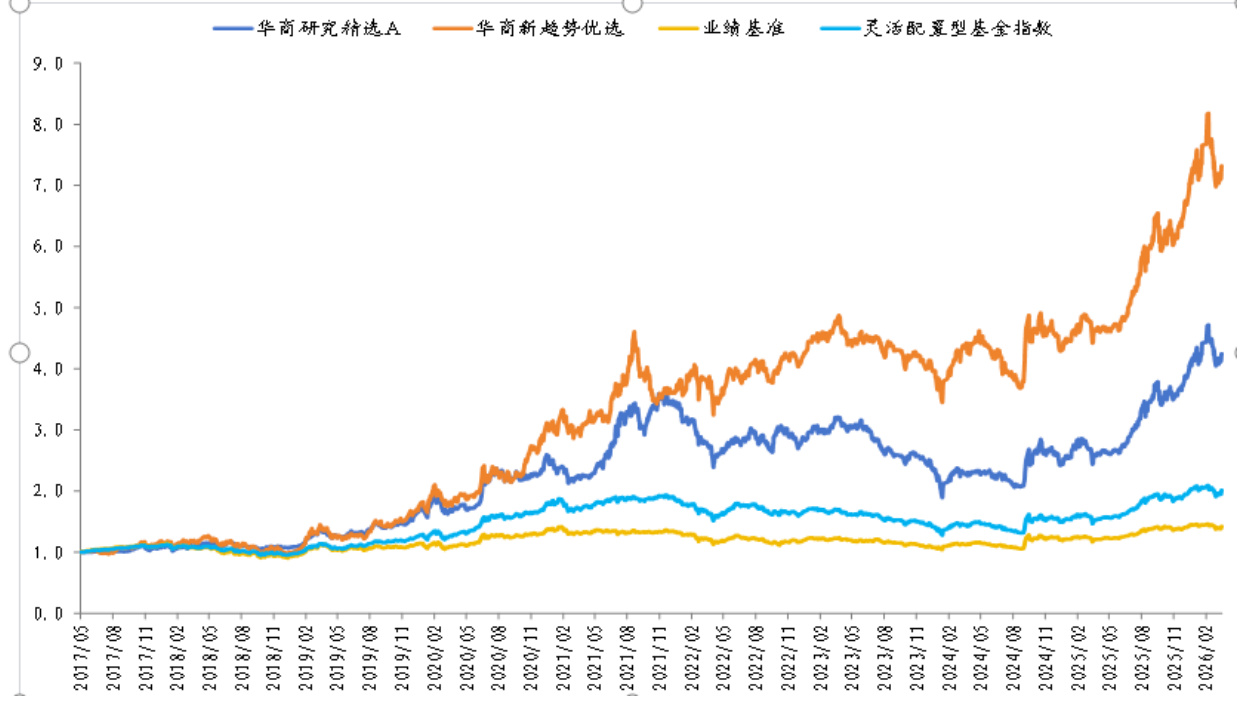
本报告基于东吴证券研究所对华商基金经理童立及其代表产品(华商研究精选A、华商新趋势优选)的跟踪研究,阐述童立以“三维框架”驱动的长期主义投资理念、长期高仓位与行业轮动相结合的实操风格、以及通过行业与个股分散与左侧布局控制回撤的效果,报告显示两只代表产品在多数年份获得显著超额收益并在牛市期间表现更为突出,为关注中小盘成长与TMT主线的投资者提供参考。
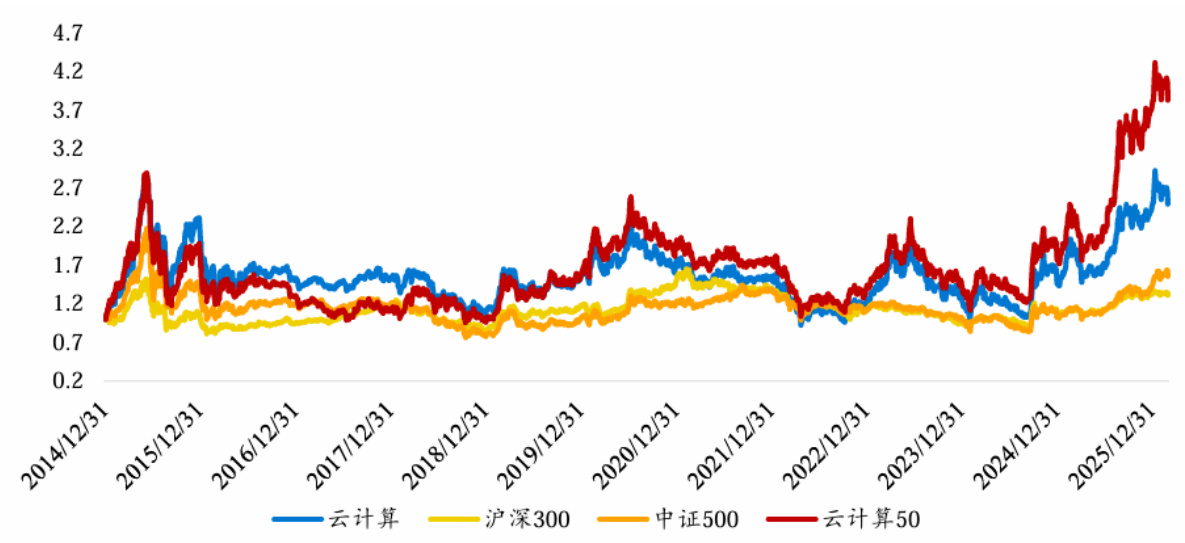
本报告评估中证云计算50指数与跟踪型ETF(新华中证云计算50ETF),指出云计算行业受AI算力驱动进入高增长阶段,云计算50指数自2023年3月6日至2026年3月6日取得138.94%收益且长期年化优于同类与宽基指数,且成分股盈利能力与流动性较好,ETF采用被动复制、费率0.50%/0.10%(管理/托管),适合作为行业配置与算力主题配置工具。
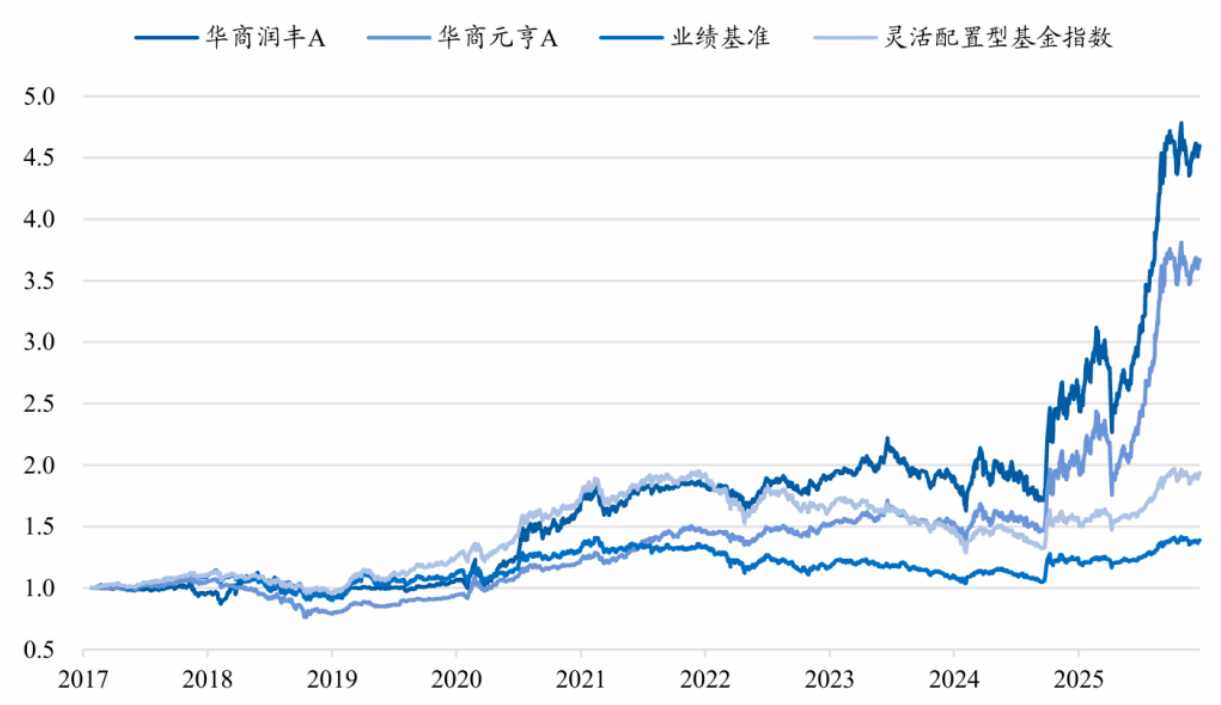
报告评估华商基金经理胡中原的投资风格与代表产品(华商润丰A、华商元亨A、华商安恒A),结论为:以大类资产配置与行业轮动为核心、追求行业β、不押注个股,通过灵活调配股债仓位与行业分散有效控制回撤,近年凭借AI算力主线与高股票仓位实现显著超额收益与较低回撤表现。
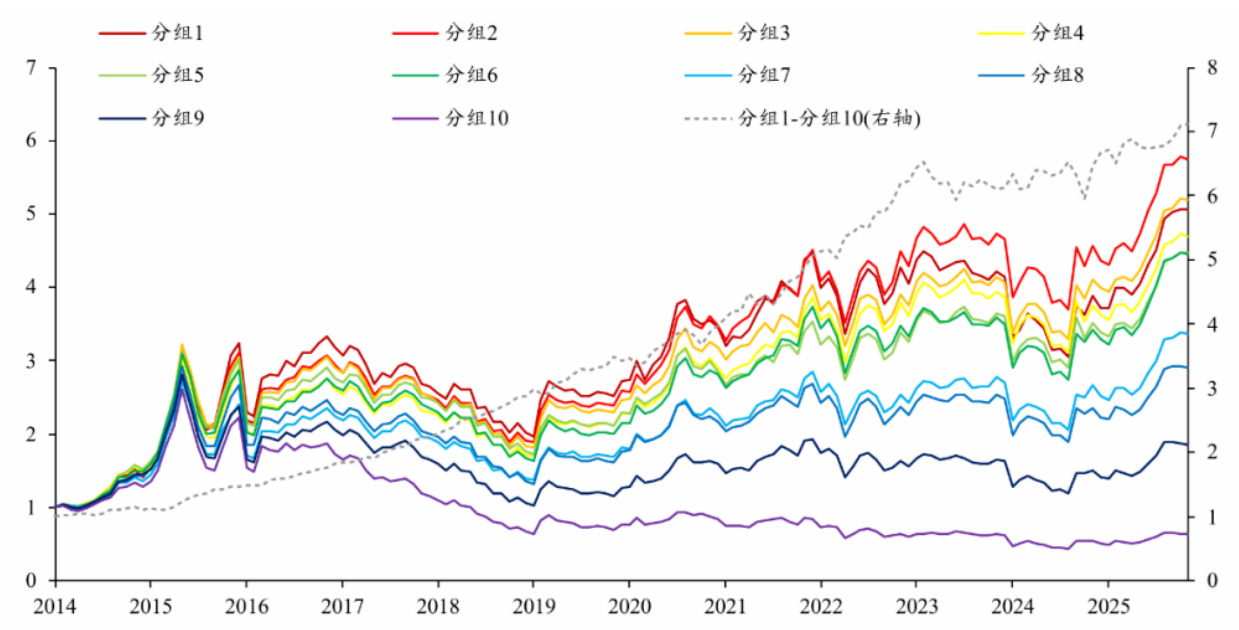
报告提出并跟踪“日与夜的殊途同归”新动量因子——通过切分日内与隔夜的价量关系,改进日内因子与隔夜因子并合成新因子;在全体A股(剔除北交所)2014/02-2025/11回测中,10分组多空对冲年化收益18.04%、年化波动8.68%、信息比率2.08、月度胜率78.17%,显示显著选股能力且波动较低;报告同时展示了当月(11月)净值走势与月度表现,并提示单因子风险与历史回测局限性
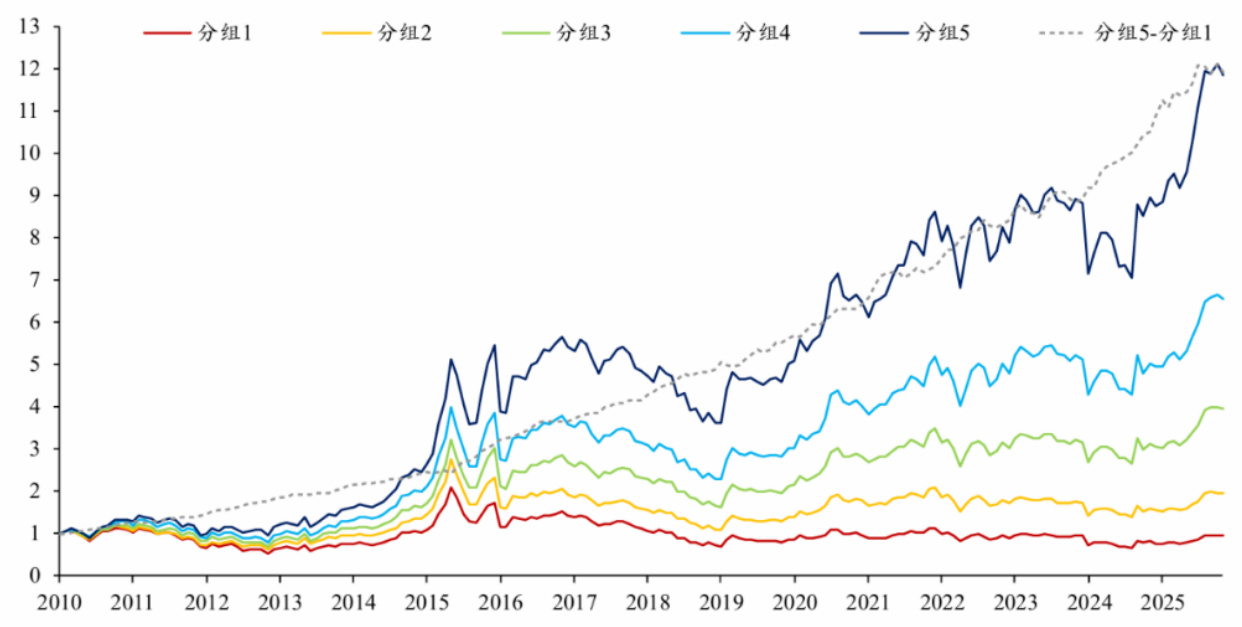
本报告介绍并回顾了由布林带均值回复与基本面估值修复逻辑构建的估值异常系列因子(EPD、EPDS、EPA),并展示因子在全体A股(剔除北交所)上的长期回测与月度表现;EPA因子在2010/02-2025/11期间5分组多空对冲年化约16.93%,年化波动5.20%,信息比率3.26,月度胜率80%,最大回撤3.12%,报告并给出构建逻辑与风险提示供策略应用参考 .
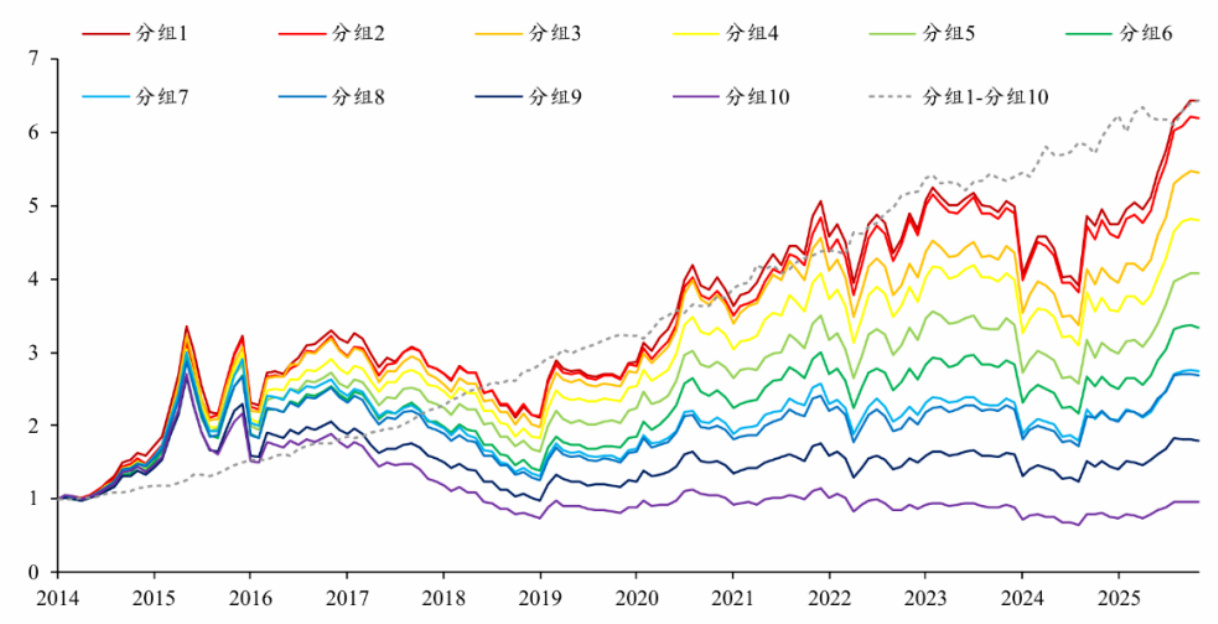
本报告介绍并比较了新价量相关性RPV因子与聪明版日频价量相关性SRV因子的选股逻辑与回测绩效,结论显示SRV在年化收益、信息比率与最大回撤等方面均优于RPV,且两因子在月度与长期回测中均表现出显著的多空对冲收益特征,为基于价量相关性的量化选股提供了系统化构建路径与实证证据
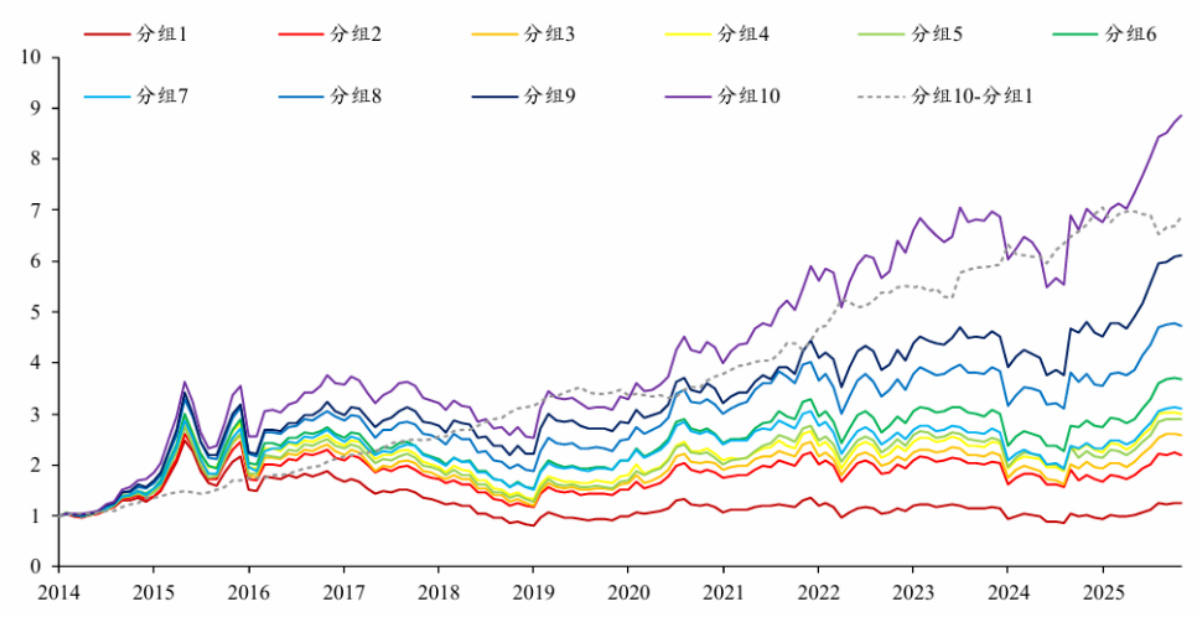
本报告回顾并更新“重拾自信2.0(RCP)”选股因子的构建逻辑与回测绩效,RCP通过高频分钟序列构造过度自信代理(CP),并对日内收益正交得到RCP以刻画“利好后回调并补涨”特征;在全体A股(剔除北交所)2014/02-2025/11的10分组多空对冲年化收益为17.68%、年化波动7.83%、信息比率2.26、月度胜率77.46%,11月单月多空对冲收益2.69%(多头1.62%、空头-1.07%),模型在IC和IR上亦表现稳健但仍需注意单因子与市场变化风险
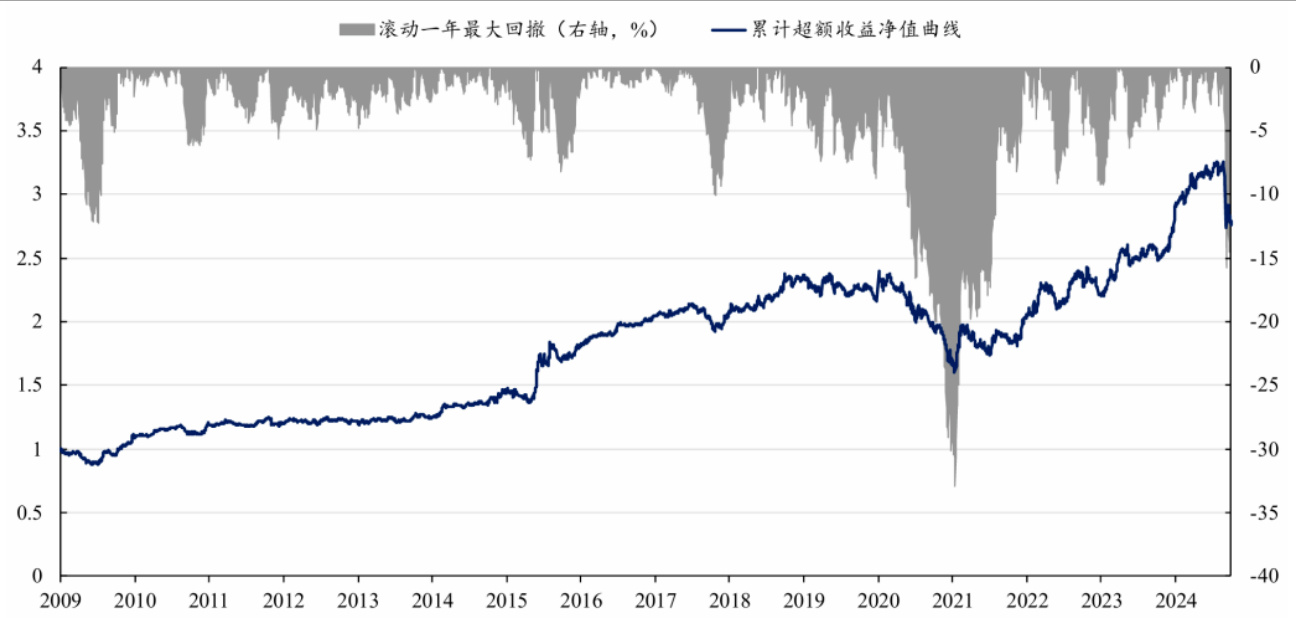
本报告介绍东吴金工构建的“预期高股息组合”——基于两阶段预期股息率(年报分配基础+历史分红与基本面预测)并辅以反转因子与盈利因子在沪深300中优选、等权30只、月度调仓的选股与择时框架;回测(2009-02-02至2017-08-31)显示累计超额收益107.44%、年化超额8.87%、滚动一年最大回撤约12.26%,2025年11月组合当月收益0.70%、相对沪深300超额3.08%;12月择时合成信号持谨慎态度,组合持仓在12月进行了较大调整(14只换入换出)
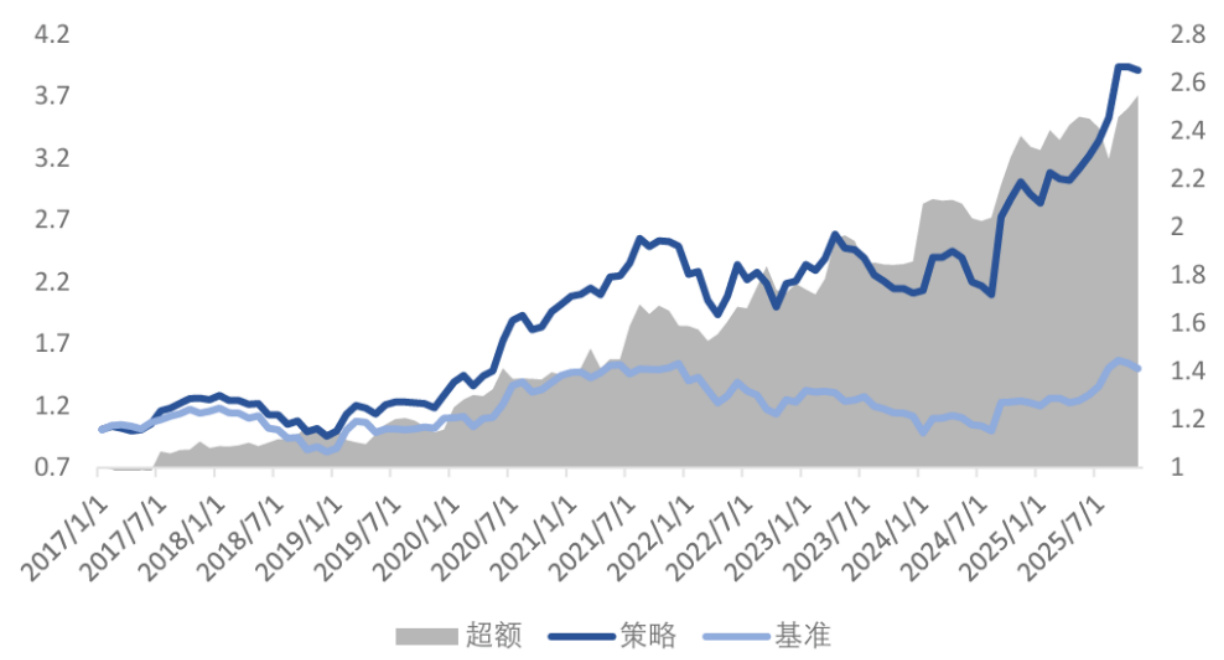
本报告基于东吴金工的多因子选股体系,从微观个股层面出发构建风格轮动模型(以80个底层因子扩展为640个微观特征),采用常见指数替代风格池并用随机森林滚动训练进行风格择时与评分,2017/01/01-2025/11/30回测显示策略年化16.52%、年化波动20.46%、信息比率0.81,风险控制和月度持仓建议同步给出
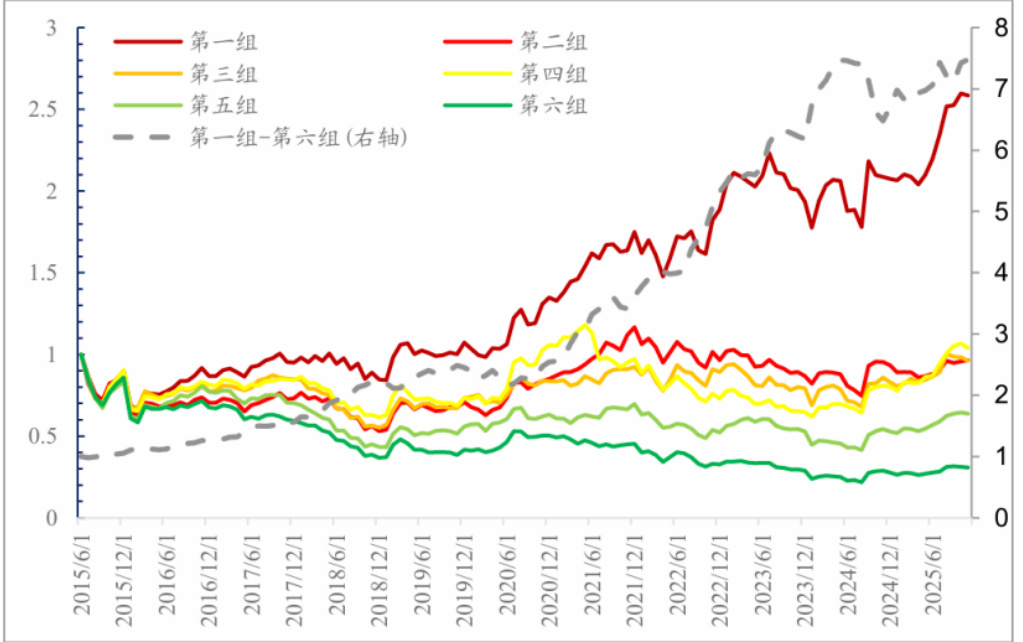
本报告基于东吴金工的多因子选股体系,构建了波动率、估值、成交量、情绪、动量五维行业轮动模型,通过行业内分组与合成因子方法实现行业轮动与择时,合成因子在2015-01-01至2025-11-30回测中多空对冲年化收益21.31%、年化波动10.79%、信息比率1.98,月度胜率72.8%,历史最大回撤13.30%,并给出2025年12月最新持仓行业建议(医药生物、交通运输、银行、非银金融、机械设备)
本报告基于27种量价技术指标,构建单信号与多信号(5信号、7信号)以及滚动合成两类交易处理方法(后置买卖/前置买卖),在沪深300/中证500/中证1000及31个申万一级行业上回测,发现基于“量价背离”设计的单指标在34个指数上平均超额年化约3.75%;滚动稳健策略在降低调仓频率(T+10)下平均超额年化可达3.99%,适合偏保守的投资者;滚动追涨策略追涨能力更强但波动较高,适合偏进取的投资者
本报告基于量价技术指标信号构建了27个指标的单信号与多信号仓位调整策略,通过信号合成和滚动搜索方法实现指数仓位动态调整。所构建策略在沪深300、中证500、中证1000等宽基指数和多个行业指数上回测,滚动稳健策略年化超额收益率高达3.99%,滚动追涨策略适合风险偏好较高投资者。10月策略在沪深300和中证1000指数均实现正超额收益,稳健体现了技术指标多信号组合的有效性,为指数择时提供了量化支持 。
本报告基于东吴金工特色多因子体系,构建了包含波动率、估值、成交量、情绪、动量五维的行业轮动模型,通过多空对冲策略在申万一级行业中取得年化收益21.41%,信息比率1.98,最大回撤13.30%。重点推荐2025年11月持仓行业为农林牧渔、基础化工、医药生物、交通运输和社会服务。情绪因子近期表现突出,模型稳定性和盈利能力均表现良好,具有较高月度胜率与超额收益能力。风险提示涵盖市场变化、单因子波动及数据误差。
报告基于东吴金工多因子体系,构建包含640个微观特征的风格择时+打分模型,利用随机森林方法实现风格轮动。回测区间2017年至2025年10月底,策略年化收益16.18%,信息比率0.80,最大回撤仅8.53%。最新风格方向锁定价值、大市值、动量、低波动因子,10月相对基准超额收益1.57%。模型有效捕捉风格变化,适合股票市场风格轮动布局
本报告系统介绍了东吴金工团队构建的预期高股息组合的选股方法与实际表现。该组合基于两阶段股息率指标构建并结合反转与盈利两个短期因子筛选沪深300成分股,构建持仓30只股票组合,月末调仓。2025年10月组合收益显著跑赢沪深300指数及中证红利指数,长期历史回测表现累计超额收益达107.44%,年化超额收益8.87%。此外,报告还披露了11月最新持仓与红利择时框架观点,为投资者提供实务参考与风险提示 。