波动升温但情绪未乱,大盘调整中显韧性
发表于 2026年6月27日上传于 2026年6月28日
本文聚焦波动升温背景下大盘的韧性与衍生品信号的演变,梳理VIX、SKEW、合约基差及分红对基差的影响,并结合IC/IF/IH/IM对冲策略的回测结果,揭示市场在结构性分化中展现的情绪稳定与防御性特征,以及对后市的谨慎预期与风险控制要点
本文聚焦波动升温背景下大盘的韧性与衍生品信号的演变,梳理VIX、SKEW、合约基差及分红对基差的影响,并结合IC/IF/IH/IM对冲策略的回测结果,揭示市场在结构性分化中展现的情绪稳定与防御性特征,以及对后市的谨慎预期与风险控制要点
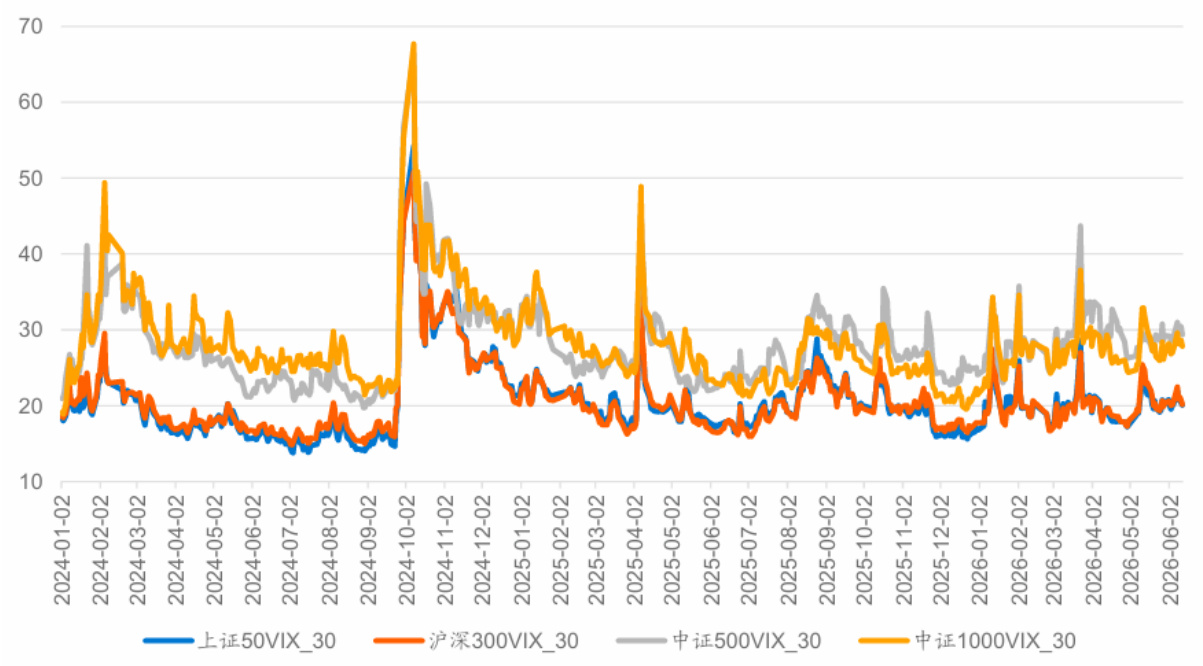
本报告聚焦情绪修复与股指期货基差的变化,系统评估基差调整、分红对期货价格的影响以及四大股指期货的分红点位对合约基差的拉动作用,并通过对冲策略回测检验期现对冲在不同阶段的有效性,指出衍生品市场已连续三周释放积极信号,情绪修复基本完成,短期市场可能进入偏乐观区间。对期现对冲策略而言,连续对冲与最低贴水策略在历史区间内表现稳健,且在周五反弹阶段基差修复对冲收益特征明显。核心观点以VIX、SKEW与基差收敛为关键线索,强调分红因素对基差的影响与持仓结构的变化对回测结果的决定作用
本报告基于对中证500、沪深300、上证50等指数股指期货基差、分红点位及波动率指数VIX、SKEW的综合分析,提出当前市场处于理性降温与震荡磨底阶段,尾部风险显著缓解,期指对冲策略在回测中实现正收益,提示在当前点位可关注分红驱动的基差变化和对冲策略的实际执行风险,建议投资者以理性观望为主,避免过度乐观或恐慌
本周衍生品市场在VIX、SKEW、基差等指标的共同作用下呈现分化特征:VIX温和抬升但未放大至恐慌层面,SKEW显著上升提示尾部风险担忧上升,合约到期日周内放量但基差波动有限,资金呈现到期前后相对平稳的特征。分红点位预测显示存续期内成分股分红对基差有拉低作用,需剔除分红的影响以更准确评估基差水平。回顾量化对冲策略的回测结果,IC、IF、IH、IM等合约的对冲策略在不同阶段均实现正向收益,且“最低贴水”策略在多条路径上表现突出。总体判断:短期内市场或延续震荡调整,但情绪理性且防御性需求不减,尾部风险依然受关注,需在策略上维持对冲与分散的防御性配置。
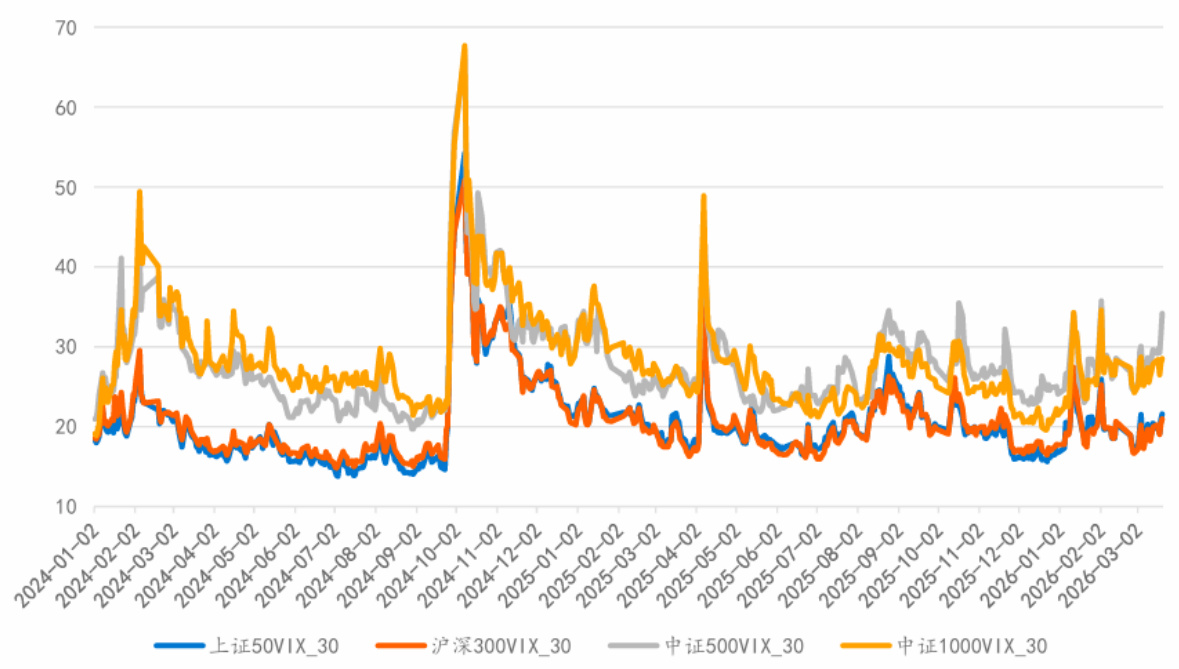
本报告基于股指期货、场内期权及期现对冲回测,认为市场已出现底部特征:中小盘期指(中证1000)在3月合约到期周实现逆势增仓且基差收窄,同时期权市场SKEW显著回落表明尾部风险正在释放,VIX虽小幅上行但并未伴随恐慌性抬升,综合指向情绪修复与风险释放的底部信号;基于此,报告同时展示了期现对冲(连续持仓与“最低贴水”择时)在不同标的上的回测差异,为产品设计与风险管理提供量化参考