基金产品研究系列报告二:基于单因素模型对基金选股择时能力的研究
发表于 2019年11月29日上传于 2025年7月16日
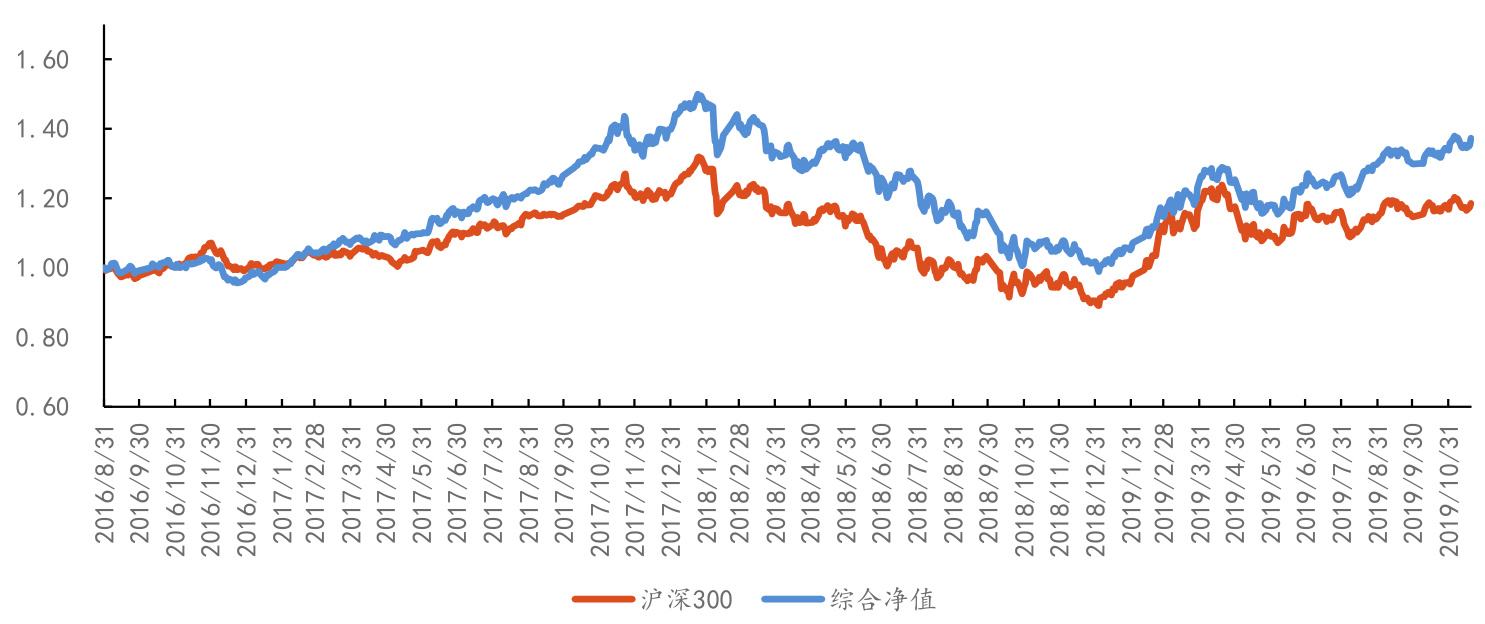
本报告基于单因素选股择时模型,利用基金收益率数据拟合HM模型和CL模型,分析主动投资型基金选股能力与择时能力表现。结果显示基金超额收益主要来源于较高的选股能力,基金优选以选股能力权重为主导效果更佳。样本期内综合评分较高的优选基金显著跑赢沪深300指数,分级基金综合净值走势区分度良好,说明该模型和定量评级规则具备实用参考价值
本报告基于单因素选股择时模型,利用基金收益率数据拟合HM模型和CL模型,分析主动投资型基金选股能力与择时能力表现。结果显示基金超额收益主要来源于较高的选股能力,基金优选以选股能力权重为主导效果更佳。样本期内综合评分较高的优选基金显著跑赢沪深300指数,分级基金综合净值走势区分度良好,说明该模型和定量评级规则具备实用参考价值

本报告介绍了“金色九点半”指数增强策略组合,基于东方财富漂亮50指数的多因子模型选股,通过大小盘风格轮动和因子筛选,挑选出未来一周表现优异的10只个股。策略历史表现优异,2014-2017年累计收益达545.74%,显著超越基准指数。报告详细披露组合构成、持仓调整机制及投资者适用范围,展示了策略的系统性和稳定性 。

本报告介绍了“金色九点半”策略,基于东方财富漂亮50指数,通过多因子模型和风格轮动筛选未来一周表现优秀的10只个股,保持满仓操作,动态调整权重。历史回测显示该策略自2014年至2017年累计收益显著优于指数基准,实现长期超额收益。
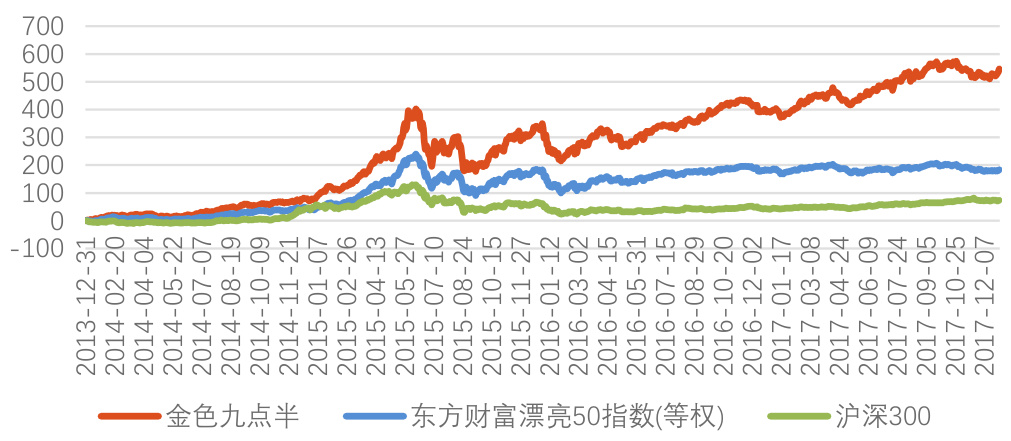
金色九点半是一款基于东方财富漂亮50指数成分股的指数增强策略组合,通过多因子选股和大小盘风格轮动筛选未来一周表现优良的10只股票。该策略坚持动态调整持仓权重,达到等权分布,历史回测自2014年至2017年累计收益率达到545.74%,显著超越东方财富漂亮50指数等权和沪深300指数,显示了良好的超额收益能力和稳健表现。组合风险中等,适合中线波段投资者。报告中的持仓构成与策略流程图详细展示了因子筛选逻辑及历史回测曲线验证策略有效性 。
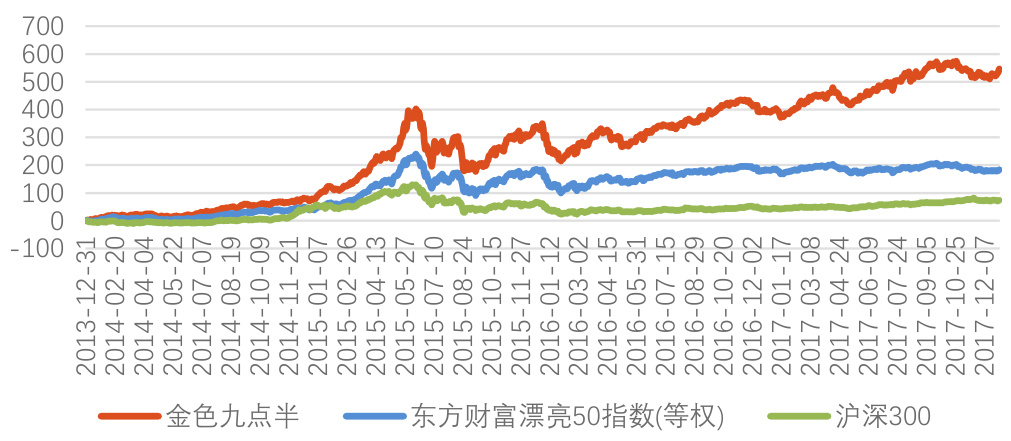
本报告介绍了“金色九点半”指数增强策略,基于东方财富漂亮50指数成分股,利用多因子模型结合大小盘风格轮动筛选出10只优选股票,每周调整持仓。策略自2014年以来表现优异,累计收益显著超过同类指数,具备稳健超额收益潜力,适合中等风险中线投资者 。

本报告介绍了“金色九点半”基于东方财富漂亮50指数的指数增强策略,通过多因子选股和大小盘行业轮动筛选未来一周表现优异的10只股票。该策略历史表现优异,2014年至2017年累计收益达到545.74%,显著超越基准指数,体现了稳健的超额收益能力。报告详细披露了组合持仓构成、换股周期和调仓规则,为中等风险承受力投资者提供具有参考价值的量化投资策略示范 .
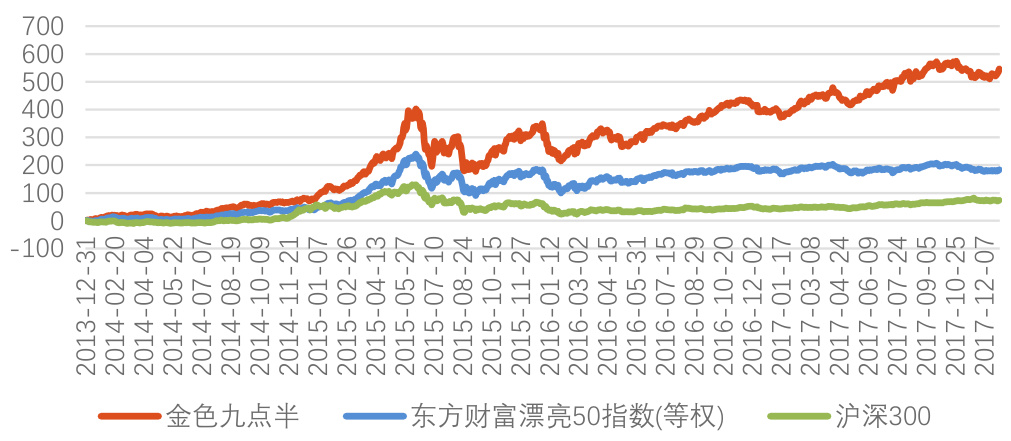
“金色九点半”策略基于东方财富漂亮50指数成份股,结合多因子模型和大小盘风格轮动进行优化选股,构建等权重10只股票组合,动态调整权重以控制区间。策略历史回测表现优异,2014-17年累计收益545.74%,大幅超越基准指数。2018年最新持仓和业绩数据展示组合持仓分散且具备良好价值成长潜力,产品适合中等风险承受能力投资者。相关策略流程图与历史收益率曲线为模型表现提供直观支持
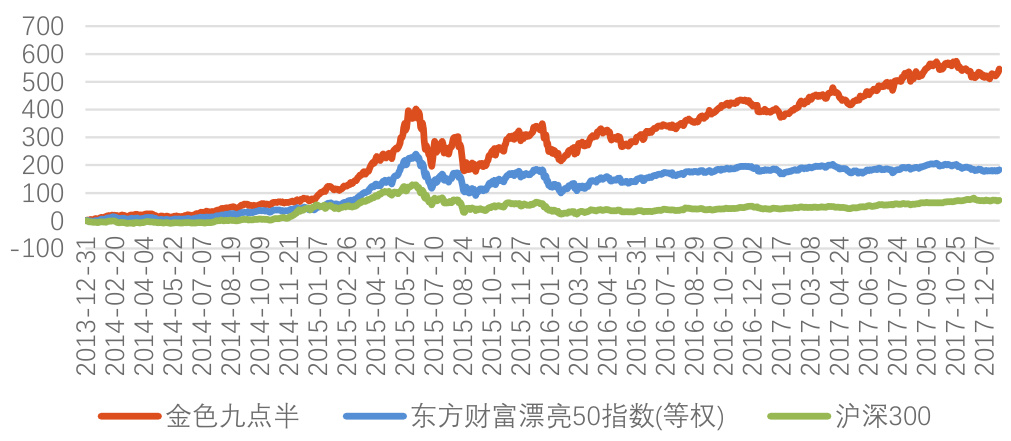
本报告介绍了“金色九点半”指数增强策略,该策略基于东方财富漂亮50指数成分股,通过多因子模型筛选未来一周表现优异的10只股票,实现动态调整和权重均衡。历史回测显示,该策略2014年至2017年累计收益率545.74%,显著优于基准指数。组合持仓结构均衡,适合中等风险中短线投资者,有较好稳定的超额收益表现 。

本报告介绍了东方财富漂亮50指数增强策略“金色九点半”组合,通过多因子模型和风格轮动,筛选未来一周表现优异的10只股票。该组合历史回测表现优异,累计收益显著超越指数,且采用动态调整权重控制风险,适合中等风险承受能力的投资者 。
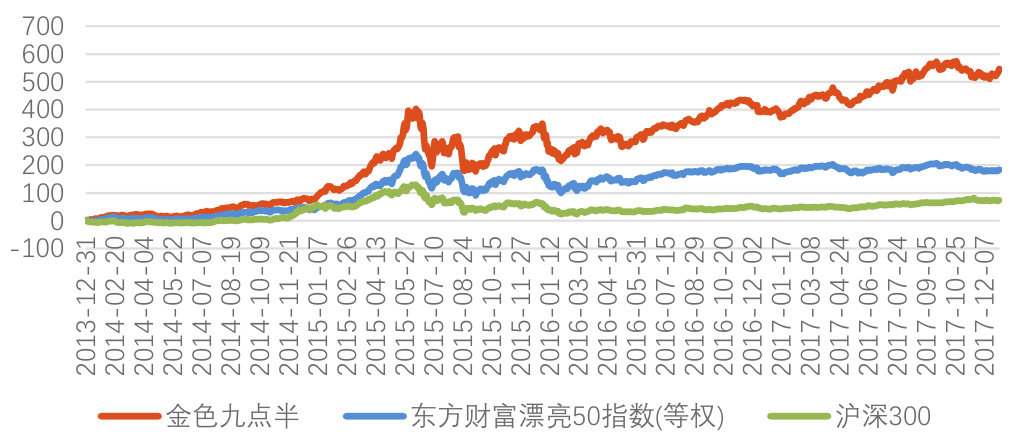
本报告介绍了基于东方财富漂亮50指数成份股构建的“金色九点半”指数增强策略。该策略运用多因子模型筛选未来一周表现优异的10只股票,结合大小盘风格轮动限制行业持股比例,动态调整股票权重至等权10%。历史回测显示2014年至2017年累计收益率达到545.74%,显著超越基准指数。持仓与权重分布、策略具体选股步骤和历史收益曲线等数据均详述其中,为投资者提供稳健的指数增强投资思路.
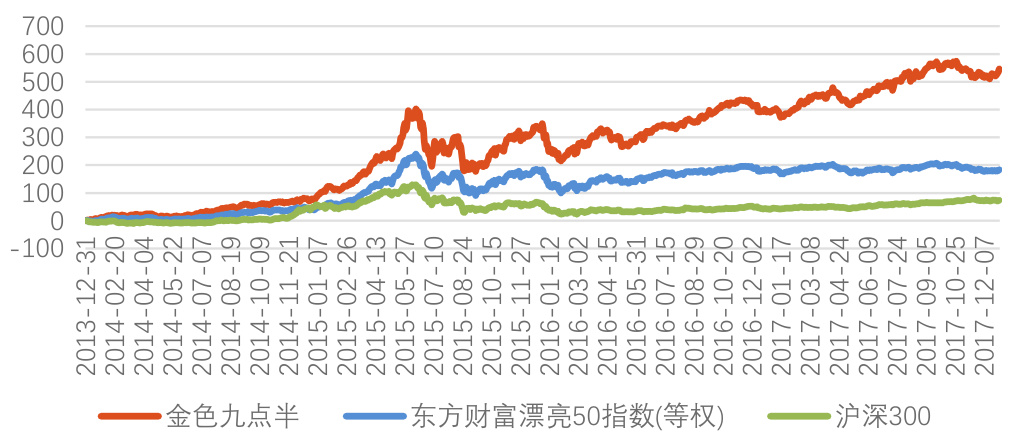
本报告介绍了基于东方财富漂亮50指数的指数增强策略“金色九点半”,通过多因子模型和大小盘风格轮动筛选10只股票组合,实现历史年化表现远超基准指数。策略严格控制股票权重区间,动态调仓,适合中等风险偏好投资者,累计收益率达到545.74%,有效捕获市场超额收益 。
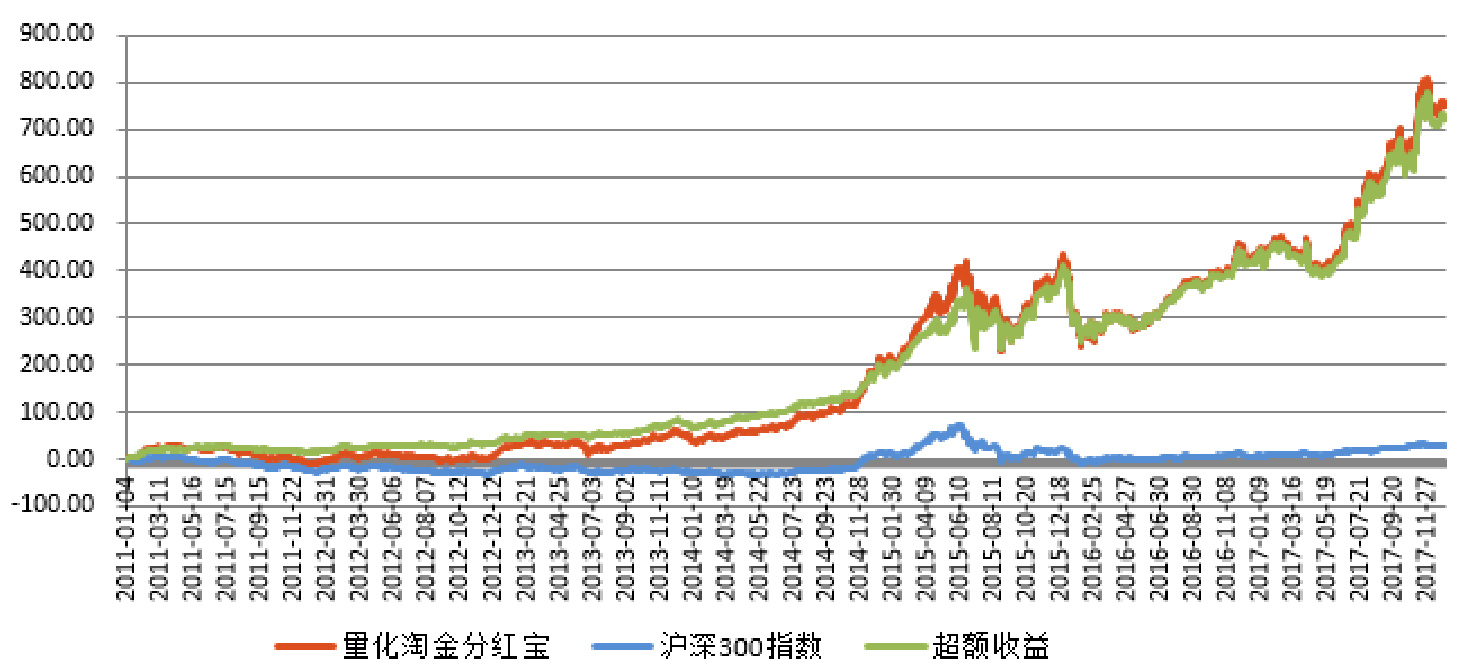
本报告介绍了“量化淘金分红宝”组合,基于John Neff价值投资法则,筛选具备低估值、高股息率及较强盈利能力的A股,旨在实现稳健超额收益。策略自2011年至2017年累计收益达750.51%,远超同期沪深300指数28.85%。组合每周换股,满仓操作,风险较低,适合稳健型投资者参考 。
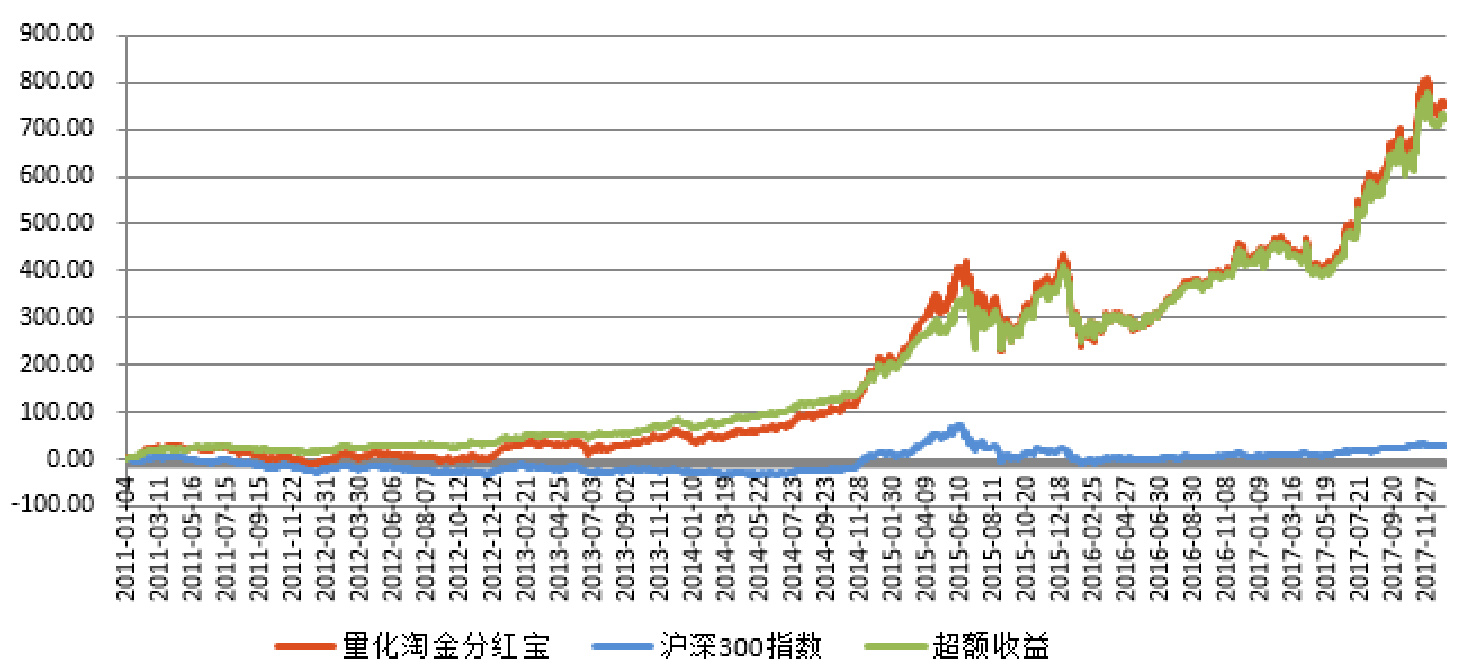
本报告介绍了量化淘金分红宝投资组合,参照价值投资大师John Neff的选股法则,结合A股市场特点筛选低估且高股息率、高现金流和盈利能力的股票。组合由五只股票均等权重构成,周期性动态调整,适合稳健型投资者。历史策略回测显示2011-2017年累计收益率达750.51%,显著优于同期沪深300指数的28.85%,实现稳健超额收益。

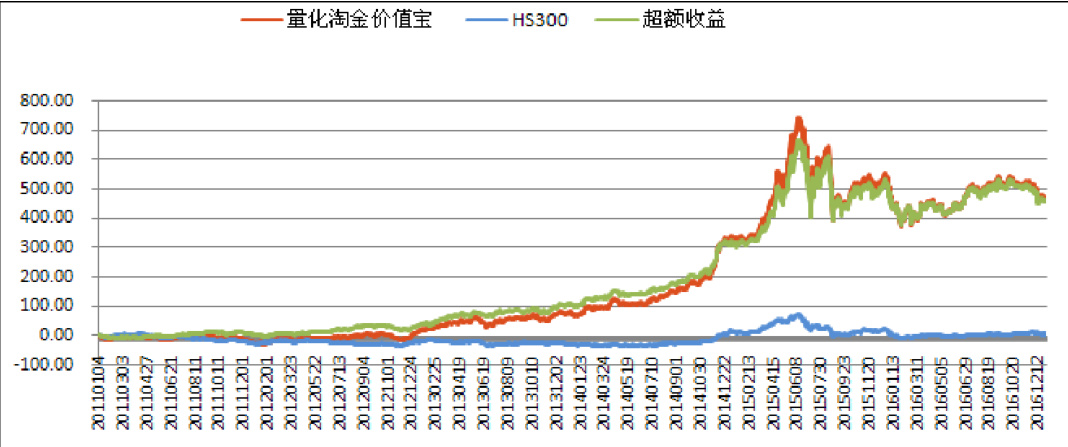
本报告介绍了“量化淘金价值宝”投资组合,该策略结合价值投资与成长投资优势,采用GARP选股法,结合PE、PB、PS等估值指标及营业收入增长率、ROE增长率等成长指标,精选行业内五只股票进行动态权重管理,实现长期稳健超额收益,2011-2016年累计收益率472.46%,远超同期沪深300指数5.81%。
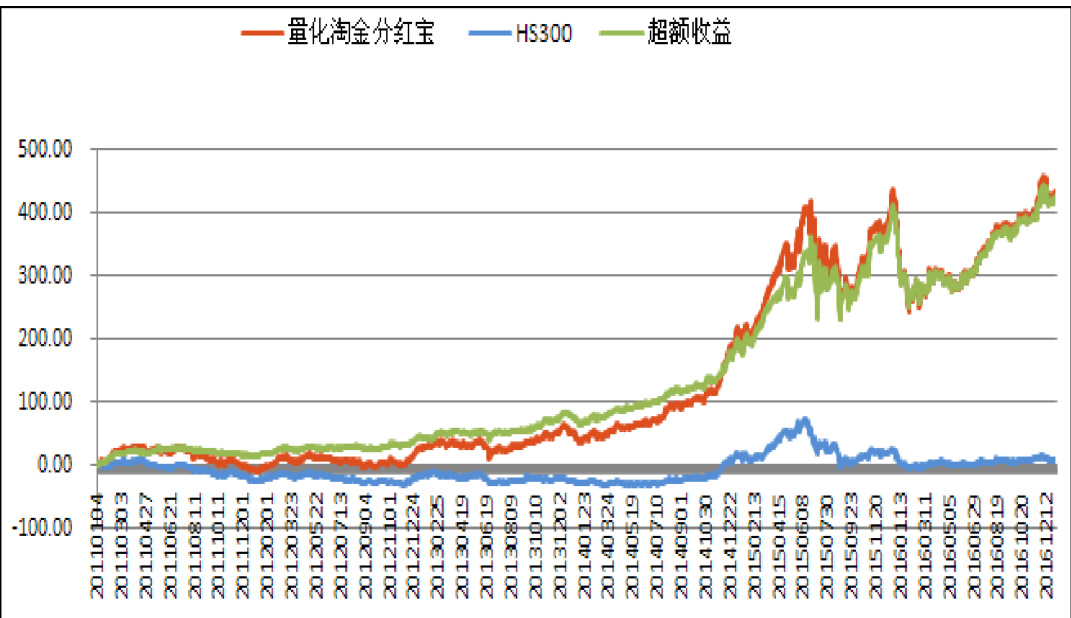
本报告介绍了基于John Neff价值投资法则的“量化淘金分红宝”组合策略,结合A股特点选取高股息率、良好现金流及盈利能力优于市场的低估股票。组合采用五只等权重股票,动态调仓,适合稳健型中长期投资者。历史回测2011年至2016年累计收益达420%,远超沪深300指数,为投资者提供了一种稳健的分红价值量化模型参考 。

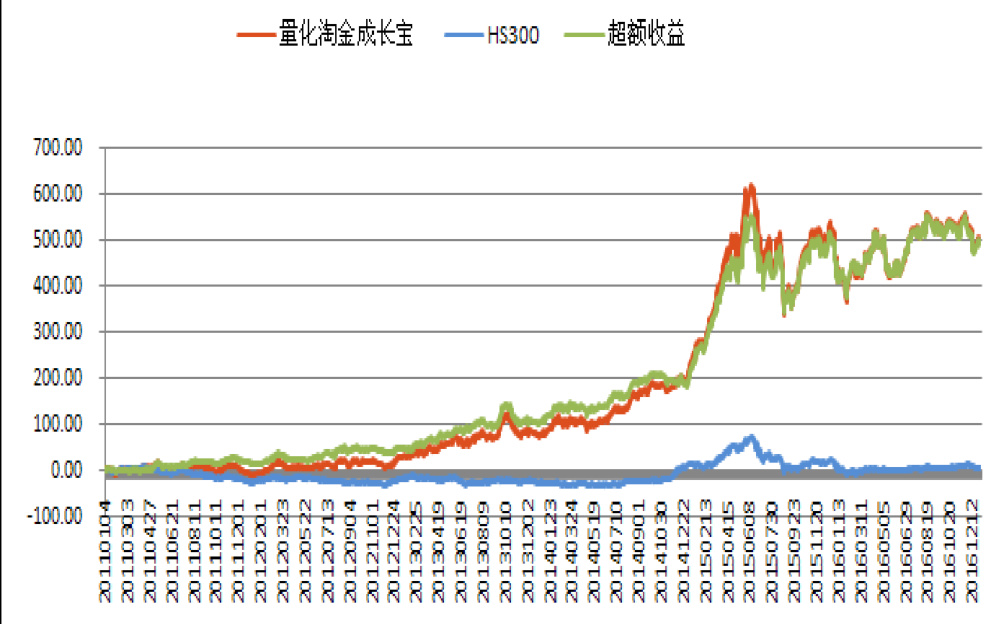
本报告介绍了量化淘金成长宝组合的构建逻辑和运行机制,主要通过筛选盈利稳定且加速成长的成长型股票,目标客户为承受较高风险的激进投资者。策略2011-2016年回测累计收益达506.25%,远超沪深300同期表现,说明策略具备长期稳健超额收益能力。该组合满仓运作,每周固定换股并动态调整个股权重,强调行业分散和风险控制,为投资者提供成长股中短线波段操作的量化解决方案 .

本报告介绍了量化淘金成长宝组合的构建逻辑与运行表现。该策略聚焦于盈利持续且加速增长的成长型股票,采用明确的成长加速筛选条件,结合行业龙头定位以构建投资组合。历史回测显示其长期累计收益超500%,明显优于同期沪深300指数,实现稳健的超额收益。当前持仓结构分散于五只核心成长股,产品适合具有较高风险承受力的中短线投资者,组合操作严格遵守动态权重调整与定期换股机制,并注重风险事件的灵活应对,体现专业严谨的量化投资管理理念

本报告介绍了基于约翰·内夫选股法则的“量化淘金分红宝”投资组合策略,结合A股市场特点,围绕高股息率、优良现金流及盈利能力构建五只股票的等权组合,策略历史回测期间累计收益达419.98%,显著优于沪深300指数,适合稳健型中长线价值投资者 。