2024年两融年度量化专题报告
发表于 2024年11月18日上传于 2025年7月16日
报告基于两融数据,分析了2024年融资余额创近9年新高,融资买入占比持续提升至90%以上的历史高位水平,反映融资资金积极进场。通过六大类因子构建行业热度与风险度模型,测算出银行、公用事业等行业热度较高且风险较低,计算机、电子等行业风险较高。融资资金集中流入电子、非银金融等行业,融资买入活跃度创历史高位,显示市场风险与机会并存,为两融投资提供了量化指引和风险提示。
报告基于两融数据,分析了2024年融资余额创近9年新高,融资买入占比持续提升至90%以上的历史高位水平,反映融资资金积极进场。通过六大类因子构建行业热度与风险度模型,测算出银行、公用事业等行业热度较高且风险较低,计算机、电子等行业风险较高。融资资金集中流入电子、非银金融等行业,融资买入活跃度创历史高位,显示市场风险与机会并存,为两融投资提供了量化指引和风险提示。
本报告系统分析了2024年上半年两融市场的整体表现及细分行业资金流向,指出两融余额较去年略有下降,资金活跃度下降且偏短线操作,行业融资净买入额多为负值,投资偏好集中在少数行业。通过构建基于六大类因子的行业热度与风险模型,研判行业热度与风险状况,发现热度高的行业普遍风险偏低,提供行业配置和风险管理的重要参考依据 。
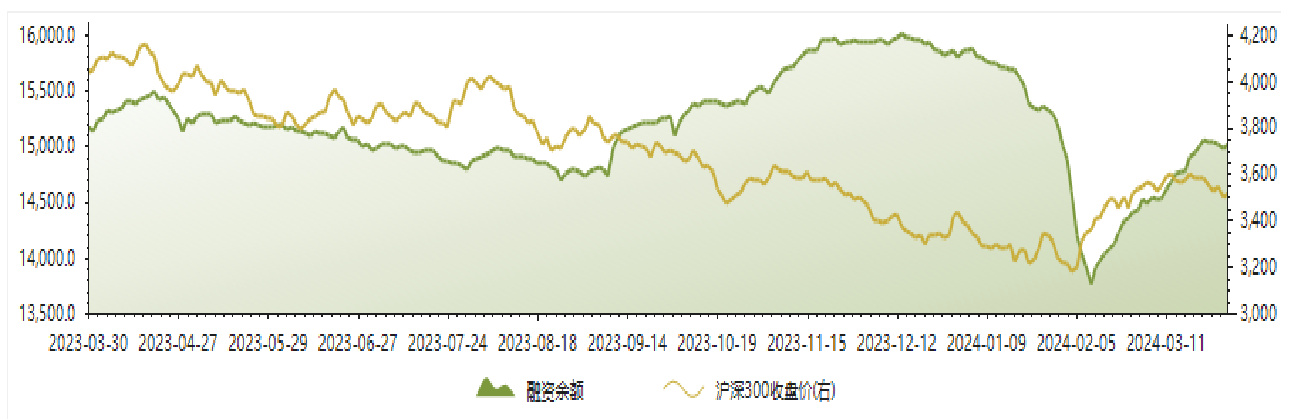
报告通过多视角量化分析两融市场表现,揭示2024年3月融资余额持续增长且融资资金风险偏好提升,行业资金聚焦白马股与电子行业,构建行业热度与风险模型评估行业分布,提示两融投资风险和市场情绪分化 。
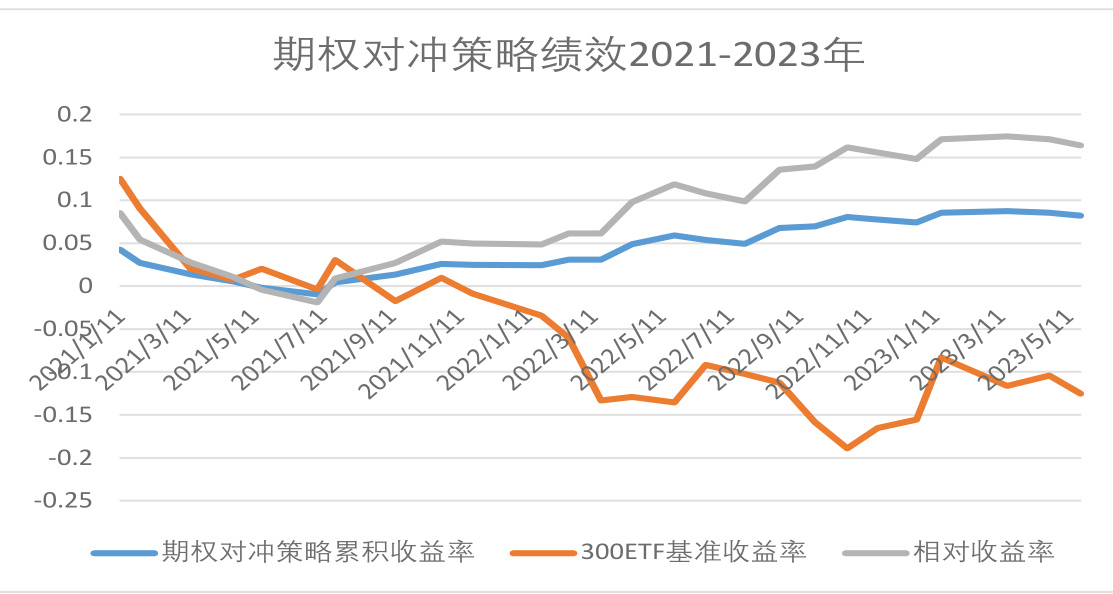
本报告详细介绍基于深交所沪深300ETF股票期权的期权对冲策略,重点讲述等量对冲方法及其凸性效应和希腊字母三维特性,结合2021-2023年历史回测数据对比期权对冲与300ETF现货收益表现,结果显示期权对冲策略在年化收益率、风险和回撤方面表现优异,适合中小规模资金进行风险管理,但需注重期权风险复杂性及高杠杆风险.
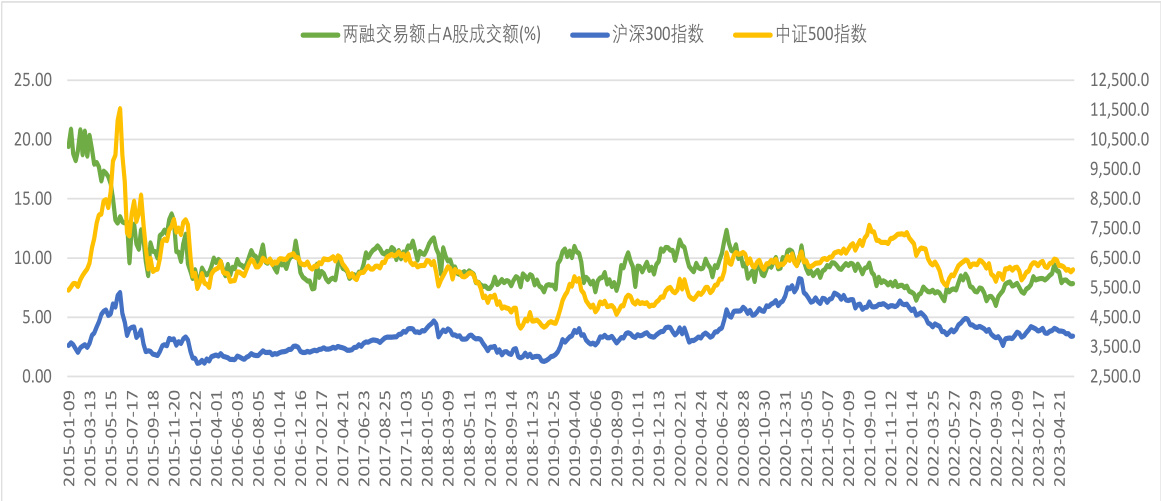
本报告系统分析了2023年前5个月两融市场数据及其对市场情绪与顶底部判断的启示,指出融资余额稳步回升反映市场风险偏好上升,融资买入额占成交额比跌至历史低位反映投机热情低迷,融券余额处于历史低位表明市场不存在明显见顶风险。行业层面,电子、非银金融等行业融资余额领先,ETF融资余额以黄金类及港股ETF为主,科技类ETF交易活跃。报告结合两融指标提供市场阶段性判断参考,提示两融投资风险。
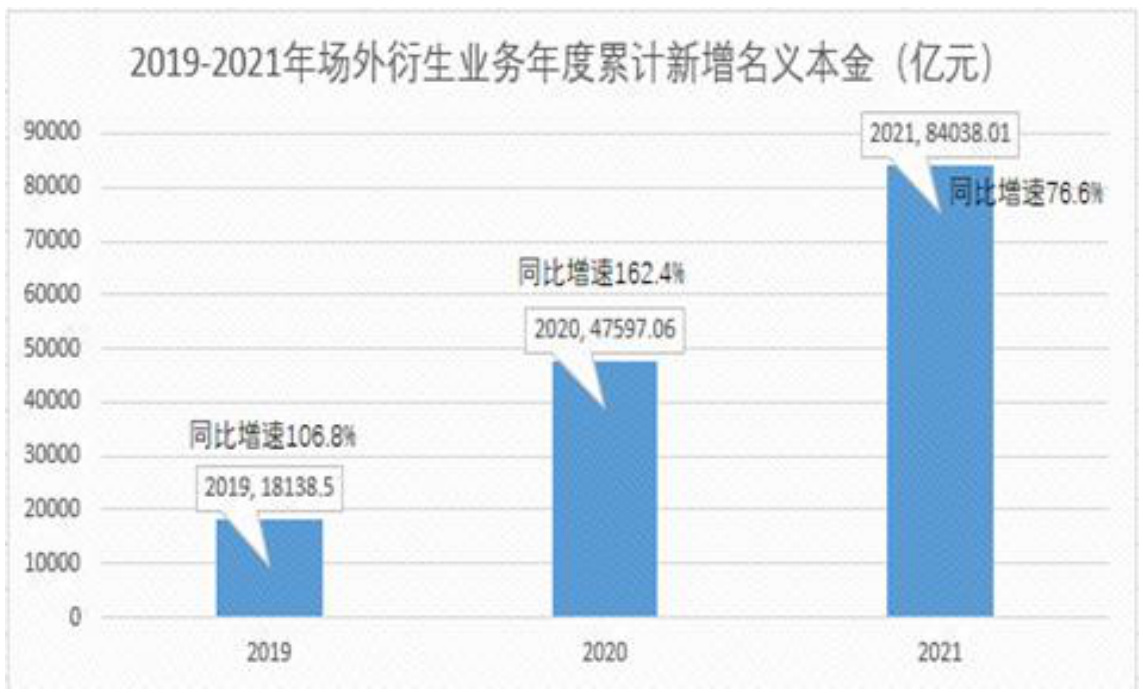
本报告系统介绍了场外衍生品市场及雪球期权的结构与运作机制,分析了雪球期权的收益触发条件及发行方的delta对冲获利方式,结合中证500指数为典型挂钩标的,详细解析其风险与市场监管现状,同时展望了该业务的发展趋势 。
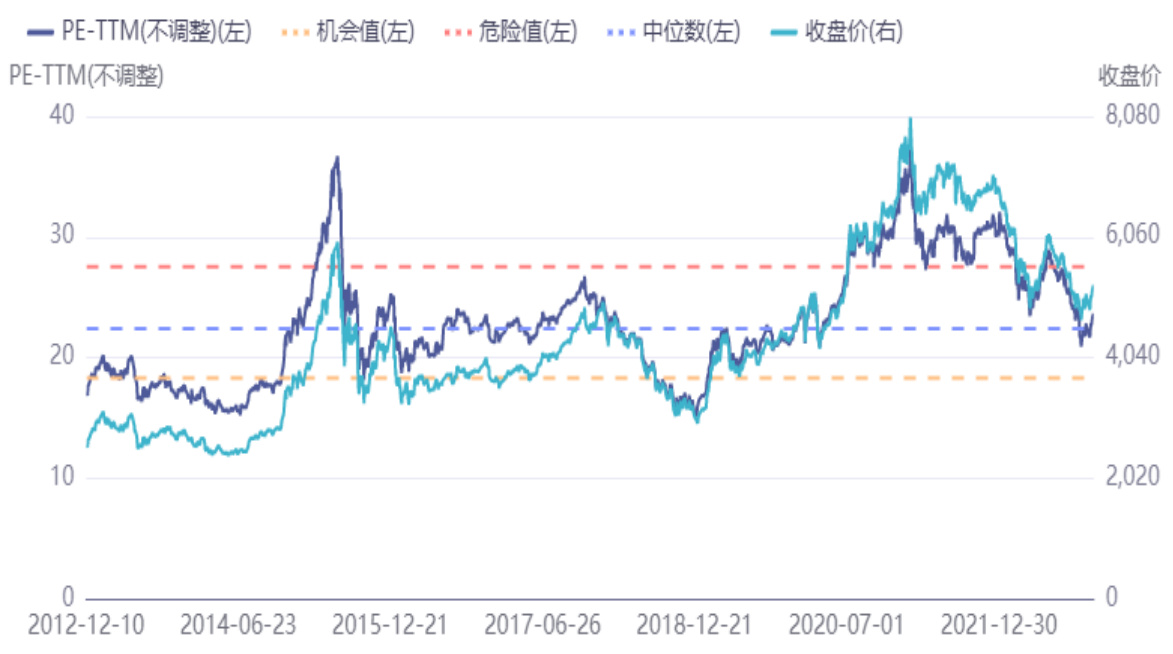
本报告详尽分析了深证100指数成分股结构、行业权重、市盈率估值及历史波动率,发现前20大权重股市值均超千亿,权重最大的行业为电力设备,市盈率处于历史中位数偏上,短期波动率高于上证50指数,期权合约设计与其他ETF期权类似,适合不同行情下的多空策略操作,为期权投资者提供系统的风险提示与标的分析 。
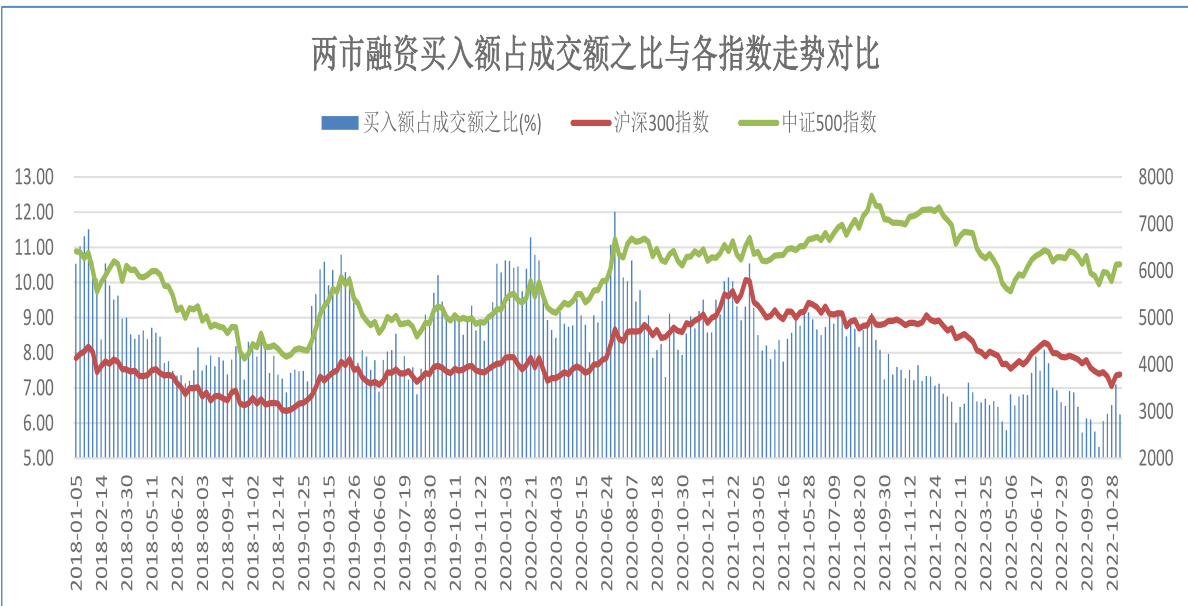
报告基于两融数据及市场指标,系统分析融资买入额占比与指数走势关系,发现高位值跌破10%能有效预测指数见顶。此外,行业资金流向显示有色金属、非银金融及银行值得重点关注。通过多维指标对比历史底部特征,确认蓝筹指数安全边际较高,中小盘指数尚有下跌空间,整体市盈率处历史低位,风险警示明确。
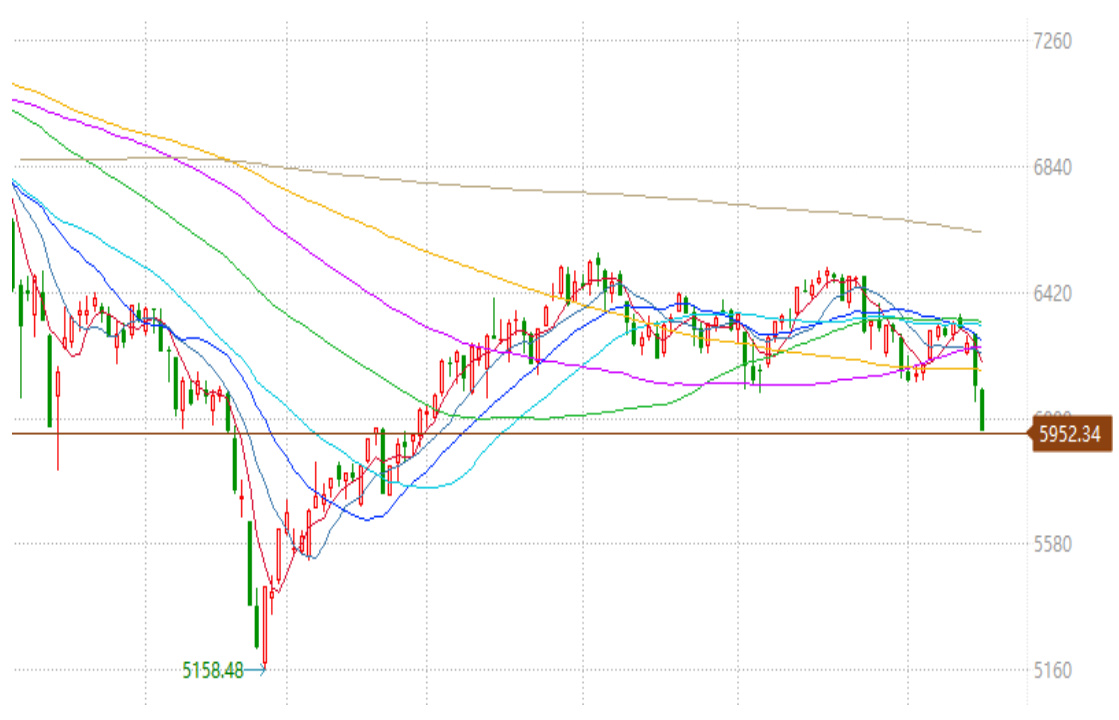
本报告深入分析中证500和创业板指数的成分股结构与权重特征,结合历史波动率和市盈率估值水平,评估其期权合约交易特性。创业板指数权重集中,波动率较高,更适合买方交易;中证500权重分散,估值分位低,期权行权价间距较大,价差组合策略难度较高。整体提示期权为高杠杆品种,投资风险显著。研究为相关ETF期权投资策略提供参考依据
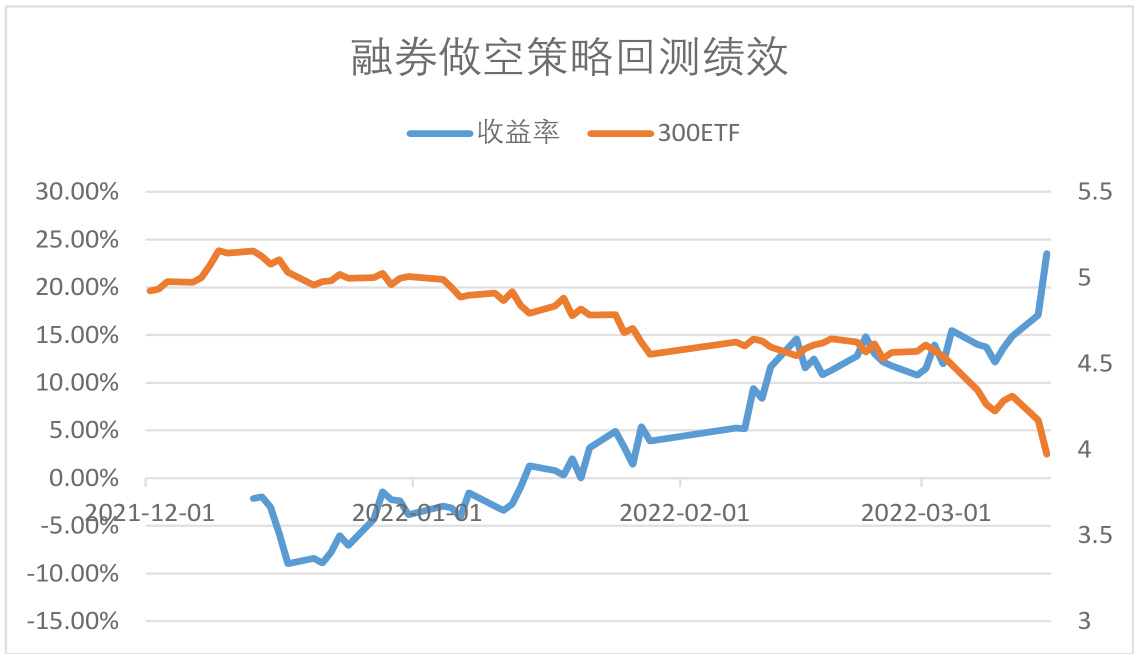
报告分析了2021年末至2022年初两融余额的变化趋势,指出融资余额回落反映市场做多情绪减弱,融券余额下降表示做空资金收缩。重点提出了基于融券的做空量化策略,该策略将动量因子转为反转因子并结合市场情绪与技术指标,3.5个月回测显示收益23.55%,胜率65%,最大回撤8.9%,超额收益显著,具备较强实操价值 。
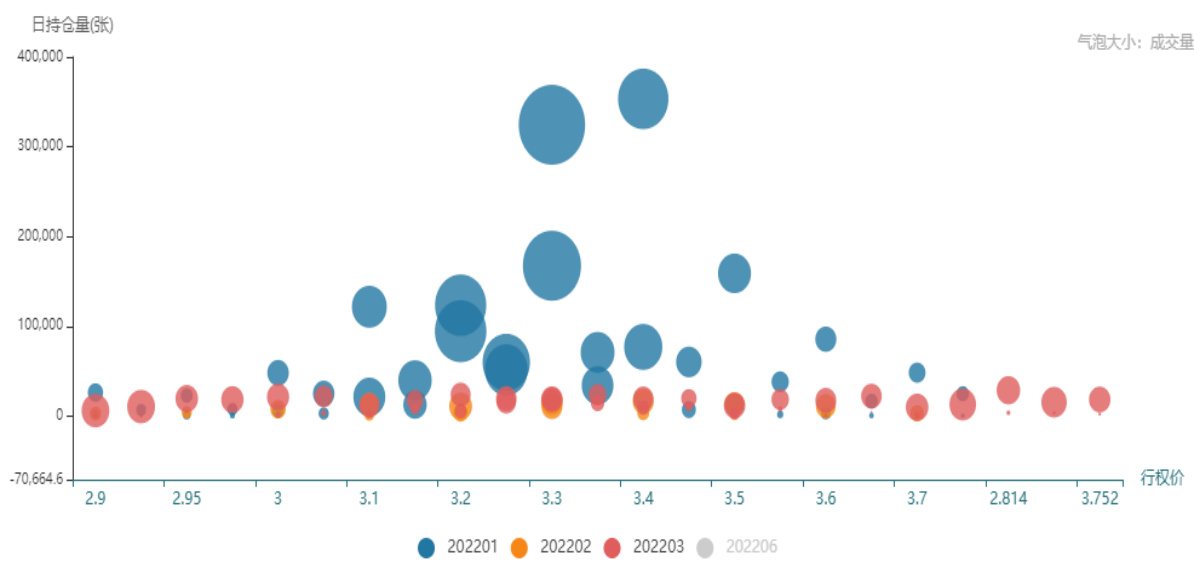
本报告系统分析了50ETF期权市场的持仓结构、成交量、认沽认购比率及其与标的价格的关系,结合历史波动率及隐含波动率期限结构和skew曲线,揭示期权市场的风险偏好及价格压力位。同时推荐了基于牛熊市价差的期权交易策略,12月策略收益率达9.43%。
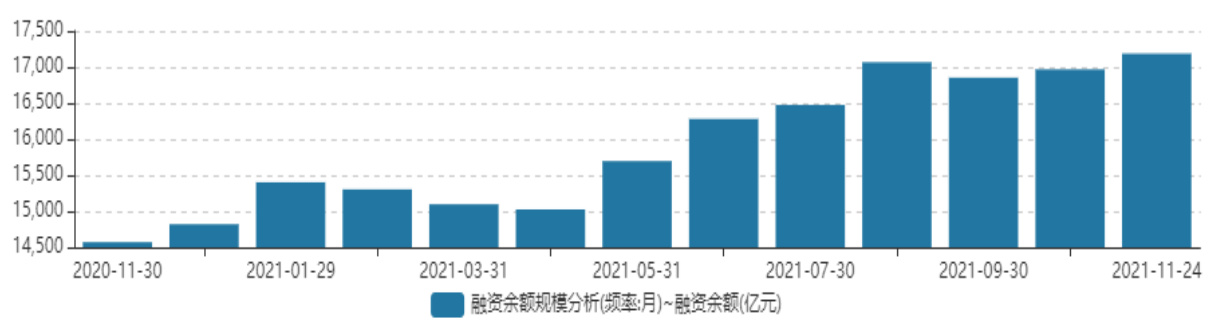
报告系统回顾了2021年我国两融市场的发展态势。融资余额持续增长且月末余额创历史新高,尤其下半年融资规模超过2015年牛市峰值。融资余额增速对市场阶段拐点具有较强预测能力,相关分析显示融资本金主要流入中小盘股票。行业层面,医药生物等行业融资余额规模大,但净买入仅电力设备、有色金属和基础化工超过200亿元。融券余额虽体量远小于融资余额,但政策松绑和机构需求推动融券规模显著提升,且对标海外市场具备3倍增长潜力。报告通过多维度图表详实展现两融余额走势、增速、相关性及行业分布,为市场趋势和风险提供参考 。
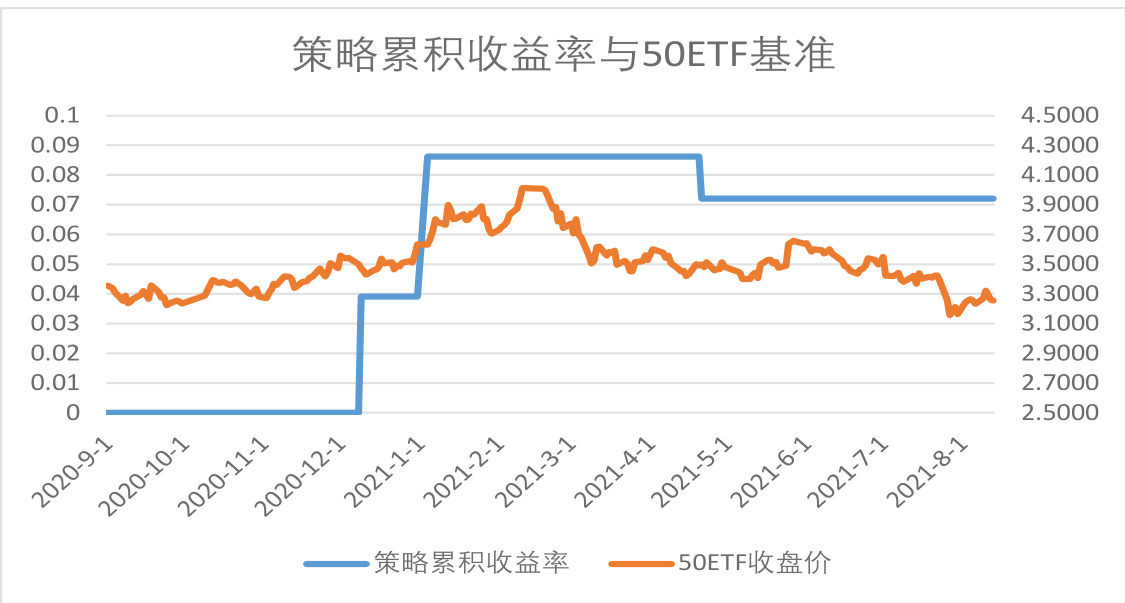
本报告围绕A股市场融资融券数据进行详细分析,重点关注融资买入额占成交额比例的高位对价格顶部的预测作用,构建基于该因子及MACD的交易策略,实现过去一年策略超额收益10.23%、最大回撤仅1.3%且胜率达66.7%。
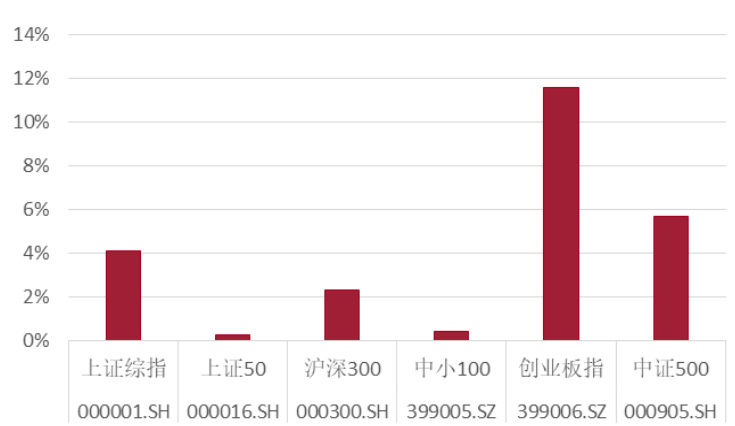
报告回顾2021年上半年A股和大宗商品表现,创业板涨幅优于其他宽基指数,大宗商品整体上涨显著,股债市场表现趋于均衡;展望下半年市场,预计A股震荡攀升,大宗商品仍保持结构性机会,特别关注黄金资产的滞涨阶段配置价值,风险主要来自政策环境不确定性 。
本报告系统梳理价值投资派的经典估值体系,涵盖格雷厄姆成长股评估法、贴现现金流法及PB-ROE模型,并结合行业杜邦分析深入探讨ROE分解及其影响因素,为理解价值投资的估值逻辑提供理论和数据支持。
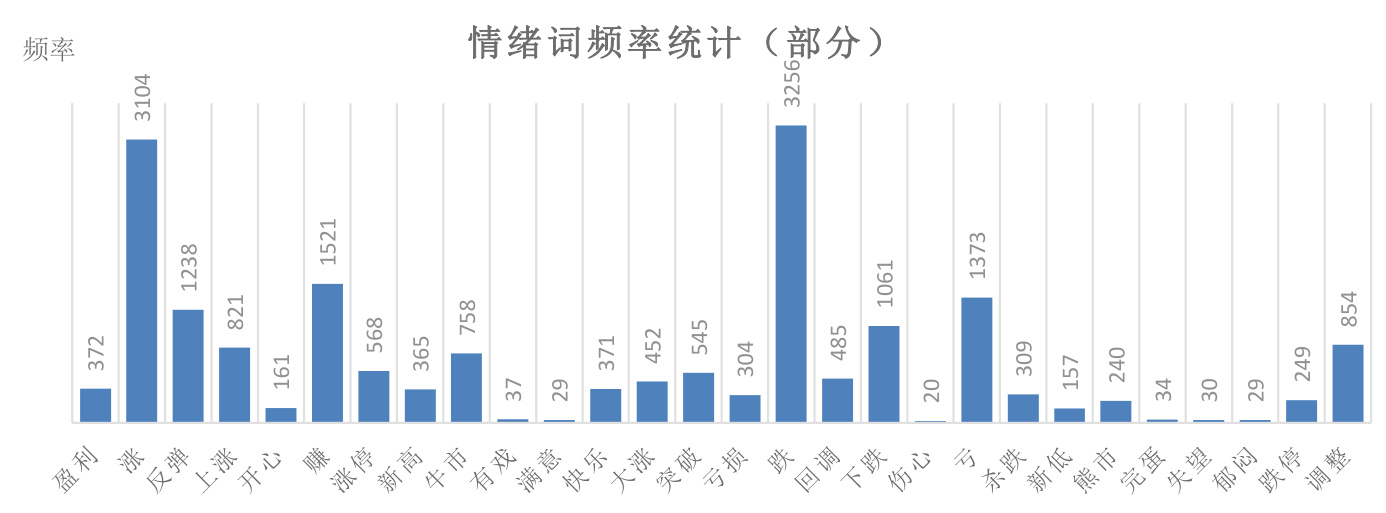
本报告基于过去一年xx股吧正文及评论数据,通过文本情感分析构建股市情绪指标,结合情绪词频与情绪分数模型,揭示情绪分数与上证指数呈中度正相关。报告构建了以N日加权移动平均平滑的情绪指标交易策略,回测显示策略收益36.78%,跑赢基准3个百分点且最大回撤仅-2.72%,验证情绪指标对股市择时具有一定参考价值 .

本报告深度解析美股投资大师威廉•欧奈尔的CAN SLIM选股法则,结合基本面、技术面和资金面构建量化选股策略。关键在于先通过M1-M2剪刀差指标判断市场趋势,再结合各因子筛选个股。基于2018年-2021年期间的回测,策略实现年化收益高达49.77%,显著跑赢基准且夏普达到1.69,最大回撤在26.73%以内。策略覆盖多行业,持仓以日常消费、信息技术、材料等为主。同时,报告对股价底部形态进行技术面解析,强调形态识别的概率性质。该量化策略在实际应用中具有显著的超额收益和风险控制效果,值得关注与研究
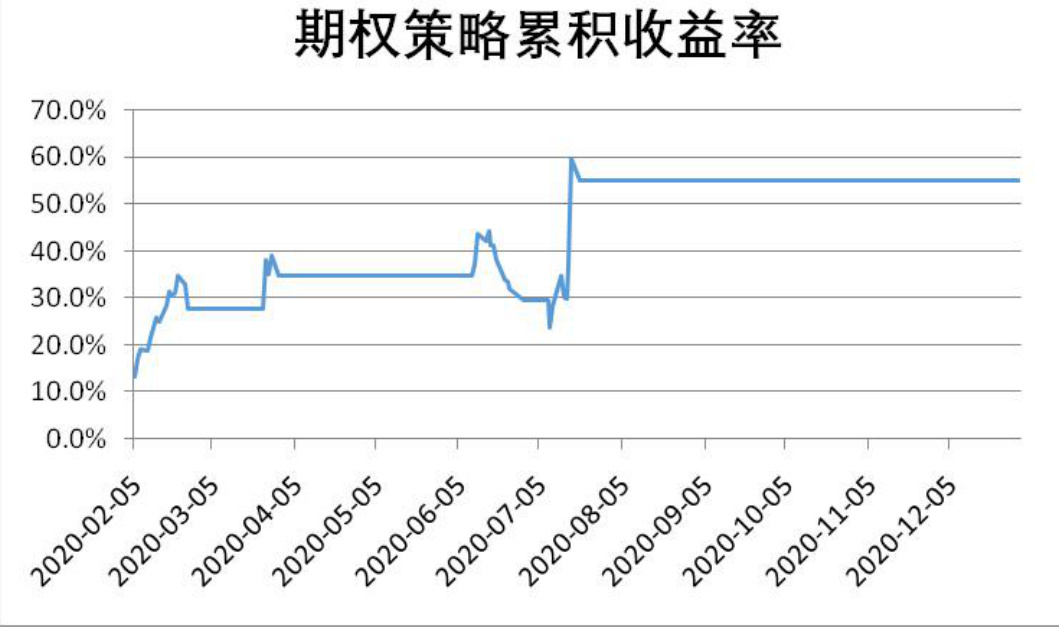
本报告系统介绍了期权希腊字母基础知识、持仓量CPR指标及其与标的价格的相关性,重点讲解基于持仓量CPR指标的期权合成期货策略构建方法与实战应用。策略回测显示,合成期货策略具备年化收益55.1%、75%胜率和5.1%最大回撤,体现出较高的风险调整收益,适合期权交易初学者和机构投资者应用