商品基本面量化框架系列一:单品种预测体系
发表于 2024年12月26日上传于 2025年7月16日
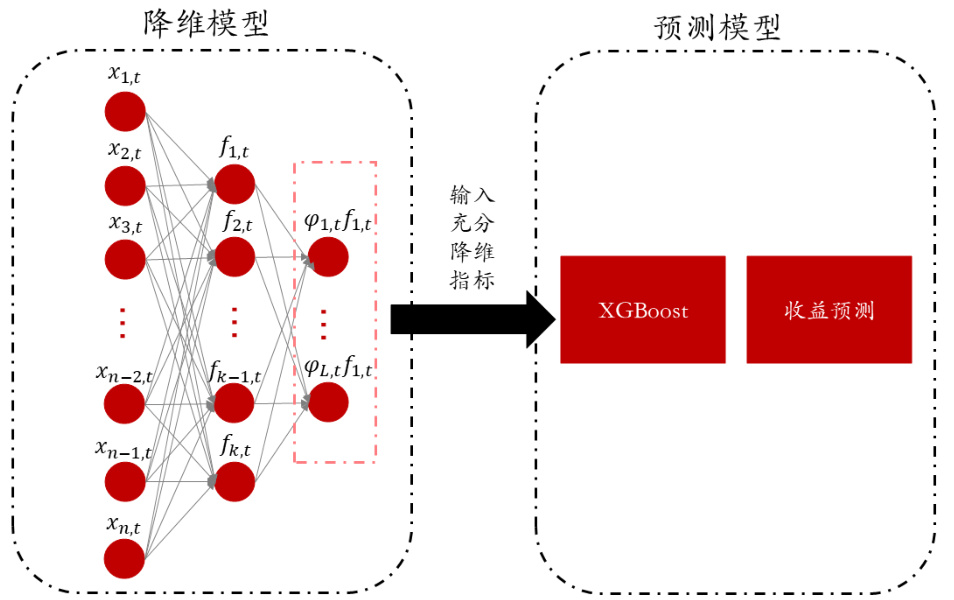
本报告系统构建了商品单品种基本面量化择时框架,涵盖基本面指标清洗、特征提取、程序化筛选及基于充分降维与XGBoost模型的多周期预测,实现对螺纹钢、原油、生猪、黄金和铜五品种的短、中、长周期有效择时,验证了基本面与量价结合提升策略性能的显著性,年化收益与夏普比均有改善 。
本报告系统构建了商品单品种基本面量化择时框架,涵盖基本面指标清洗、特征提取、程序化筛选及基于充分降维与XGBoost模型的多周期预测,实现对螺纹钢、原油、生猪、黄金和铜五品种的短、中、长周期有效择时,验证了基本面与量价结合提升策略性能的显著性,年化收益与夏普比均有改善 。
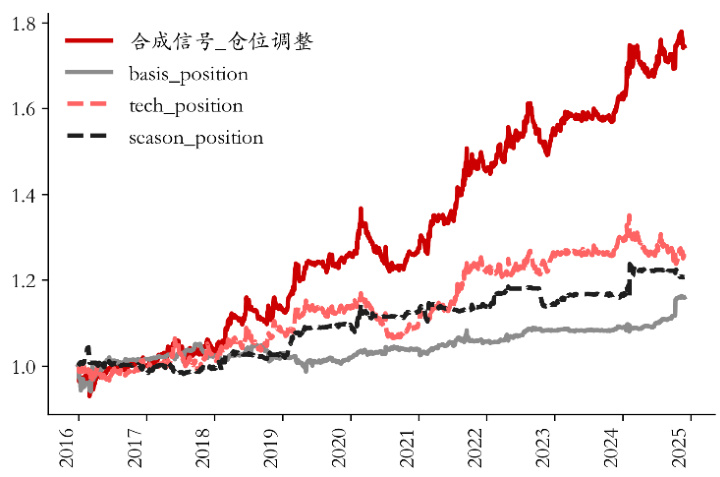
报告研究了股指期货跨品种多空套利,发现基差(展期收益)、风格动量与大小盘季节性三类信号均能为跨品种套利贡献收益,并通过波动率中性与横截面/时序两类构建方法提升策略稳健性,最终合成信号在2016年以来对IC/IF组合年化约10.3%,多策略合成年化约8.5%,夏普显著改善
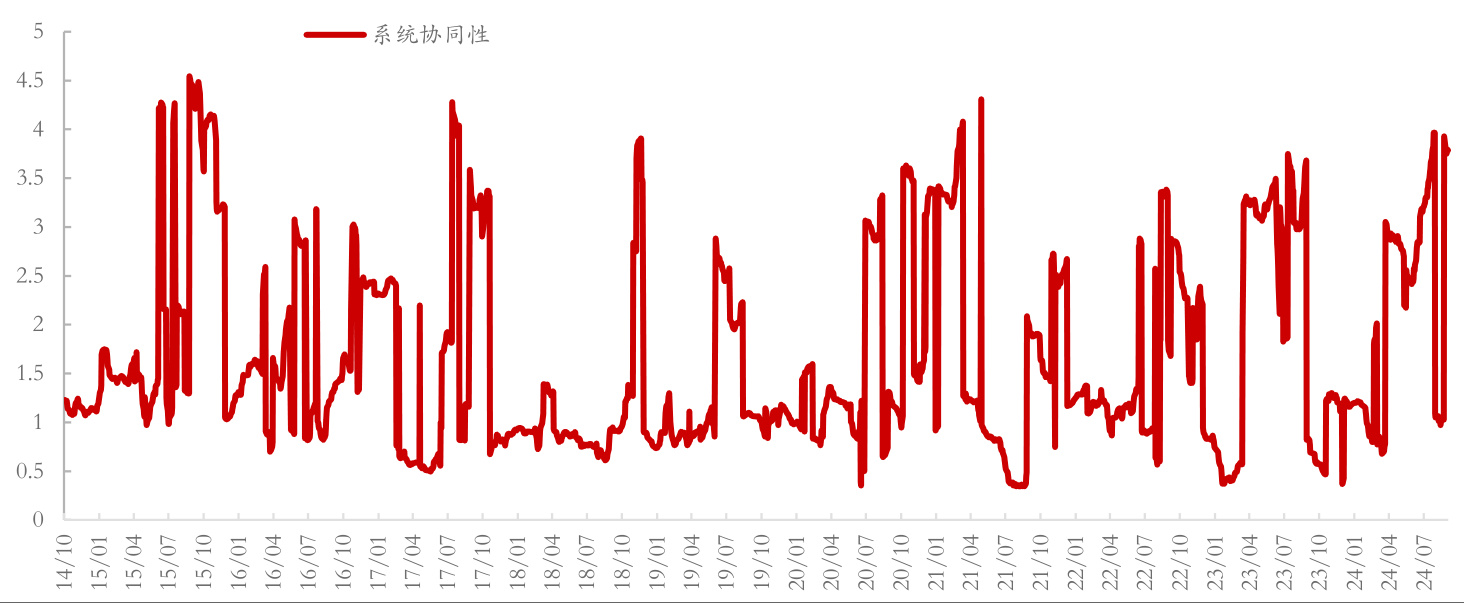
本报告以螺纹钢、热轧卷板、铁矿、焦煤和焦炭五个期货品种构建的黑色产业多变量系统为研究对象,利用整合信息分解框架(ΦID)分析系统协同性,捕捉高阶协同信息以识别产业链内变盘点。实证测试显示多数情形下胜率超过50%,热轧卷板和焦炭胜率最高分别达62%及61%,波动周期分别反映产业链上下游的价格传导特征,确认了高阶相互作用在期货择时中的有效性。
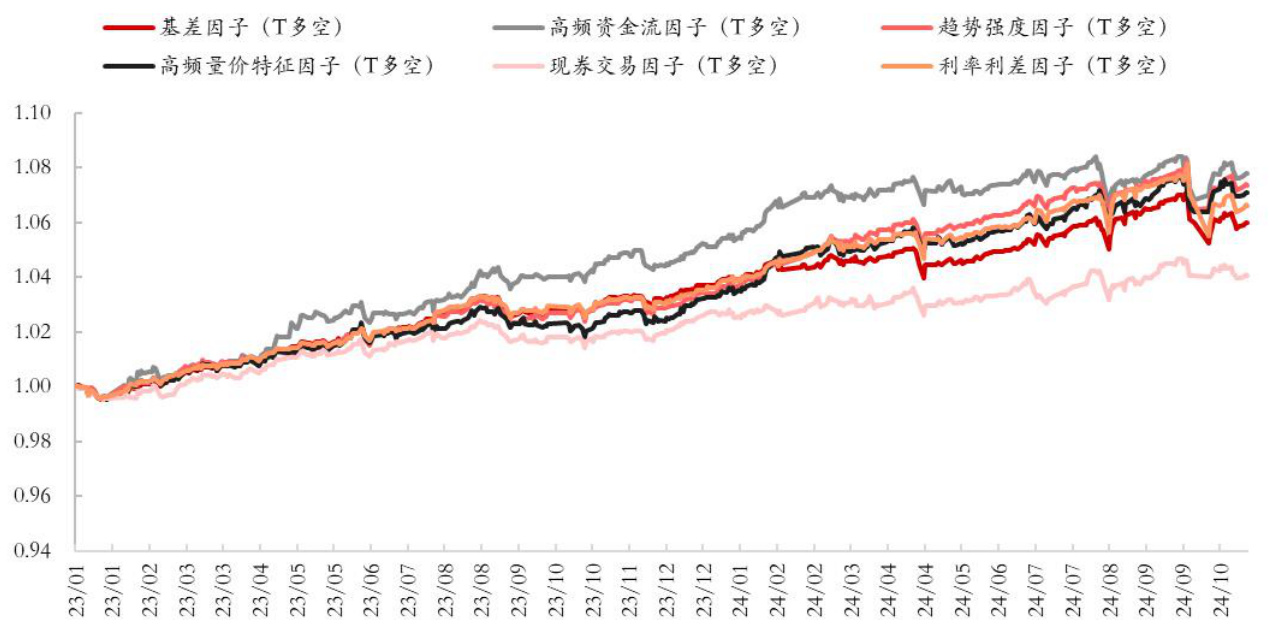
本报告围绕优化国债期货基差因子展开,通过剔除CTD切换影响、基于活跃券均值和跨期价差指标等方法提升基差因子有效性,结合滚动窗口动态因子筛选框架,细化后的多因子策略在不同品种国债期货上均表现稳健,夏普率和收益率普遍提升,验证基差因子对国债期货择时和套保交易的重要价值

本报告基于整合信息分解框架ΦID系统地量化分析股债之间的高阶相互作用,通过计算协同信息序列捕捉股债的系统协同性变化,并利用斜率变化识别变盘点实施择时测试。实证显示,股债协同信息的择时胜率最高超过60%,沪深300和十年国债的波动周期存在差异,测试结果支持高阶非线性相互作用在金融择时中的应用价值。
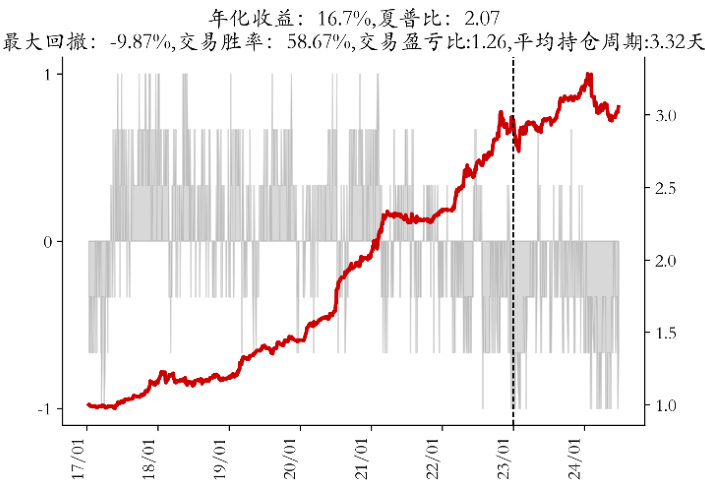
报告构建了股指期货日间时序择时策略的因子化框架,涵盖期货量价因子、指数和成分股技术指标、基本面扩散指标及市场风格资金面指标等。采用单因子等权、多因子OLS和Xgboost模型,在沪深50、沪深300、中证500、中证1000等四指数上进行训练和样本外验证,均表现出较稳健预测能力与策略回测业绩。因子筛选注重控制相关性和夏普指标以降低过拟合风险,多因子模型采用递归特征消除和交叉验证调参,实现了良好的收益和风险平衡
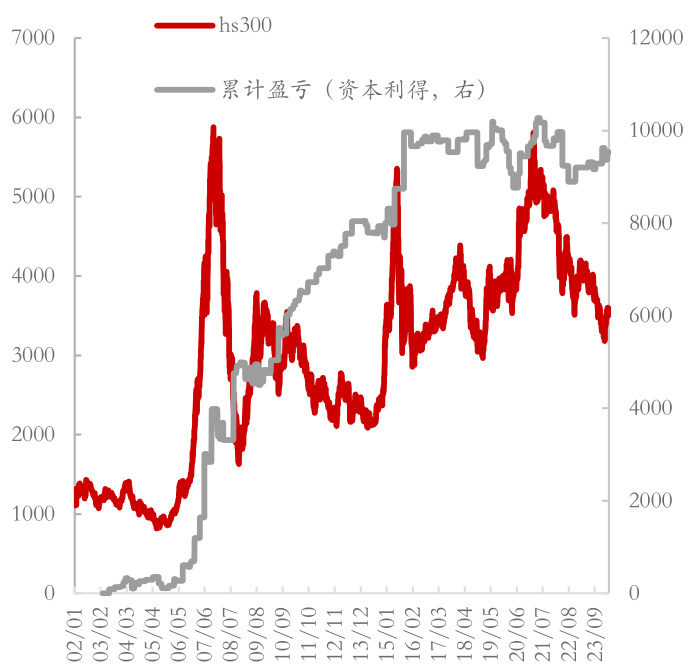
本报告基于复杂系统幂律分布特征构建金融资产择时模型,利用Kolmogorov-Smirnov统计量及其斜率变化识别市场变盘点,对沪深300、国债、布伦特原油和美元指数进行实证测试,模型在多数情形下获正收益,部分胜率超过60%,验证了金融市场的复杂系统性质,为多资产日度择时提供有效方法。
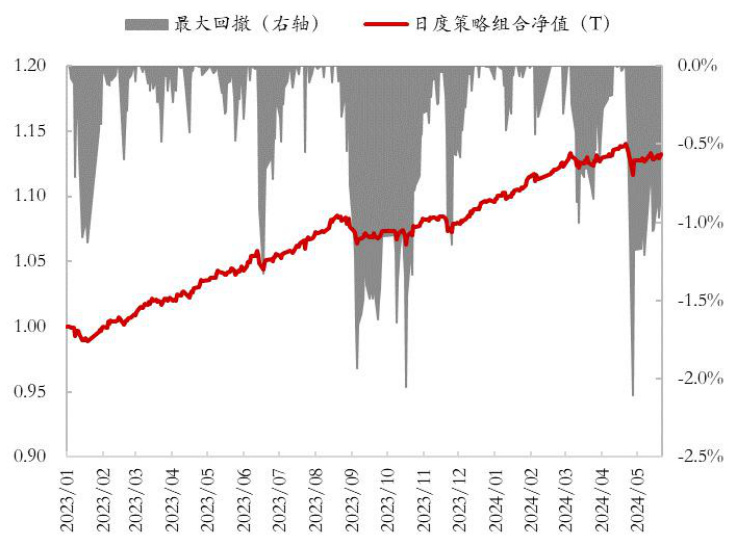
本报告围绕国债期货量化择时策略,重点扩展中高频因子池,涵盖基础低频、Level2逐笔数据、趋势强度及高频量价统计四类因子。基于线性模型筛选因子构建多因子策略,研究日度、尾盘、开盘缺口及日内因子信号对国债期货价格变动的预测能力。实证表明五年期国债期货策略表现最佳,样本外夏普率最高达2.54,策略整体稳健且无显著衰减。报告详细展示因子构建、样本外表现及多因子策略回测结果,为国债期货中高频量化择时提供理论和实证支持
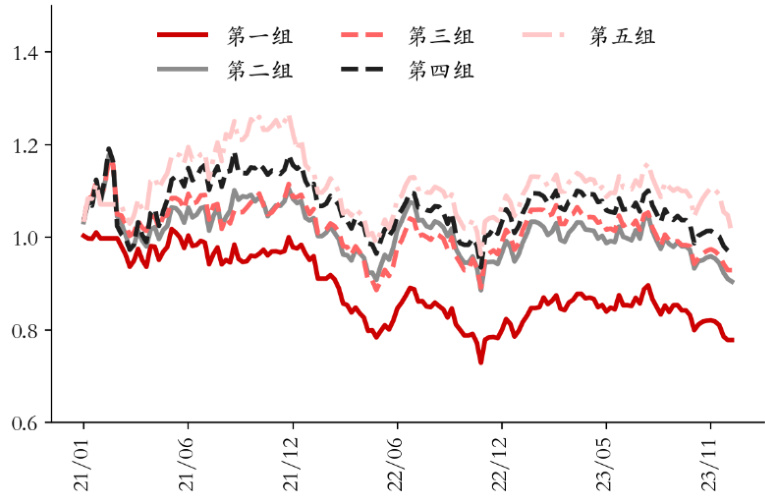
本报告基于成熟的股票多因子,深入测算私募基金产品业绩的持续性,并提出通过参数化线性回归指标和非参数化列联表指标增强一年动量选基因子。研究发现,量化私募基金存在明显的动量效应和业绩持续性,可通过半年调仓周期构建选基组合,显著提升FOF组合收益和稳定性,特别在1000指增选基域下增强效应最为显著 。
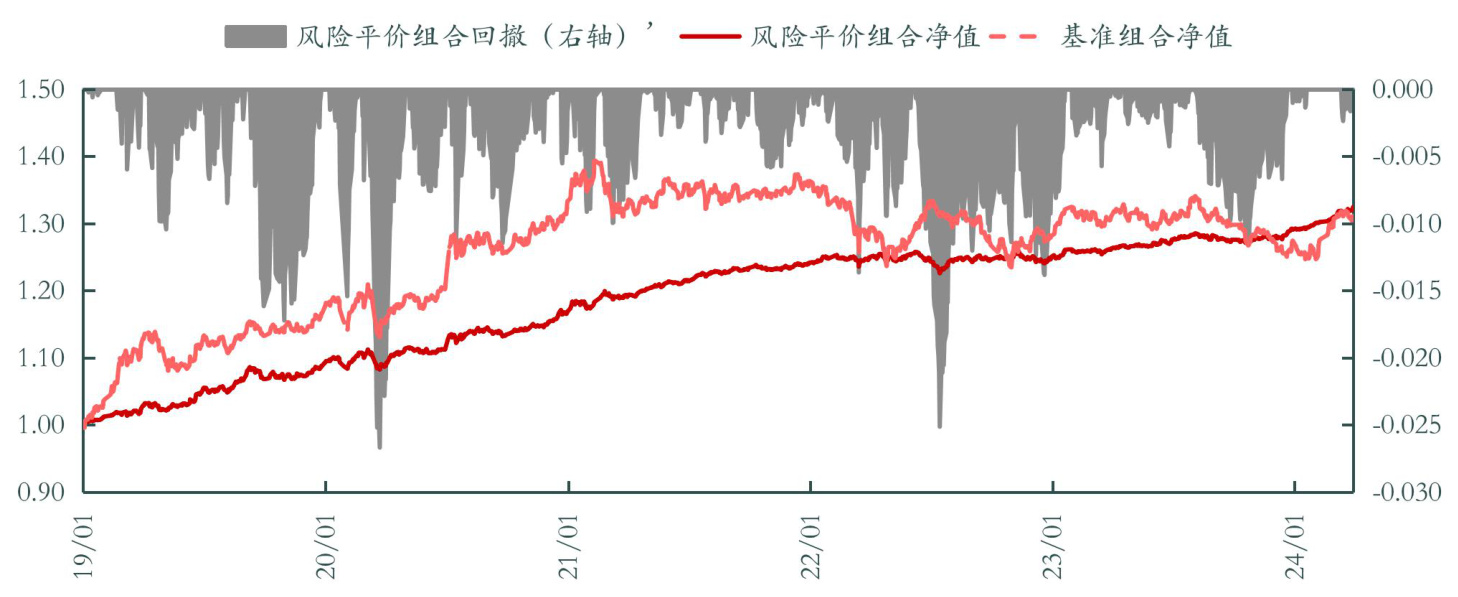
本报告运用沪深300、中证500等股票指数,中证国债、金融债等债券指数以及多类商品期货指数,构建复制增长、通胀、信用、利率宏观因子的资产组合。通过对基准宏观因子进行对称正交处理消除共线性,利用资产收益滚动回归估计因子载荷,并结合风险平价与组合优化方法构建多因子风险配置组合。回测结果显示,风险平价组合年化收益近5.77%,波动率2.64%,并通过投资时钟状态调整权重提升收益,实现稳健、平衡和进取三类风险配置增强策略,显著优于基准组合,展现较强的风险调整后表现和较低的最大回撤,适合精细化宏观风险管理与资产配置参考
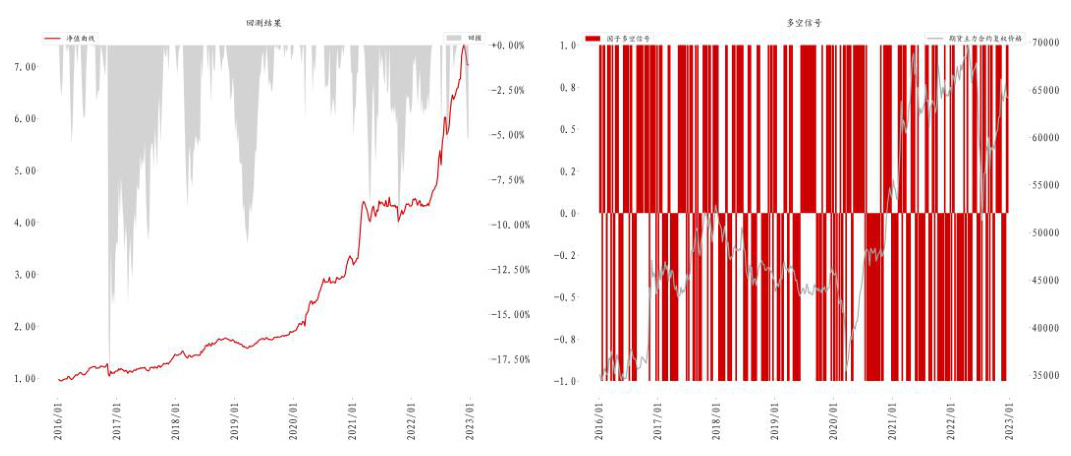
报告基于东证期货商品基本面量化策略,利用Facebook开源的Prophet时序预测模型及模式识别方法,优化基本面因子预测并引入模式识别机制,动态判断价格走势是否由基本面驱动,切换量价模型信号生成。优化后,模型年化收益率提升至31.69%,夏普值1.79,最大回撤18.71%,样本外表现稳健,提升了策略的解释性和实用性,具备较好的多品种推广潜力
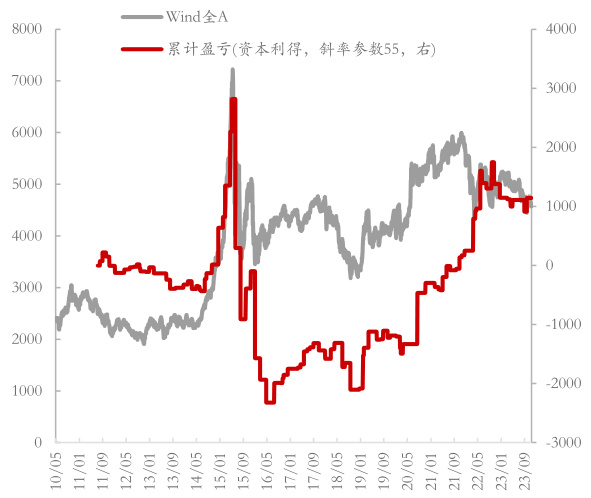
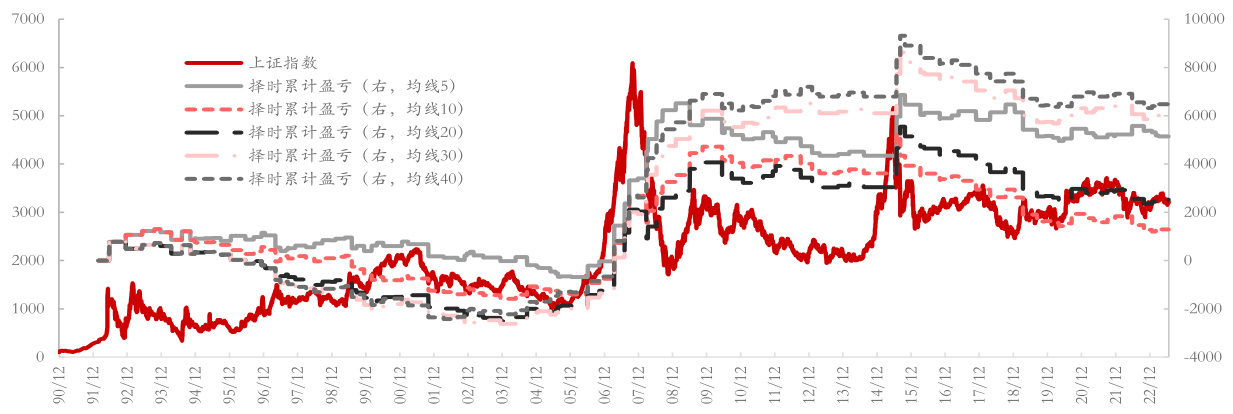
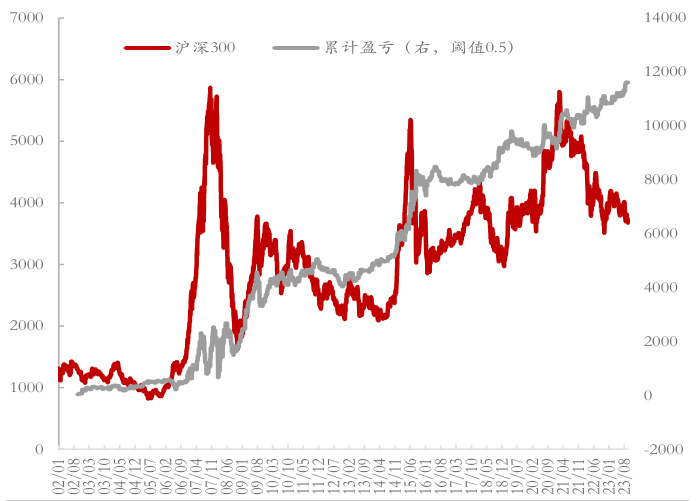
本报告基于复杂系统本征微观态方法,借鉴统计物理学相变与临界现象理论,构建金融资产涨跌的择时模型。实证测试包含股票指数及商品期货多个板块,发现本征微观态比值时间序列具有显著周期特征,能有效捕捉变盘点,胜率最高达69%。主要标的累计盈亏曲线多数呈现上升趋势,验证了模型的择时能力。未来将继续深化该方法在金融复杂系统中的应用 。
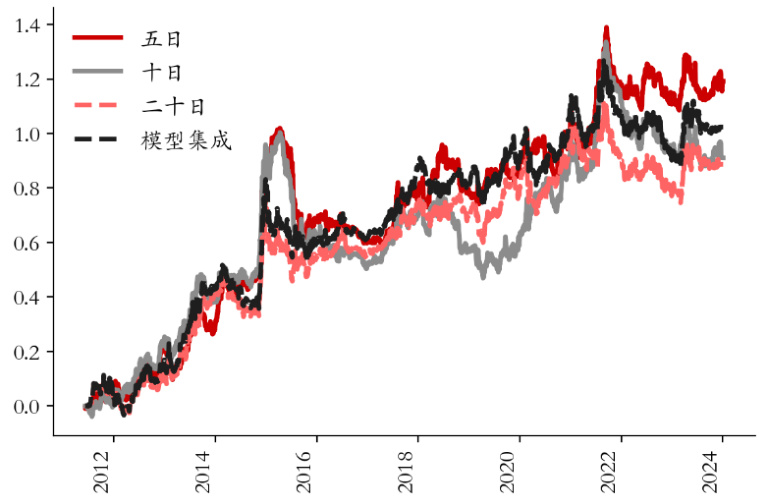
本报告围绕ETF被动指数化投资趋势,基于66个成分股和指数特征构建深度学习截面打分模型,以回归后的Alpha作为目标变量,通过前馈网络预测ETF标的指数表现,在不同ETF标的池内进行滚动回测,展示短周期调仓及模型集成的超额收益优势,股票型和主题指数ETF池超额收益显著,波动率倒数策略有效控制组合风险,模型预测能力在样本外验证中表现稳健
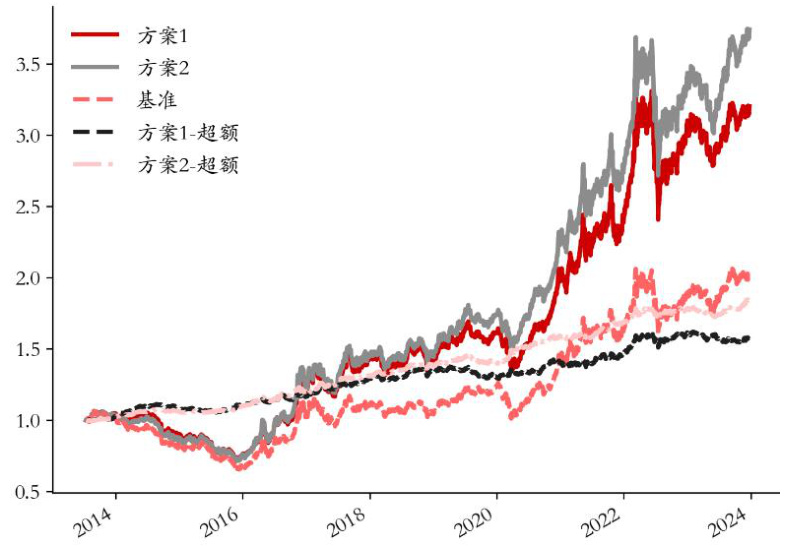
本报告围绕中证商品指数建构与复制,深入分析其作为跨交易所商品宽基指数的投资价值,包括与其他资产的低相关性、领先于PPI通胀指标以及稳定展期收益。基于复制的日度权重数据,提出基于多种商品因子(期限结构、仓单、期现等)构建的两种增强方案,结合行业划分、权重限制的优化,复合因子组合带来年化5%-7%的超额收益,夏普比率达1-1.7,展示指数化商品投资的潜力和CTA市场的融合趋势
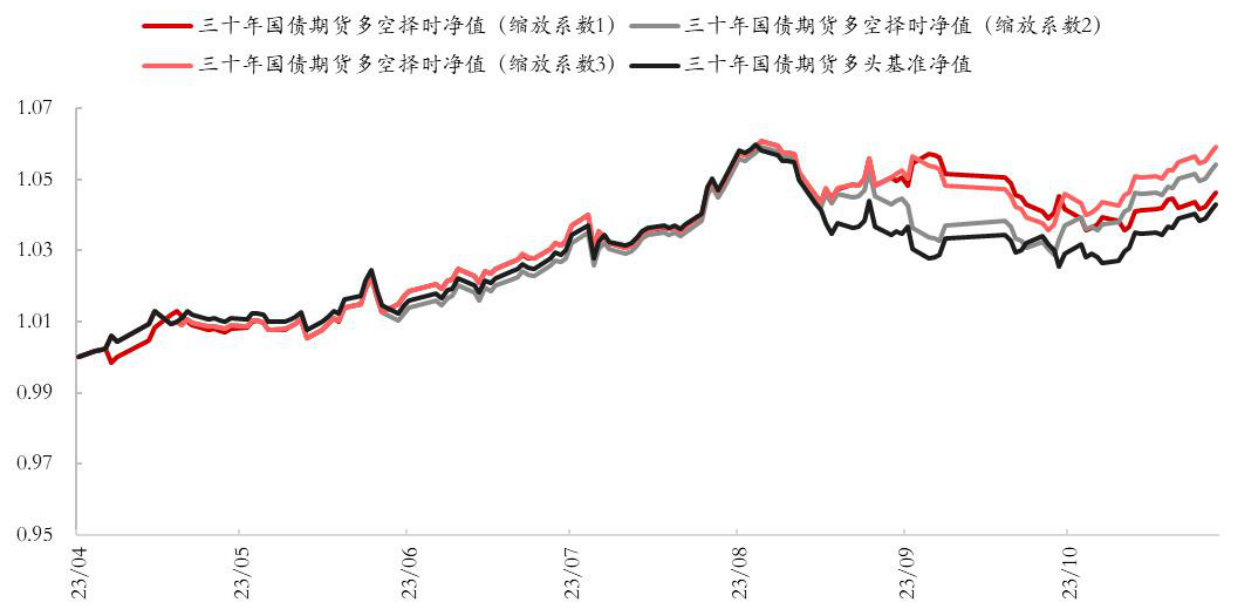
报告基于2006年至今的债券净价和基差变化数据,采用回归树模型预测三十年国债期货价格,构建多空择时策略。多组训练集分别生成模型,样本外年化收益达5.1%-10.8%,夏普率最高3.21,最大回撤控制在2.4%以内。实测策略多空信号有效,采用单倍固定缩放系数的模型表现更优,充分反映了三十年国债期货的趋势效应和择时潜力
本报告基于Stavros K. Stavroglou等人提出的暗因果关系理论,采用符号动力学和相空间重构的模式因果算法,实证分析了股指、国债、商品和外汇市场的多元资产因果关系。通过计算正向、负向及暗因果强度,验证了因果配对的预测能力,测试胜率多超过50%,标普500与沪深300因果配对胜率最高达57%。研究发现因果关系动态变化,暗因果作为隐藏动态结构指标,提升了复杂系统的理解和预测,验证了产业链和跨资产间逻辑关系的有效性,为金融复杂系统中的因果研究提供了实用框架和投资参考 。

报告基于国债期货与不同久期利率债底仓标的收益率滚动相关性,提出择品种对冲策略,通过选择与底仓标的短期收益率相关性最高的期货品种进行对冲,实现对冲效果优化。回测显示,择品种配置显著提升卡玛比率,1-3年国债指数择品种对冲年化收益率达2.17%,最大回撤仅-0.55%,展示策略稳定性和优异风险收益表现
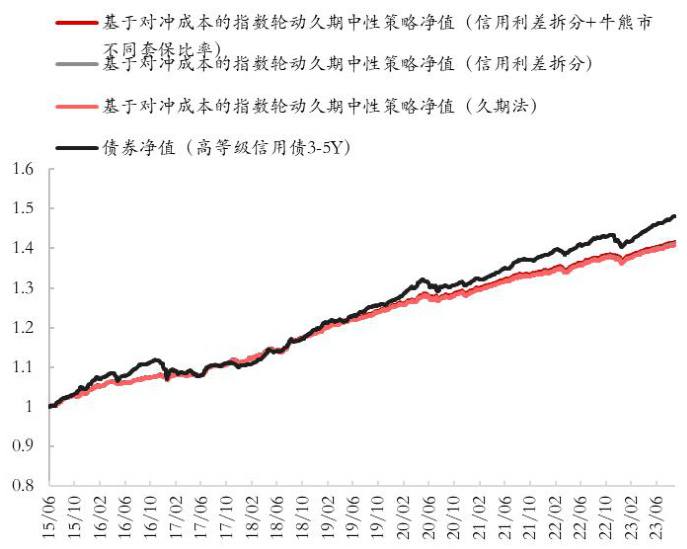
本报告构建了基于国债期货对冲压力指数的信用债久期轮动中性策略,通过结合信用债久期轮动和国债期货对冲,以信用利差与基差成本作为调控信号,实现收益风险比显著优化。策略覆盖2015年至2023年,年化收益约4.55%,最大回撤仅1.28%,显著优于基准指数,并通过牛熊市信用利差拆分进一步优化对冲比率控制组合风险,具备投资实用性和风险缓释能力
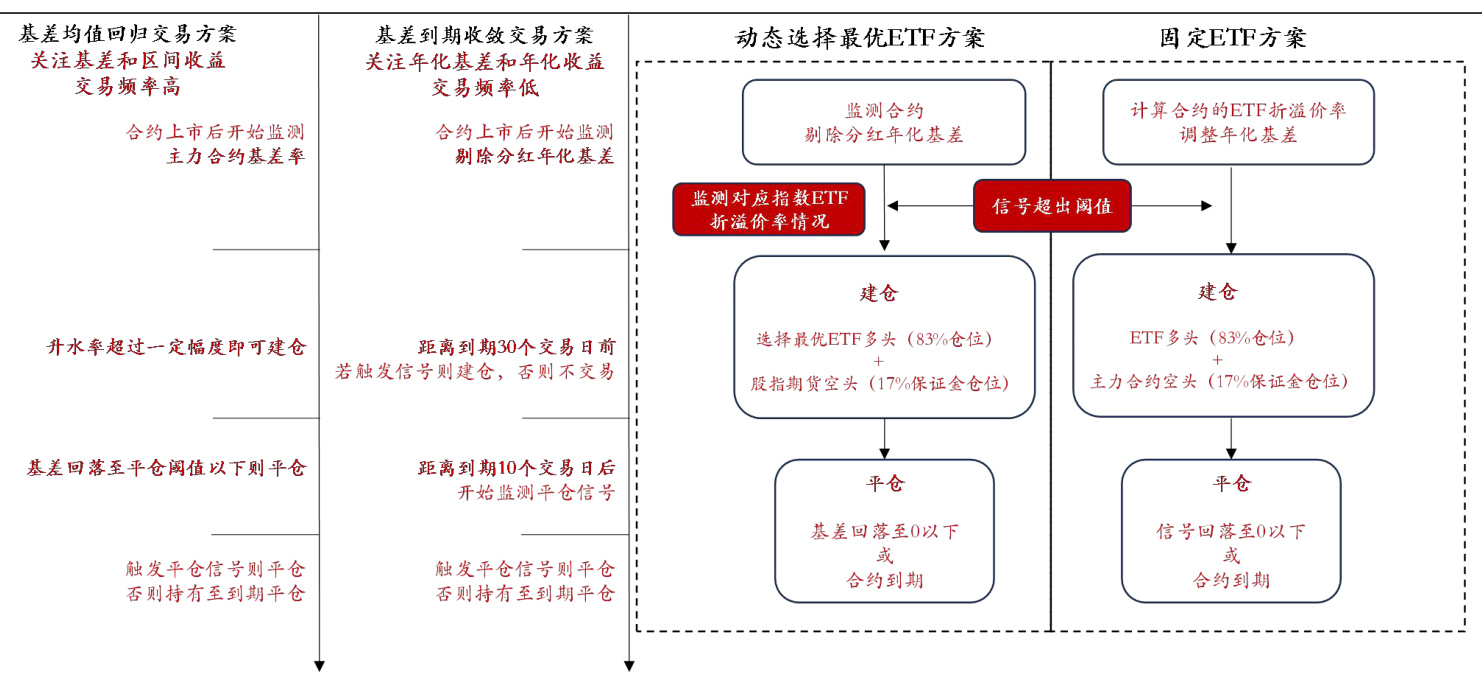
报告针对2023年以来股指期货常态化升水现象,提出基于股指期货与ETF的两类无风险基差套利策略:基差收敛策略与基差均值回归策略。基差收敛策略适合升水率高且交易频率低的IH、IF合约,年化收益3.8%-5.8%左右,交易胜率接近100%;基差均值回归策略适合IC、IM这类基差频繁围绕0波动合约,交易频率高,年化收益可达10%以上。报告还探讨不同ETF选择策略对套利收益及风险的影响,验证了动态选择ETF和固定ETF两种方案的优劣。大量回测数据和各类流动性ETF的基差调整图表展示了策略的稳健性和收益特征。报告最后指出,ETF折溢价调整对基差套利信号有显著影响,基差均值回归策略在费率覆盖情况下具备较优收益空间,为投资者提供实用的量化交易参考