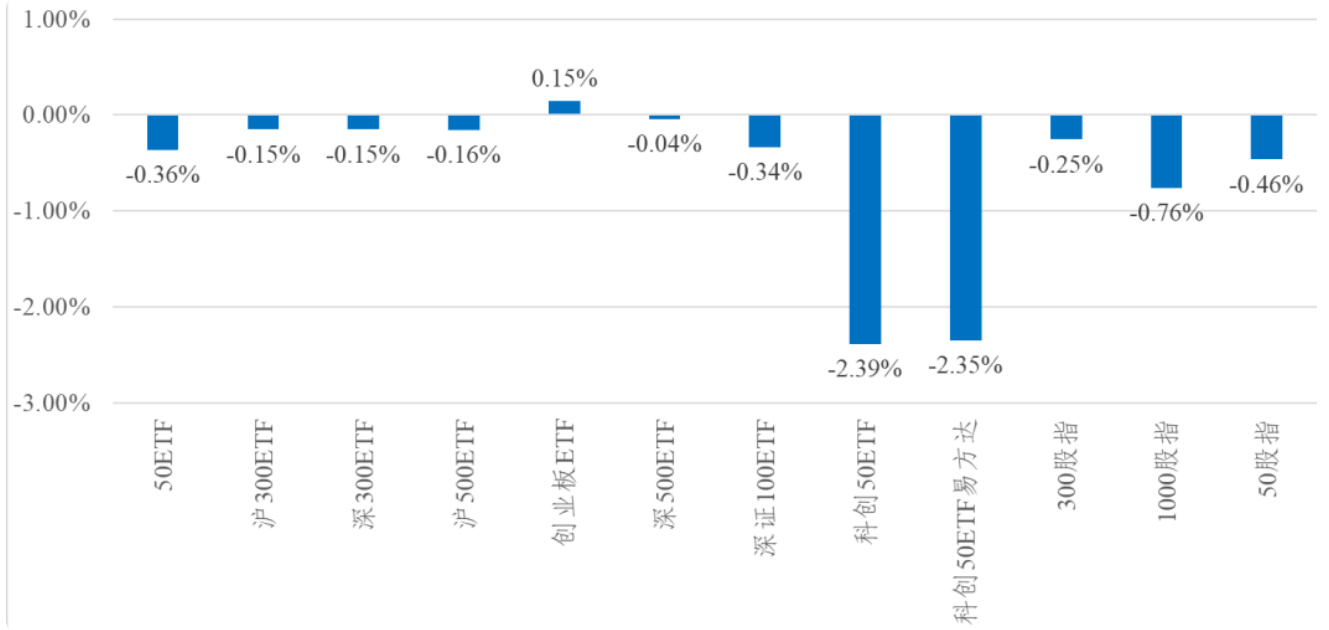
信·期权 | 南方中证500ETF将于7月15日分红,备兑持仓注意及时补足备兑券
发表于 2026年7月12日上传于 2026年7月12日
本报告聚焦南方中证500ETF及相关ETF期权的分红除息对备兑持仓的影响、期权波动率结构及市场情绪的演变 . 通过对隐含波动率和Skew的变化分析,揭示市场情绪从谨慎走向偏乐观,并提出在备兑开仓时的权利金管理与风险控制要点 . 结合最近20日相似行情的历史回溯,比较趋势型与配置型组合在后续一周的表现,强调动态调仓与分散配置以提升鲁棒性并提示潜在风险 .
本报告聚焦南方中证500ETF及相关ETF期权的分红除息对备兑持仓的影响、期权波动率结构及市场情绪的演变 . 通过对隐含波动率和Skew的变化分析,揭示市场情绪从谨慎走向偏乐观,并提出在备兑开仓时的权利金管理与风险控制要点 . 结合最近20日相似行情的历史回溯,比较趋势型与配置型组合在后续一周的表现,强调动态调仓与分散配置以提升鲁棒性并提示潜在风险 .
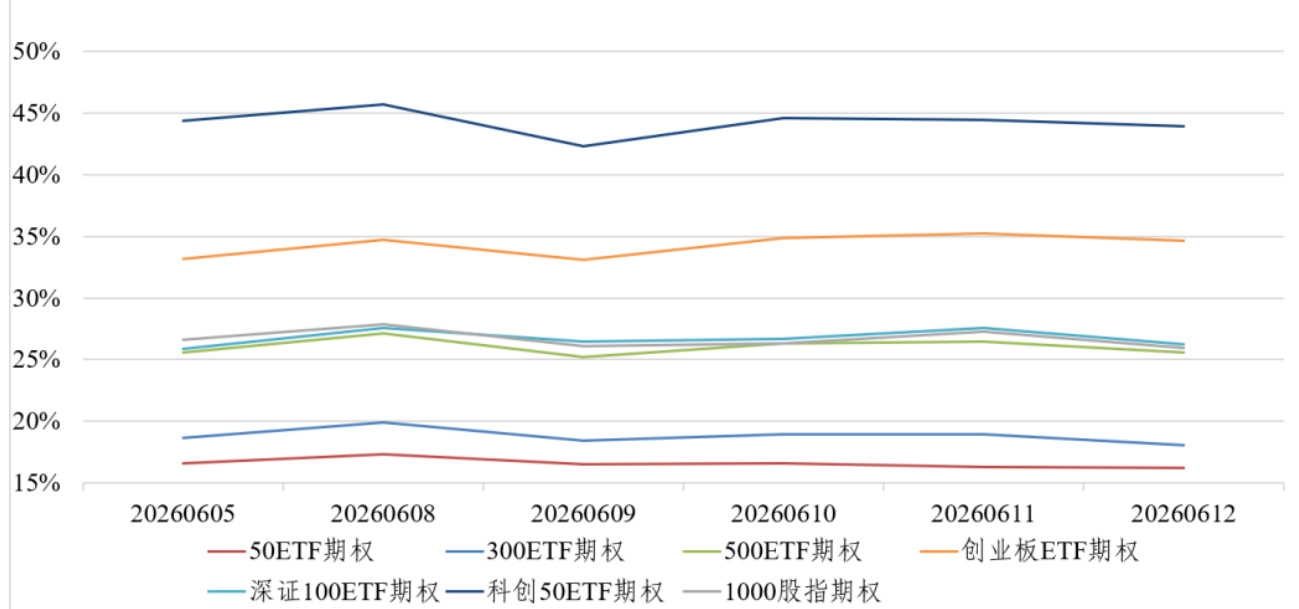
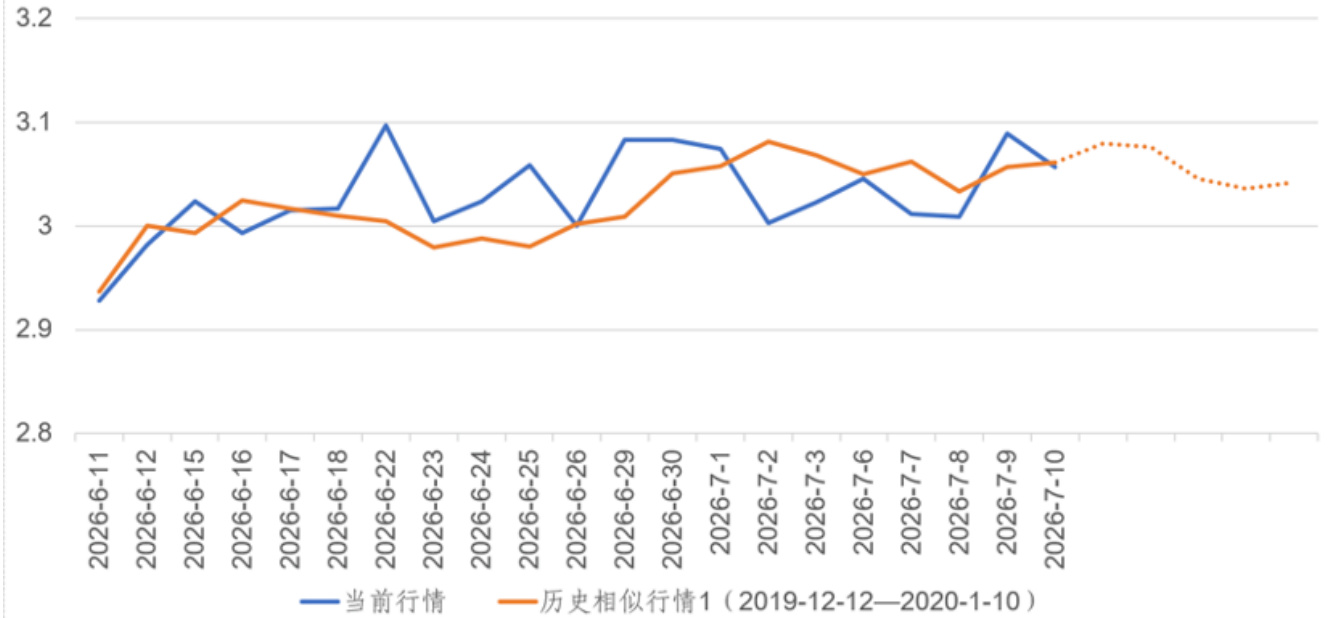
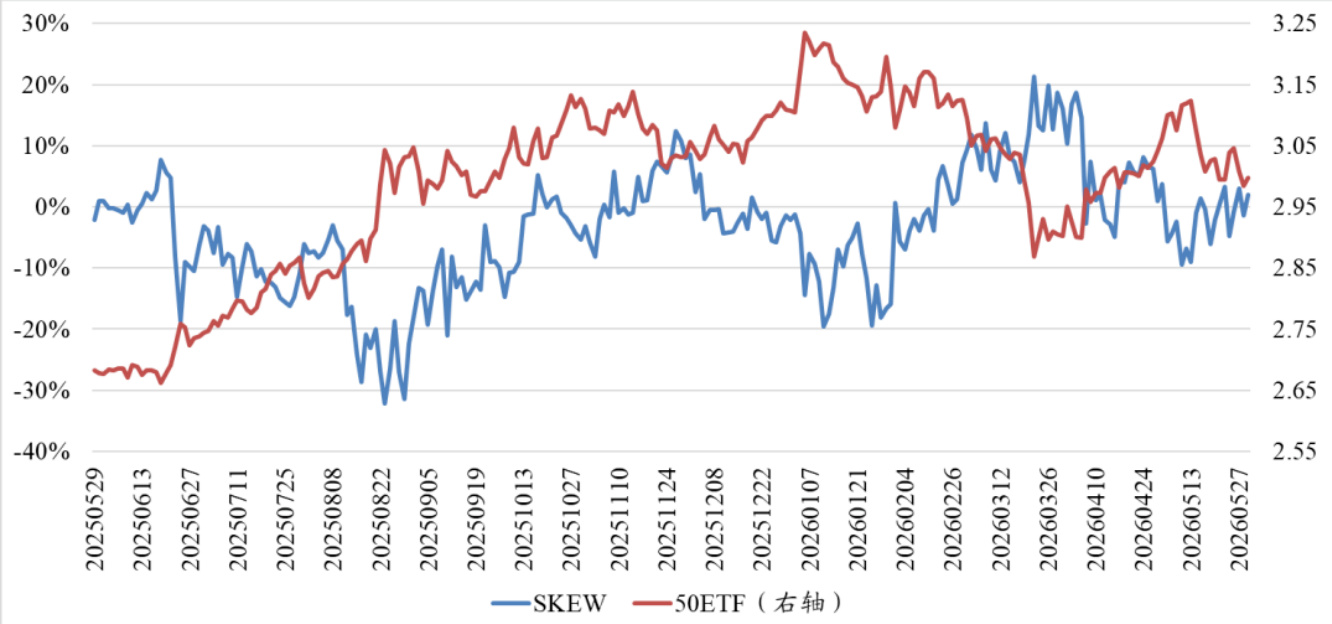
本周市场对标的波动与期权结构的解读显示,50ETF加权隐含波动率处于长期中位数之下,处于历史34%分位,整体情绪偏谨慎但并未出现极端恐慌。Skew仍为正,表明虚值认沽相对认购仍偏贵,市场风险偏好尚未转变。趋势性组合在牛市价差情景中表现较好,配置类组合普遍实现正收益,且备兑策略在当前环境下表现突出。通过历史行情相似度匹配方法,近似行情后的一周标的走势与期权组合收益存在显著差异,提示未来仍存在不确定性与潜在风险。
本周科创50ETF期权加权隐含波动率升至历史高位,Skew维持正值,市场情绪偏谨慎。趋势类与配置类期权策略在不同情景下表现分化,认沽在下跌环境中具备韧性;平值备兑与对冲策略在50ETF阶段实现正向收益。通过算法匹配到近似行情的历史段并回测,若标的下跌需警惕权利金风险,提示投资者关注不同策略的成本结构与再平衡时点
本报告围绕ETF期权的隐含波动率及Skew变化,揭示本周隐波普遍上升、Skew由负转正所指示的市场情绪转向偏谨慎的特征,并对趋势类与配置类期权组合的周度表现给出初步观察与风险提示。通过对比图3的隐含波动率走高、图5的Skew走势,以及表4/图8关于组合表现与历史相似行情的分析,提出若标的在下跌且隐波上升时,趋势类组合偏好买入认沽而配置类组合亏损幅度通常小于标的总体水平,同时通过历史行情匹配评估未来一周的潜在方向与权利金风险
本报告聚焦期权曲面Skew维持正值及长假效应,指出50ETF、500ETF、创业板ETF期权Skew均为正值,科创50ETFSkew由负转正,市场情绪偏谨慎;在标的上涨、隐含波动率下降的情形下,趋势类牛市价差与配置类组合均实现正收益,虚值备兑组合表现尤为突出;通过历史行情匹配与回测,提示未来短期内标的走势存在不确定性与潜在风险,需要关注期权久期与波动率结构的变化
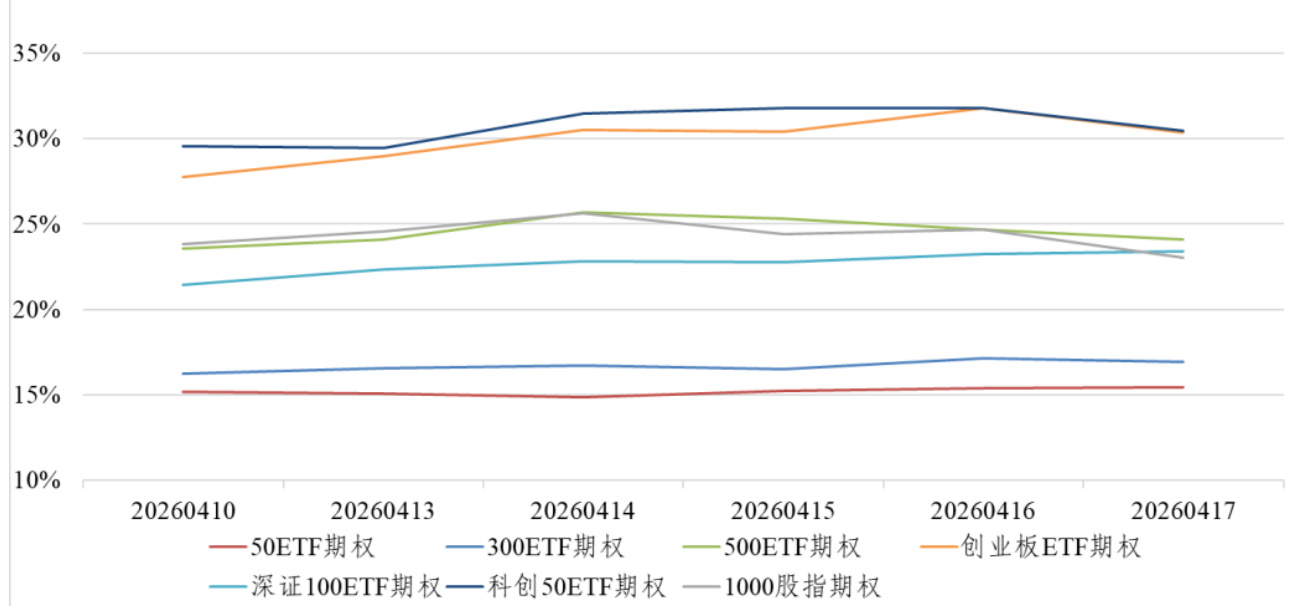
本周报告总结了A股主要指数上涨背景下ETF期权的隐含波动率与Skew变化,指出50ETF隐波处于历史低位而创业板ETF隐波处于高位,并提醒4月ETF期权合约即将到期、需注意合约到期归零及保证金变化等操作风险 .
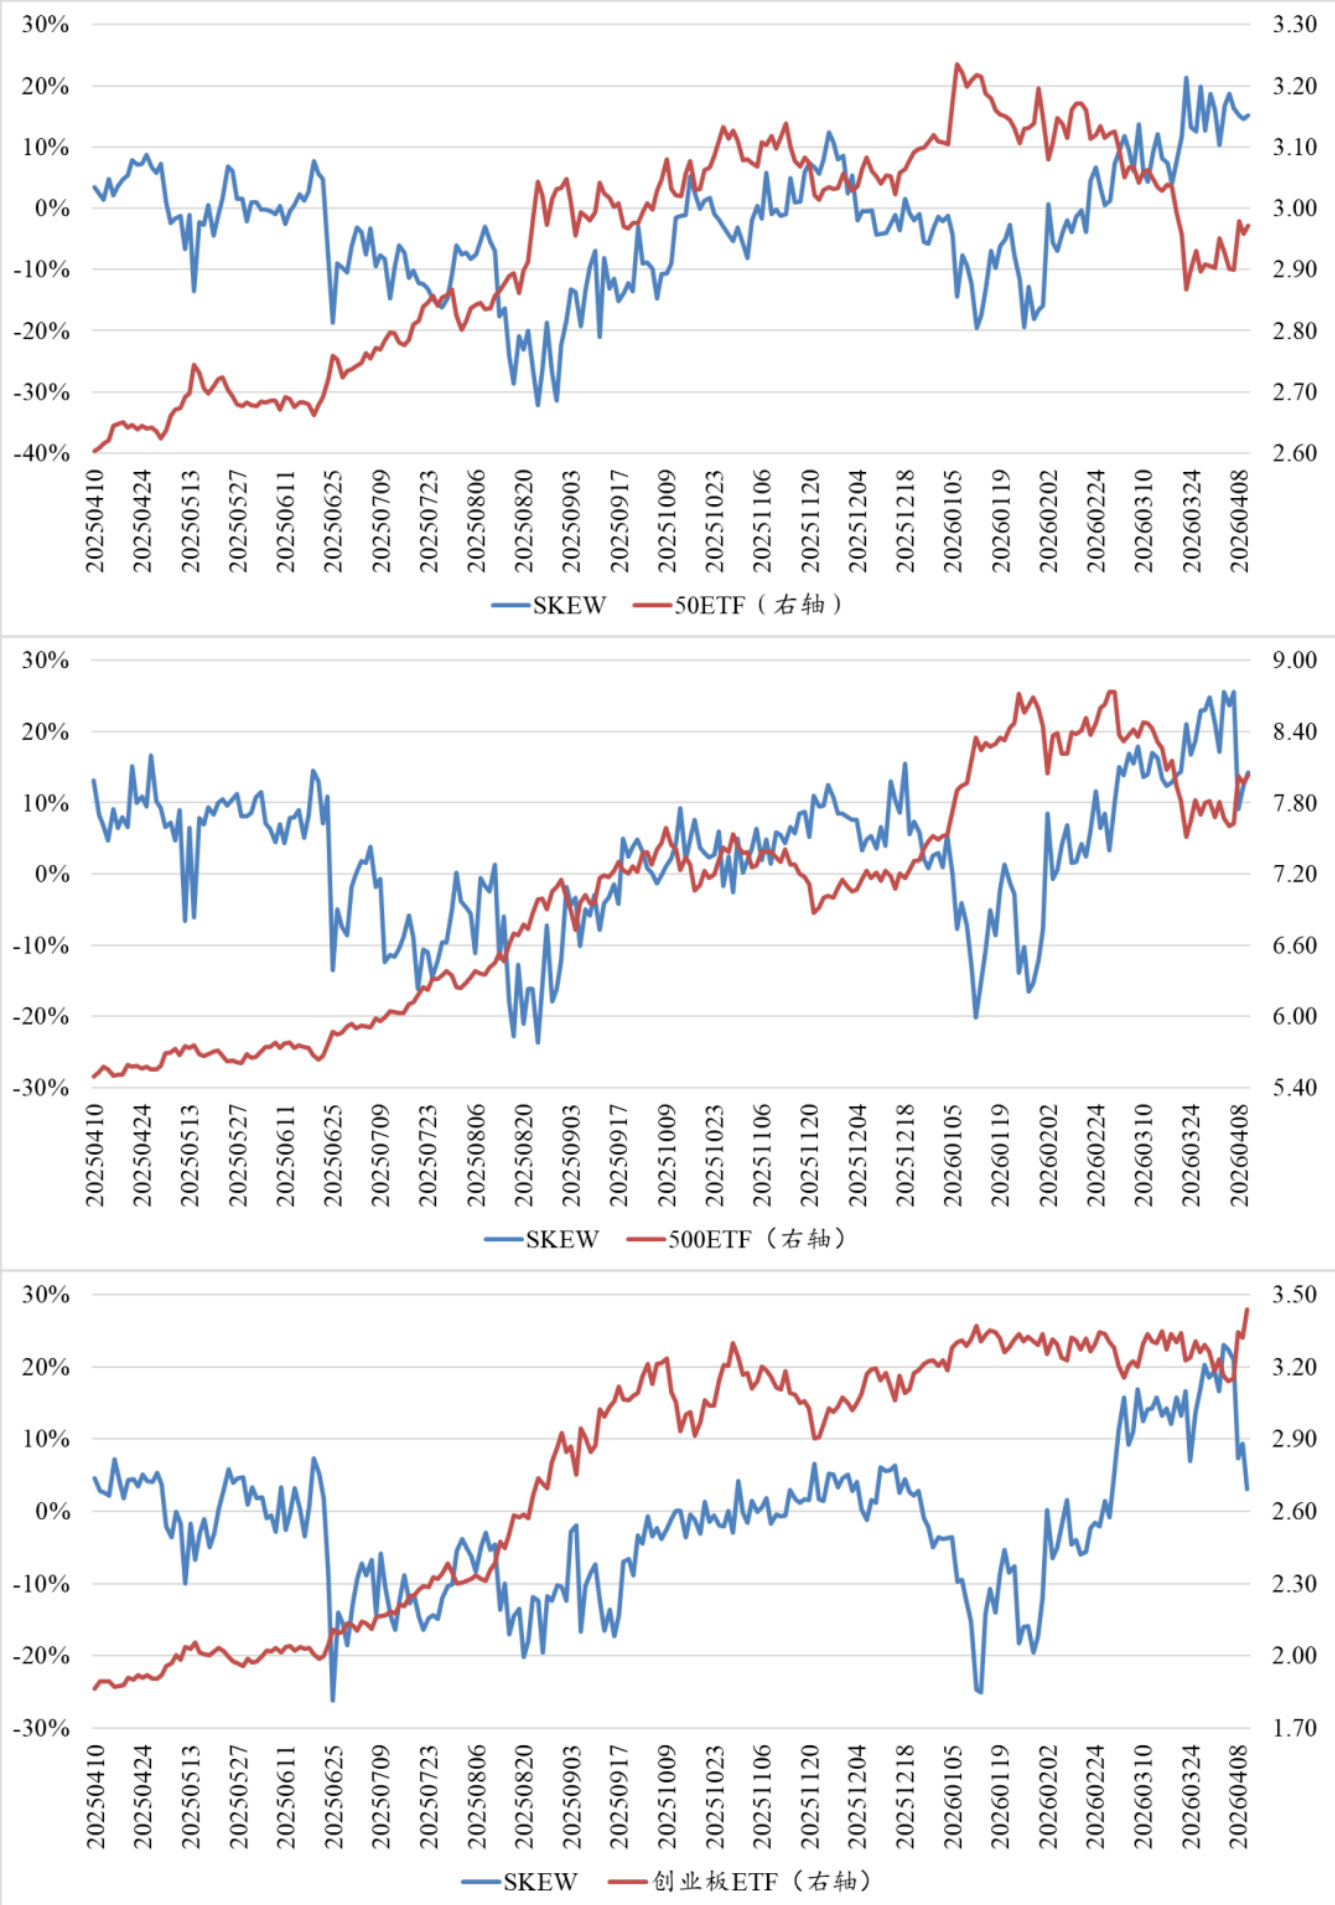
本周A股主要指数与多数期权标的显著上涨,同时加权隐含波动率普遍回落、期权曲面Skew显著下降,显示市场情绪由谨慎向中性偏乐观转变;趋势类组合中买认购收益突出,配置类中备兑组合表现稳健,报告并以算法匹配历史相似行情提示后续一周的风险参考
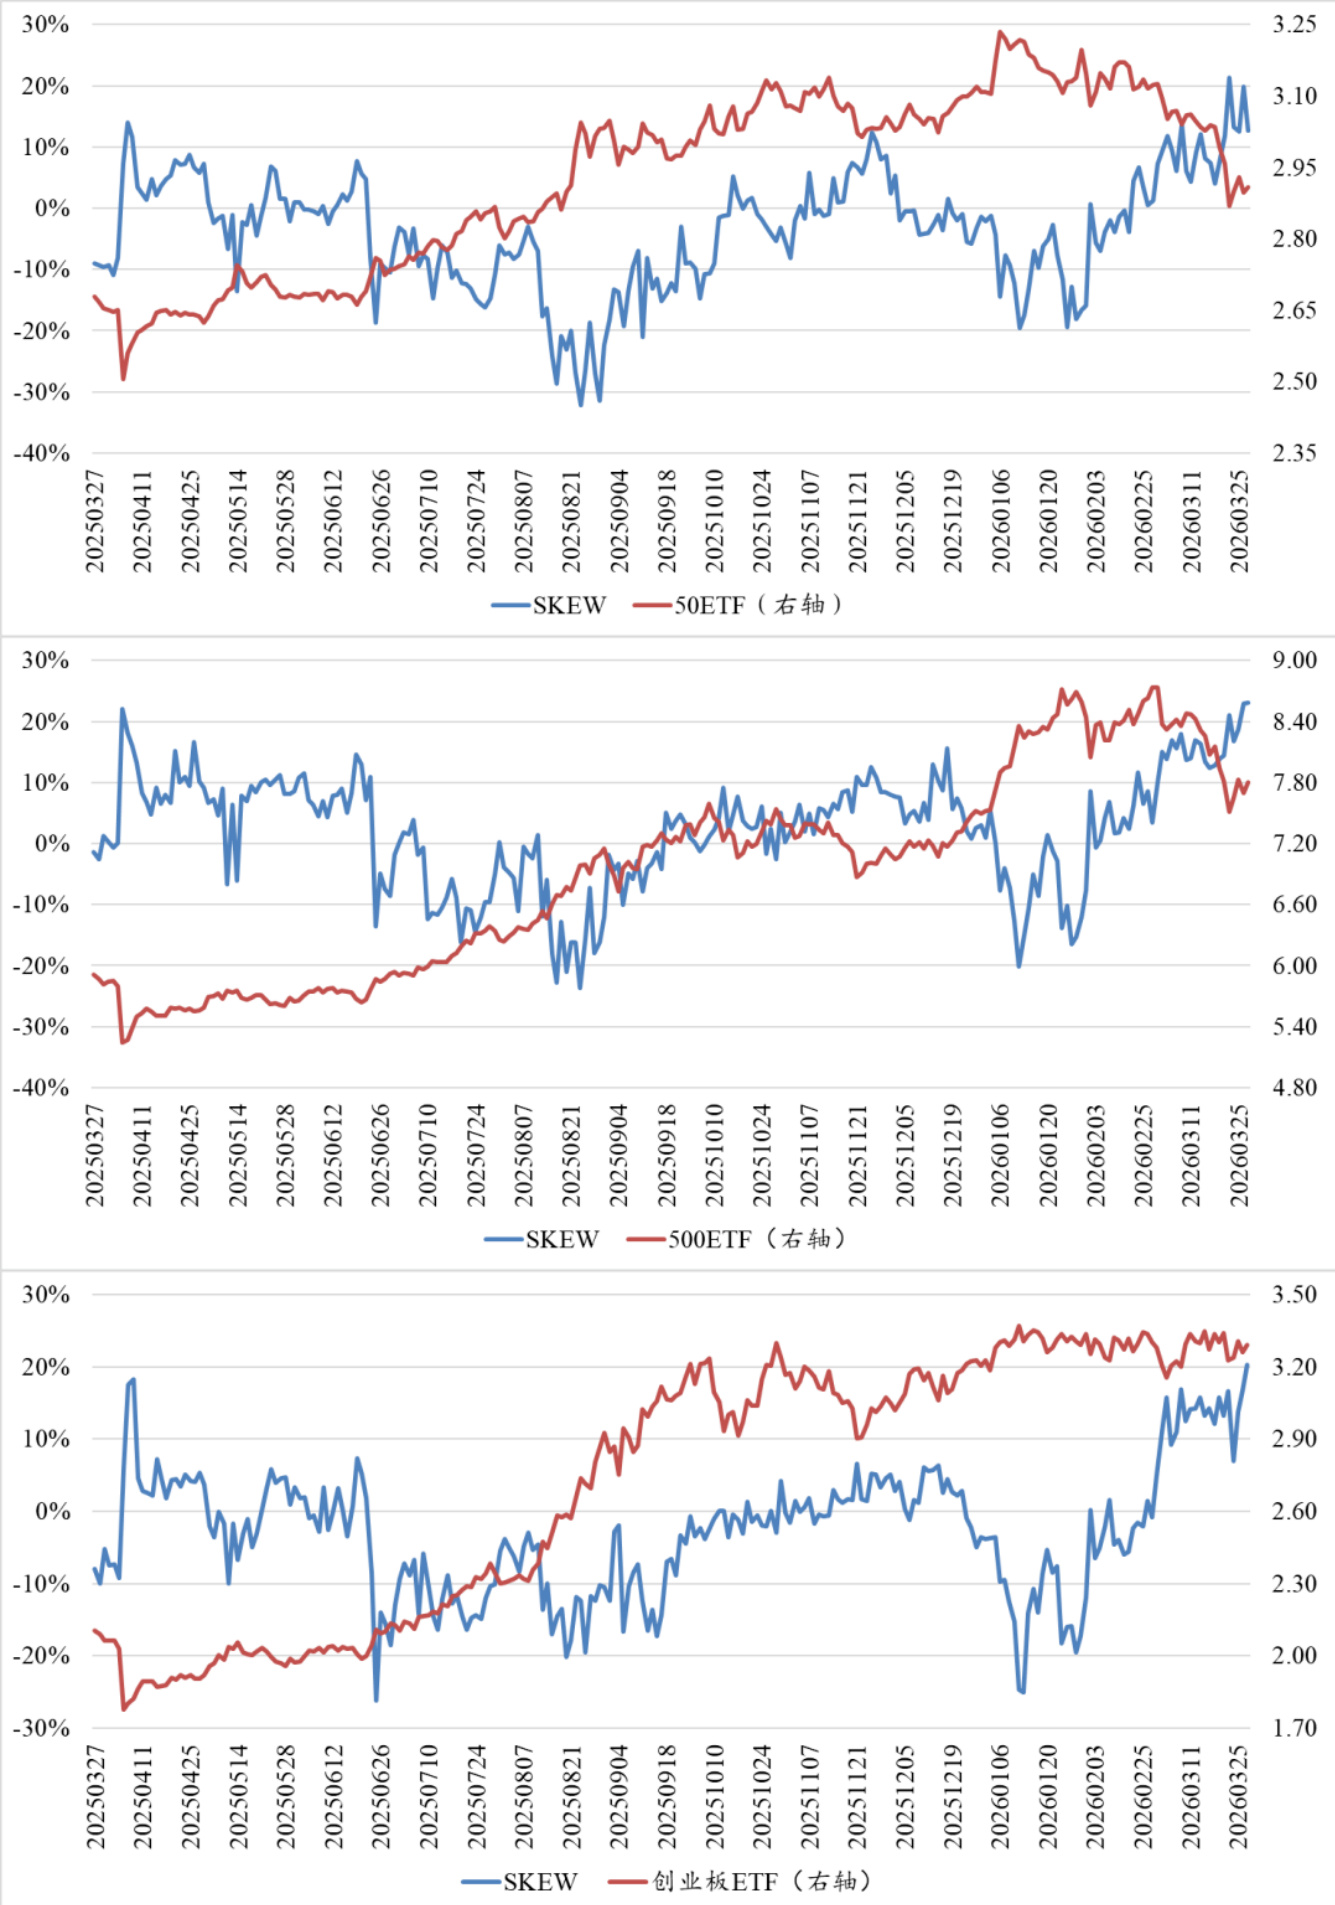
本周报告总结了ETF期权在突发利空推动下的隐含波动率和曲面Skew变化:3月23日隐波快速上升随后回落,50ETF/300ETF等权重隐含波在长期中位数附近,但科创50等品种仍处高位;多类ETF的Skew已升至近一年新高,反映市场谨慎情绪上升;趋势类与配置类期权组合在本周表现分化,卖认购/熊市价差在趋势组合中表现相对较好,而配置类多数组合虽亏损但优于标的指数;通过相似行情匹配的方法识别三段历史相似行情以评估短期组合表现并提示不确定风险
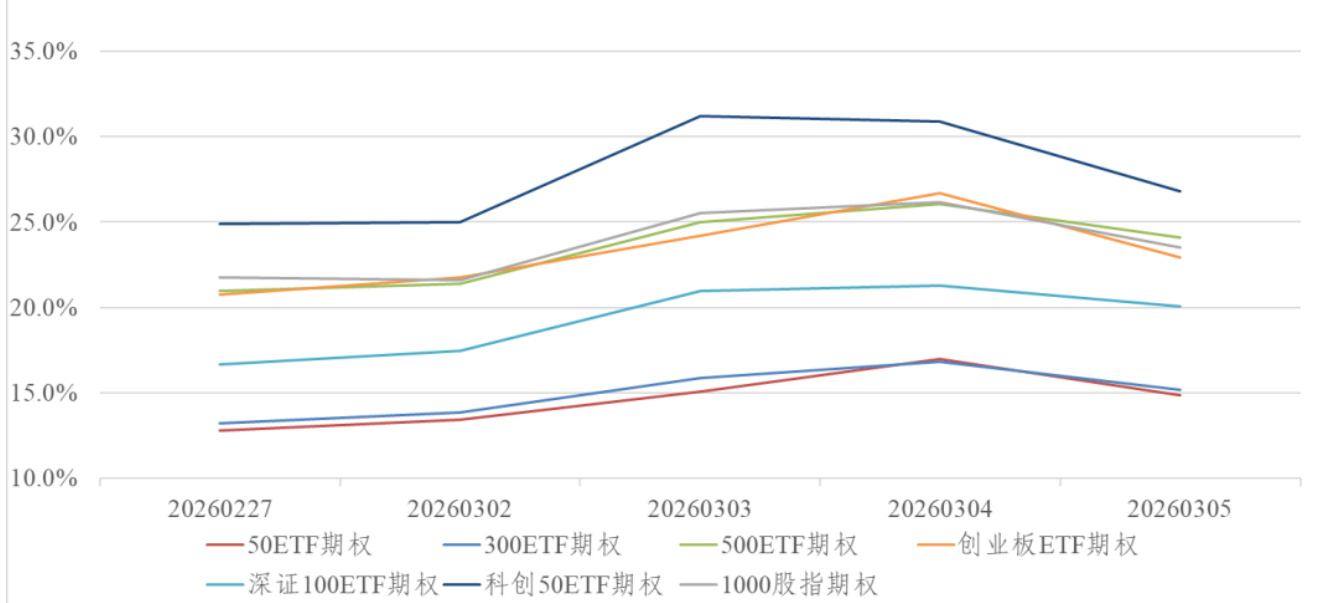
本周报告指出:地缘政治扰动导致A股主要指数普遍下跌、市场波动加剧,ETF期权加权隐含波动率短期上升后回落,除500ETF外多数ETF期权隐波处于历史中位数以下但科创50隐波显著偏高;Skew上升表明市场情绪趋谨慎,建议持有现货的投资者考虑通过买入认沽进行风险对冲;报告同时展示了多类期权组合在本周与历史相似行情中的表现差异与相应风险提示
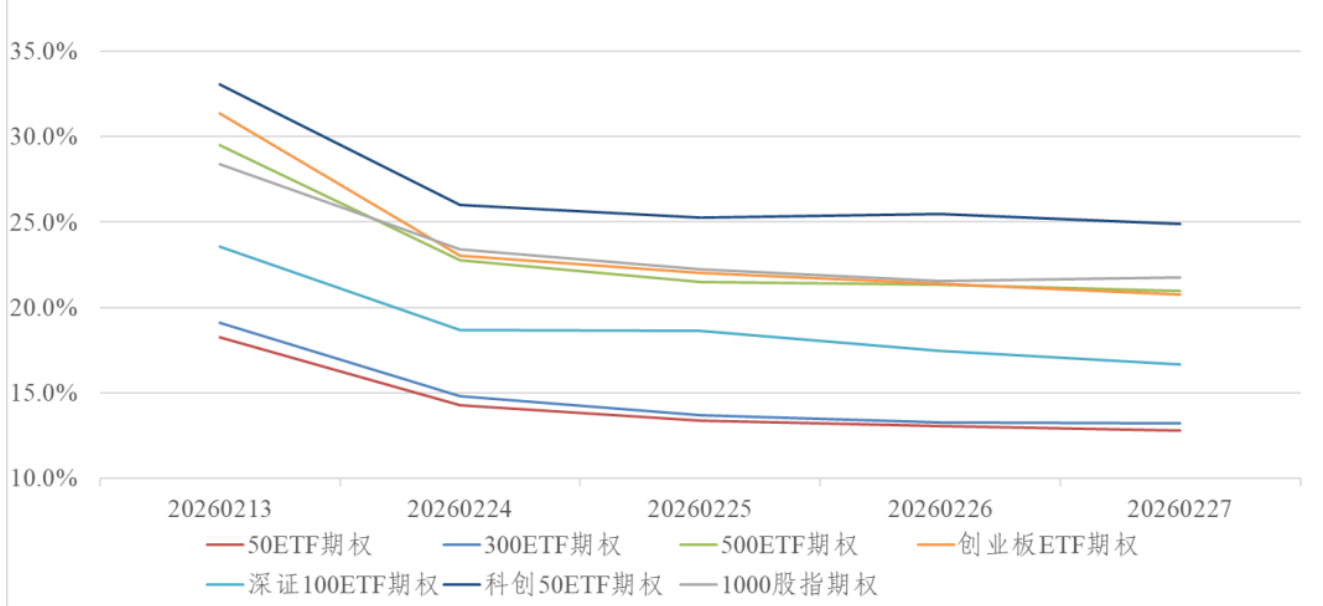
本周A股普遍上涨,春节后ETF期权加权隐含波动率显著回落:除500ETF外,其他ETF期权加权隐波均降至长期中位数以下,300ETF加权隐波已降至历史极低分位;同时Skew在不同标的间分化,创业板/科创50呈负Skew、50ETF/500ETF Skew仍为正但回落。趋势类与配置类期权组合在“标的小幅上涨且隐波下降”情形下表现分化,卖出类组合(双卖、卖认沽)与平值备兑在本周取得较好收益;基于相似行情匹配的历史回测显示不同历史段后续一周标的与组合收益存在较大差异,提示不确定风险 。
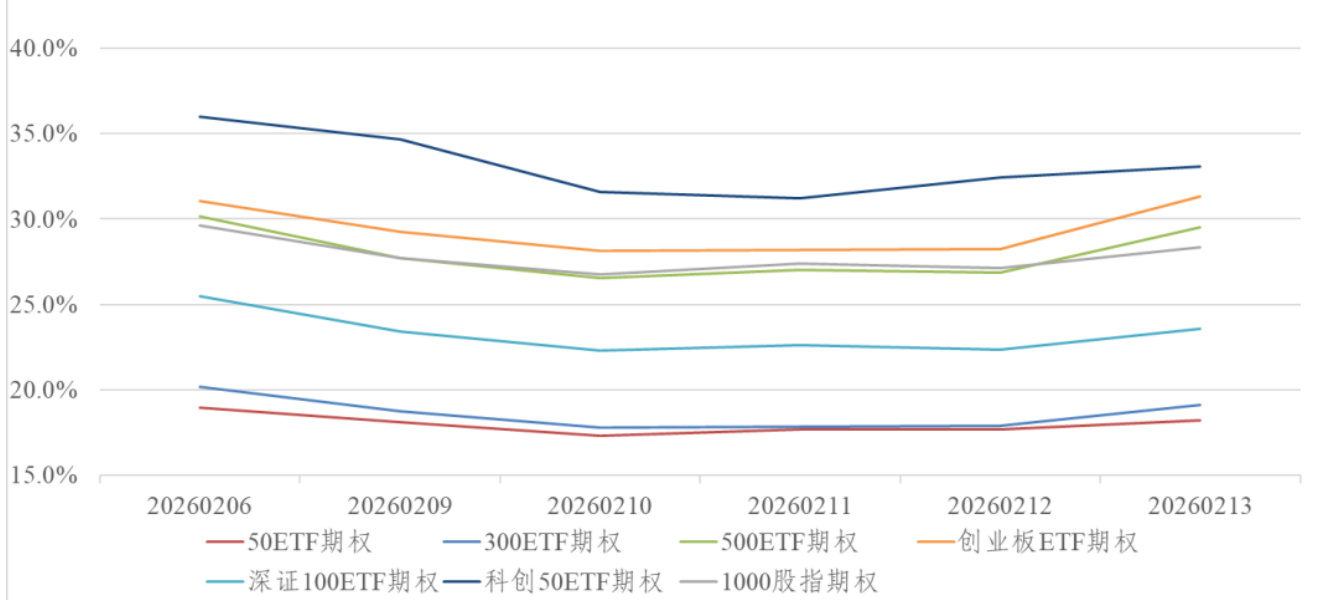
报告回顾节前一周国内外市场与ETF期权表现,发现ETF期权加权隐含波动率总体先降后升、各标的隐波处于历史中位数以上且分位差异显著;重点提示2月ETF期权合约将于2月25日到期,需注意到期归零风险与组合保证金变化,并建议及时换月或平仓以规避流动性风险
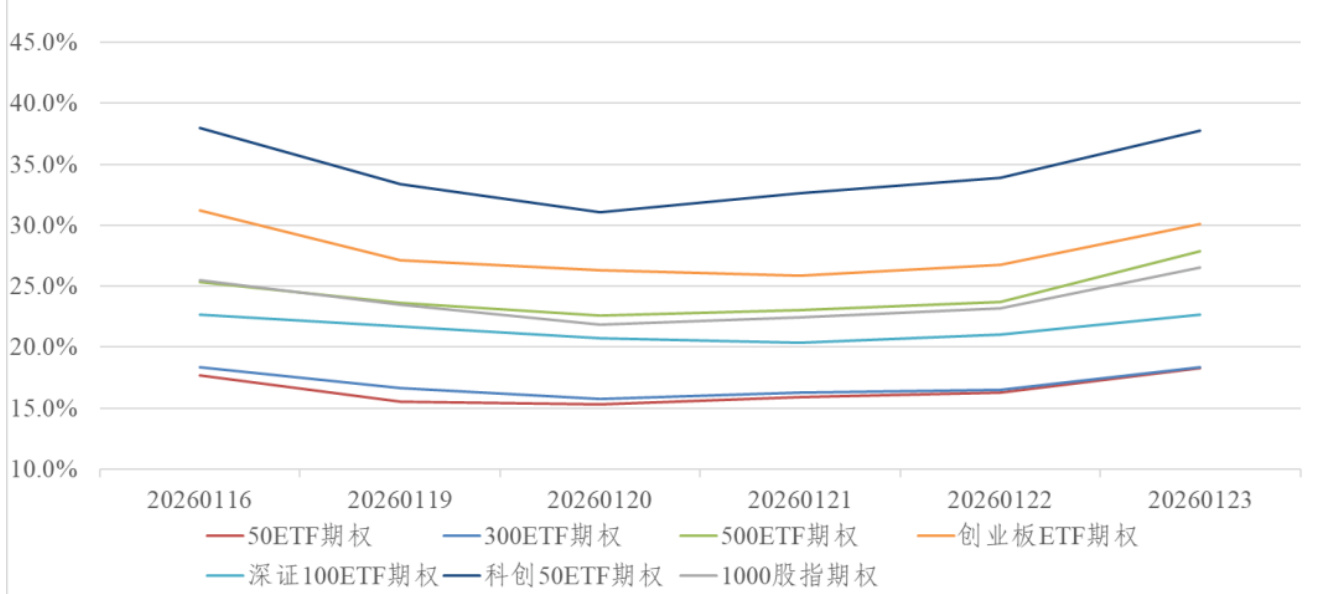
本周报告总结了ETF期权标的与隐含波动率的最新变化、Skew 值的偏好以及常见期权组合在当前行情下的表现,并提示1月到期合约的归零与保证金风险。报告指出:1)部分ETF(如500ETF、科创50)近期上涨伴随加权隐含波动率上升,表现出标的与IV的正相关性;2)Skew 多数呈负值且较上周下降,市场整体乐观情绪增强;3)靠近到期日应注意深度虚值合约与尾盘流动性风险,价差类、跨式类组合在到期日前后有不同的自动解除与保证金变动规则 。
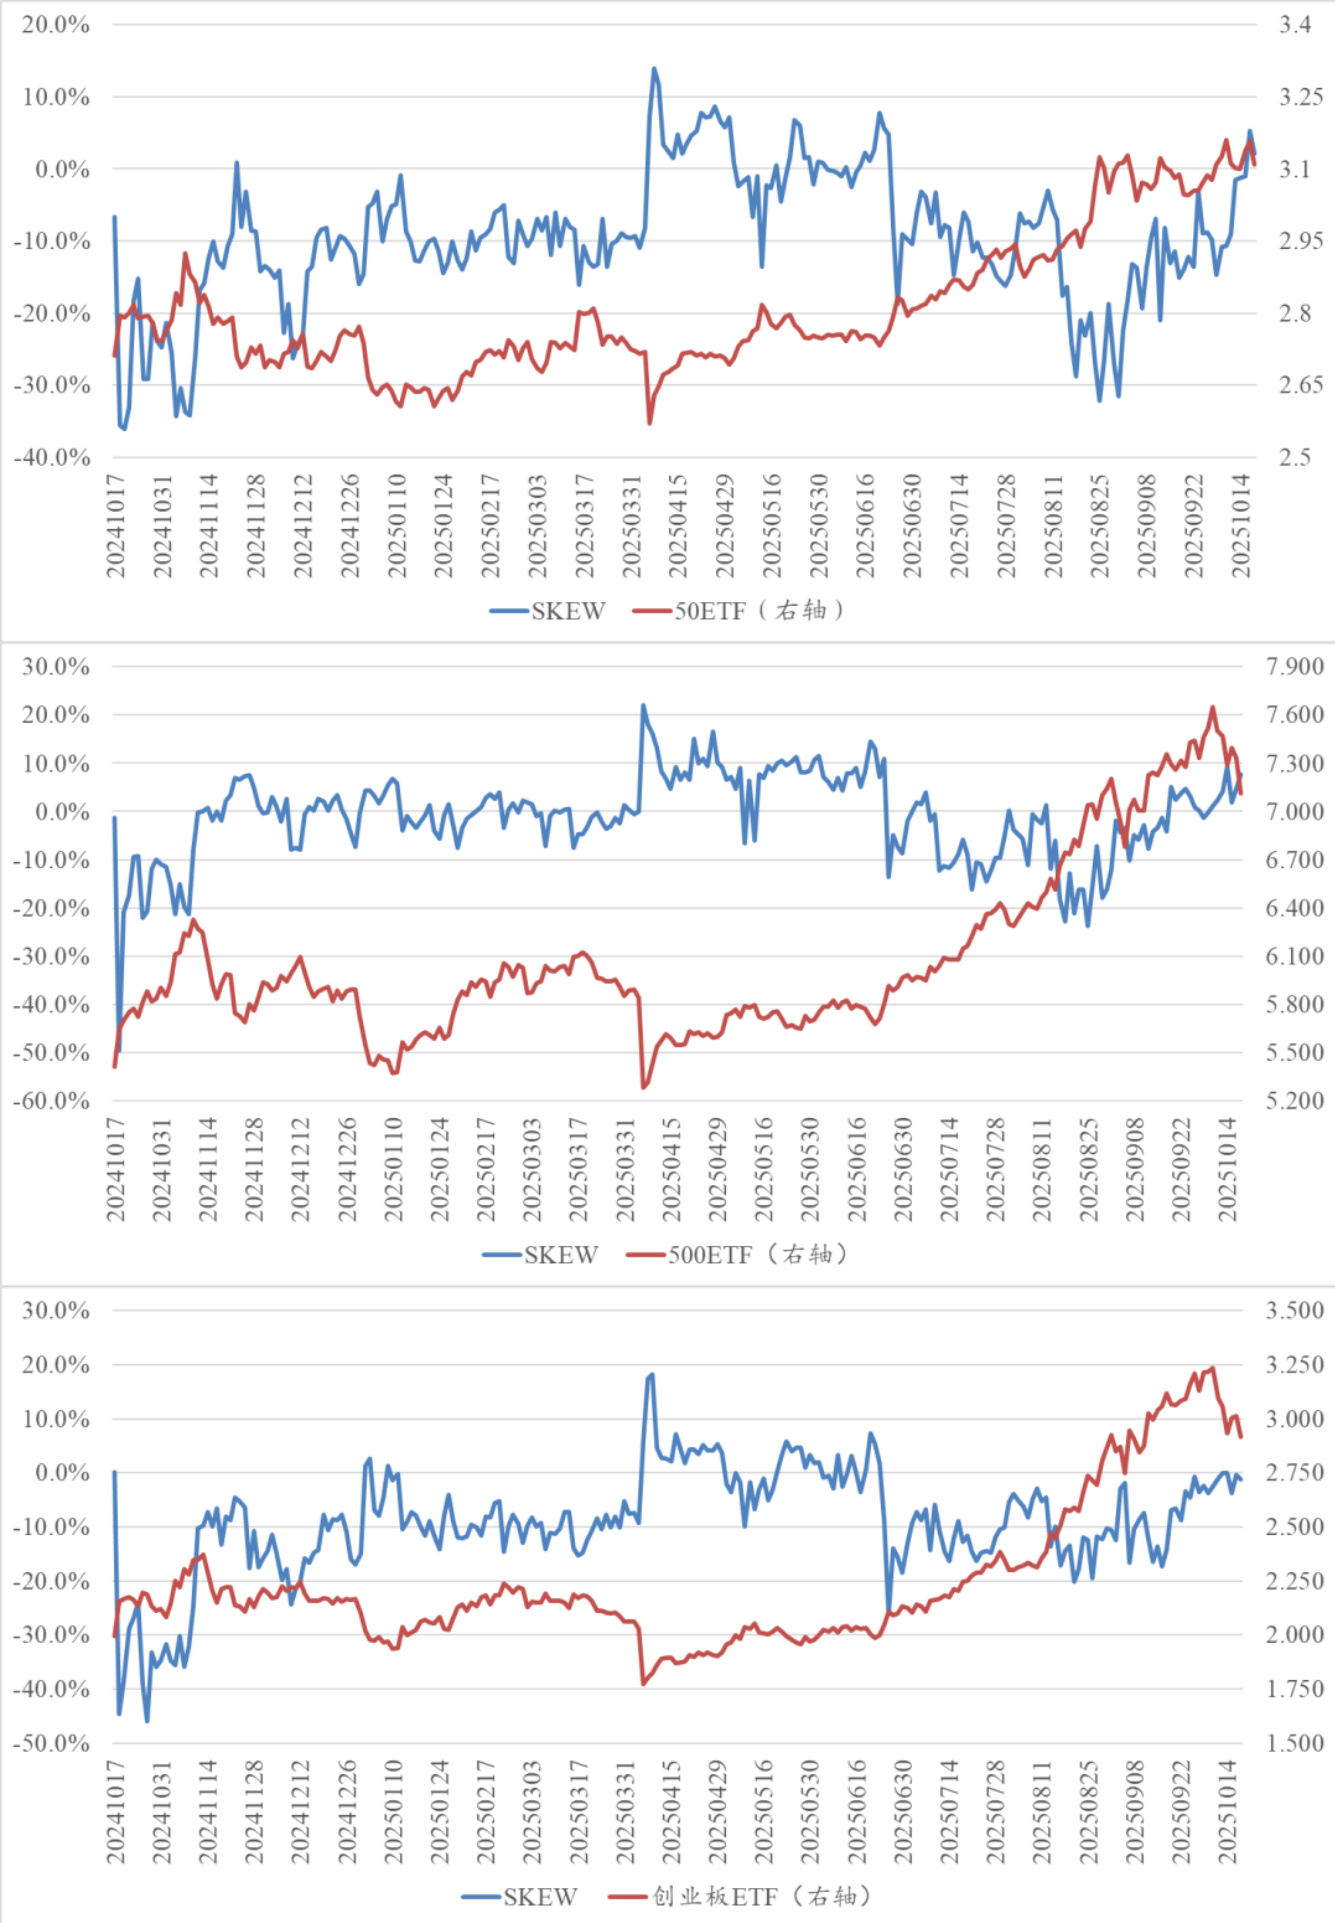
本报告分析了近期A股主要指数及对应ETF期权价格表现、成交量和隐含波动率变化,指出10月22日ETF期权合约临近到期,投资者应关注合约归零风险和保证金变化。通过历史相似行情匹配辅助风险提示,特别提醒慎买临近到期的深度虚值期权合约。报告还详细展示了多种期权组合策略的周度表现及波动率动态,提供了风险控制和调仓建议.

本报告分析了2025年8月底ETF期权标的价格普遍上涨及隐含波动率升至历史高位的情况,覆盖主要ETF期权如50ETF、创业板ETF等,揭示期权隐含波动率与标的价格维持较强正相关性。报告通过多张历史及近期波动率趋势图,结合Skew值分析市场情绪,并给出不同期权组合的收益表现。进一步通过历史相似行情匹配,提示投资者关注潜在不确定风险
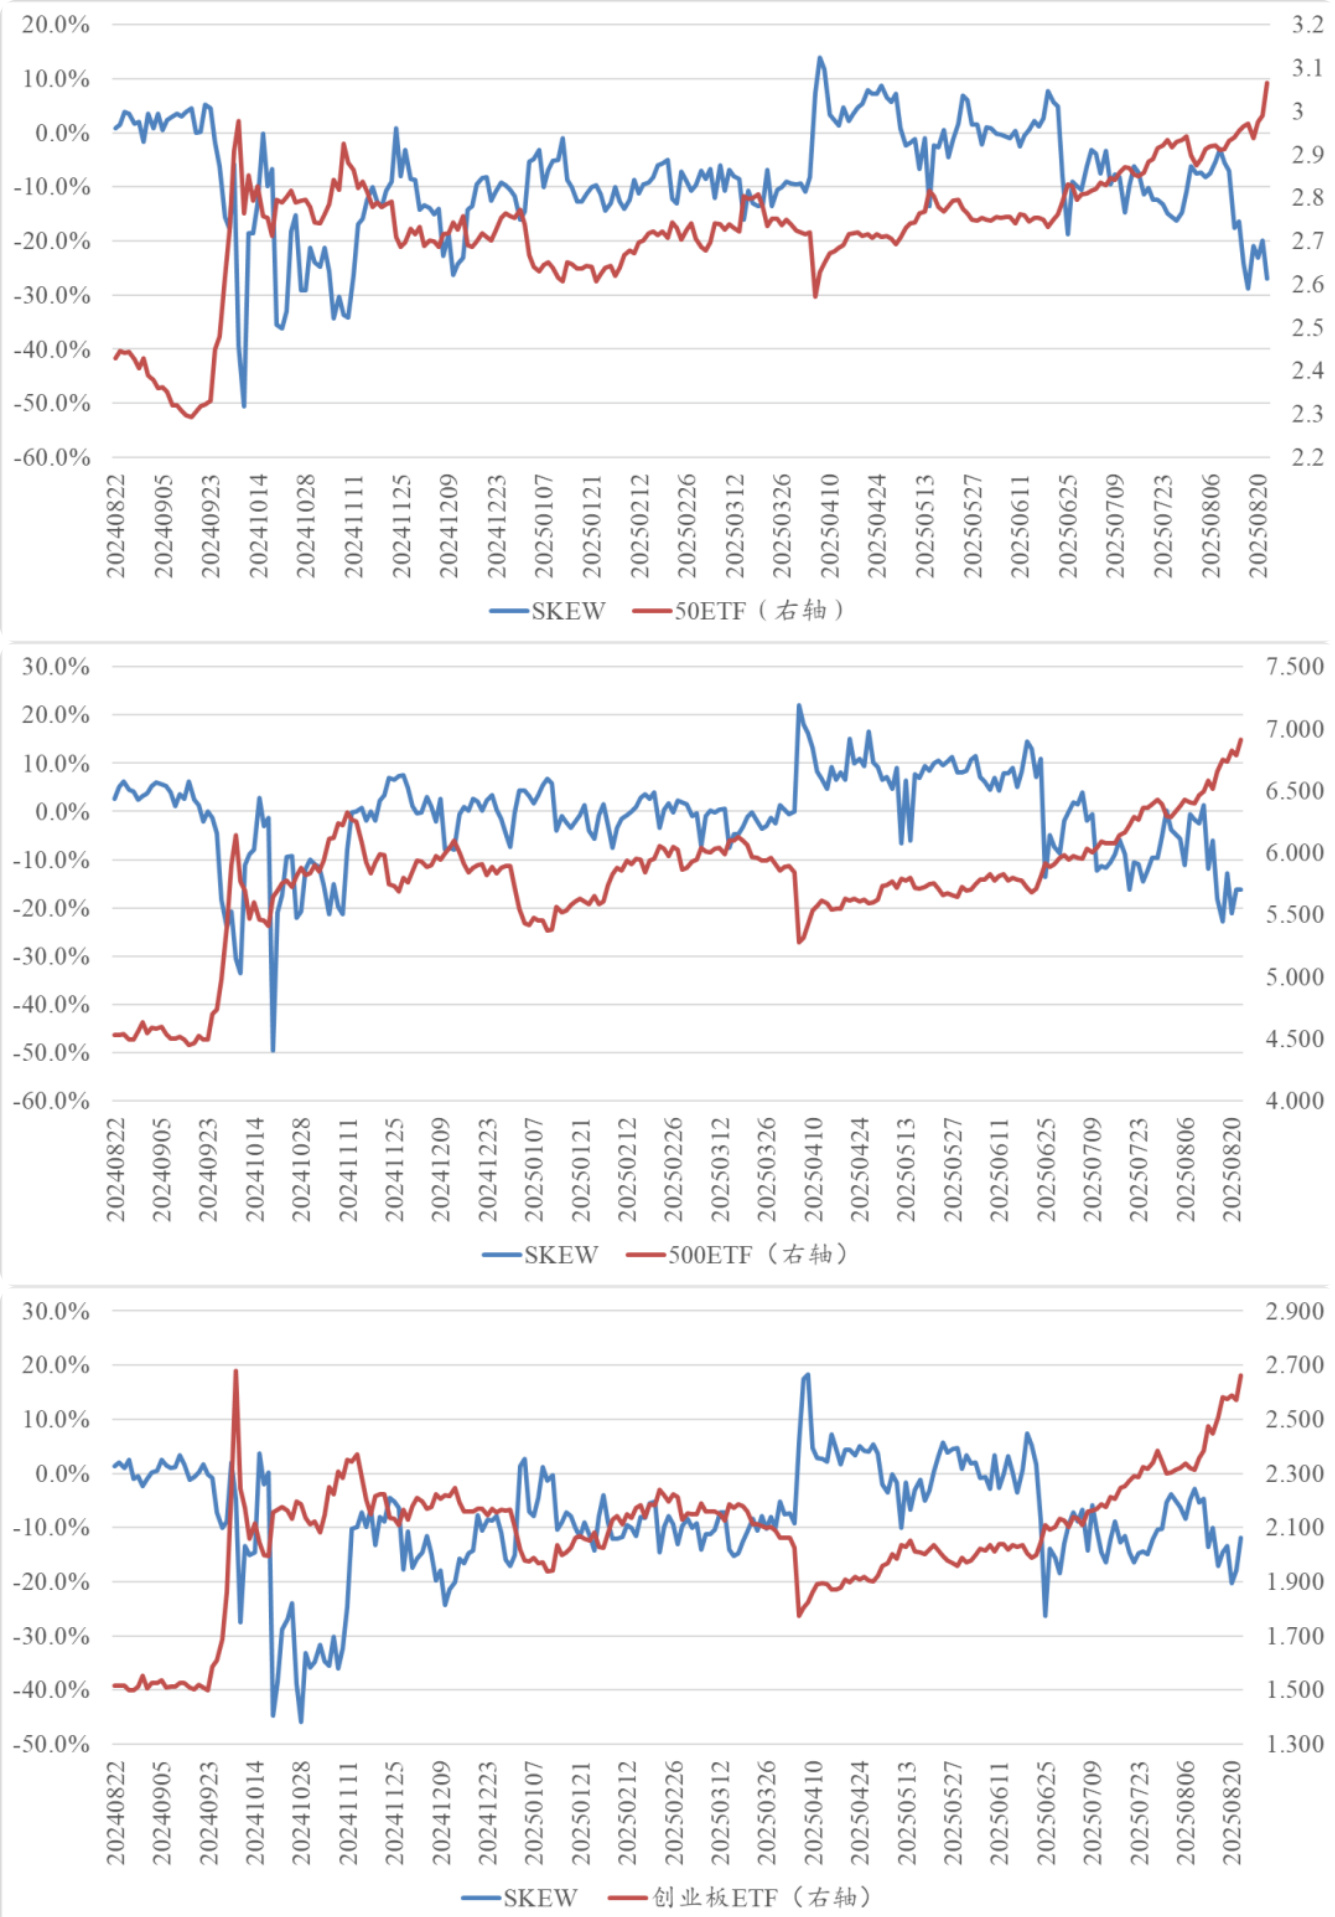
本周A股主要指数及ETF期权标的均大幅上涨,尤其科创50ETF涨近14%。ETF期权加权隐含波动率显著上升,成交量创年内新高,科创50ETF和创业板ETF期权成交量创历史纪录。Skew值维持负值,反映市场乐观情绪。趋势类和配置类期权组合均有收益,买认购组合表现突出。通过算法匹配历史相似行情,提醒投资者关注市场不确定风险。下周合约到期,提示投资者注意平仓与保证金风险控制.
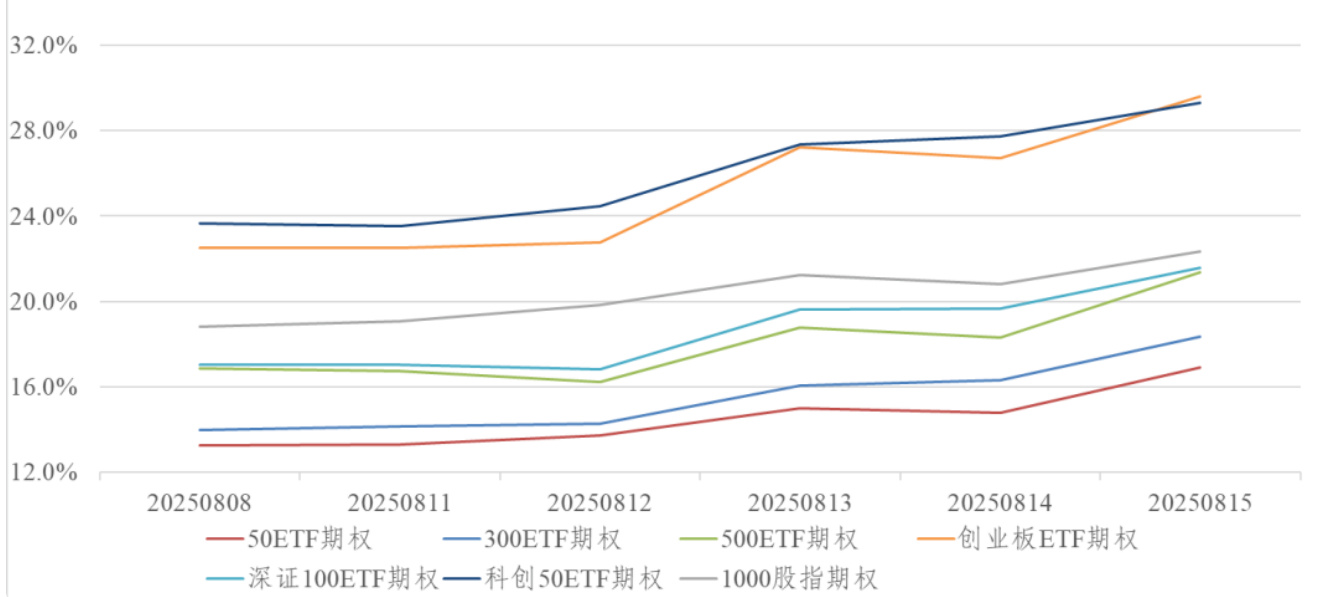
本报告分析了近期A股主要指数及金融期权市场的表现,创业板ETF期权涨幅显著,成交量创历史新高,隐含波动率普遍上升,市场情绪趋乐观。期权组合表现显示买认购收益较好,历史相似行情匹配揭示期权组合表现存在不确定性,提示投资风险 。
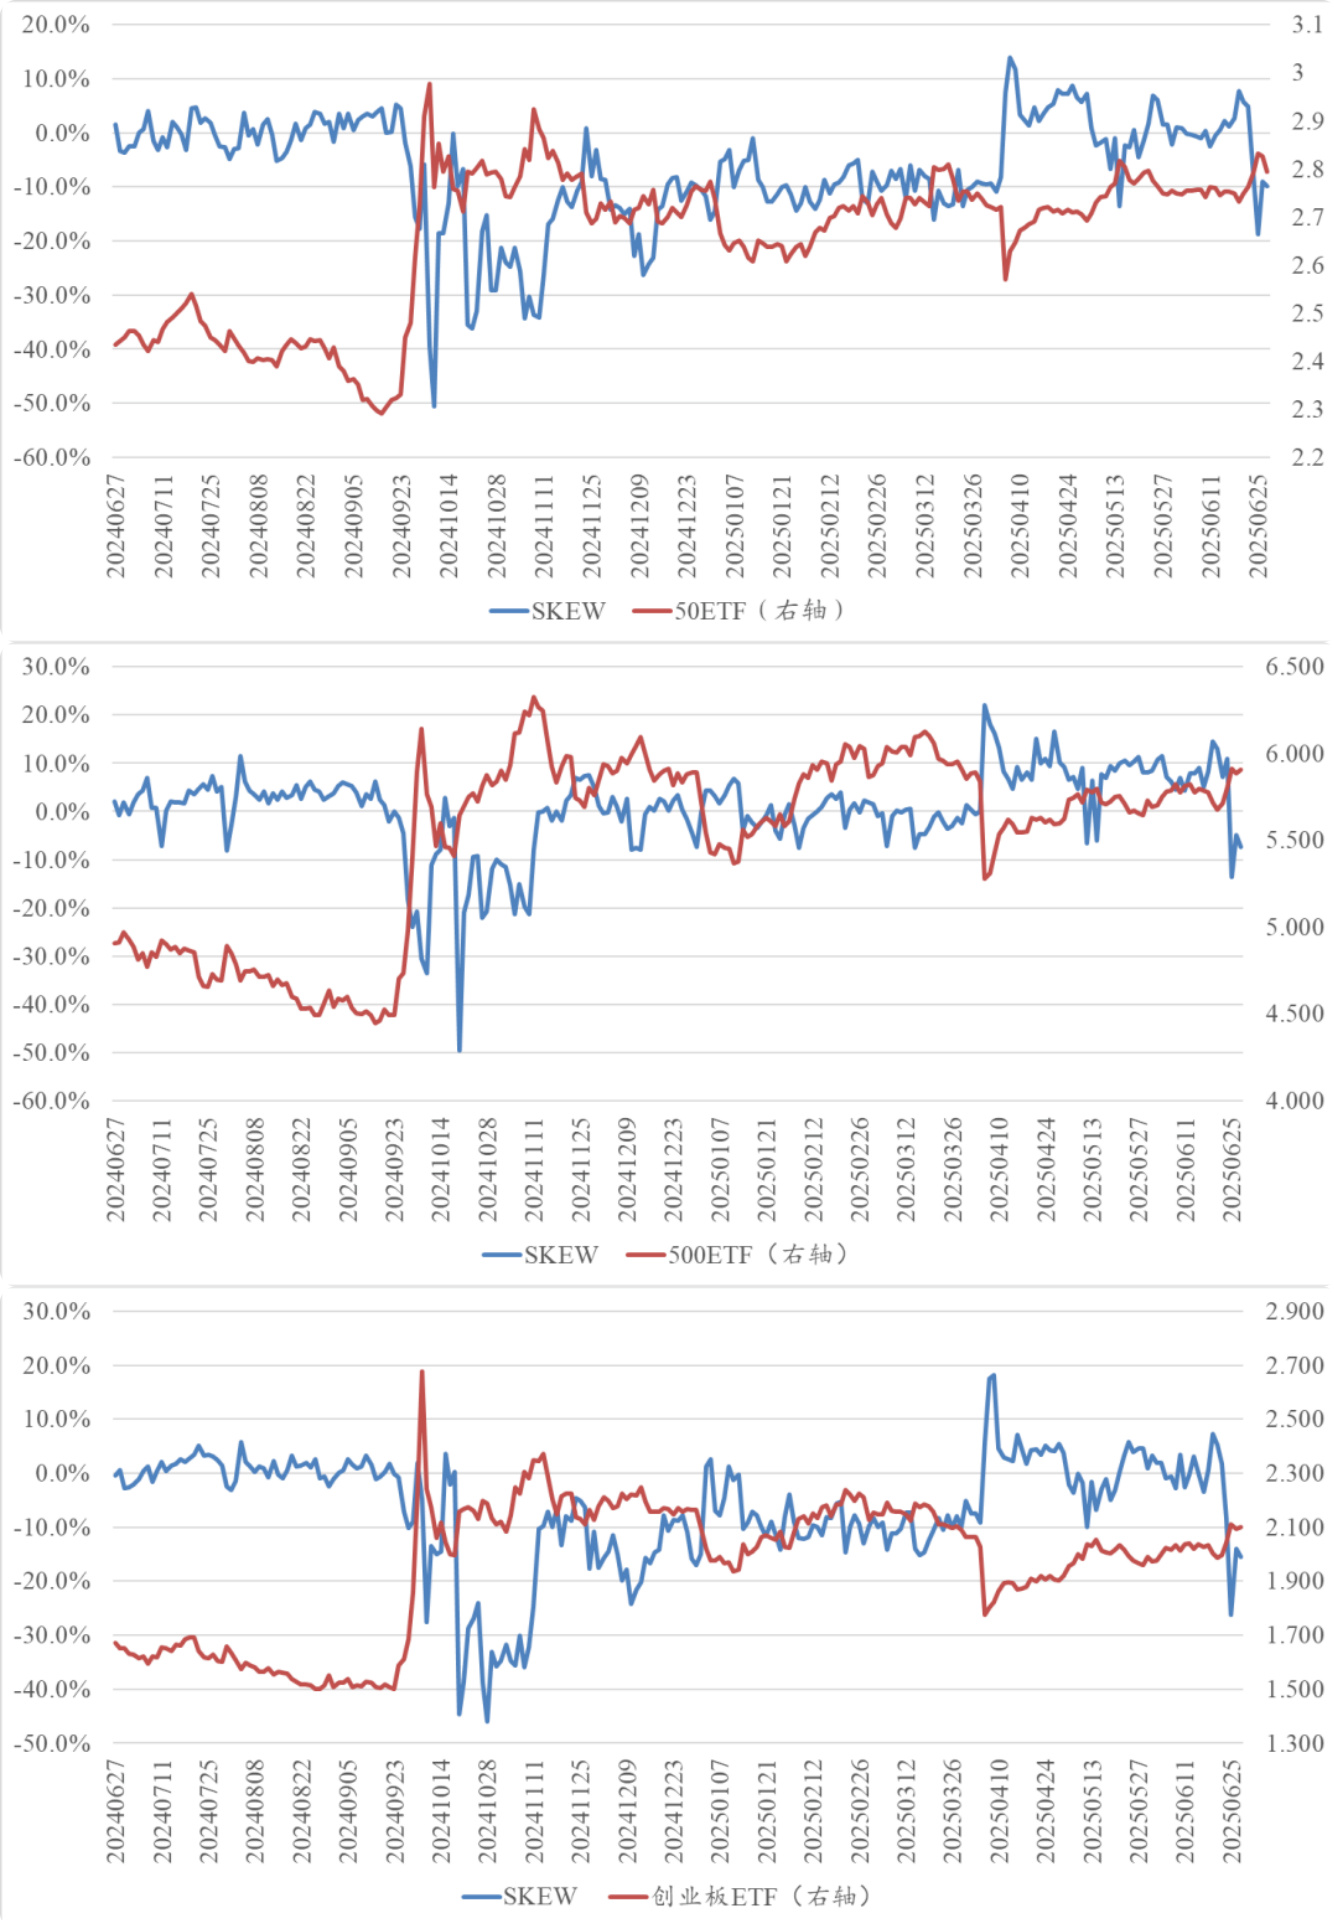
本报告聚焦近期A股主要指数的上涨表现及金融期权市场动态,详细分析了期权加权隐含波动率及Skew曲面的变化,反映市场情绪由谨慎转为乐观。报告回顾多类ETF期权的成交量与隐含波动率走势,评估了不同期权组合的表现,尤其是趋势与配置类组合在当周均实现正收益。通过算法匹配历史相似行情,报告提示当前行情潜在的不确定风险,为期权投资提供参考依据 .
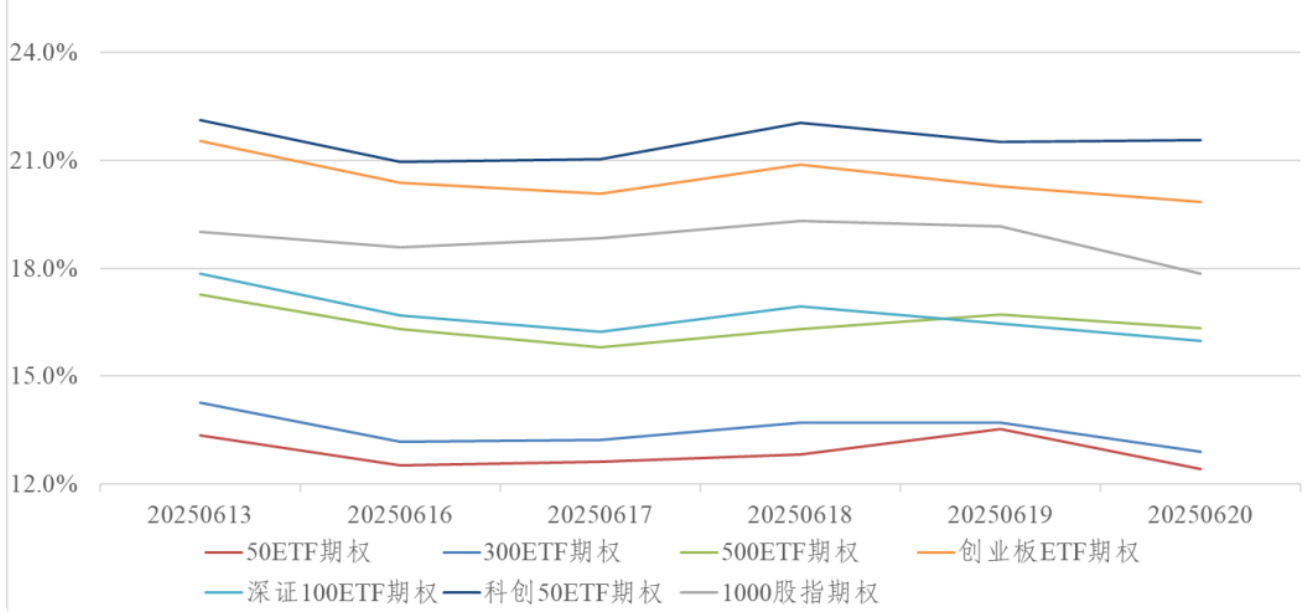
本报告分析本周A股主要指数及金融期权市场的表现,重点关注期权加权隐含波动率处于历史低位的风险环境,揭示加权隐波长期低位的持续性和波动率风险管理的重要性。报告还结合Skew指标反映市场情绪偏谨慎,评估了各类期权组合的表现差异,并通过相似历史行情匹配提示潜在不确定风险,为卖出期权投资者提供风险防范建议 。