量化宏观基本面框架:动态因子模型——宏观专题
发表于 2022年10月13日上传于 2025年7月17日
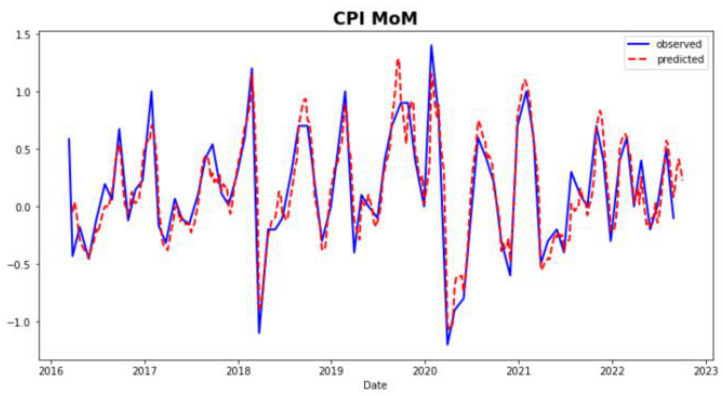
本报告基于动态因子模型理论框架,运用高频宏观数据,对CPI、PPI、PMI及GDP等经济指标进行追踪预测与即时监测。模型能够有效整合大量混频数据,刻画隐含宏观经济因子动态演变,实现通胀及经济增长等关键指标的拟合及外推预测。研究表明,模型对通胀环比增速和PPI表现拟合优于同比,同时对PMI和GDP追踪精准,具备实际应用价值,为宏观经济运行分析与决策提供量化支持。
本报告基于动态因子模型理论框架,运用高频宏观数据,对CPI、PPI、PMI及GDP等经济指标进行追踪预测与即时监测。模型能够有效整合大量混频数据,刻画隐含宏观经济因子动态演变,实现通胀及经济增长等关键指标的拟合及外推预测。研究表明,模型对通胀环比增速和PPI表现拟合优于同比,同时对PMI和GDP追踪精准,具备实际应用价值,为宏观经济运行分析与决策提供量化支持。
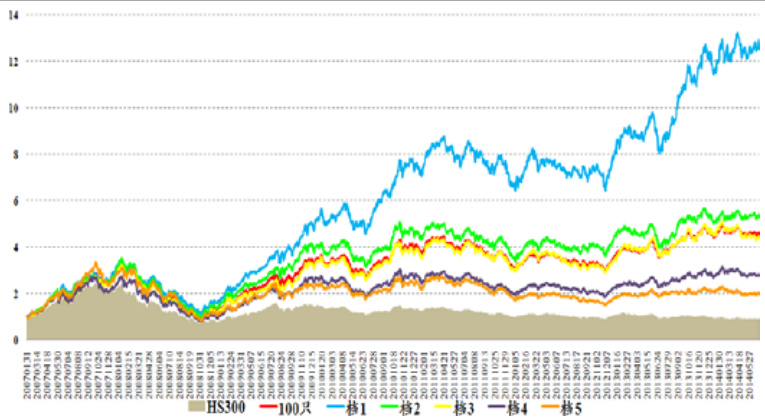
报告对Joel Greenblatt提出的“神奇公式”进行了详尽实证检验和两项改进:反转因子增强分层效应和行业中性约束。结果显示,改进后的策略显著提升了收益风险特征,年均超额收益率和月度胜率分别达30%和70%以上,并且通过自适应多指标评价体系优化参数,有效降低了最大回撤和换手率,增强了策略稳定性。交易费用和流动性限制约束分析表明策略虽受小盘股影响,但无显著依赖。此外,策略在沪深300指数基准下表现优异,但当中小盘股弱于大盘时表现减弱,建议通过多策略分散化规避风险 。
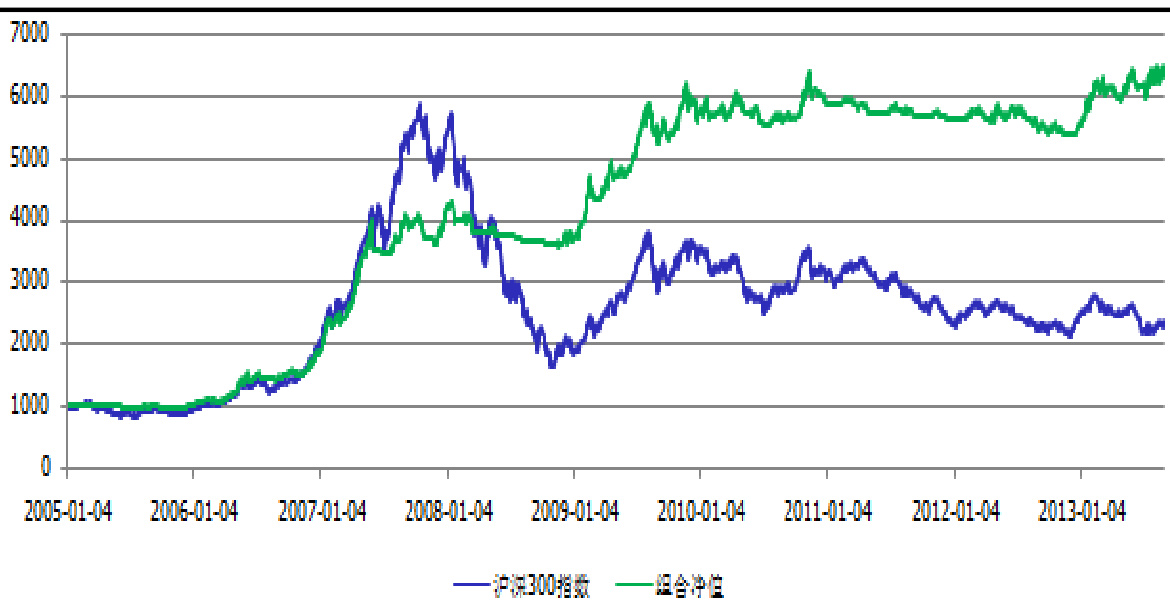
本报告围绕基于鳄鱼组线的量化交易系统构建,提出了买卖信号和资金管理策略,通过沪深300、中小板、创业板及深医药50指数历史回测,交易系统实现显著收益提升和风险控制,组合交易进一步降低最大回撤,样本外测试显示风险波动较基准指数显著降低,有效提升了收益风险比 。
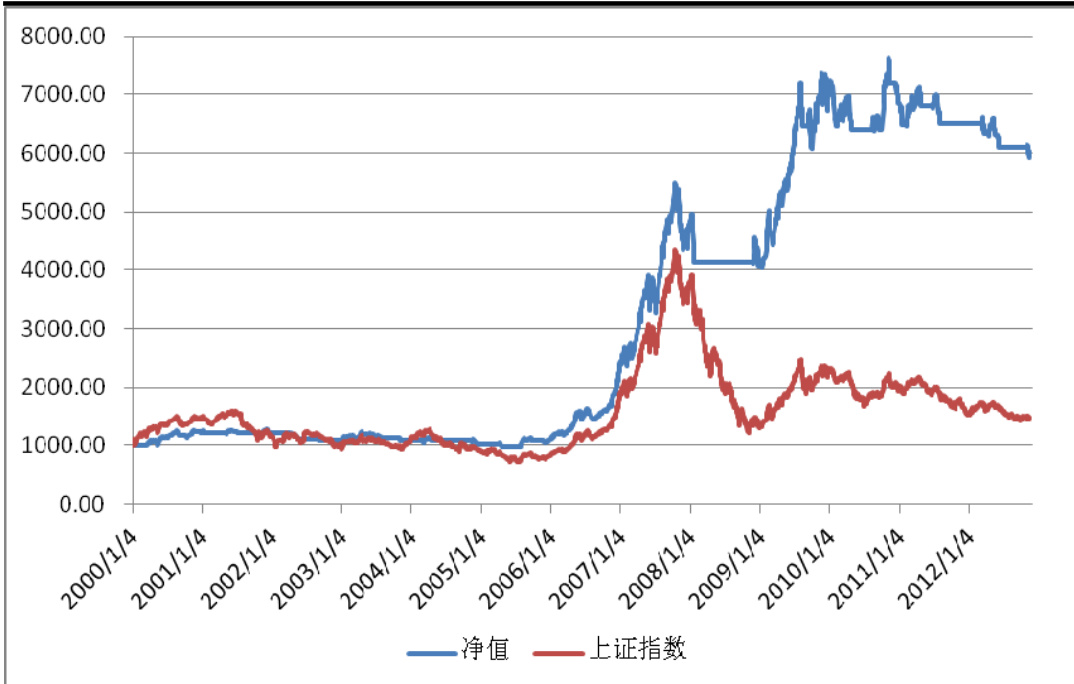
本报告构建并优化了基于20日单均线的量化交易系统,通过引入多层次离场策略、趋势识别以及基于ATR的动态止损,有效提升收益表现和风险控制能力。最终系统样本期内累计收益率达493.17%,最大回撤降至26.7%,显著优于基准上证指数表现,证明了趋势跟踪与动态止损策略的有效性,为股票市场量化交易提供实用参考。
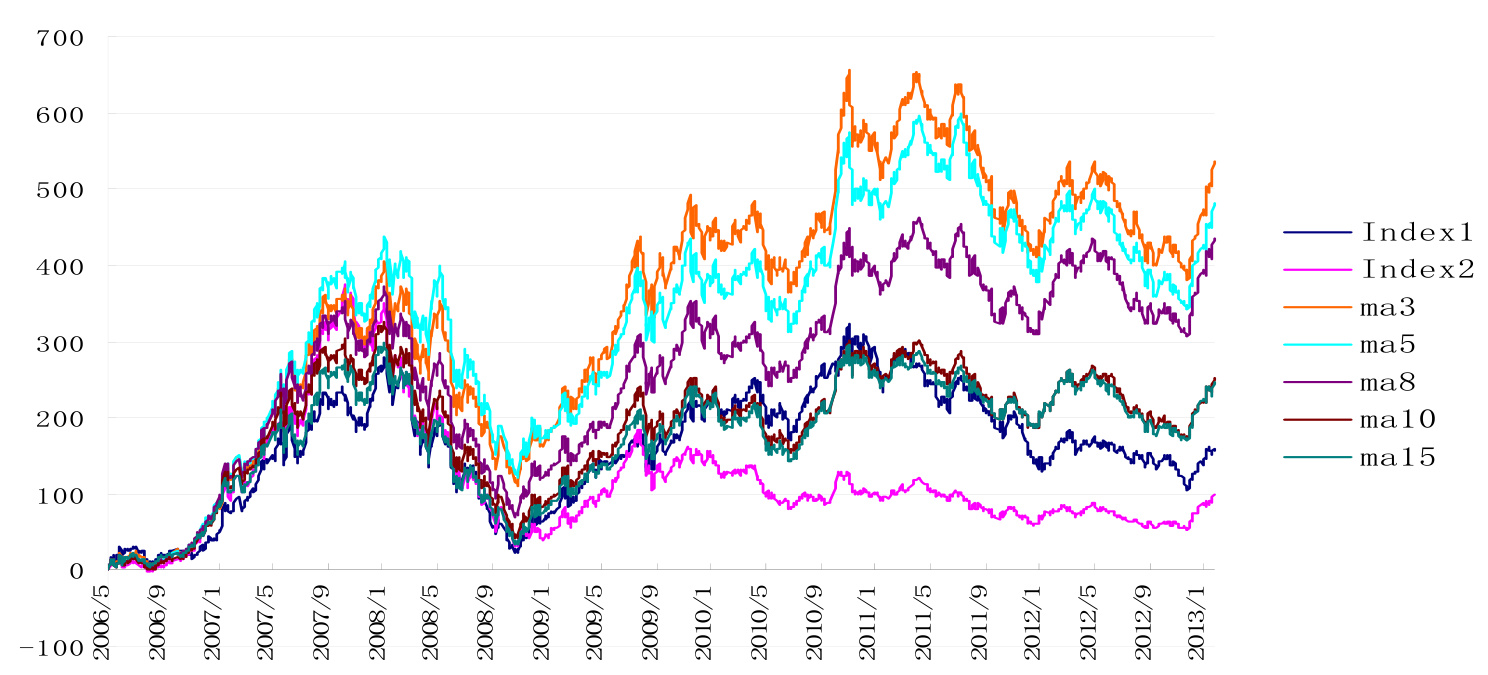
本报告通过构建基于相对价格均线趋势的风格指数轮动策略,结合中证50、中小板指、沪深300等多个指数及ETF的数据,实证分析显示短期均线策略尤其是8日均线的轮动效果显著,能够获得较高超额收益,且在不同风格指数间有效实现规模、价值成长和周期非周期的轮动布局。规模差异越大收益越高,价值成长轮动表现良好,但周期与非周期轮动效果有限。交易成本对短周期策略敏感,综合收益表现最佳的为8日均线策略,为投资者提供了有效的风格指数配置策略指导
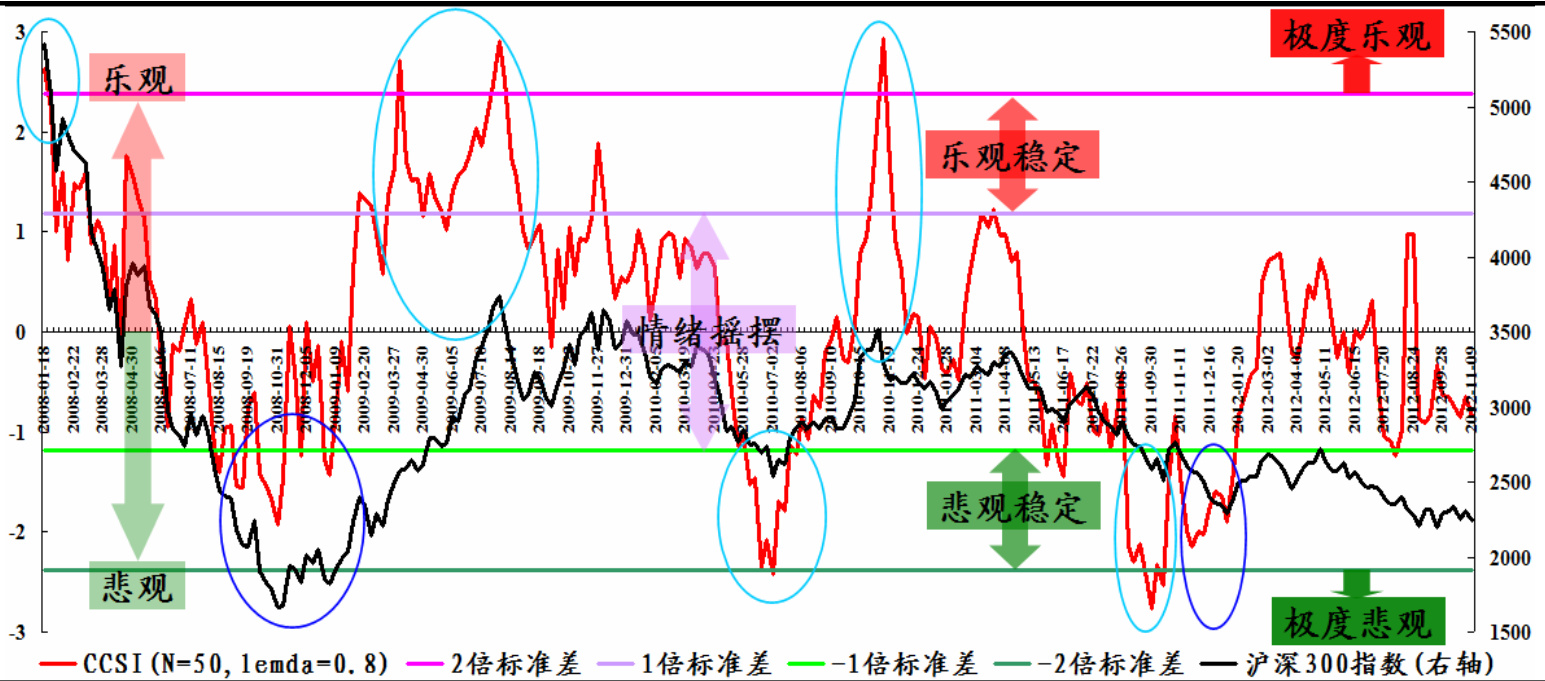
本报告基于行为金融学理论,采用7大类11个市场情绪代理指标,结合情绪衰减因子和时序全局主成分分析法,构建中原证券市场情绪指数(CCSI)。通过对指数分布特征分析,将市场情绪分为五个区域,并发现极度情绪区域存在市场反转效应,情绪缓和区间存在动量效应。基于CCSI设计了短期投机和中期趋势交易策略,均表现出稳定且优异的胜率和收益,超额沪深300指数表现。报告对策略参数进行了敏感性分析,提出谨慎防范过度数据挖掘风险,为A股市场投资决策提供参考。
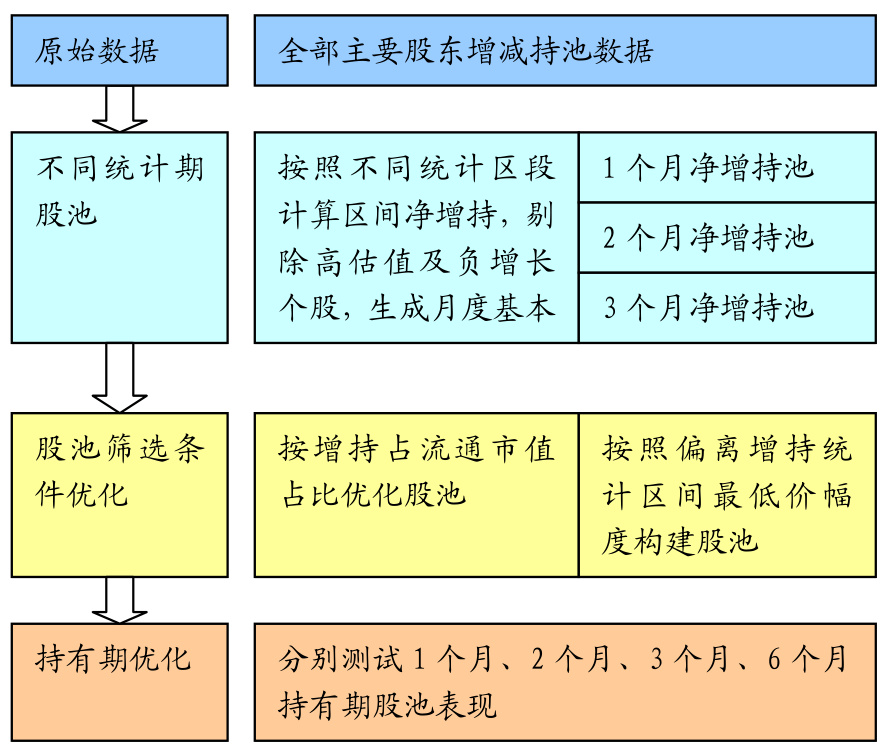
本报告基于主要股东增减持数据,构建了增持股池,通过优化统计期和持有期,筛选偏离增持最低价幅度低的优选股池,发现2个月持有期策略表现最优,股池整体具有稳健的超额收益能力,但在市场大跌期间表现受限,结合跟踪误差和信息比率指标,最终选择3个月统计期、2个月持有期的股池构建策略,提供稳健的中长期投资指引

报告基于不同行业盈利模式差异,筛选影响行业股票收益的有效基本面因子,构建分行业多因子选股模型并测试。模型覆盖申万23个一级行业,15个行业显示较稳定且显著的超额收益表现,主要因子包括成长、盈利能力、现金流和估值指标。模型通过将股票评分排序形成档位组合,档1组合在多数行业相较行业指数及档5组合表现优越。本研究为投资者提供细分行业投资因子选取及策略构建参考
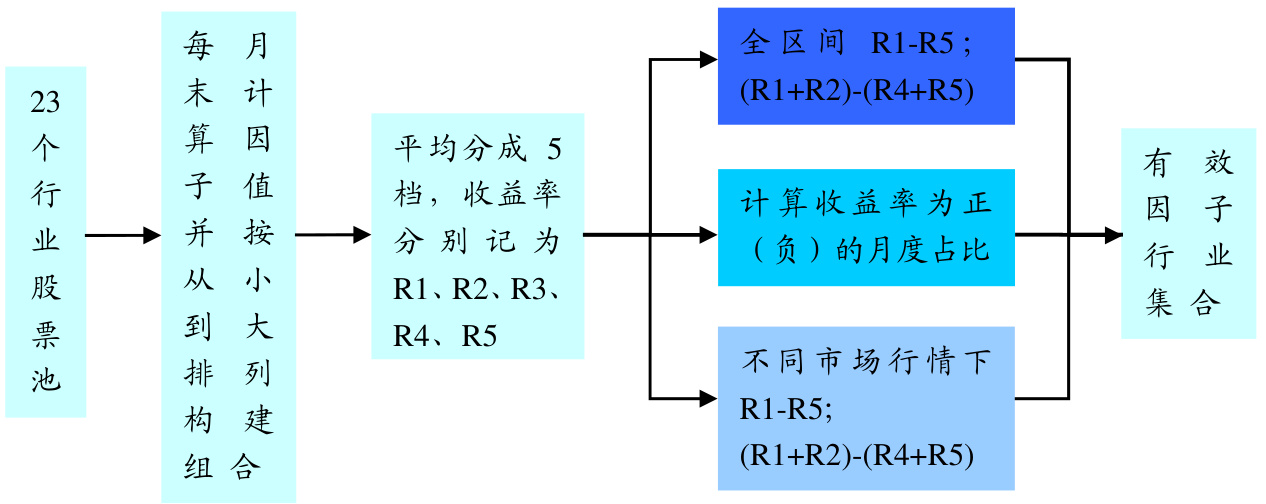
本报告围绕价量类和股东因子类多因子选股模型因素,分析其在不同行业和市场行情下的有效性和稳定性。研究发现价量类因子表现为因子值越低越能获得超额收益,适合作为公共因子使用;股东因子表现相对分散,其中股东户数变动和机构占流通股比例因子有效性较好,而持有机构数因子表现不佳。结合31个细分指标的单因子测试结果,为分行业构建多因子选股模型提供依据 。
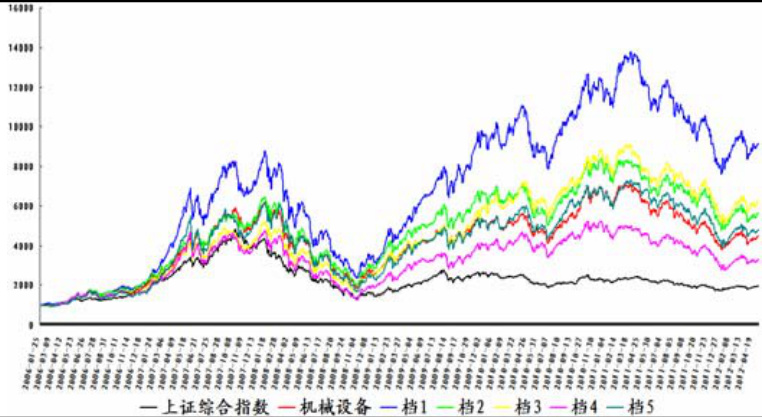
本报告针对估值类和经营能力类因子进行系统性测试与分析,确认了PB、PS因子的优异有效性及稳定性,PE和PCF表现次之,PEG效果较差。经营能力类因子在传统制造行业表现出较强的收益贡献力,尤其是固定资产周转率和应收账款周转率。各因子在不同行业及市场阶段(牛市、熊市、震荡市)中的表现差异明显,适合行业分层构建多因子选股模型以获取持续超额收益 。
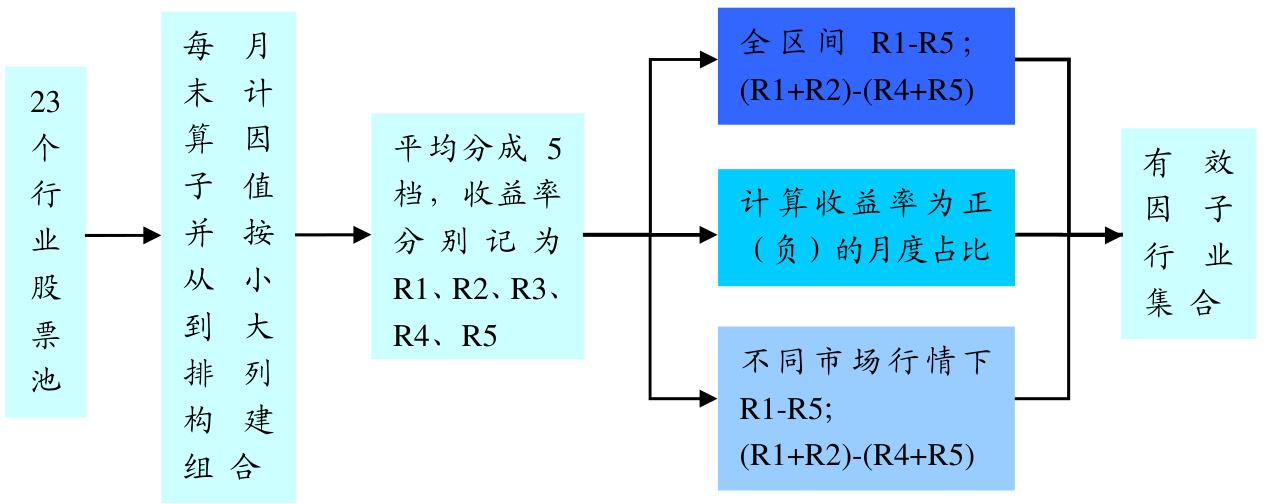
本报告深入测试了盈利能力&收益质量类与现金流类多因子对不同行业及市场阶段的选股表现。发现盈利能力因子多在熊市及震荡市显著,现金流因子在多个行业均贡献突出,提供了多因子模型构建的有效因子筛选参考 。
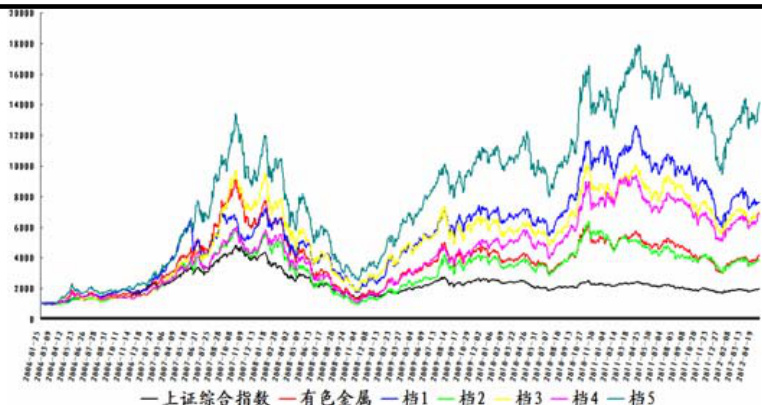
本报告基于2006年至2012年数据,系统测试了成长类因子在A股23个申万一级行业中的有效性和稳定性。通过对净利润增长率、营业利润增长率、营业收入增长率及其三年复合增长率等六个成长因子的单因子分析,发现TTM指标优于复合增长率,且不同因子对行业收益贡献存在显著差异。营业利润增长率和营业收入增长率因子表现最佳,分别在采掘、有色金属、轻工制造等传统成长高潜行业贡献突出。报告结合多市场行情阶段和行业划分,构建因子分档组合并对比表现,得出因子有效性和稳定性结论,为多因子选股模型设计提供实证依据 。
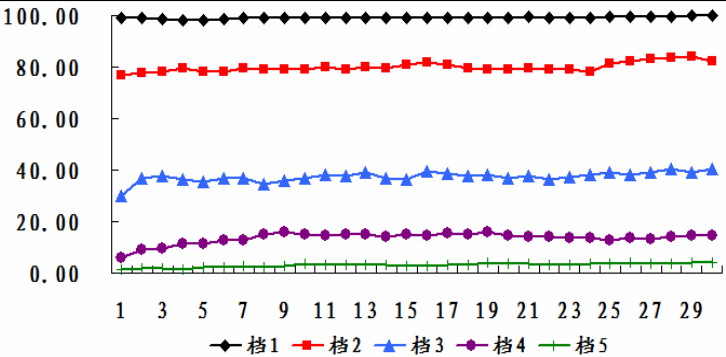
本报告基于沪深300指数全样本及五档组合,实证分析了两类标准化资金流指标SMF1和SMF2的选股表现。结果表明,资金流指标体现明显的反转效应而非动量效应,资金流净流出个股后续表现优于资金流净流入个股。五档组合分析显示,资金流净流出排名靠前的组合表现更佳,且该指标在构建组合时需要结合市场基本面和资金规模限制。研究为Alpha选股策略提供了有效量化因子参考 。
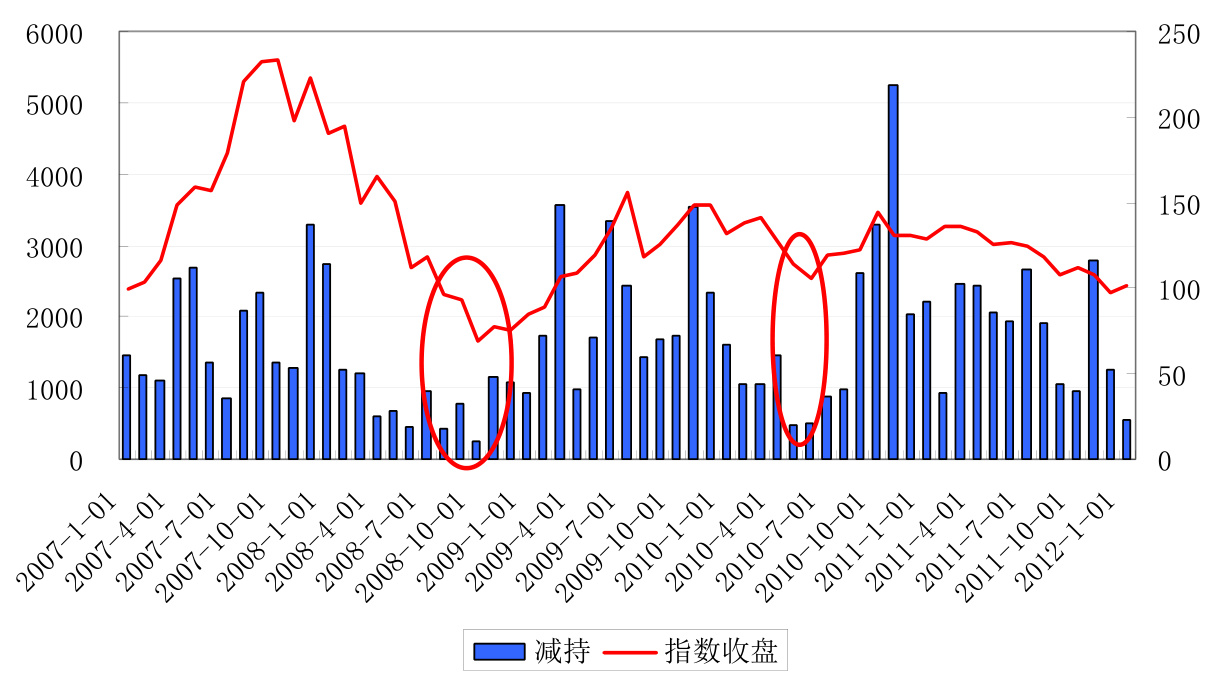
本报告基于2007-2011年沪深市场主要股东增减持行为数据,研究其对股价和市场指数的影响,发现月度净增持可作为市场阶段底部的先行指标,被减持个股减持前表现坚挺但减持后表现趋弱,而被增持个股则适合中长期关注,收益相对稳健。报告对行业和个股增减持情况进行了分类统计,提供实际投资建议 。
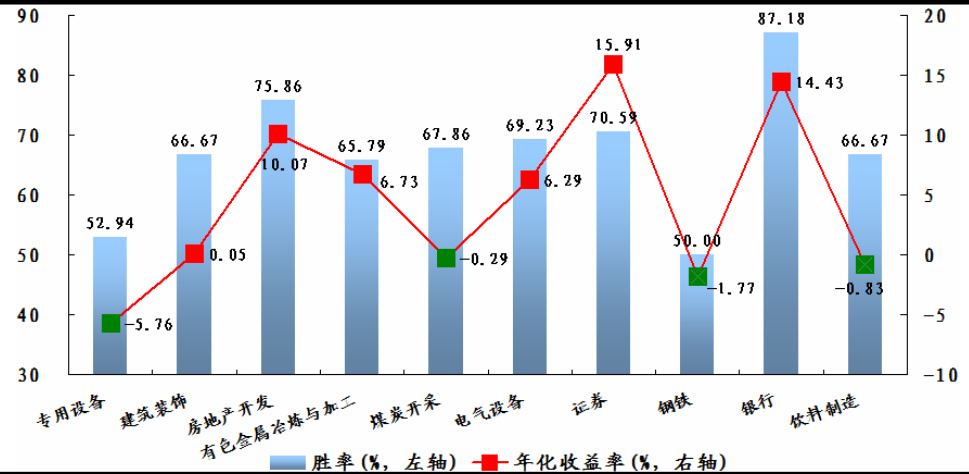
本报告针对基于统计套利模型的股票配对交易策略,在A股融资融券标的证券上的应用进行了实证分析,提出了穿透率、残差标准差及残差相对偏移率三项改进指标,并设计动态剔除弱协整性股票对的机制,有效提升了策略的均值回复性和稳定性。实证结果表明,银行、证券、房地产开发及有色金属行业可配对性较好,适合开展配对交易,而专用设备、钢铁与饮料制造业表现较差,策略收益显著,银行行业年化收益达14.43%。
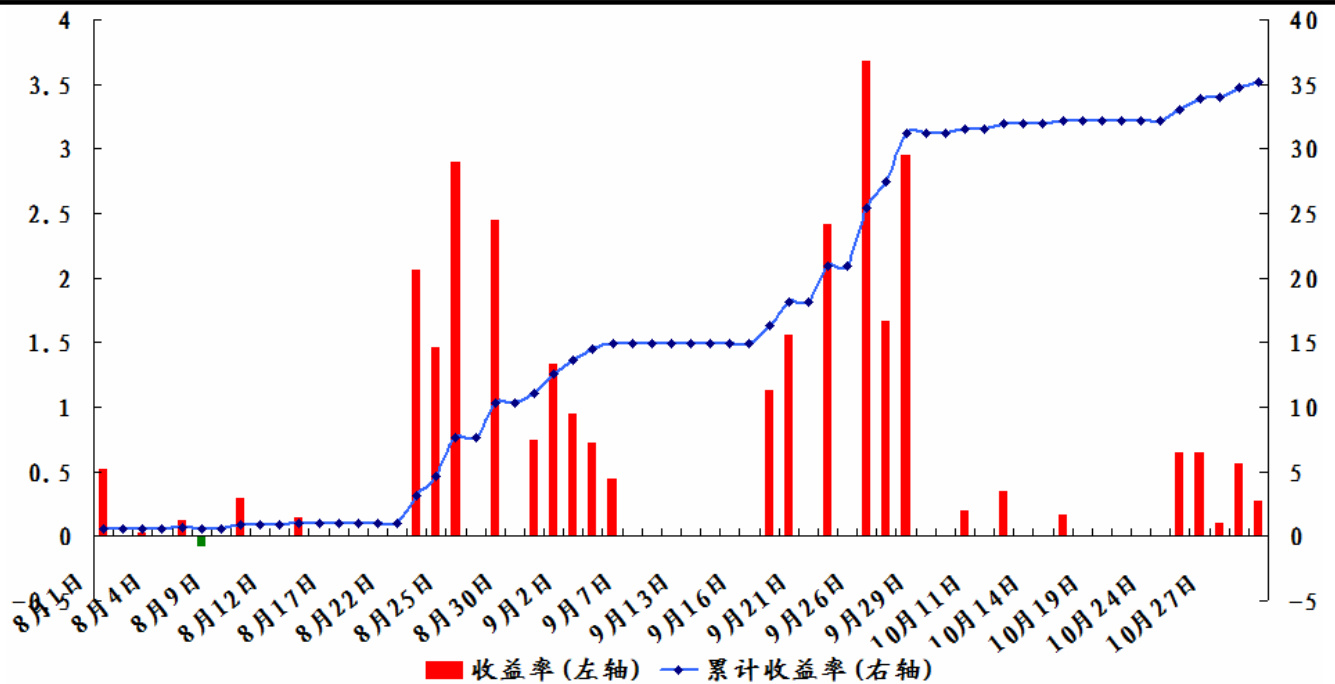
本报告基于统计套利模型,提出针对中小资金量投资者的沪深300指数期货跨期套利策略。以协整检验确定样本内外价差的均值回复性,设计开仓、平仓和止损阈值,采用交易日内高频数据进行开平仓操作。实证结果显示,29天套利操作中成功率达96.55%,累计收益率35.13%,年化收益率146.36%,显著优于同期沪深300指数表现,体现出策略的稳健性和有效性。
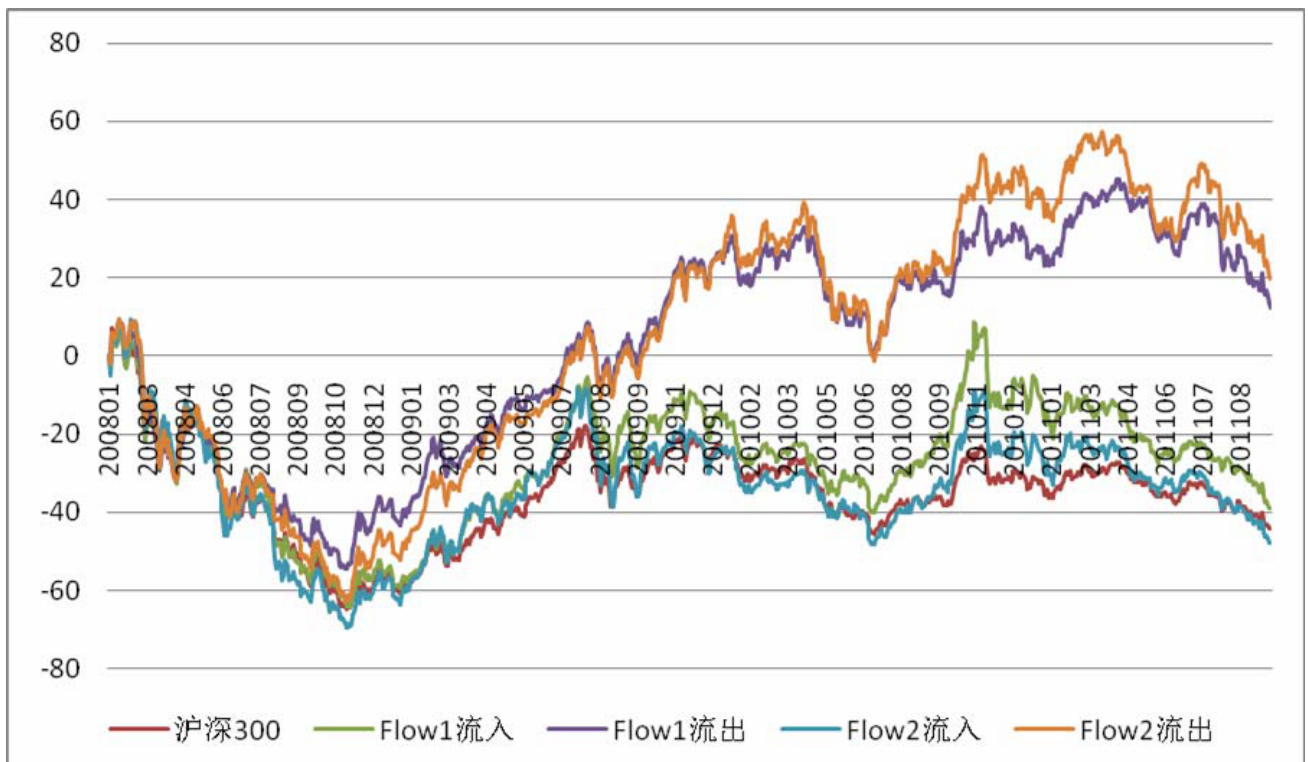
本报告以沪深300指数样本股为研究对象,构建多种资金流量标准化指标(基于资金总量和流通市值标准化的月度及周度资金流),实证分析资金流入流出对股票超额收益的影响。核心发现是资金流出前20个股组合在不同市场环境下持续获得显著超额收益,且周资金流指标优于月度指标。流通市值标准化与资金总量标准化资金流出组合在不同牛熊市中表现优劣互补,可构建对冲组合获得较稳定的正收益。资金流入组合表现较差,甚至产生负超额收益,显示资金流出指标是量化选股的重要因子之一。