隐藏的主线或是年末主题
发表于 2025年11月10日上传于 2025年11月10日
本报告回顾了2025年11月初A股市场的震荡向上行情,分析了风格与行业轮动特点,指出反内卷、新质生产力、消费及“两重”领域为重点布局方向,强调政策与业绩验证带来的中长期向好趋势,为投资者提供明确配置建议和风险提示。
本报告回顾了2025年11月初A股市场的震荡向上行情,分析了风格与行业轮动特点,指出反内卷、新质生产力、消费及“两重”领域为重点布局方向,强调政策与业绩验证带来的中长期向好趋势,为投资者提供明确配置建议和风险提示。
本周宏观数据显示内需恢复具备一定韧性,消费和外贸逐步回暖,生产端呈小幅下行趋势,物价表现分化:CPI中猪肉价格下滑而蔬菜价格回升,PPI中油价及部分黑色金属涨跌互现。财政政策发力明显,专项债发行接近尾声,政策环境继续支持经济稳定运行。海外方面,美国政府持续停摆加剧政策不确定性,部分央行维持宽松立场,全球流动性环境整体稳定。贸易政策面临司法审查,短期内不确定性加大。
本报告分析2025年11月上旬港股市场表现,指出全球主要股指多数下跌,港股三大指数涨跌不一,多个行业板块分化明显。资金面上,南向资金持续净流入但成交额下降。港股估值处于中高分位水平,风险溢价较低,市场风险偏好下降。展望未来,临近年底,市场震荡可能持续,建议关注周期股、红利股及中长期利好出海板块 。
本报告分析全球主要央行政策呈现明显分化,美联储因经济数据缺失保持谨慎态度,市场避险情绪上升。商品市场供需矛盾加剧,黄金受益于地缘政治及央行购金支撑,中长期偏乐观;原油供给过剩,价格承压。债市短端收益率下行,长端受流动性和政策风险支撑形成收益率曲线陡峭化。美元指数面临下行压力,非美货币相对稳定。权益市场风格从成长转向价值,科技股受AI泡沫担忧影响大幅下跌,A股及港股显示出估值优势吸引资金流入。
2025年第三季度,广义“固收+”基金规模环比扩容近五成,达到15687.5亿元,二级债基成为扩容主力。整体收益率上涨2.3个百分点至3.7%,转债基金收益提升显著但波动较大。高波动率产品表现优异,风险收益比大幅改善。进攻型基金偏好大盘成长及电子、有色行业,防守型基金则更注重回撤控制和传统行业配置。转债基金偏向中低评级、新兴行业配置,整体风格趋稳
报告详解2025年10月中国进出口数据,指出出口增速同比下滑至-1.1%,主要受假期合并和去年高基数效应影响,同时全球主要贸易伙伴外需分化和阶段性回调。进口增速回落至1%,反映国内需求韧性不足。报告分析东盟、中国香港和非洲依然是重要出口支撑区,对美出口降幅有所收窄,汽车及新能源车出口表现亮眼。展望2026年,关税边际影响减弱,出口韧性依旧,外贸多元化和高附加值产品竞争力提升为出口增长提供动力 .
报告重点分析了2025年前三季度A股整体及细分板块业绩表现,显示营收和归母净利润同比增速普遍上升,创业板和TMT板块表现突出,部分行业如综合、钢铁、有色金属净利润增长显著,净资产收益率回暖。配置建议侧重软件开发、半导体、贵金属等景气度高且估值合理板块,风险提示涵盖政策、地缘与市场情绪不确定性
本报告重点分析2025年第三季度中国公募债基规模回落趋势,指出债基整体规模较二季度收缩0.25万亿元,纯债基金下降最为明显,债券仓位下降,同时资产配置由利率债转向信用债,中长期及短期纯债基降杠杆、缩短久期,重仓集中度回升,信用债信用等级适度下沉,债基收益与风险控制指标均回落,显示债市震荡走熊背景下基金表现承压,风险收益均趋弱
本报告点评老板电器2025年前三季度业绩,零售渠道持续增长带动收入结构优化,工程渠道承压,国补政策及地产周期影响显著。公司多品牌矩阵助推中高端产品销量提升,综合毛利率同比提高,资产质量良好,估值具吸引力,为投资决策提供有力参考.
本报告重点分析先导智能2025年前三季度财务表现,显示公司收入和净利润实现大幅增长,盈利能力和现金流显著改善。锂电周期复苏及固态电池技术加速产业化成为主要驱动力,公司具备全线固态电池生产设备供应能力,有望持续受益行业新一轮增长周期。
报告更新了国企、科技股及消费股三个基本面因子选股多头策略的最新收益表现,国企策略实现了5.47%收益并超越基准指数,科技股策略表现略逊但优于双创指数,消费股策略收益为3.31%且显著超越基准。文中详细列出新调入的股票名单,提示收益基于历史数据且不构成未来保证,适合用于量化因子投资参考 。
本合集报告围绕二十届四中全会公报及“十五五”规划建议对A股投资的深度解读,涵盖政策着力点、产业布局及财金组合趋势,特别强调消费升级、科技创新和绿色转型为主要投资机遇,为资本市场中长期发展提供战略指引与投资框架[pag::0]。
本报告围绕10月央国企与ESG策略表现,展示ESG筛选及舆情整合策略涨幅及夏普比率,分析央国企及全A市场估值水平和成交额变化,重点解读碳市场价格及成交量变动,表明央国企&ESG策略具超额收益表现 。
报告全面解析我国“十五五”期间海洋经济的战略地位、政策支持、科技突破及产业结构优势,强调海洋是国家经济发展新质生产力的重要领域,深海科技及海洋新兴产业迎来爆发窗口期。指出我国海洋经济总量突破10万亿元,海上风电、油气开发、渔业及海洋文旅具全球领先优势,政策体系完善,推动产业升级和国际合作,是推动经济高质量发展的核心引擎。
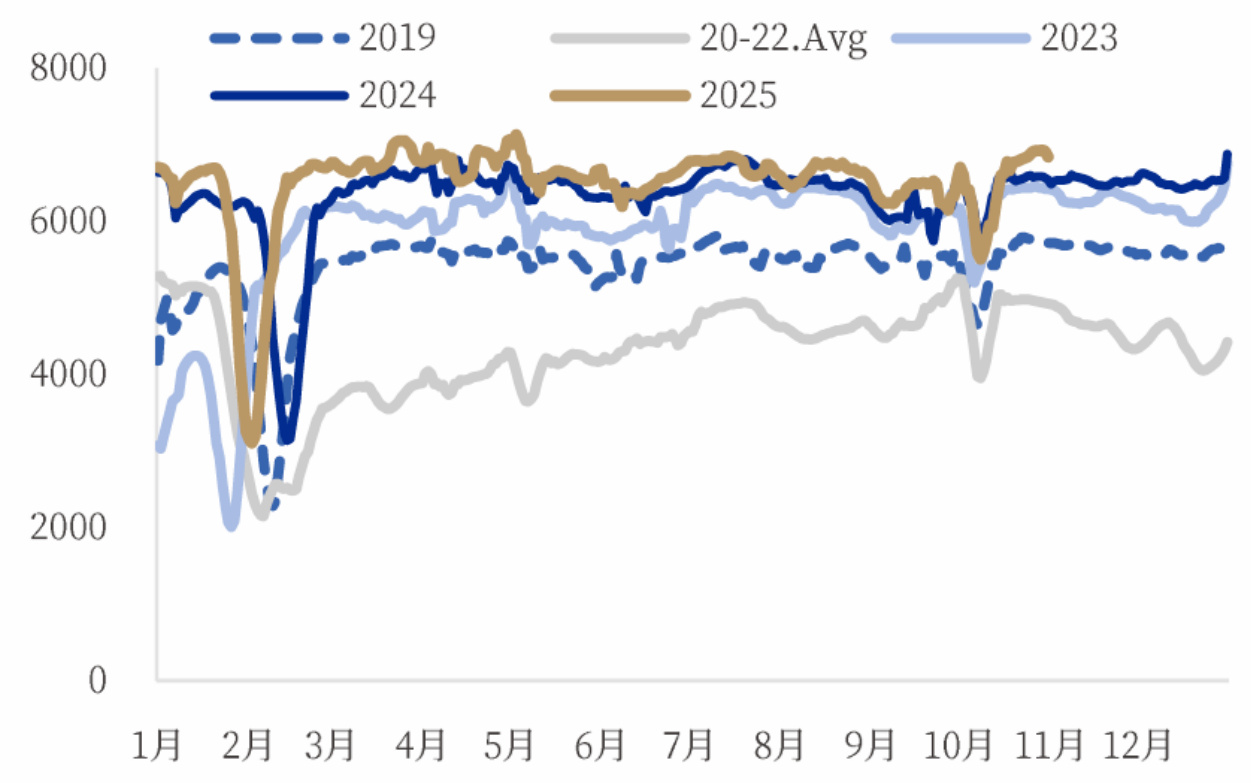
报告分析了中国及海外主要经济体宏观经济指标和政策动向,指出“十五五”规划指引经济向高质量发展和内需驱动转型,中美关系缓和提升市场预期。国内制造业PMI连续七个月收缩反映内生动力不足,物价表现分化,财政发行提速,央行流动性政策稳健。美联储降息转向稳增长,全球经济政策分化及经贸磋商积极推进,为未来经济稳定提供支撑.
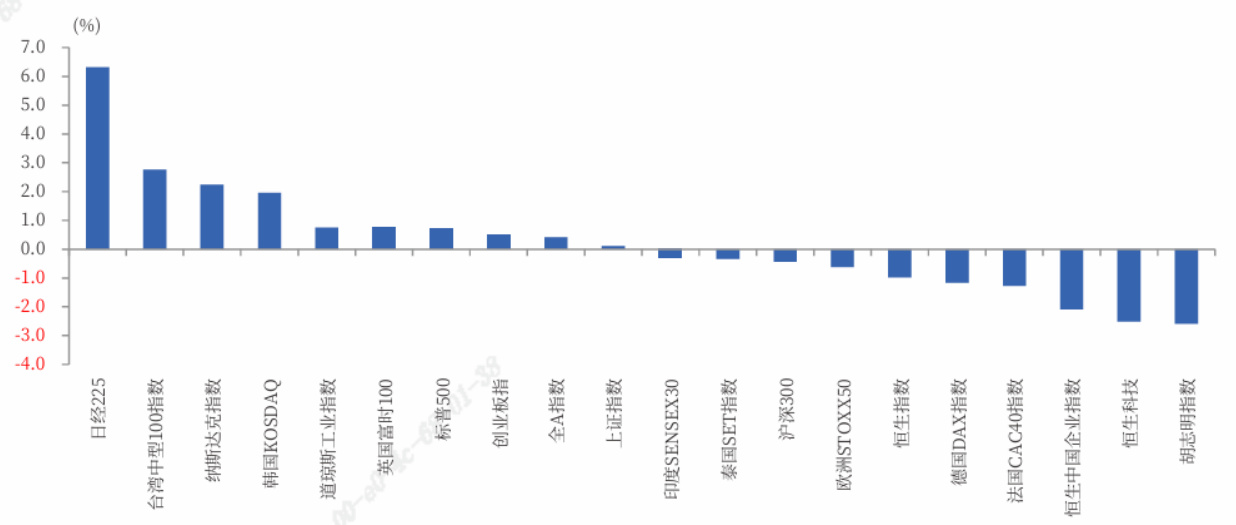
本报告分析2025年10月27日至10月31日港股市场表现,指出港股三大指数均呈现回调,行业涨跌分化明显。中美经贸磋商达成阶段性成果,缓解贸易紧张,美联储降息释放流动性,推动港股资金面活跃。报告对港股估值、中美债券收益率及风险溢价指标进行深入解读,发现当前港股估值处于历史中高分位,风险溢价偏低但仍具吸引力。结合“十五五”规划提出战略性新兴产业机会,报告建议关注表现超预期板块及政策重点科技与消费板块,预测港股中短期震荡整理格局。
本报告分析了云天化2025年第三季度业绩,归母净利润同比增长6.89%,环比增长33.69%,主要得益于磷肥出口量价齐升及高磷矿价格带来的资源优势。公司磷矿储量丰富,产业链一体化优势明显,未来竞争力有望持续加强,为投资者提供积极建议.
报告回顾了2025年10月20日至24日消费电子板块行情表现及估值水平,重点解读了“十五五”规划中科技创新与人工智能发展的政策部署,强调科技创新、原始创新和多元投入的重要性,同时提出持续看好电子产业及半导体、消费电子相关投资机会,指出风险主要为新品销售不及预期和贸易摩擦。