【中国银河固收】利率周报 | 政治局会议在即,债市震荡格局能否迎来破局?
发表于 2026年7月27日上传于 2026年7月27日
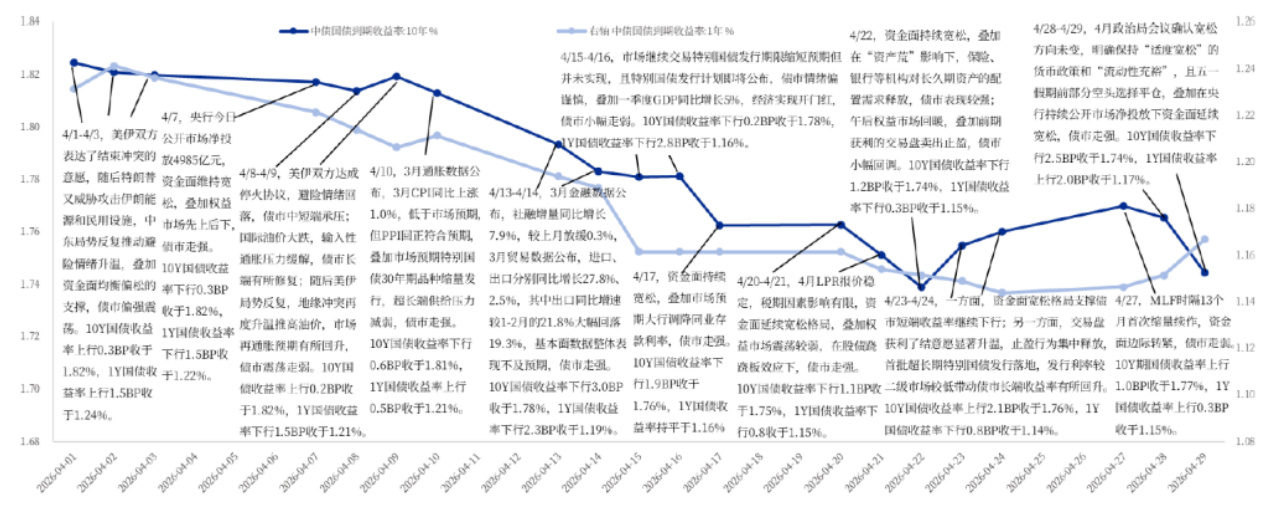
本周债市在资金面边际转松及政治局会议信号升温预期的共同作用下,收益率回落、期限利差趋于走平,市场对降息预期的定价逐步增强,但久期处于历史高位,短期波动空间受限,需关注央行操作节奏与政策信号对债市定价的进一步影响
本周债市在资金面边际转松及政治局会议信号升温预期的共同作用下,收益率回落、期限利差趋于走平,市场对降息预期的定价逐步增强,但久期处于历史高位,短期波动空间受限,需关注央行操作节奏与政策信号对债市定价的进一步影响
本周债市回顾显示利率小幅上行,收益率曲线趋于平坦,资金面虽偏紧但央行净投放令流动性回归均衡;下周关注资金面波动、5月经济数据表现及机构的配置博弈,若数据超预期好转,债市定价可能受挤压,策略建议保持中性偏稳健,适度兑现浮盈并关注配置盘的入场信号
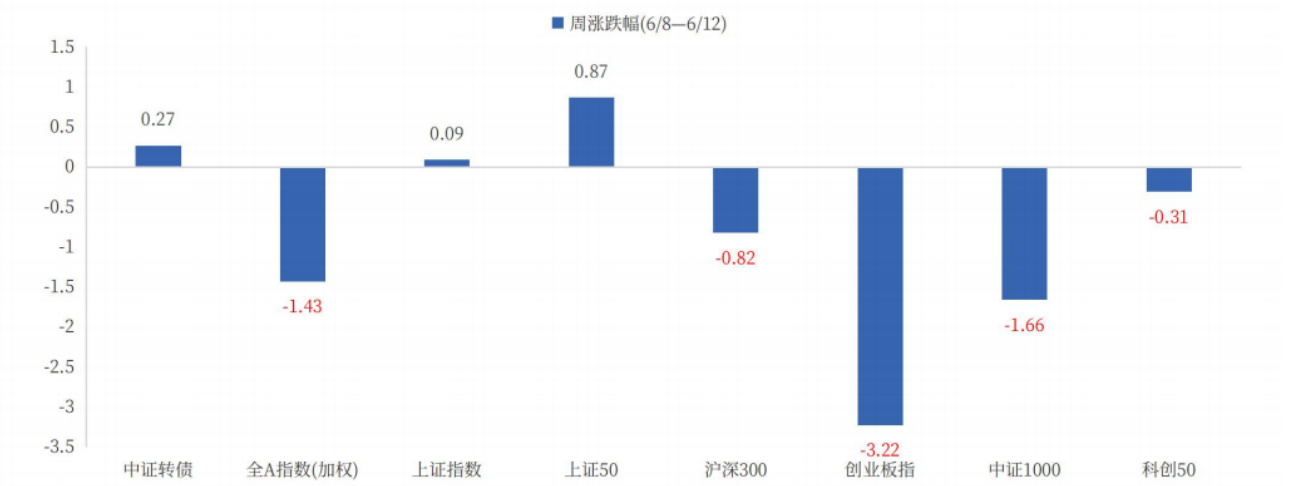
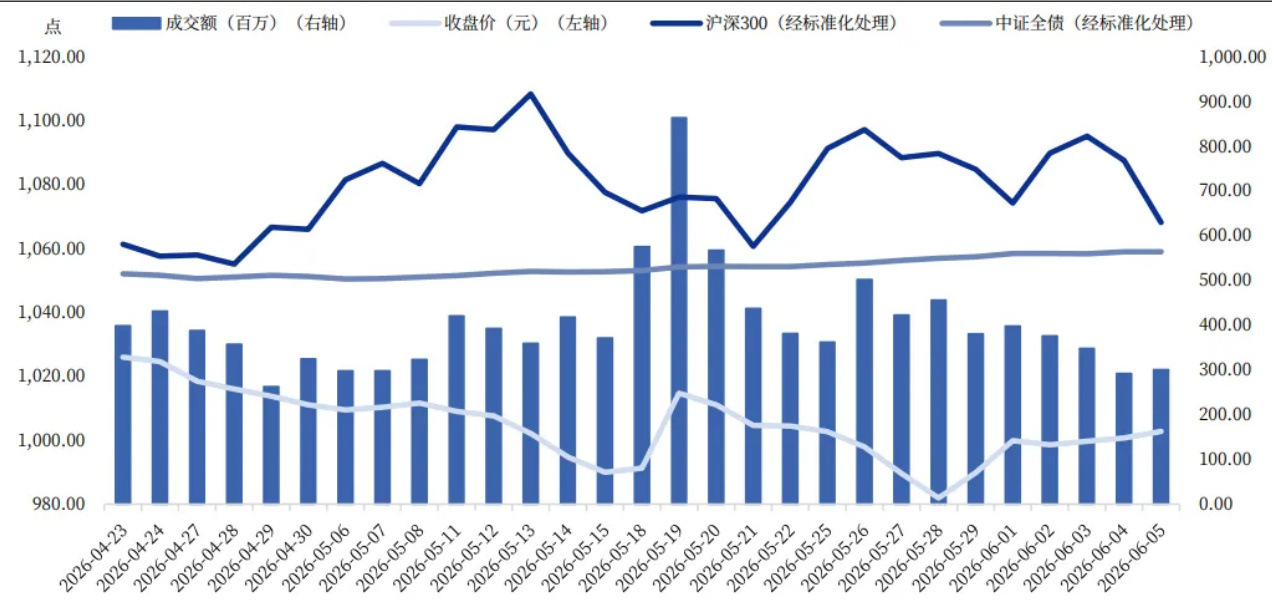
本报告聚焦转债市场周度表现与宽基股指成分调整对转债估值及交易行为的影响,揭示偏权市场在6/8-6/12间出现低开高走的行情特征,以及成分股调整对指数结构与转债交易量的连锁效应 。在估值方面,转债平价中位数回落至近一年低位,区间分化明显,低平价品种承压更甚 。提出延续哑铃型布局、逢调整低吸核心硬科技标的并适度增配金融、电力、化工等基本面扎实、估值回落到位品种的策略,以期在后续市场阶段实现更高的性价比与更稳健的盈利质量 。同时,外部环境缓和与美股反弹有望提振偏权情绪,但强赎条款与正股波动风险仍需警惕,建议保持阶段性风险控制
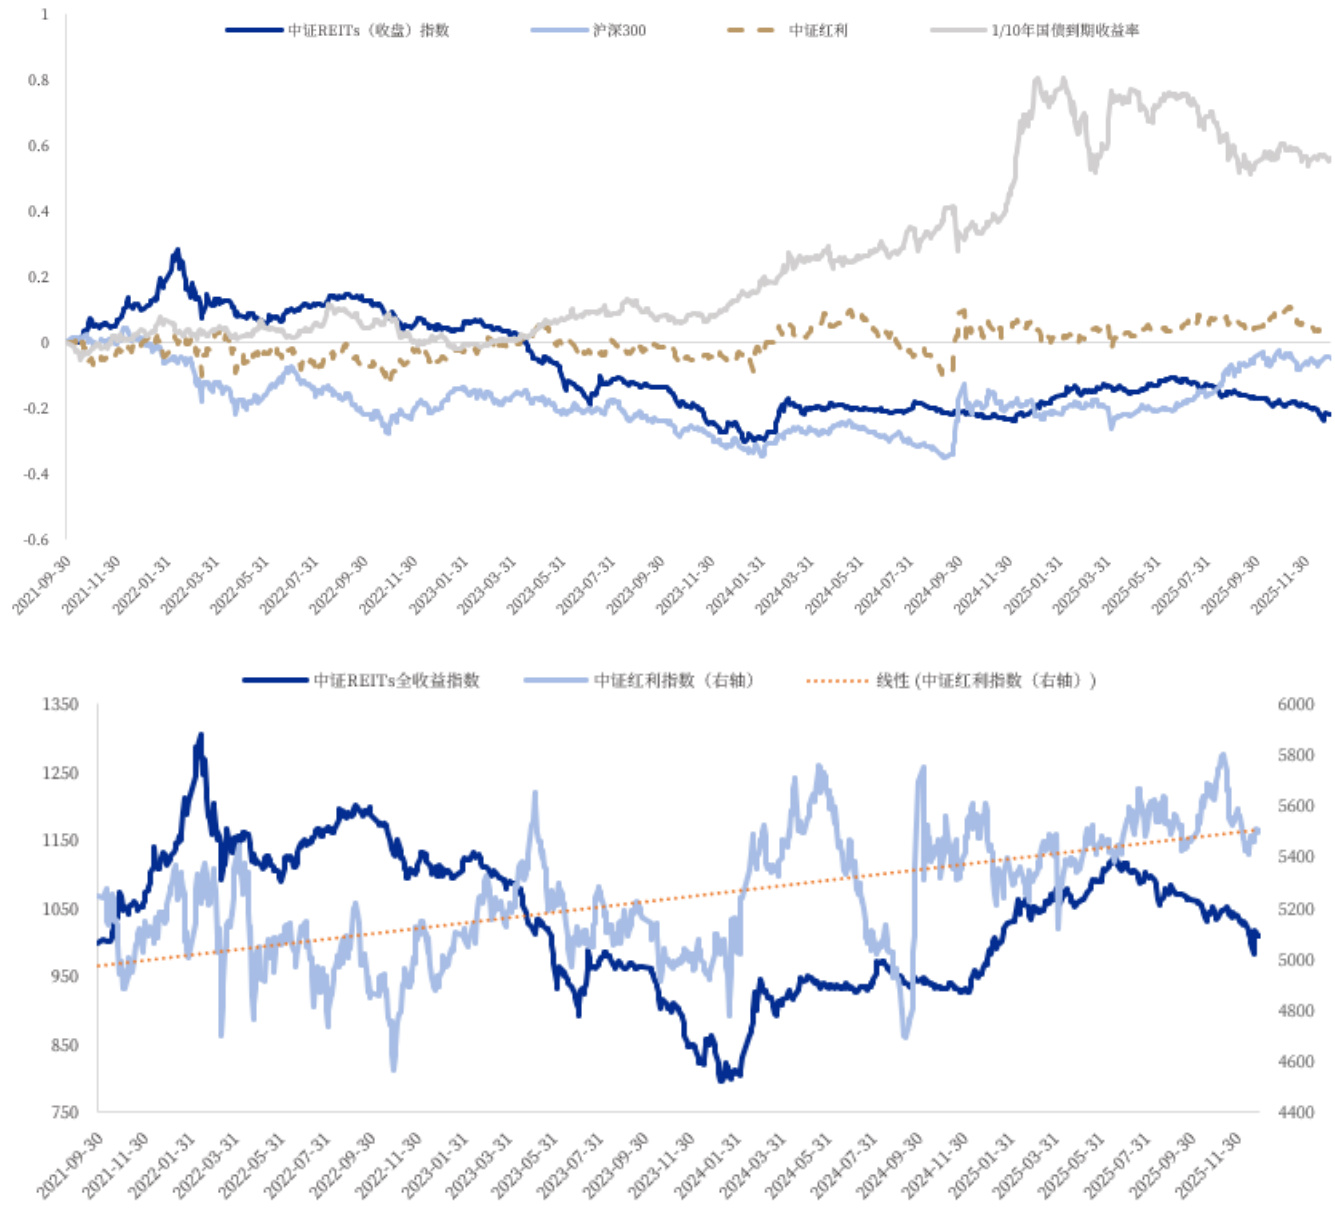
本报告聚焦4只商业不动产REITs的募集落地与市场估值修复逻辑,分析供给扩容、险资缺席及政策托底对二级市场的冲击与修复机会,指出短期利空已在价格中体现,未来需关注增量资金入市及REITs指数基金落地时点,仓储与产业园等高弹性品种具备修复潜力,风险包括政策落地力度不足、募资规模超预期等,对后续投资配置提出阶段性策略。