【中国银河宏观】利润维持高增,行业分化仍存 ——2026年1-6月工业企业利润分析
本报告基于1-6月全国规模以上工业企业利润与产出数据,利润增速保持较高水平,利润率显著改善,行业分化仍存。制造业利润受益于产出增长与成本下降,上游和高景气行业贡献更明显,AI、电子信息等板块持续拉动利润。6月利润同比回落主要由基数因素所致,价格与利润增速出现背离趋势,PPI的回落对价格端形成一定抑制。展望未来,利润增长将更多由生产扩张和需求改善推动,需关注内需政策落实、外需韧性及原材料价格波动。
本报告聚焦阿里巴巴在全栈AI、云计算与即时零售的协同效应,阐明苹果合作与自研平头哥芯片对云算力成本与盈利能力的潜在提升,以及即时零售亏损向盈利转折的时间表及风险点,给出对未来数年的盈利路径与投资建议
本周总结聚焦两类ESG策略在沪深300成份股上的应用与表现:1) ESG筛选策略基于厚积薄发的ESG增量信息,并结合马科维兹均值-方差优化,周内实现3.41%上涨、超额收益8.68%,月度总回报5%(相对13%),最大涨幅9%、最大回撤-5%、夏普4.47,显示ESG信息带来显著超额收益的潜力;2) ESG舆情整合策略结合舆情信号与优化组合,周内上涨2.89%、超额收益8.16%,月度总回报4%(相对12%)、最大涨幅8%、最大回撤-5%、夏普3.47,表明舆情因子亦对风险与回报提供有效增量信息。风险提示包括市场情绪不稳定及历史数据推演规律改变的潜在风险。
本报告基于5月CPI与PPI的月度数据,揭示食品项分项下行幅度收窄、蛋价阶段性上行、服务价格保持相对稳定、能源价格回落以及石化产业链对下游价格传导的逐步放大等结构性特征,判断PPI仍处在再通胀阶段并对价格传导链条持续发力,短期价格仍以成本驱动为主、下游需求修复乏力限制CPI弹性。提示未来需关注地缘冲突与能源价格波动、厄尔尼诺影响以及国内投资落地对物价的持续性与空间。
4月PPI在能源冲击与供给紧张的推动下加速回升,石化产业链对当月涨幅的贡献占比接近97%级别,显示成本推动型通胀特征凸显;同时食品价格继续回落、服务价格回暖及能源价格显著上行,推动CPI环比小幅上涨而同比保持低位。油价中枢受美伊冲突等因素支撑,短期存在持续输入性通胀压力,但消费端恢复偏温和,需关注产能去化、投资落地及终端承接力对价格回升的持续性与弹性。

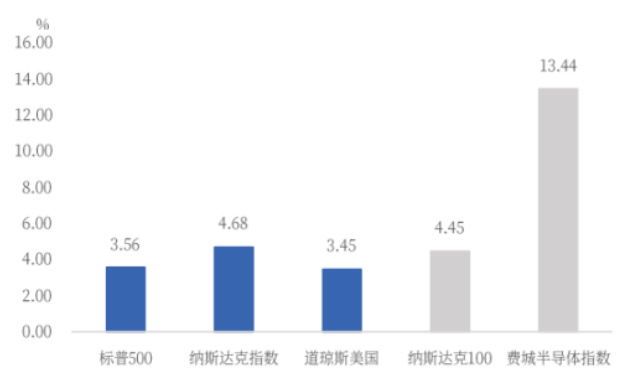
本周行业周报显示海外主要股指反弹、科技板块尤其是半导体与存储表现强劲;Anthropic年化营收(ARR)已突破300亿美元并与Google、Broadcom签署获取数千兆瓦级下一代TPU算力的协议,预计从2027年起陆续投用,这将增强其议价与规模化能力;三星对2026年Q2 DRAM再次提价约30%,推动存储价格上行并改变业界对DRAM结构性下跌的预期,为相关设备厂商与内存供应链带来中短期利好,同时需警惕AIGC推广与CSP CapEx不及预期等风险
本报告汇编了中国银河证券研究院对“两会”相关政策的媒体观察与解读,聚焦扩内需与提振消费、推动新质生产力与智能经济、高水平开放以及可能的货币政策边际放松等主题,评估这些政策对宏观经济和相关行业(消费、科技、基建等)的潜在影响,为资产配置与行业轮动提供方向性参考