Factor-Based Conditional Diffusion Model for Portfolio Optimization
发表于 2025年9月29日上传于 2025年9月29日
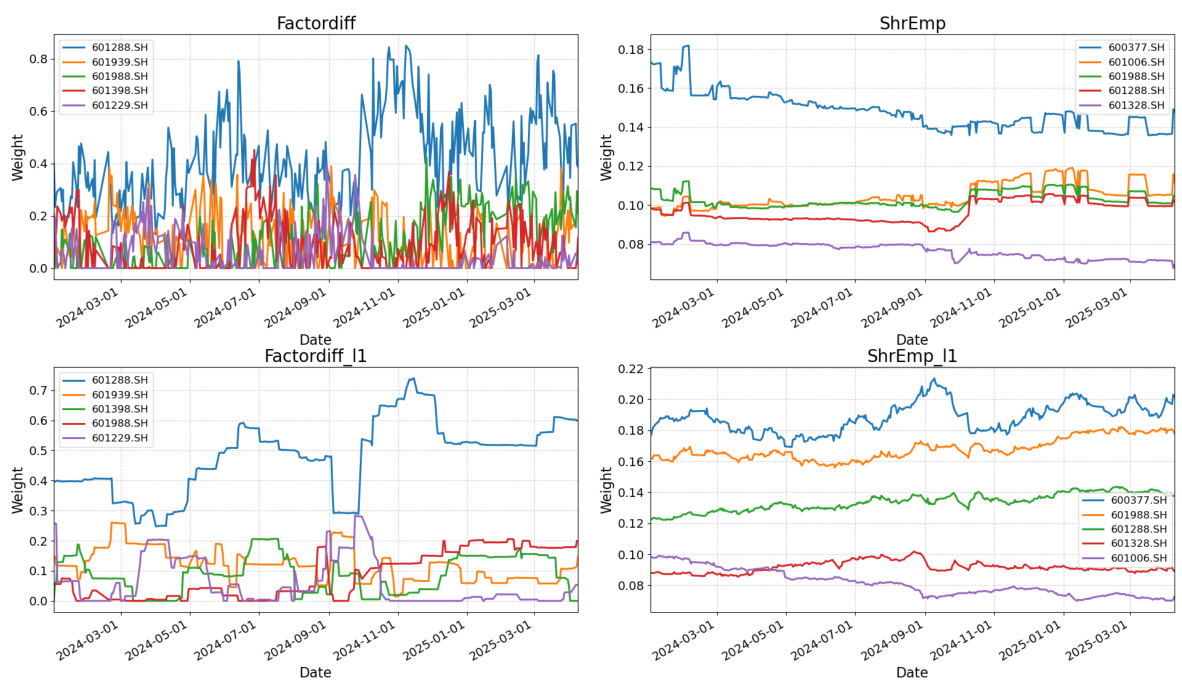
本文提出了一种基于因子的条件扩散模型,用于预测次日股票收益的横截面分布,并结合均值-方差优化构建投资组合。实证以中国A股市场为例,结果显示该方法在多项指标上显著优于经验和收缩估计方法,尤其在考虑交易成本的条件下通过优化带动权重波动平滑,实现更优组合表现,验证了生成模型在资产定价与投资组合优化中的有效性与创新性。