2013 因子专题系列之一——估值因子及调整因子
发表于 2013年2月18日上传于 2025年7月17日
本报告测算了基于一致预期数据的三大基本面量化因子ERG、EEY和GPE,采用沪深300、中证500和中证800成分股测试因子效用与回测表现。ERG因子在沪深300及中证800表现一般但季频策略较优;EEY因子2007年及2009年效果显著,近期失效;GPE因子表现最佳,尤其在大盘股中表现稳定且回撤可控,推荐重点关注。整体来看,一致预期因子虽具创新,但因市场对预期数据认知充分,超额收益有限,未来需继续因子创新和策略研究。

本报告基于Amihud(2002)ILLIQ非流动性因子,测算并验证了A股市场流动性与股票超额收益的关系,发现流动性好的股票具备小幅正超额收益,非流动性溢价需长期持有,且ILLIQ因子与市值高度负相关,流动性溢价在剔除规模因素后超额收益表现有限,提示流动性因子影响股票超额收益较轻微。
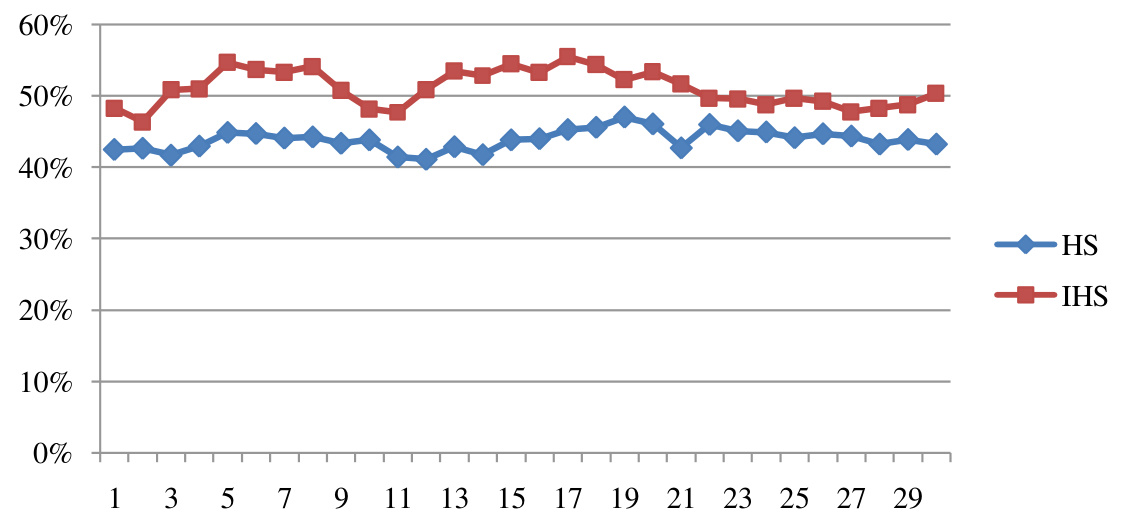
报告基于2000年以来A股数据,采用非参数核回归方法平滑价格,量化识别14种技术形态。通过KS检验,绝大多数形态效力显著,上升三角形顶等关键形态表现出较强的阻力效应。不同形态TOP和BOT表现显著不同,整体向下突破形态效力强于向上突破。部分传统观点与实证有差异,后续研究将结合前期趋势进一步验证
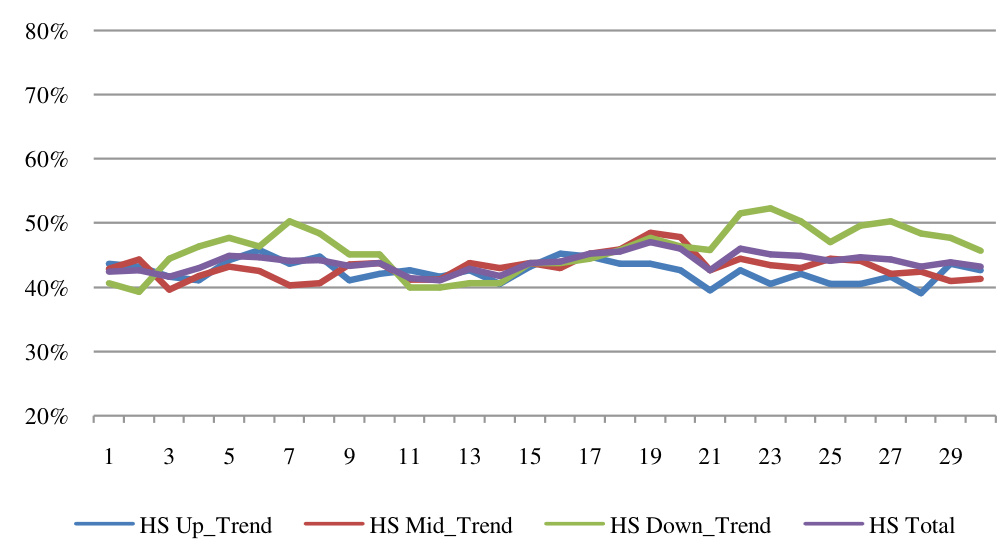
本报告基于对14种技术形态在三类前期趋势(上涨、震荡、下跌)条件下的上涨概率分析,验证技术形态效力与前期趋势的关系。结果显示部分形态效力与前期趋势高度相关,传统经验在部分形态中得到加强验证,但也存在显著偏差,特别是部分形态的上涨信号较弱,大多为预示股价调整或下跌的信号,为投资者提供了基于趋势条件下的技术形态量化评估框架 。

本报告基于朝阳永续一致预期数据,构建CAF模型分析盈利公告相对于市场一致预期的价格漂移现象(PEAD)。研究发现一致预期数据准确性逐年提升,卖方普遍持乐观看法,但CAF模型的PEAD表现不稳定,且难稳定获得超额收益。大盘股信息反应更明显,部分年份极端表现影响整体信号有效性,提示基于一致预期的价格漂移及策略实用性尚存在疑问 。
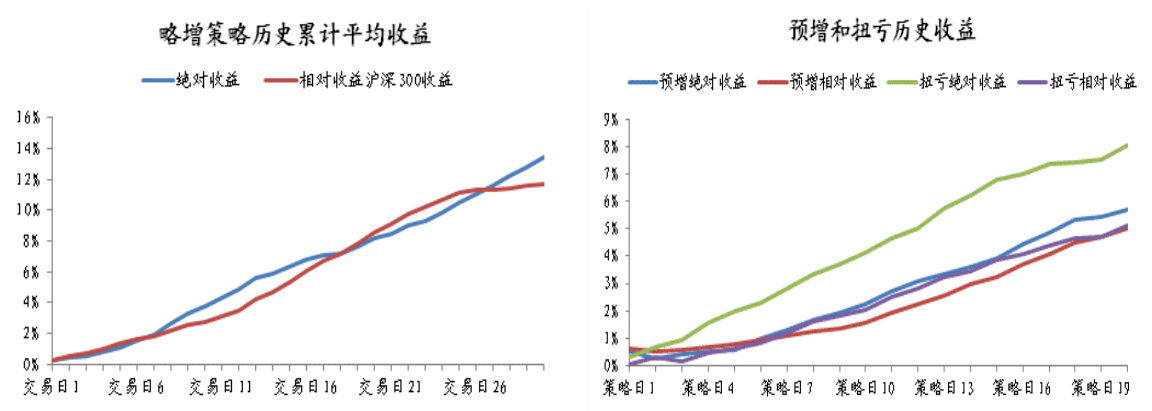
本报告基于2005年至2010年及最新数据,系统分析了年报业绩预告的事件效应,发现预告存在明显超额收益,且股价于公告前两天开始提前反应。利空消息反应大于利好,略增类型股票(多为中小板和创业板)显示出更持久稳定的超额收益效应。基于此,构建了略增、预增和扭亏三类量化选股策略,回测结果显示略增策略收益较高但风险也大,预增和扭亏策略稳健,整体降低系统性风险但未完全消除。策略采用事件驱动型选股,持仓20天,均实现了显著的绝对及相对超额收益,为投资者提供了基于业绩预告事件的因子投资工具和实操框架 .

本文以中证800指数为研究对象,基于2000年以来的月截面收益率数据,系统筛选并剔除高相关因子后保留15个,最终选定规模、净利润增长率、营业收入增长率、换手率、波动率、盈利率、现金比、1月反转与12月动量共9个因子构建多因子投资组合策略。通过等权、最小方差和均值方差三种加权方式构建因子组合,并对不同持仓规模的复合指数进行回测,结果显示等权组合在信息比率和胜率表现最优,且收益领先基准中证800指数,回测覆盖2004年至2011年,体现了因子萃取有效性及组合稳定性
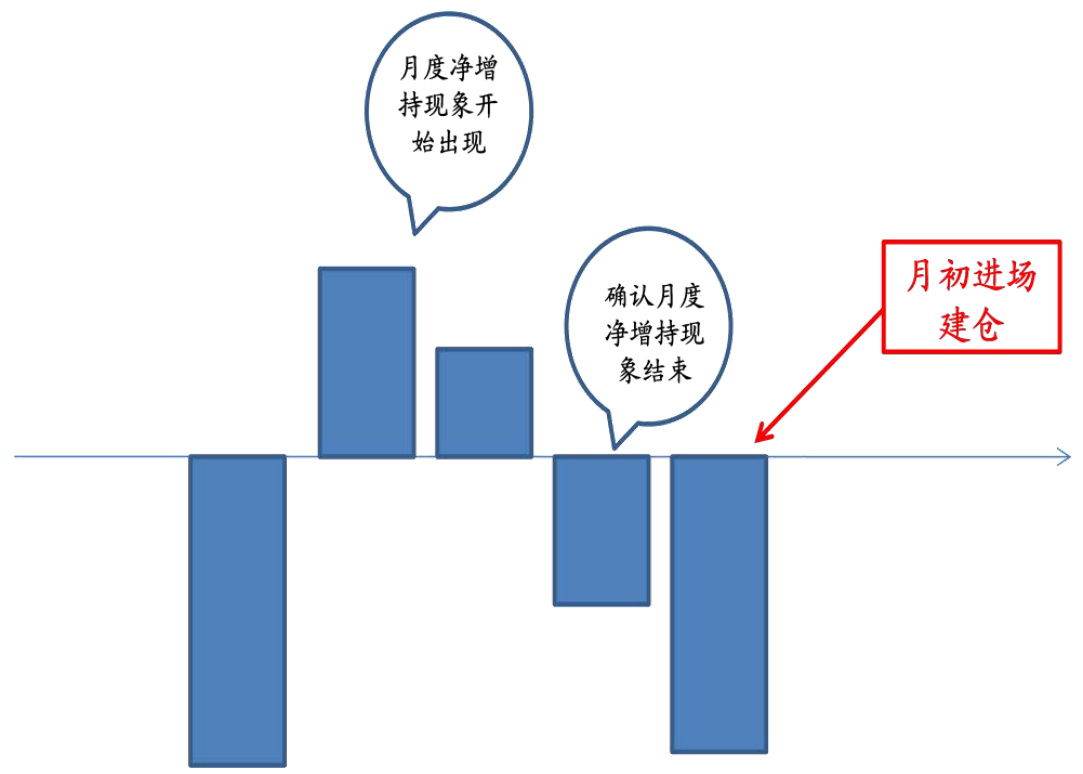
报告系统研究了2008年以来三次月度净增持现象,分析其市场表现与政策背景,提出进场点选取方法,并构建等权重及流通市值加权投资组合策略,60个交易日内绝对收益最高达42%,非主板股收益表现更优,风险提示基于历史经验的重复性假设。
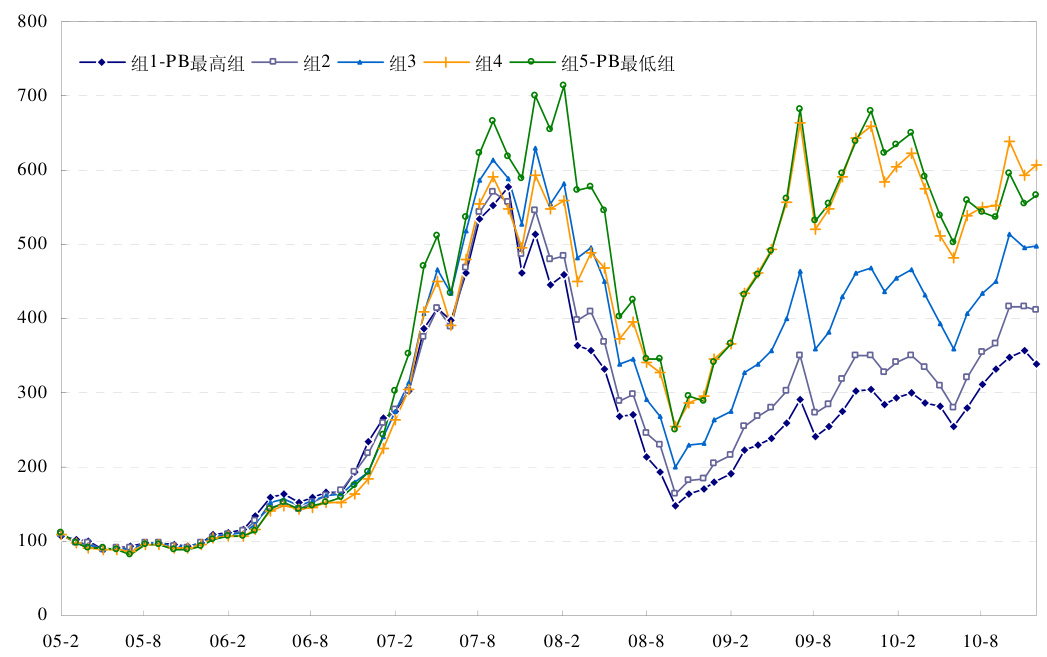
本报告基于A股市场,系统研究了价值因子在个股与行业层面的有效性,重点发现市盈率与市净率在个股层面有效,价值股长期超越成长股,而行业层面仅市盈率相对历史估值高低因子有效。报告通过分组回测和时间序列分析,揭示PE相对历史高估/低估因子是行业配置的重要参考,PB因子因部分行业ROE趋势影响表现失效,为投资者提供价值因子使用的策略指引与风险提示