2026下半场,量化均衡胜于极致——中欧优势智选投资价值分析
本报告聚焦2026年下半场投资价值,基于A股市场量价齐升及情绪回暖的背景。以中证全指作为基准,强调Beta暴露下的量化策略力求实现相对超额收益,并指出自基日以来中证全指年化收益9.13%、年化夏普0.47,显示长期风险收益特征突出。基金结构为双基金经理与系统化投资团队支撑,结合浮动管理费机制以缓解基金与投资者之间的利益错配,提升激励与执行的一致性。风险提示部分强调样本偏差、历史业绩不代表未来,以及市场环境不确定性对回报的影响
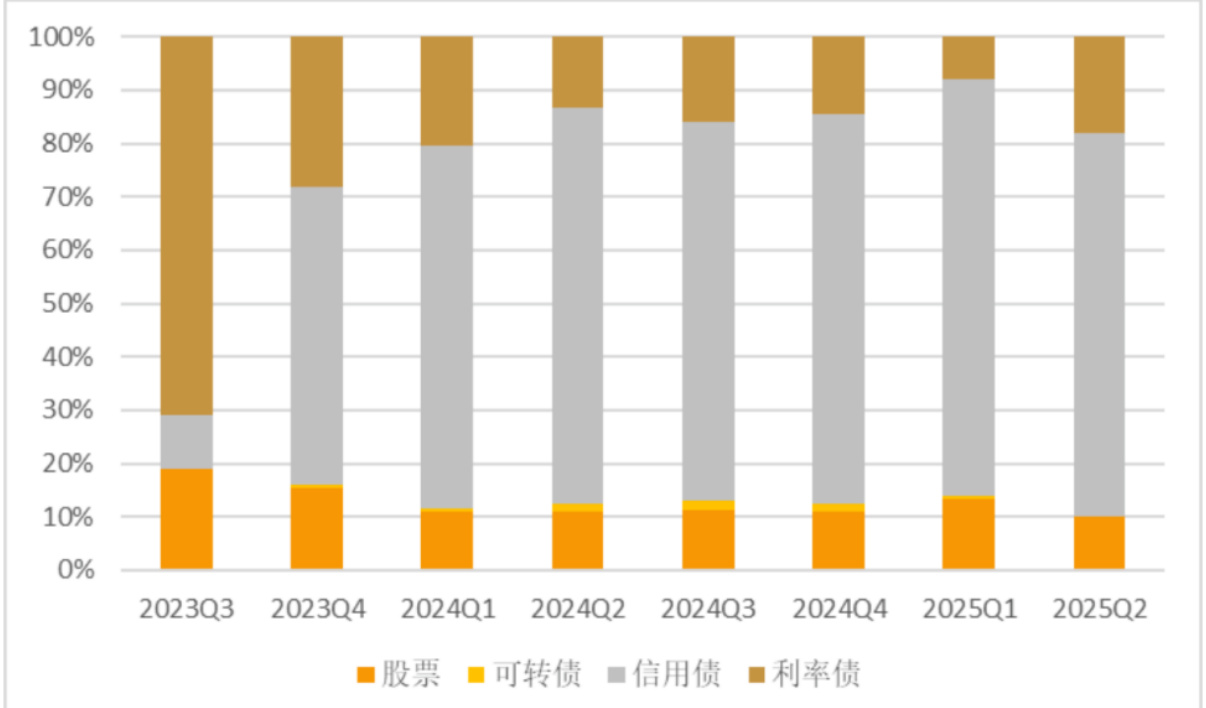

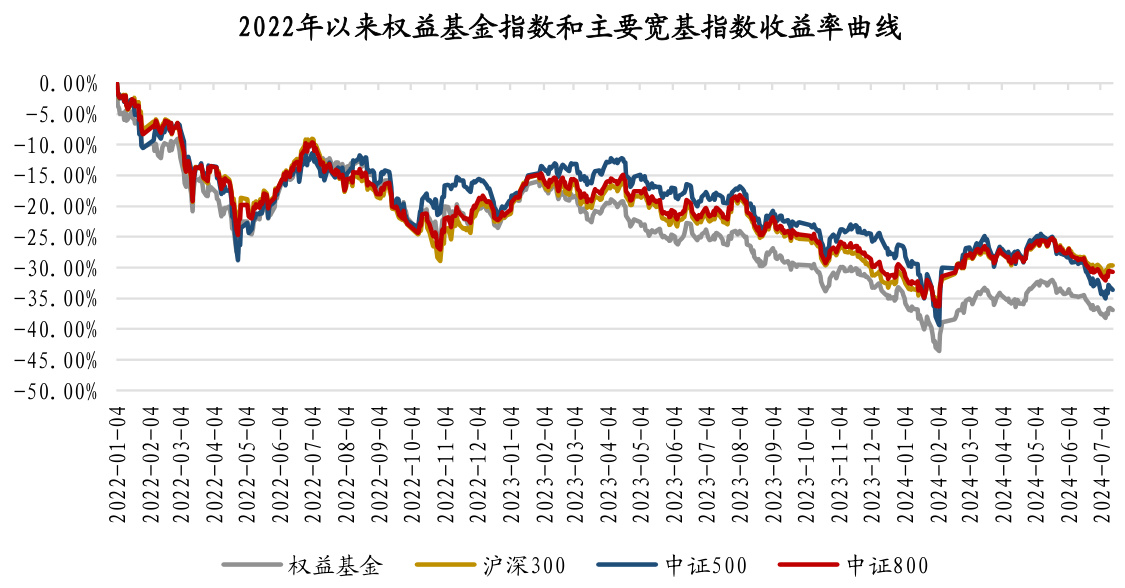
本报告系统介绍了中欧基金经理刘勇管理下的中欧颐利基金,采用“价值投资+绝对收益”理念,结合核心卫星配置框架,实现低波动、稳健回报。基金以信用债为主,严格控制最大回撤低于2%,股票仓位低于20%,重点配置大盘股低估值风格,实现2025年任职以来10.71%的总回报,基金机构持有比例高达99.73%,展现出良好的机构认可度与抗风险能力.

本报告分析中证800指数在中国宽基指数中的均衡稳定优势,结合量化指数增强基金与公募基金主动选股的优势,提出基于量化控制Beta偏离并叠加投研团队挖掘Alpha的创新型收益增强策略,推动公募基金多样化的发展,为投资者提供稳健增值方案 。

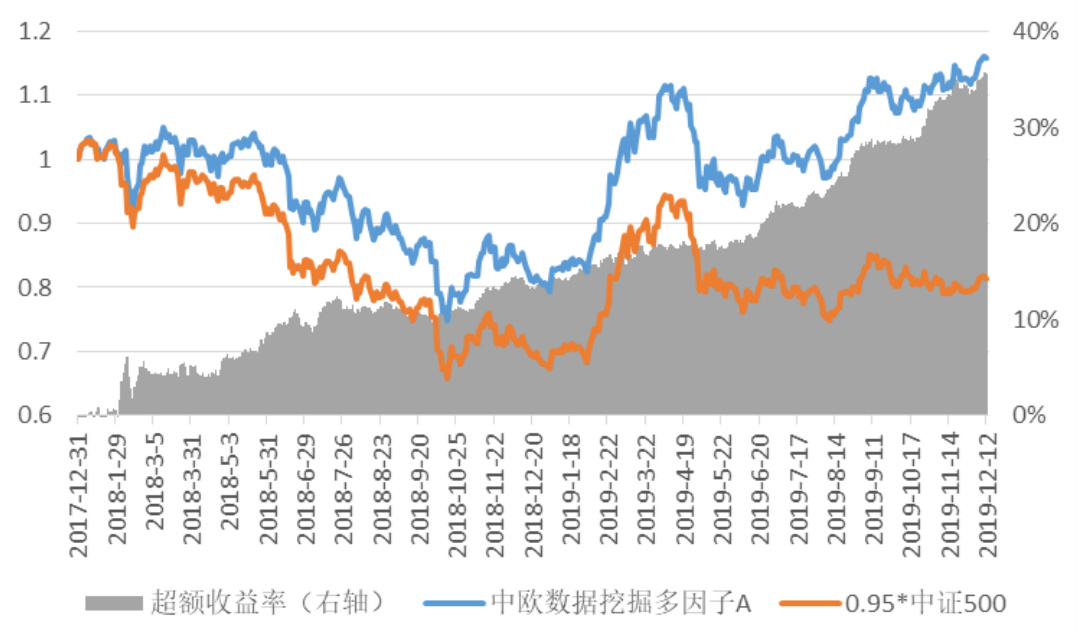
本报告深入分析了中欧数据挖掘多因子主动量化基金的投资价值与业绩表现。该基金以指数增强策略为核心,结合独特的分析师一致预期数据及大数据因子,显著提升多因子模型的收益能力。报告核心观点包括基金自2018年以来实现稳定且显著的超额收益,年化超额收益率达到18.31%,信息比率高达2.99,且月度超额收益正向概率高达88%。同时,基金在行业偏离度和风格暴露方面均表现稳健,重点依靠个股选择贡献收益。此外,基金经理团队经验丰富,研发流程严谨,因子权重采用静态策略避免回撤风险,日常利用自动化系统持续监控与优化组合。整体展现了基于大数据和分析师预期提升多因子模型有效性的典范,为指数增强基金产品提供有力业绩支持和投资参考