融资盘被动爆仓导致大幅净流出,GRU模型仍未配置成长行业轮动周报20250413

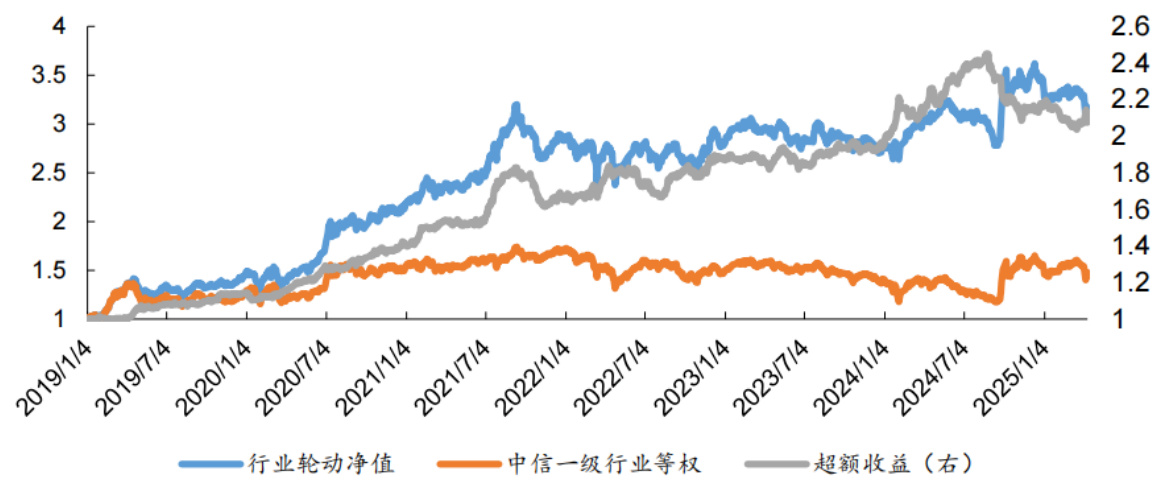
本报告深入分析了2025年4月第一周中信一级行业的指数表现、融资余额变动及ETF资金流向,重点指出融资盘被动爆仓引发大幅净流出,同时GRU模型行业轮动仍未有效配置成长行业。通过扩散指数和GRU因子模型跟踪行业轮动表现,发现今年以来均呈现负超额收益。行业ETF资金流向显示军工、消费等行业受资金青睐,反映题材板块炒作活跃。风险提示包括模型失效和政策变化风险,为市场投资提供参考和警示

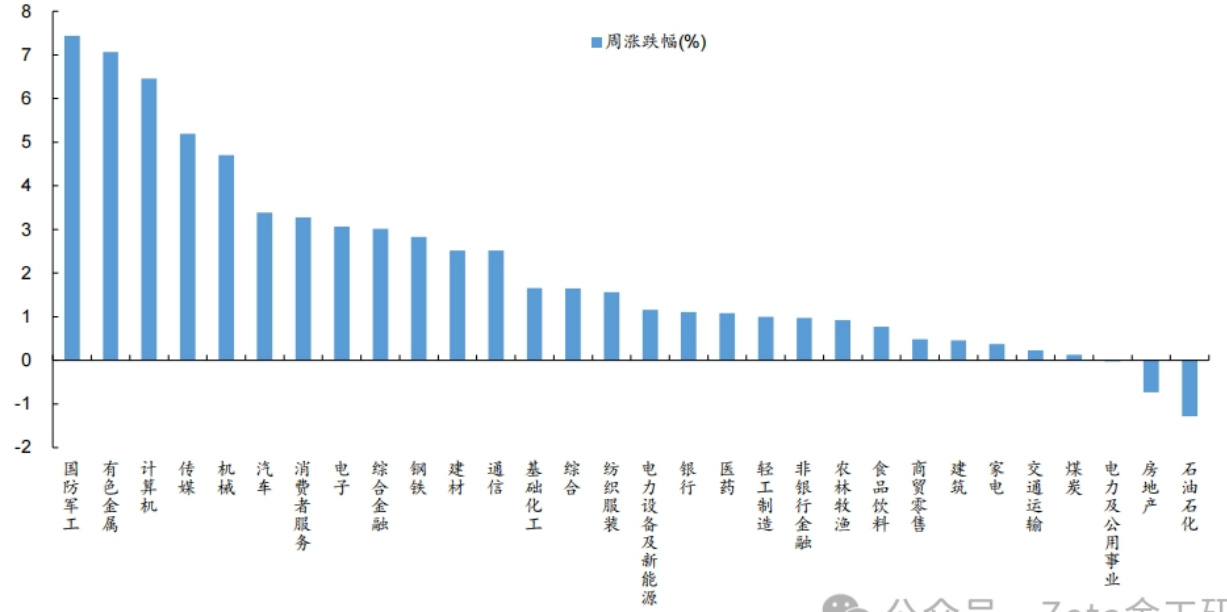
本报告深入分析了2025年4月第一周中信一级行业的指数表现、融资余额变动及ETF资金流向,重点指出融资盘被动爆仓引发大幅净流出,同时GRU模型行业轮动仍未有效配置成长行业。通过扩散指数和GRU因子模型跟踪行业轮动表现,发现今年以来均呈现负超额收益。行业ETF资金流向显示军工、消费等行业受资金青睐,反映题材板块炒作活跃。风险提示包括模型失效和政策变化风险,为市场投资提供参考和警示

本报告通过引入时序标准化算子显著提升传统可转债因子的稳定性,结合基于可转债及正股行情的GRU深度学习模型,构建多因子和深度模型融合的量化选债策略,实现多空年化收益率超过113%,回撤控制在4.83%,显著优于基准指数,为可转债投资提供量化决策参考 。

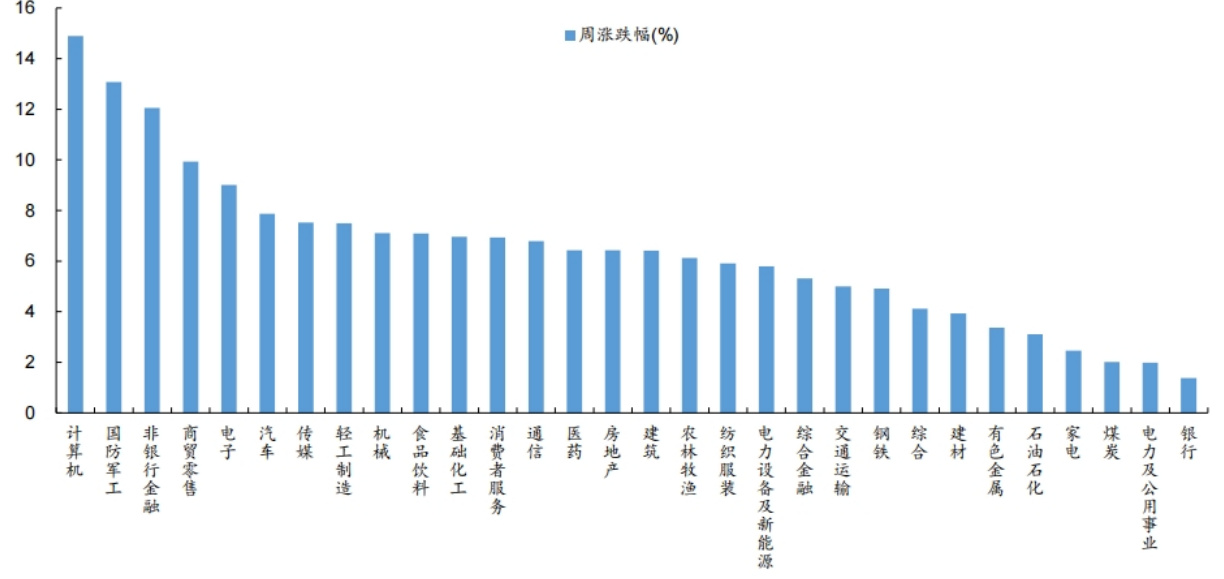
本报告系统分析了2025年3月初至今中信一级行业的周度及年度表现,重点关注ETF资金流向、行业扩散指数与GRU因子行业轮动表现,揭示行业轮动策略当前面临的收益压力与主题行情集中带来的挑战,强调科创芯片与机器人ETF资金净流入显著,中游制造与新能源行业交易活跃。扩散指数行业轮动模型今年以来超额收益为-0.79%,GRU因子行业轮动模型超额收益为-5.28%,行业轮动的有效性出现回撤,提示模型在当前主题市场环境中的适用风险

本报告详细介绍了中证A500指数的基本构成、行业及市值分布特点,并系统评估了财务、技术及机器学习类因子在该指数中的表现。研究发现,股息率和现金流类因子表现较好,技术面因子整体稳定,机器学习中的GRU模型优于传统NN和LGBM模型。在基于机器学习因子的指数增强策略回测中,GRU模型实现5.12%的年化超额收益,最大回撤仅2.66%,展示出较强的投资潜力和风险控制能力 。

本报告分析2024年11月近期市场表现,指出金融行业引领科技与消费行业轮动行情,ETF资金呈现高低切换趋势。行业扩散指数和GRU因子显示价值方向配置为主,但扩散指数模型超额收益较差且存在失效风险,GRU因子自2021年以来表现稳健,2024年超额收益达12.68%,为投资者提供轮动行业配置建议及风险提示 。

报告基于对历史A股牛市反弹阶段的系统划分,深入分析了低价股、小市值和反转三大因子在牛市不同阶段的表现及解释力度,发现反转因子在牛市初期最有效,而小市值因子中长期表现更显著,低价股效应在近年有所提升,为后续配置时点选择和因子组合提供重要依据。

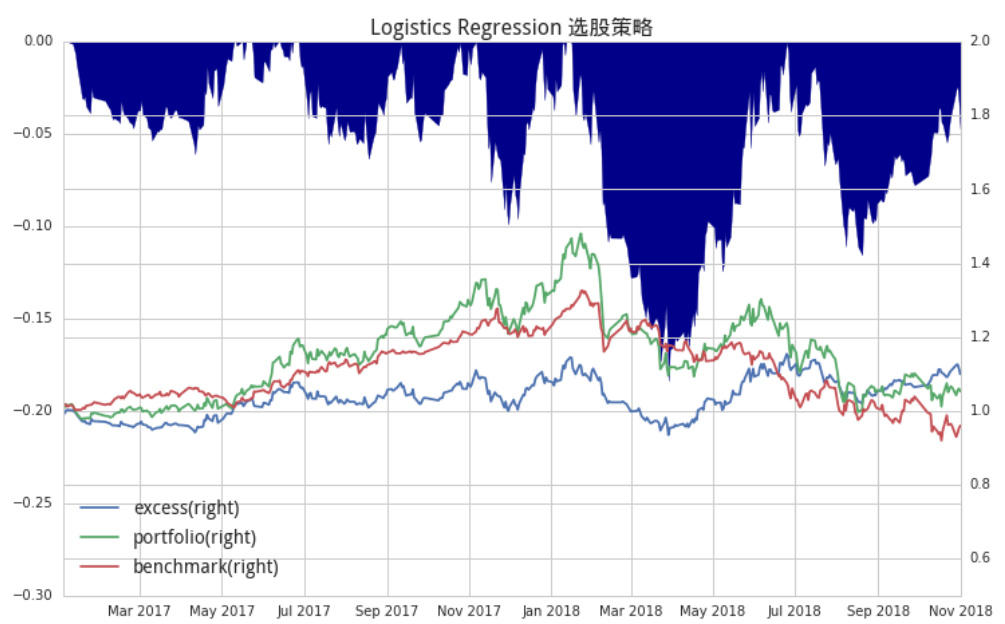
本报告详细介绍了Logistics Regression(二分类机器学习方法)的数学原理及其在A股市场的量化选股应用,选取PB、PE、RSI等因子,通过滚动时间窗口训练模型,预测未来涨跌,实现对沪深300成分股的选股。回测结果显示该策略2017年至2018年年化收益2.9%,优于基准-2.3%,但夏普比率和回撤仍有提升空间,强调该方法结合多因子模型具备较大发展潜力 .

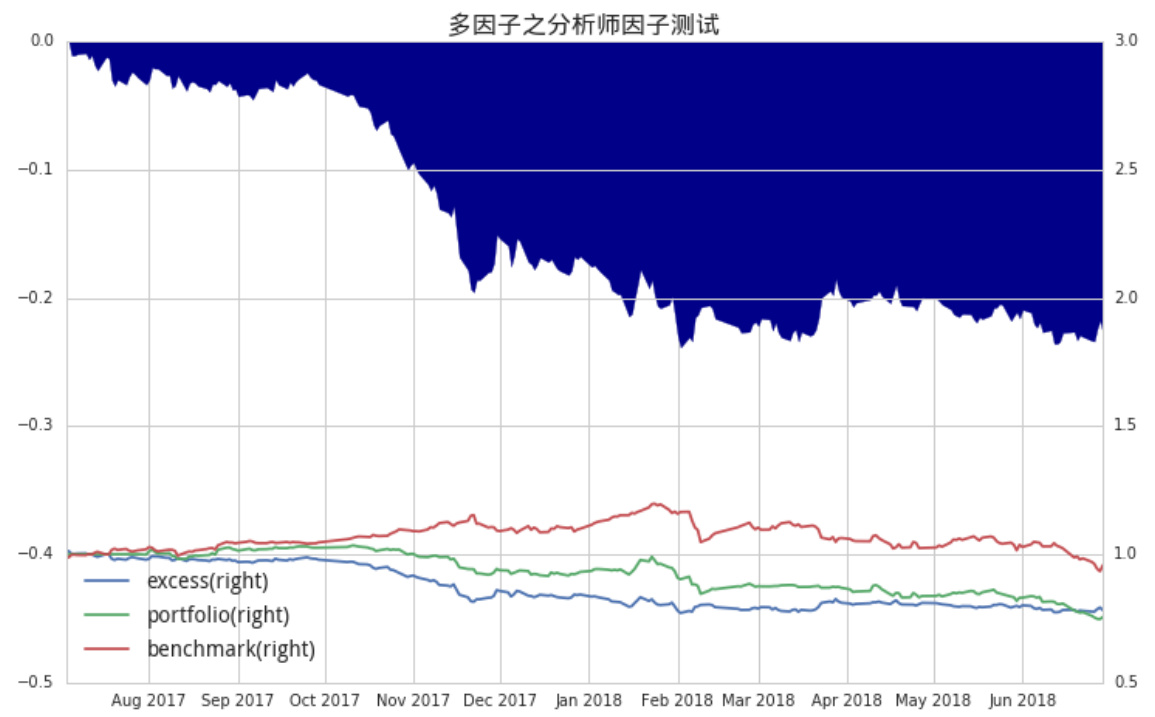
本报告围绕风格中性多因子框架下分析师因子的有效性测试展开,通过回归法、IC值计算及分层回测方法,系统评估分析师推荐评级、盈利预测和营收预测等因子的收益显著性及稳定性,结果显示分析师推荐评级因子的t值均值绝对值为1.4484,IC均值为0.0066,IC稳定性一般,回测期内净值表现略弱于市场基准,体现因子具有一定的预测能力但需结合风格中性约束优化投资组合 。

本报告围绕风格中性多因子选股策略,重点测试质量因子的有效性。通过回归法、因子IC值、分层回测三种方法,系统验证质量因子在剔除行业及市值影响后的稳定性和收益预测能力。以BLEV因子为例,其t值和IC值序列统计表明该质量因子显著性和方向性均较稳定,分层回测结果进一步支持该因子在个股选取中的应用价值,为多因子投资策略的构建提供实证依据

本报告围绕风格中性多因子选股策略,详细介绍了因子数据预处理、有效因子识别及单因子测试流程,重点测试了收益类和风险类因子的有效性。通过回归法、因子IC值计算和分层回测,分别验证了例如HBETA因子的显著性、稳定性和实际回测表现,明确了多因子模型构建的步骤及优化方向,为实现市值中性、行业中性约束下的稳健超额收益提供了实证支持和操作方法 。
本报告系统论述了多因子选股中的因子数据预处理流程,重点包括极值处理(采用偏度调整后的Boxplot法)、标准化及正交化方法。通过对上市股票特征因子进行归一化和正交化处理,提高因子间独立性及组合的长期稳定性,缓解多重共线性问题,有助于提升多因子模型的稳健性和alpha预测能力 。

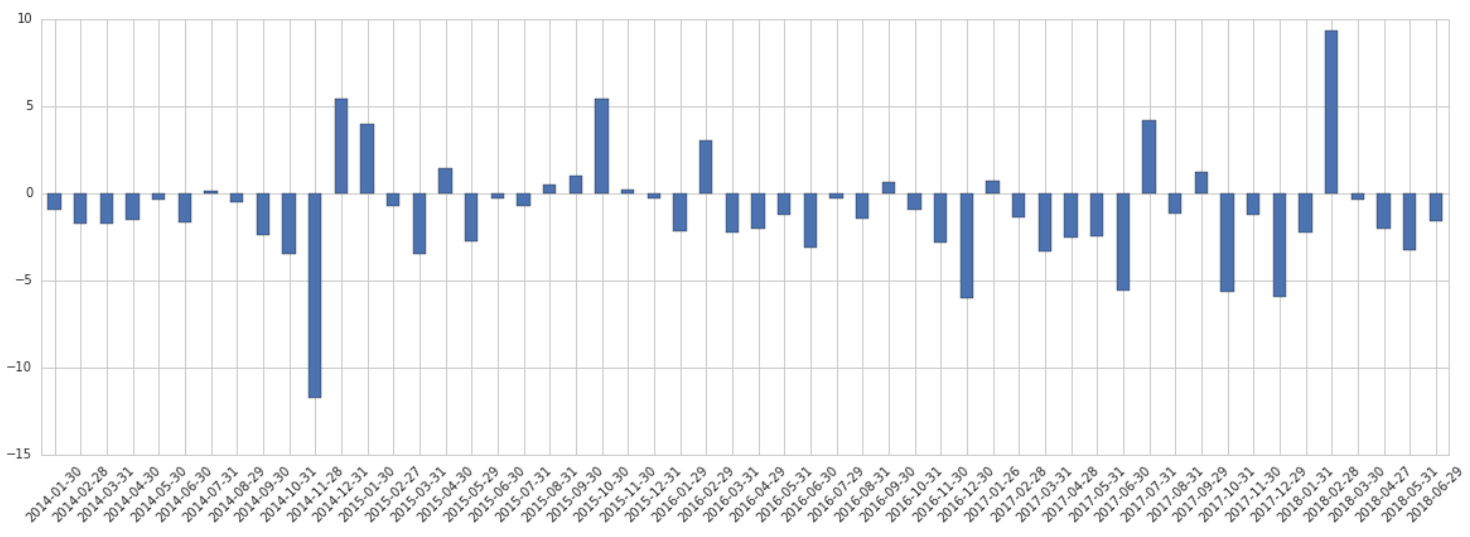
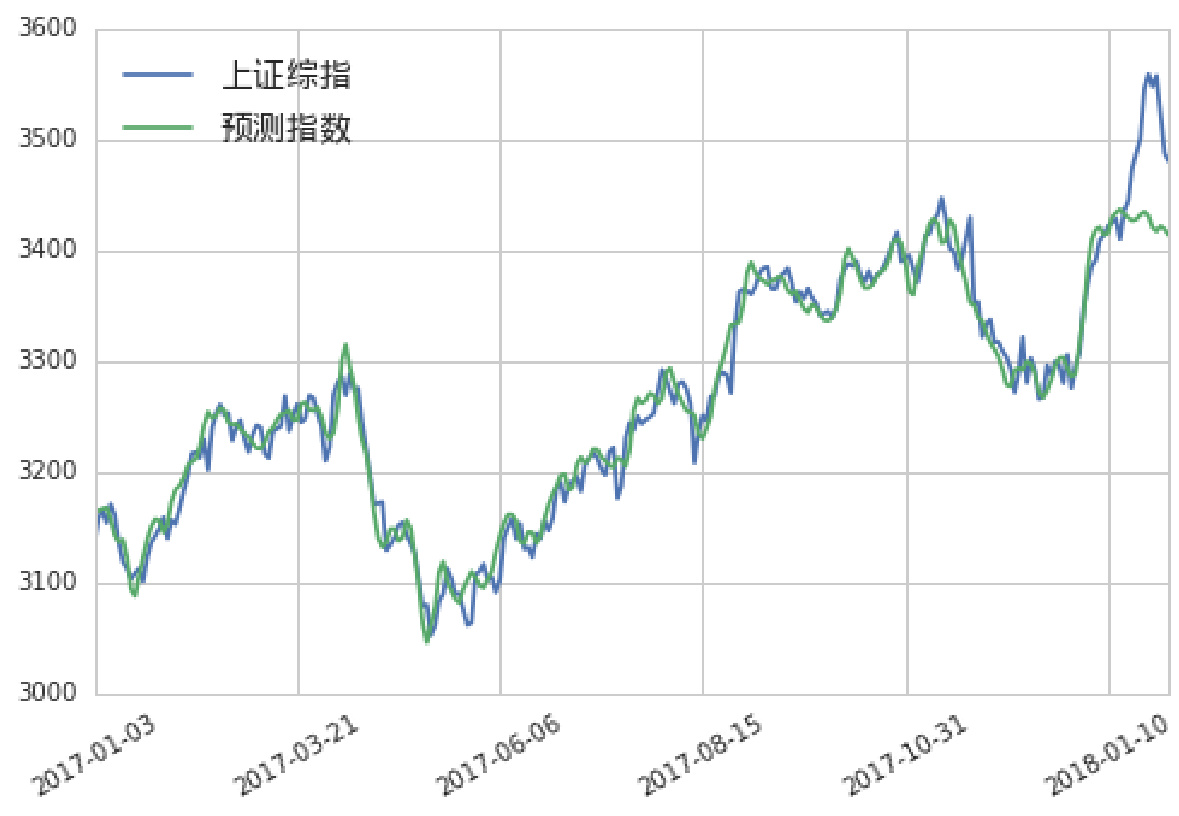
本报告系统介绍了利用小波变换方法对金融时间序列进行分解和预测。通过对上证综指2017年全年数据进行2层小波分解,分别对高频和低频小波系数建立ARMA模型进行拟合与预测,最终通过重构恢复指数走势。预测结果表明,该方法在短期内拟合和预测效果较好,未来可结合机器学习方法进一步提升精度 。

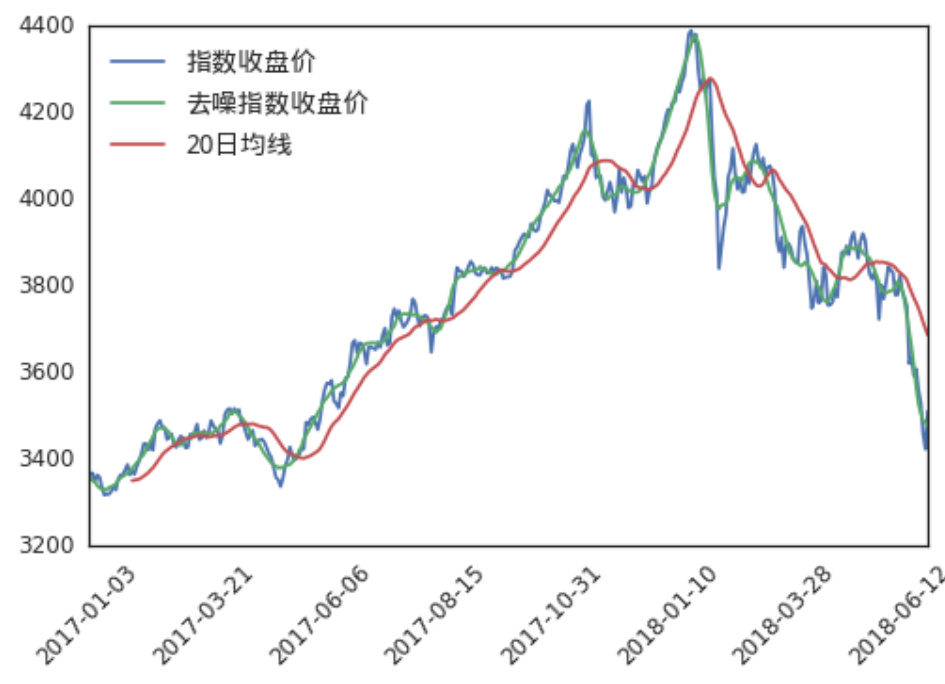
本报告针对金融时间序列数据中存在的噪声问题,介绍了基于小波变换的小波阈值去噪方法。通过选择合适的小波基函数、阈值选择准则和分解层数,采用软阈值处理法对沪深300指数价格数据进行去噪实验。结果显示,对2-4层小波系数进行阈值处理能有效滤除噪声,保留价格序列的主要走势特征,提升后续分析的信号质量 .

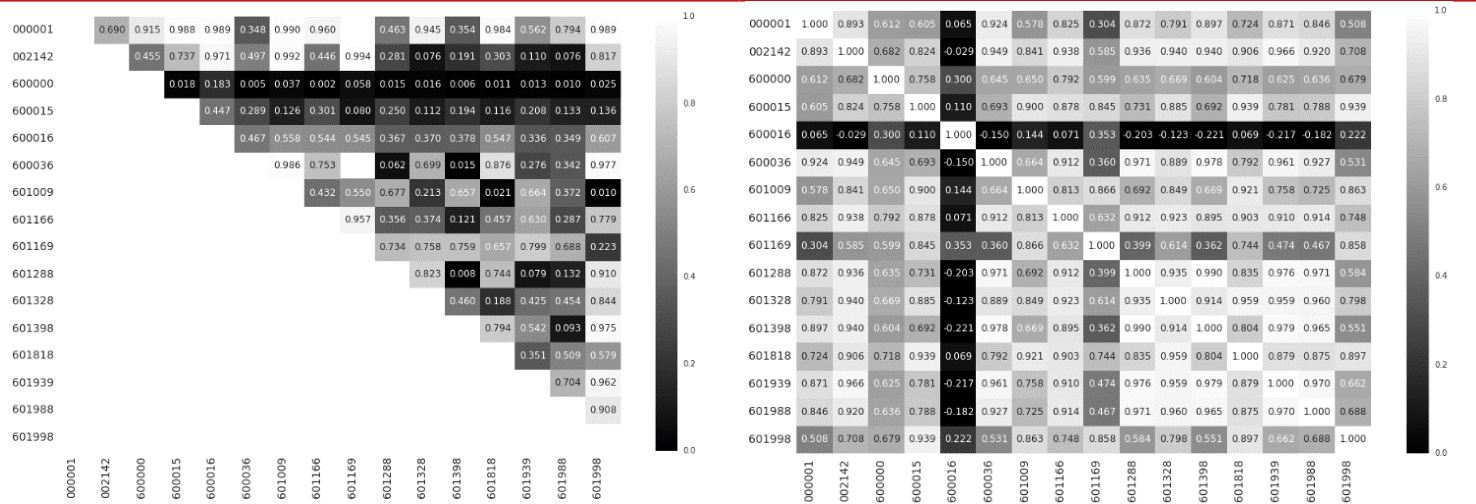
本报告系统介绍了基于时间序列协整关系的配对交易策略原理及实现方法,选取申万银行板块股票为样本,运用单位根检验和协整检验确认股票价格协整关系。通过固定模型与在线学习模型对股票净值进行预测,结果表明在线学习模型下预测股价能更准确反映实际价格,价差波动围绕零且具备均值回归特性,支持均值回归配对交易策略在股票及期货市场的潜在应用价值 。