微盘股中报资金大幅流入——微盘股2025基金中报点评
发表于 2025年9月3日上传于 2025年9月3日
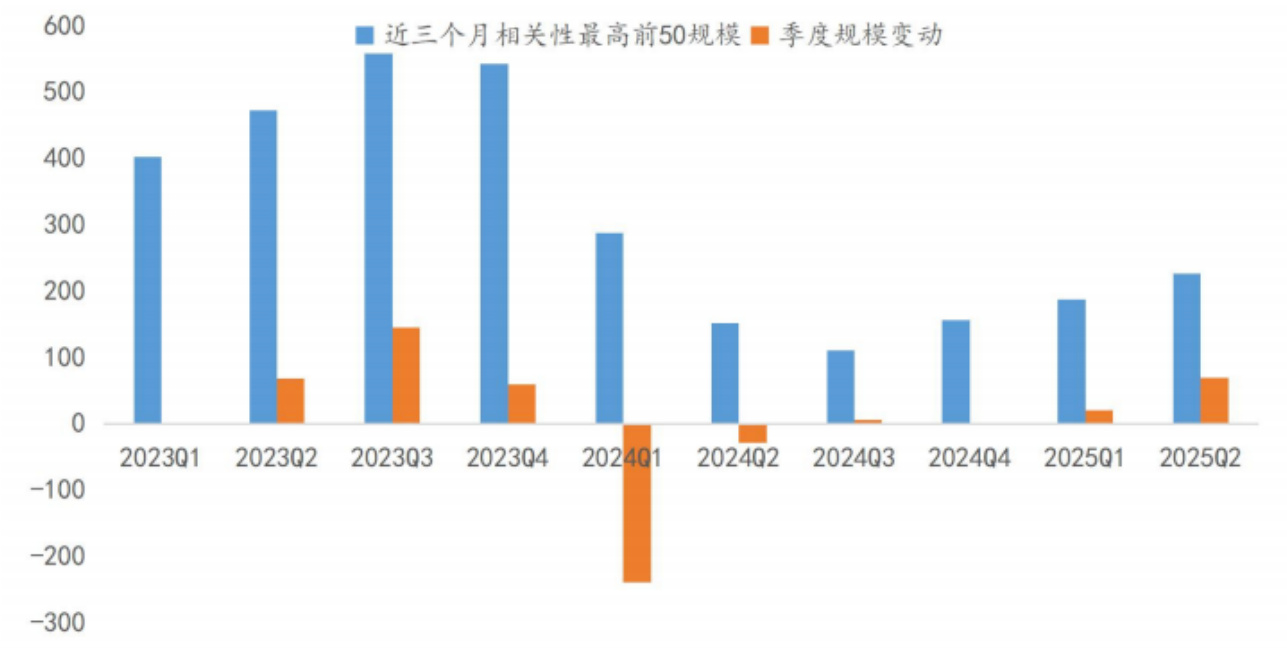
报告分析了2025年Q2微盘股相关基金的资金流入情况,指出基金规模显著增加,机构持仓持续上升但整体持股拥挤度处于历史中低水平,显示后续加仓空间;此外,微盘股扩散指数择时模型均发出空仓信号,提示市场风险仍存。
报告分析了2025年Q2微盘股相关基金的资金流入情况,指出基金规模显著增加,机构持仓持续上升但整体持股拥挤度处于历史中低水平,显示后续加仓空间;此外,微盘股扩散指数择时模型均发出空仓信号,提示市场风险仍存。
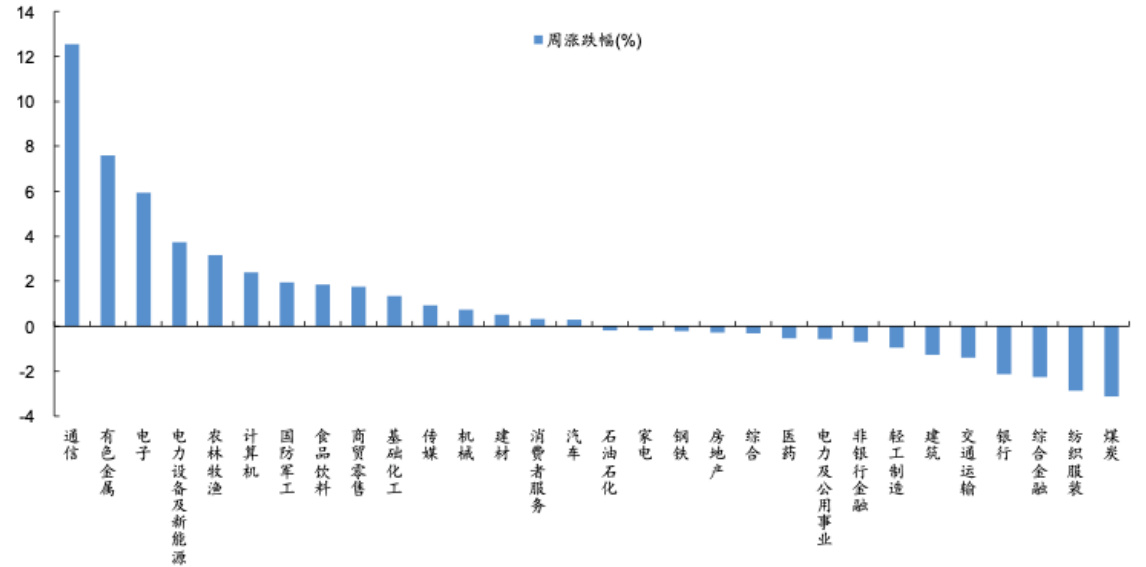
本周上证指数持续突破并快速修复震荡,双创板块涨速加快。通信、有色金属、电子等行业涨幅居前,煤炭行业下跌。资金流向方面,融资资金主要流入电子与通信板块,ETF资金则偏好消费、金融地产和化工等补涨行业。扩散指数和GRU行业轮动因子模型表现分化,2025年以来扩散指数行业轮动策略累计超额收益达5.08%,GRU模型累计超额收益为-7.65%。风险主要包括模型失效及政策变化风险 .
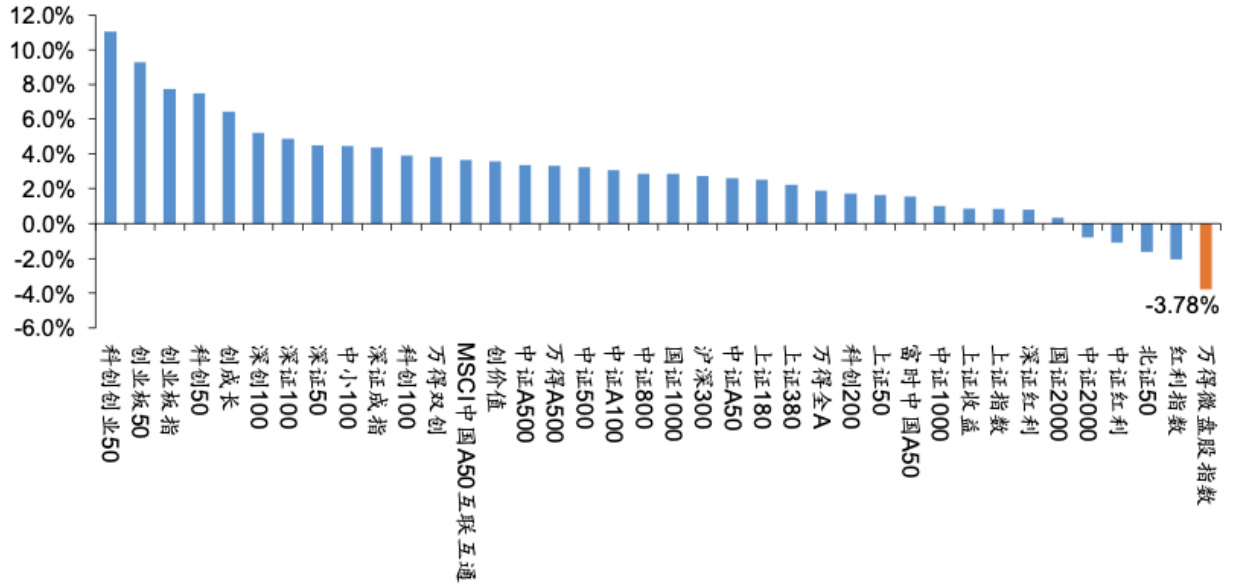
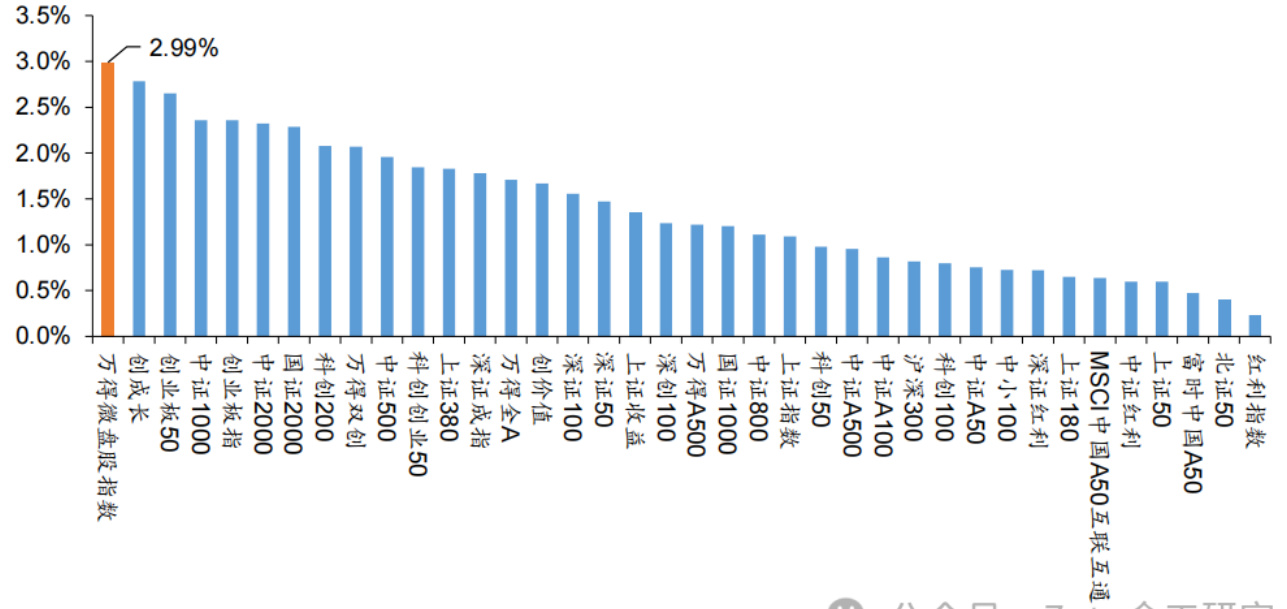
本报告重点分析了万得微盘股指数的最新表现及阶段收益排序,微盘股成交占比回落至年内低位但连续八个月正收益,历史仅有2000年和2014年类似。报告系统回顾了微盘股的因子表现,提出了小市值低波动50策略并详述其收益表现和调仓情况,同时使用扩散指数模型监控市场买卖信号,结合基金表现和日历效应对后市作出判断。此外,还分析了微盘股成分股的风险因素与成交占比变化,为投资者提供策略参考和风险提示 。
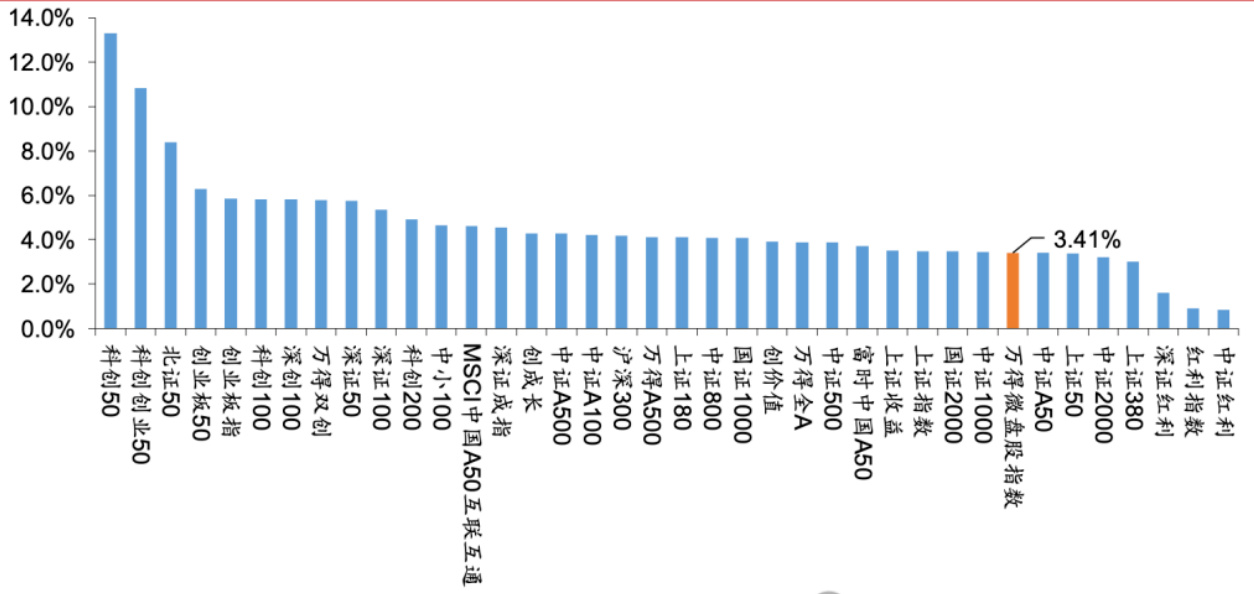
本报告聚焦万得微盘股指数的最新阶段性表现,详细梳理其短期及长期涨幅排名,因子表现及小市值低波波动策略业绩。同时,通过扩散指数及多种交易信号(阈值法、双均线法)对微盘股市场热度和风险提示进行动态跟踪,揭示微盘股成交占比持续回落对市场资金分布和投资机会的影响。报告还深入解析了微盘股相关基金表现、日历效应、成分股变动及风险指标(市值、PB、换手率等),为投资者识别阶段性底部及潜在反弹空间提供了量化支持 。
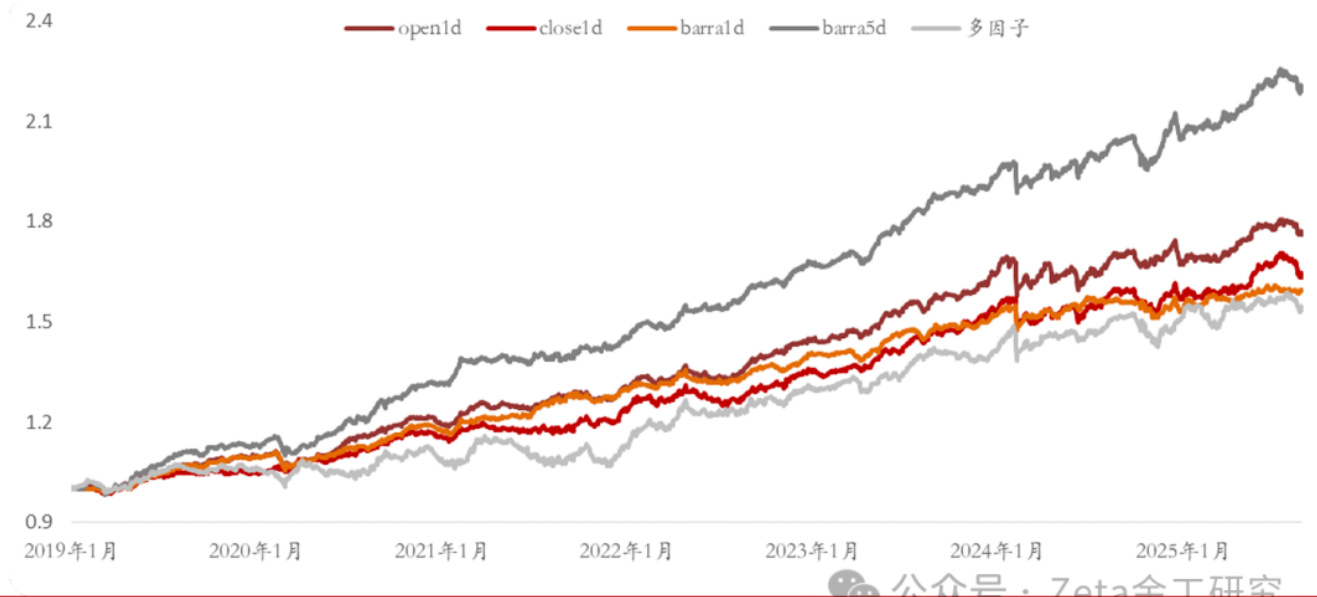
本报告跟踪分析了成长风格和流动性因子的多空收益表现,发现增长类财务因子和高估值高成长股票表现优异,技术因子中波动因子表现突出。GRU模型多空收益表现良好,部分模型有回撤。今年以来barra5d模型超额收益显著,反映出选股策略的有效性。整体策略组合表现体现出成长风格主导与流动性优势,助力优化股票池投资配置。

本报告基于扩散指数与GRU因子模型对中信一级行业轮动进行深度分析,重点关注非银和有色金属等表现突出行业,指出在资金流动和行业情绪推动下,市场指数延续上行趋势,且行业轮动策略自2021年以来表现稳健,2025年8月扩散指数行业轮动超额收益达1.75%,GRU因子行业轮动超额收益达6.66%,并对短期政策和模型失效风险进行了提示 .
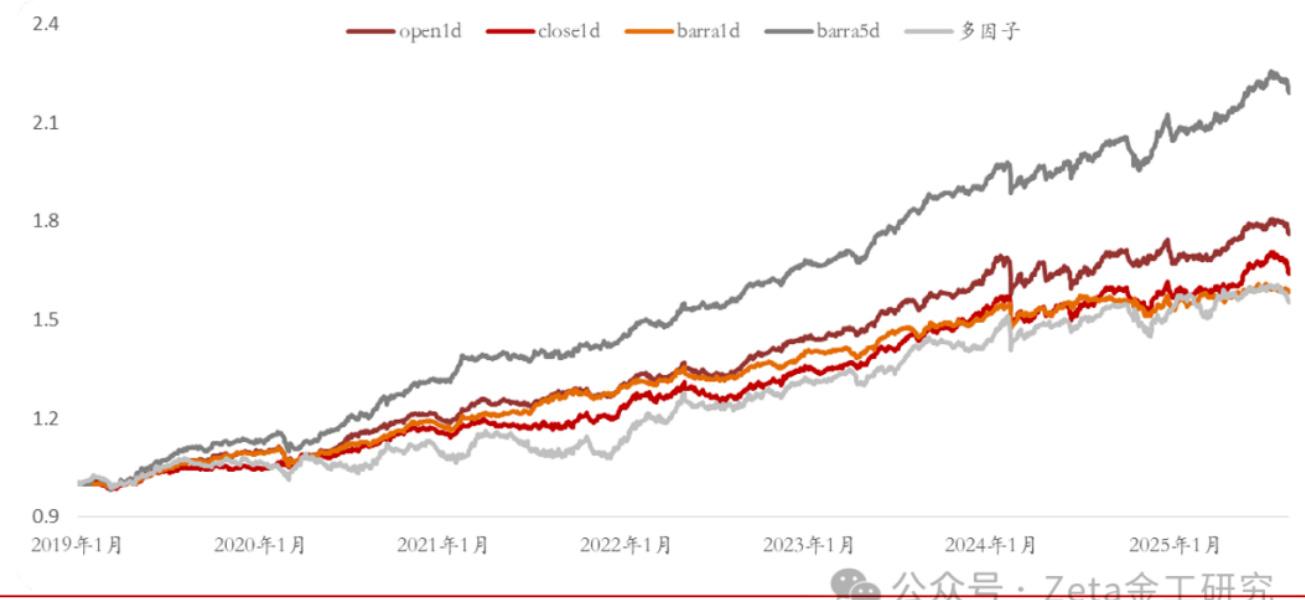
本报告通过多市场因子表现跟踪,发现成长风格显著,中盘股池表现尤佳。全市场及各主要股池中高估值高成长和高动量高波动股票占优,GRU因子模型分化明显,其中barra1d和close1d表现较强,barra5d模型有所回撤。多头组合总体回撤,barra5d年内表现较佳,策略展现风格因子动态演变及风险提示

本报告聚焦2025年8月第一周中国股市行业轮动情况,分析行业涨跌幅、融资余额变动及ETF资金流向,指出指数整体震荡上行,融资余额创历史新高,创新药和光通信板块调整但不宜看空,行业扩散指数与GRU因子模型提供轮动配置方向,重点推荐钢铁、建材、交通运输等行业,风险包括模型失效与政策变化风险[pag e::0]
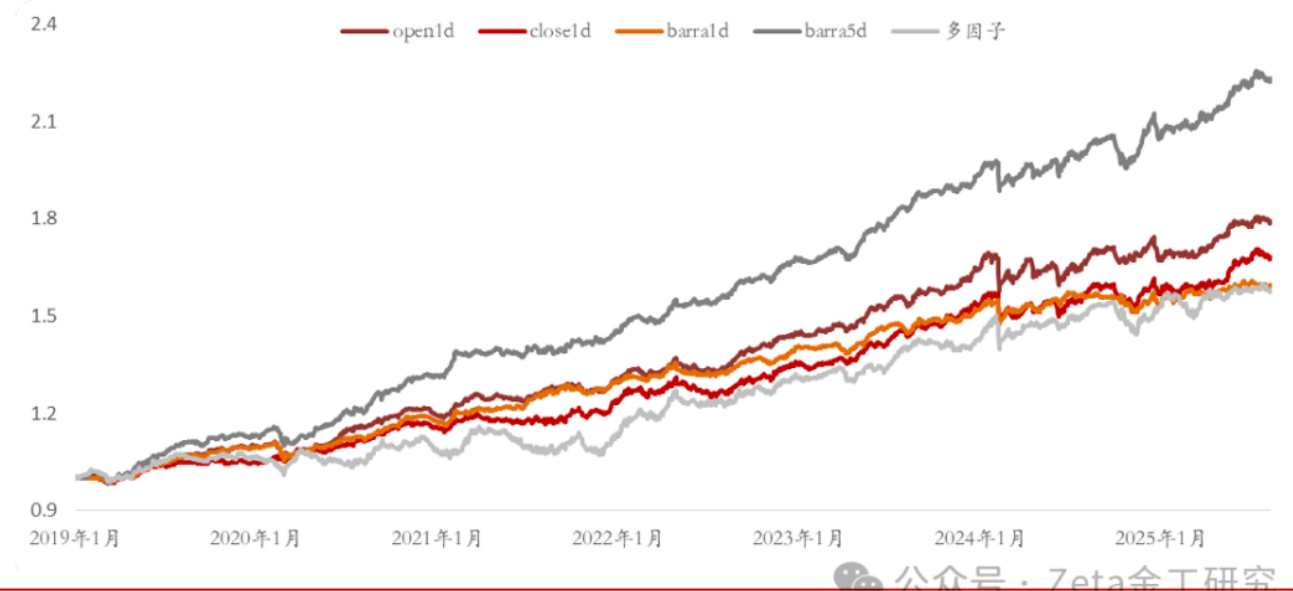
本报告通过全市场及不同股池(沪深300、中证500、中证1000)多维度因子多空收益表现跟踪,揭示动量因子表现强势及小盘成长板块行情占优特征。技术因子整体表现分化,GRU模型中close1d最为稳健,barra5d多头复合模型表现亮眼,累计超额收益达8.37%。报告基于历史数据及多策略组合回测,指出因子和模型存在失效风险,强调谨慎实盘应用 .
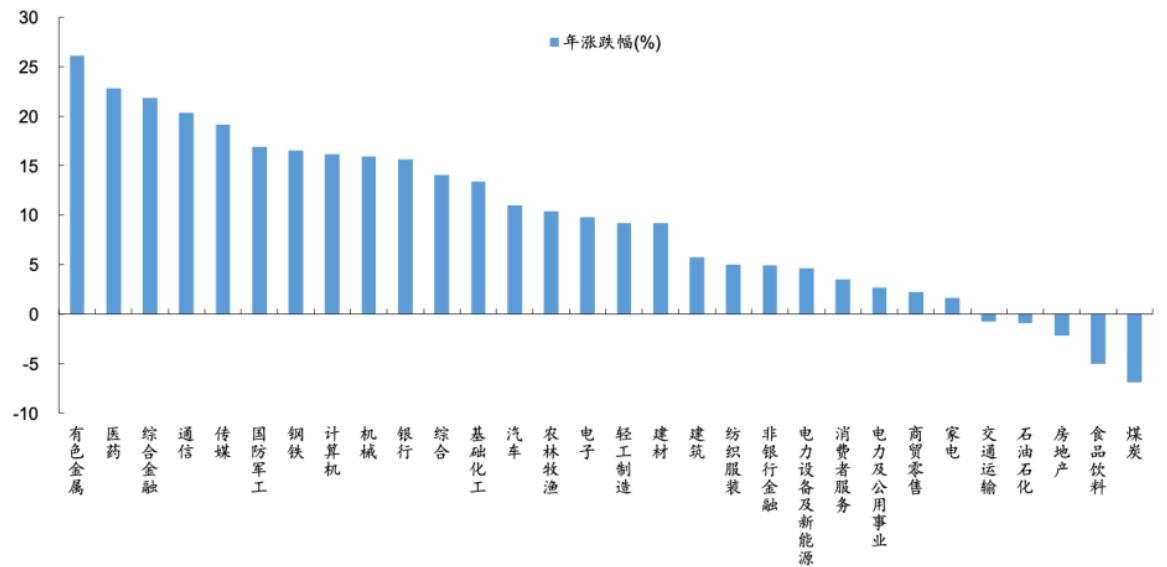
2025年第32周上证指数回调但保持上行态势,板块轮动使风险分散,其中通信、医药等行业表现较好,而有色金属、煤炭等明显下跌。行业扩散指数和GRU因子模型显示钢铁、非银行金融、有色金属等板块得到积极配置但整体量化策略超额收益较为有限。ETF资金谨慎流入消费和红利板块,资金流向趋于防守,本周银行板块调仓提前布局确保指数回调空间可控。
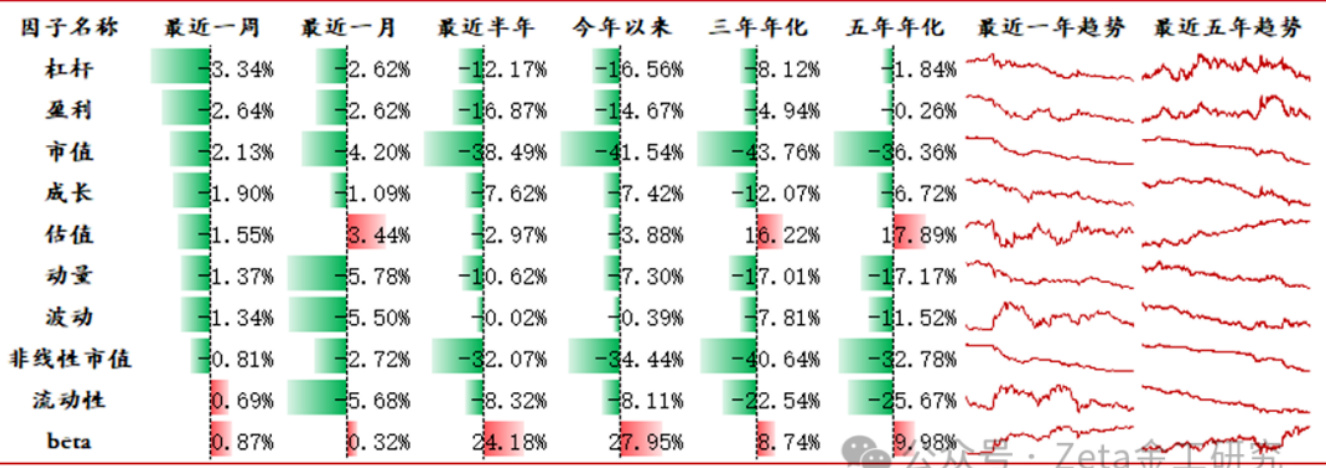
本周市场表现出基本面因子整体多空收益偏负,尤其是静态财务因子表现显著疲弱,短期业绩不佳的股票占优;技术面因子多空收益普遍为正,动量因子表现突出,反映高波动高动量股票受青睐。不同指数股池中,沪深300中基本面因子表现分化,中证500基本面因子表现积极,而中证1000因子表现依旧疲软。GRU模型因子整体收益表现稳健,其中barra5d模型表现强势。多头组合本周表现欠佳,相对中证1000指数小幅回撤,barra5d多头策略今年以来超额收益显著 。
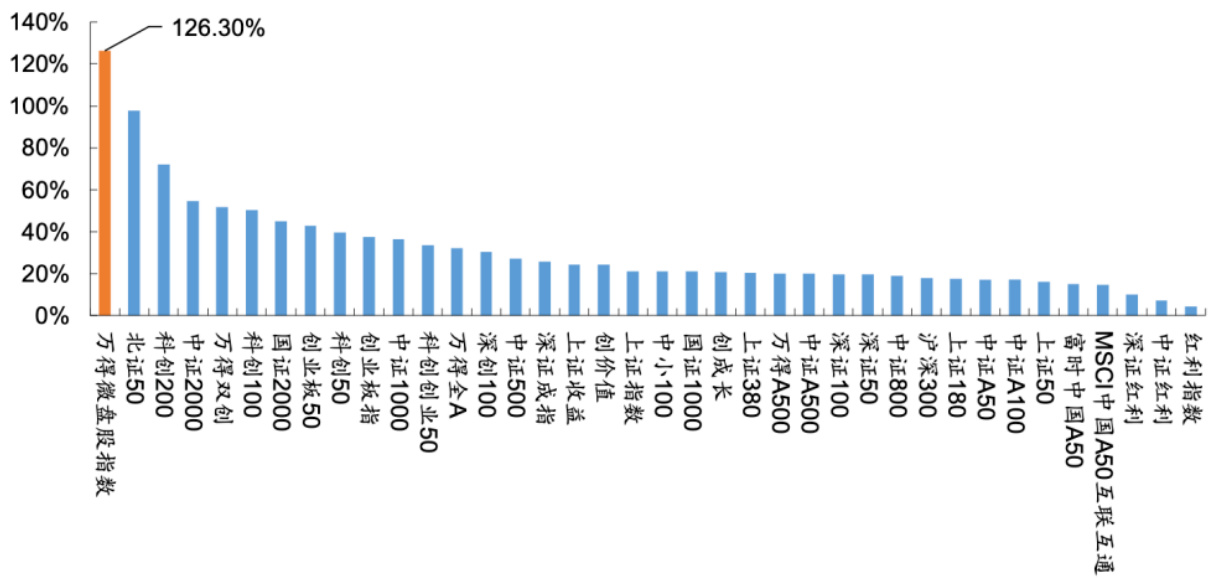
本报告系统分析了万得微盘股指数2025年最新周度表现,指出8月至11月是微盘股高胜率超额收益期,当前指数年内涨幅高达126.3%。微盘股因子表现显著,基本面因子走强,反转因子可能失效,扩散指数三种交易法各有信号差异;小市值低波50策略表现优异,相关基金收益分化明显。日历效应显示微盘股特定月份及周中交易日表现出规律性,风险主要包括政策、舆情及流动性风险,为投资决策提供量化与宏观参考依据 .
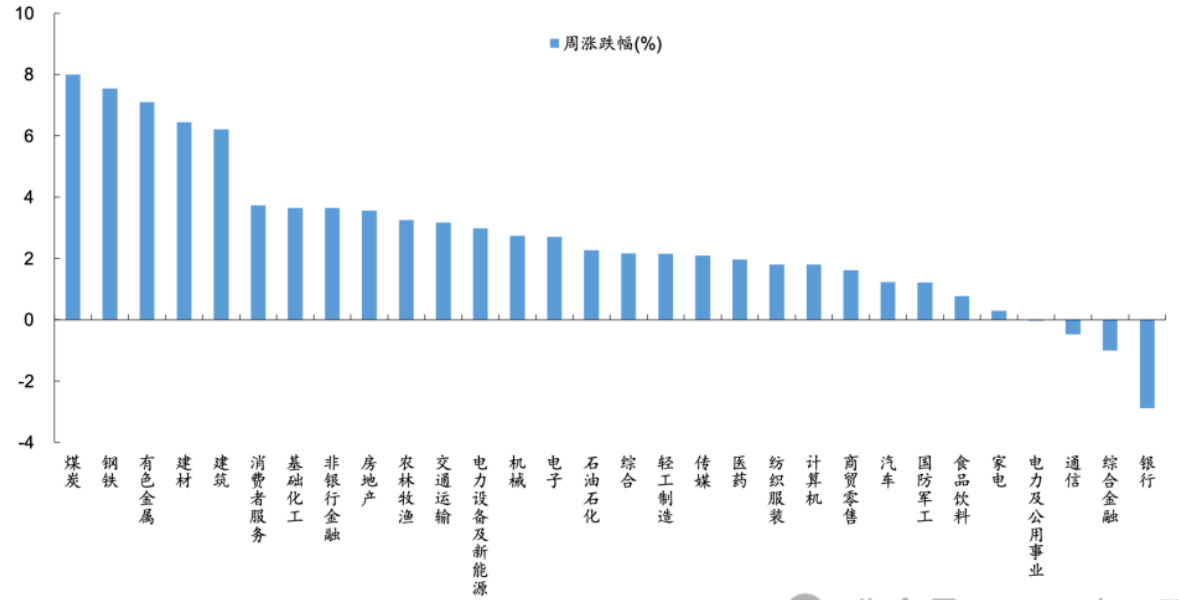
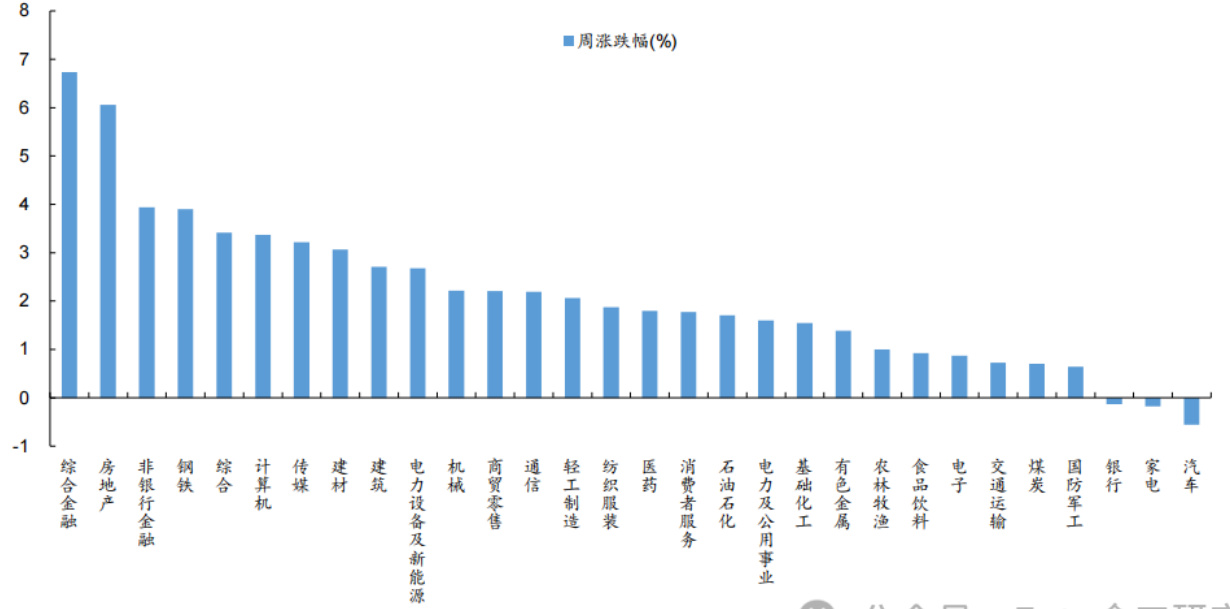
本报告重点跟踪2025年7月下旬中信一级行业轮动表现,煤炭、钢铁、有色金属等周期行业强势反弹,医药及红利板块ETF资金持续净流出。扩散指数行业轮动建议配置综合金融及通信等行业,GRU因子模型提升医药和电力板块权重,调入石油石化,调出煤炭,显示短期行业资金轮动特征。
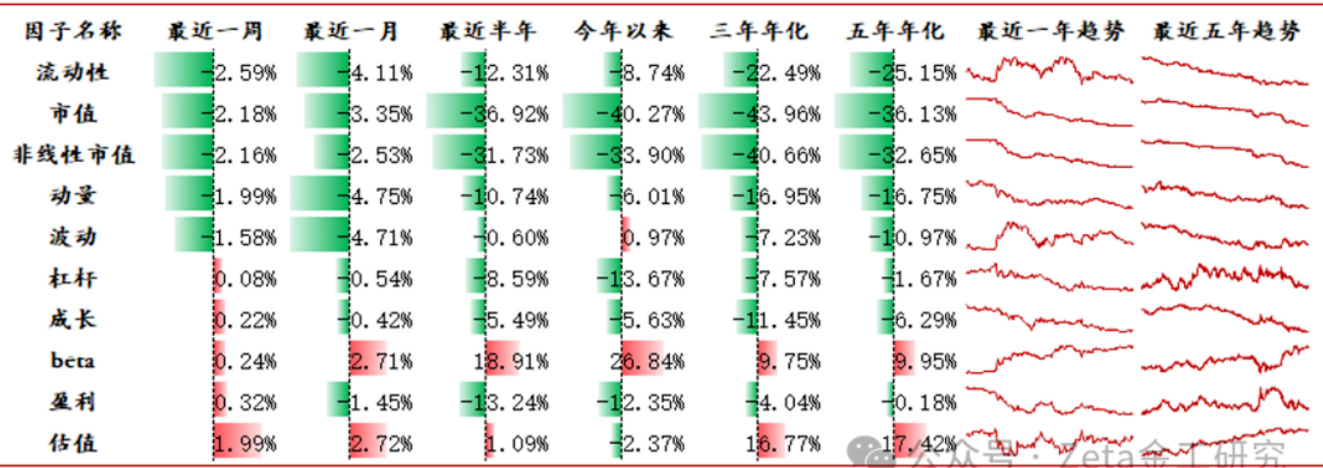
本报告对全市场及主要指数(沪深300、中证500、中证1000)成分股的因子表现进行跟踪,发现小市值股票表现优于大盘,低波动反转特征显著。基本面财务因子和技术类因子多空收益表现分化,尤其是超预期增长类因子表现较为突出。GRU模型因子表现分化,其中barra5d模型表现强劲。多头组合相对中证1000指数取得不同幅度超额收益,barra5d模型今年以来超额收益达8.63%。
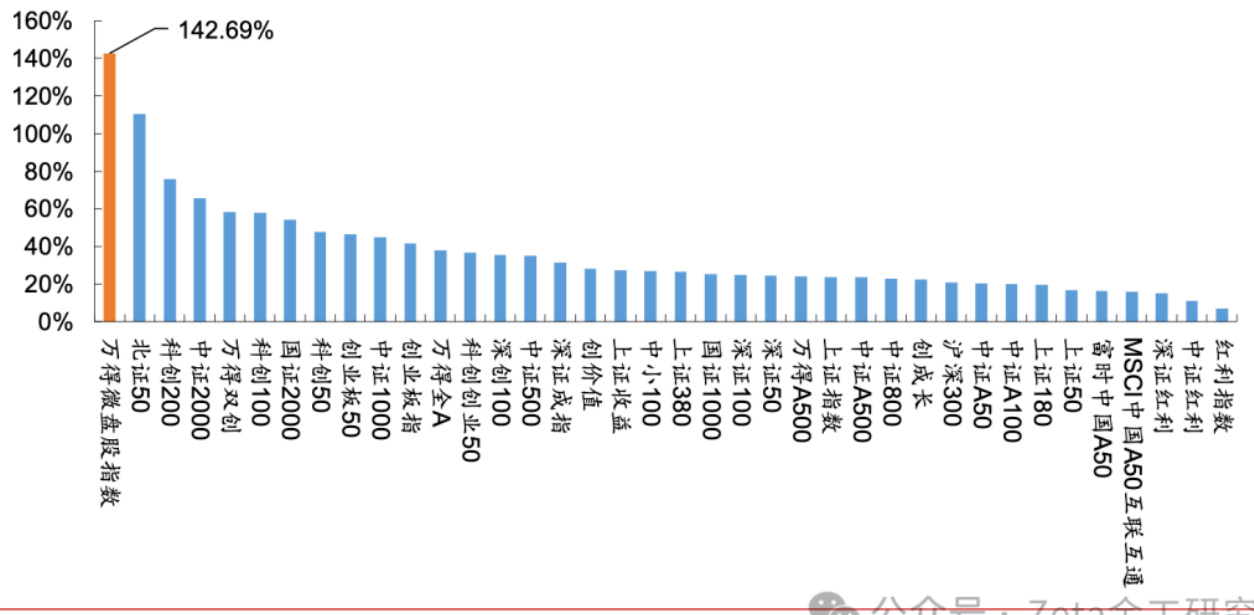
本报告系统分析了2025年7月微盘股指数表现及历史趋势,指出当前微盘股行情处于大盘和小盘共振阶段,趋势行情主要由头部股票驱动,基本面因子表现显著。微盘股成分股因子数据、基金及策略表现,以及扩散指数交易信号均详细披露,结合日历效应和其他风险指标,为投资者提供微盘股的量化研究和风险提示。
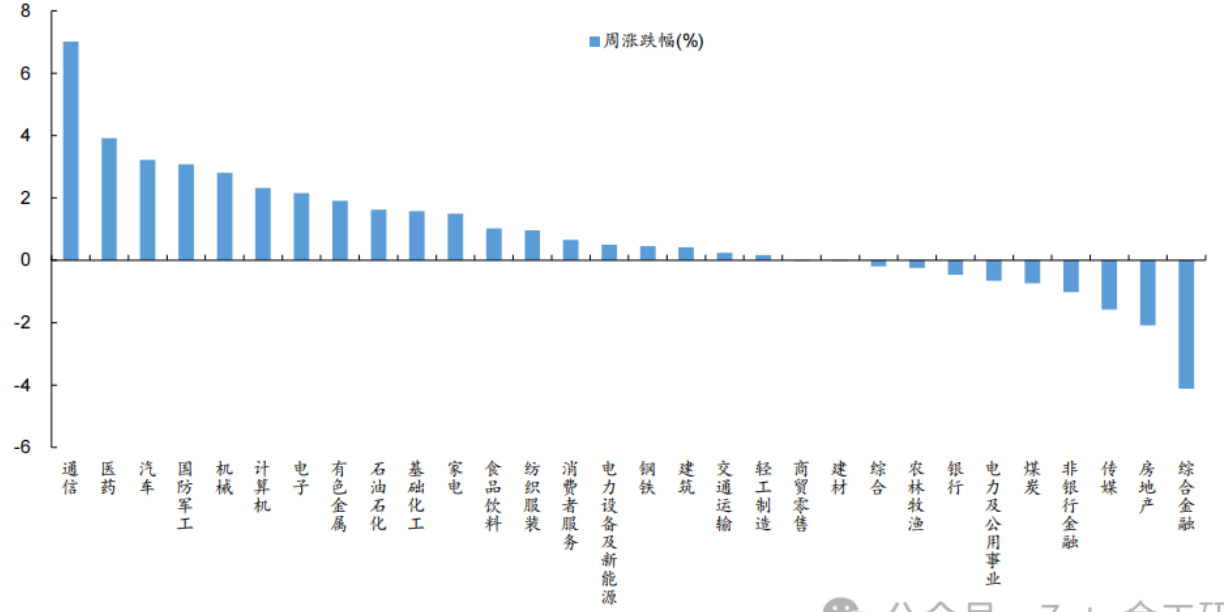
本周市场上证指数调整后回升,通信、医药、汽车等板块涨幅居前,大金融板块出现回调但有资金托底;ETF资金流入红利低波、银行等板块,流出高位医药及人工智能相关ETF;扩散指数与GRU因子模型分别指示综合金融、银行和建材板块表现亮眼,行业轮动明显,2025年以来扩散指数策略实现1.48%超额收益,而GRU策略今年表现不佳,面临模型失效风险。
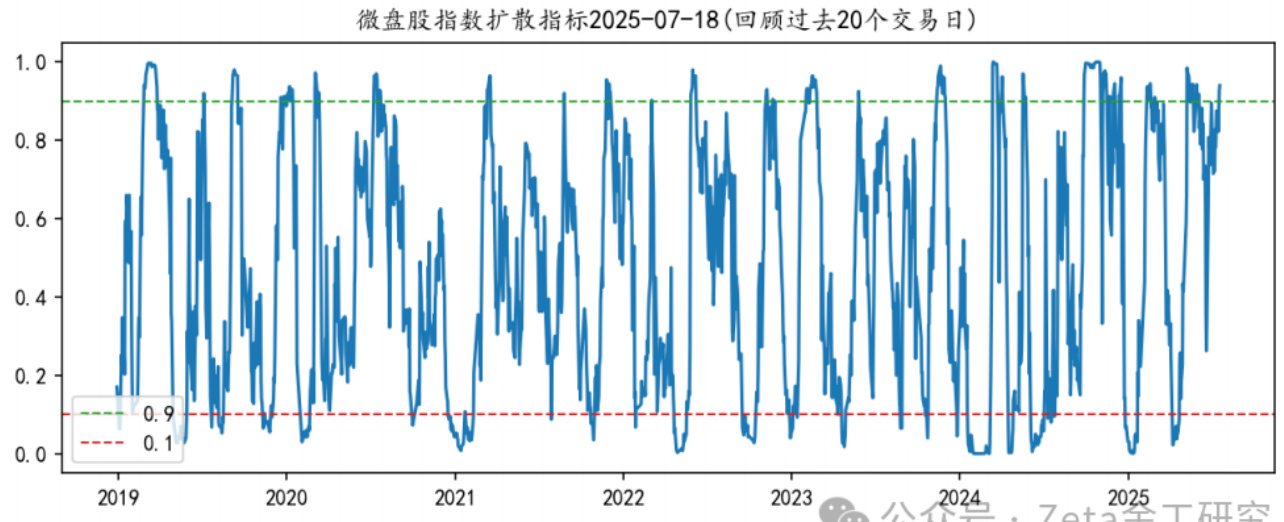
本报告分析了微盘股当前流动性风险状况,指出流动性风险需天时地利人和三要素同时满足才能爆发,当前条件难以具备,微盘股仍创新高。通过因子表现及扩散指数模型,揭示趋势行情和底部反转的现状及挑战,结合小市值低波50策略回测,展现量化构建效果。基金表现、日历效应及成分股变动也予以诠释,评估了市场流动性和估值水平,提示政策、舆情及流动性风险
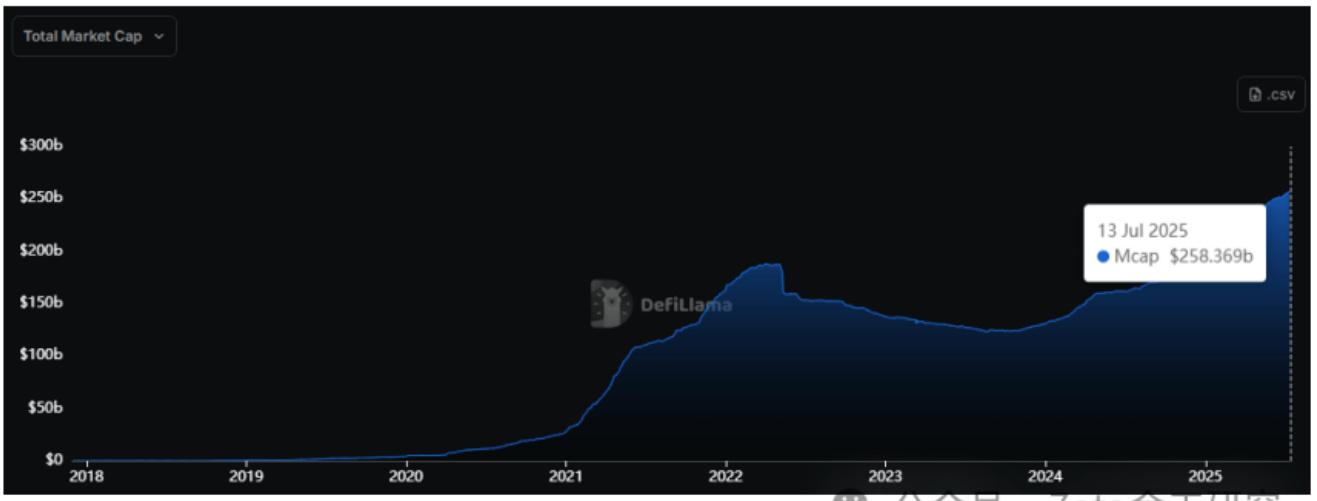
本报告系统分析稳定币的四大应用场景:DeFi、本地支付、跨境结算及真实世界资产(RWA)代币化,重点剖析了其基础设施成熟度、核心增长驱动力及面临的主要堵点。同时,针对USDC、USDT等市场主要参与者的竞争格局进行深入研究,明确指出稳定币在驱动数字金融效率革命中的重要作用。投资建议聚焦金融IT、数据安全及外贸跨境支付等核心产业链环节,为投资者把握全球金融数字化转型机遇提供参考。