中金研究 | 本周精选:双循环新格局、宏观、策略
本周研究聚焦双循环新格局下的宏观与行业趋势,提出以需求、现金流、资金来源、外部约束四维度构建动态泡沫监测体系,评估AI等新兴领域的边际变化及市场影响;并分析K型分化是否收敛对投资的指示意义,给出AI基础设施与周期行业的配置方向,以及在双循环框架内的创新药产业升级路径及相关政策红利,形成对未来1-2周及更长周期的投资判断。核心结论来自页面0的泡沫监测框架、页面1的市场展望与配置建议、页面2的双循环与医药升级内容
在厄尔尼诺驱动的欧洲高温背景下,欧洲空调市场存在长期结构性缺口,普及率低且增长潜力巨大;中国品牌通过“创新出海”实现本地化全链路能力建设,正从单纯出口转向本地化研发、制造、渠道与服务的综合布局,价格与市场份额逐步提升并推动品牌溢价。报告测算欧洲市场的增量空间及对中国出口的中长期影响,指出PortaSplit等产品创新为关键差异化路径,并强调欧洲市场的综合整合与全球化布局将成为中国空调出海的长期驱动。核心结论与关键图表对应关系见以下页码

本周围绕双循环新格局的宏观含义展开,强调以国内大循环为主体、推动国内国际双循环协同,并结合AI等新技术对宏观与产业的影响进行分析()。同时梳理中美AI投资差异背后的商业模式、融资环境与技术路径差异,指出短期差距仍存在,但以效率驱动的长期扩张有望持续(,)。港股与A股的估值与资金结构正在经历再平衡,改革红利与结构性修复将提供长期支撑,但短期需关注美债利率与政策边际变化等催化因素()。

本文系统梳理“六张网”与城市更新在“十五五”基建投资中的驱动作用,指出地下管网、新型电网、算力网等为投资弹性核心,水网、新一代通信网、物流网等为稳态扩张的支撑,预计十五五期间基建投资规模与结构性增速将持续提升,叠加城市更新的存量改造需求,形成短期扩张与长期升级并行的投资格局。报告给出未来投资分布、资金渠道与时序路径,并以图表呈现地方投资目标与完成情况以及城市更新主要指标等关键数据,提示在地方隐性债务监管趋严背景下的风险与优化方向。核心结论包括:1) 六张网协同驱动的综合性基建投资具有较强的牵引性与撬动性;2) 地下管网与新型电网为当前及中期关注的重点领域;3) 十五五和城市更新规模共振将推动相关产业升级与安全保障能力提升
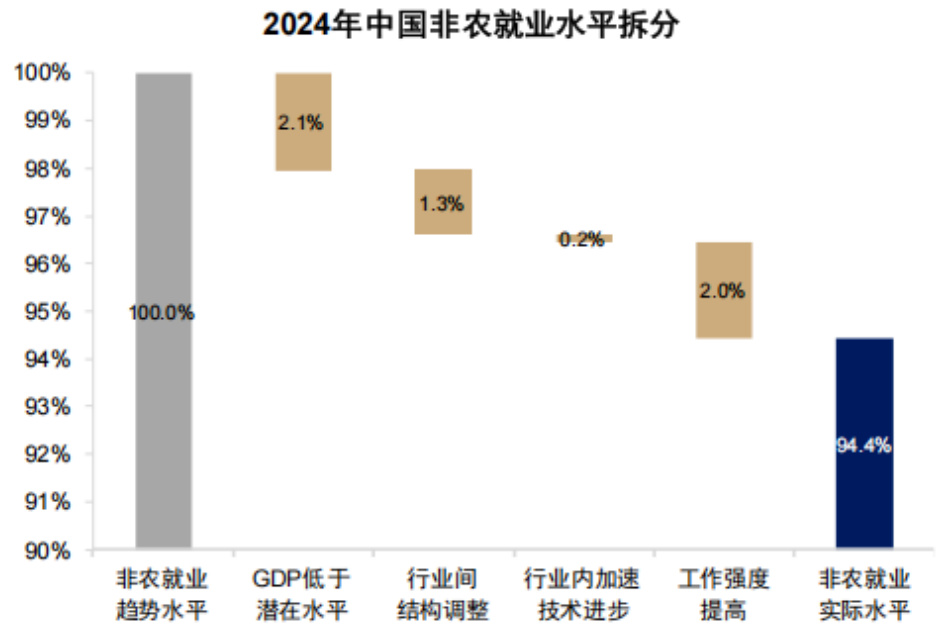
本报告总结2026年一季度宏观与行业动态:一季度GDP同比5.0%,外需与政策前置为主要支撑,工业与基建表现较好但内需(消费与房地产)仍偏弱,能源/大宗价格上行推升PPI并带来传导风险,居民缩表与存款搬家加剧金融分层,建议在流动性宽裕与货币放松预期下优先配置利率敏感资产与高分红防御性股票以对冲下行风险

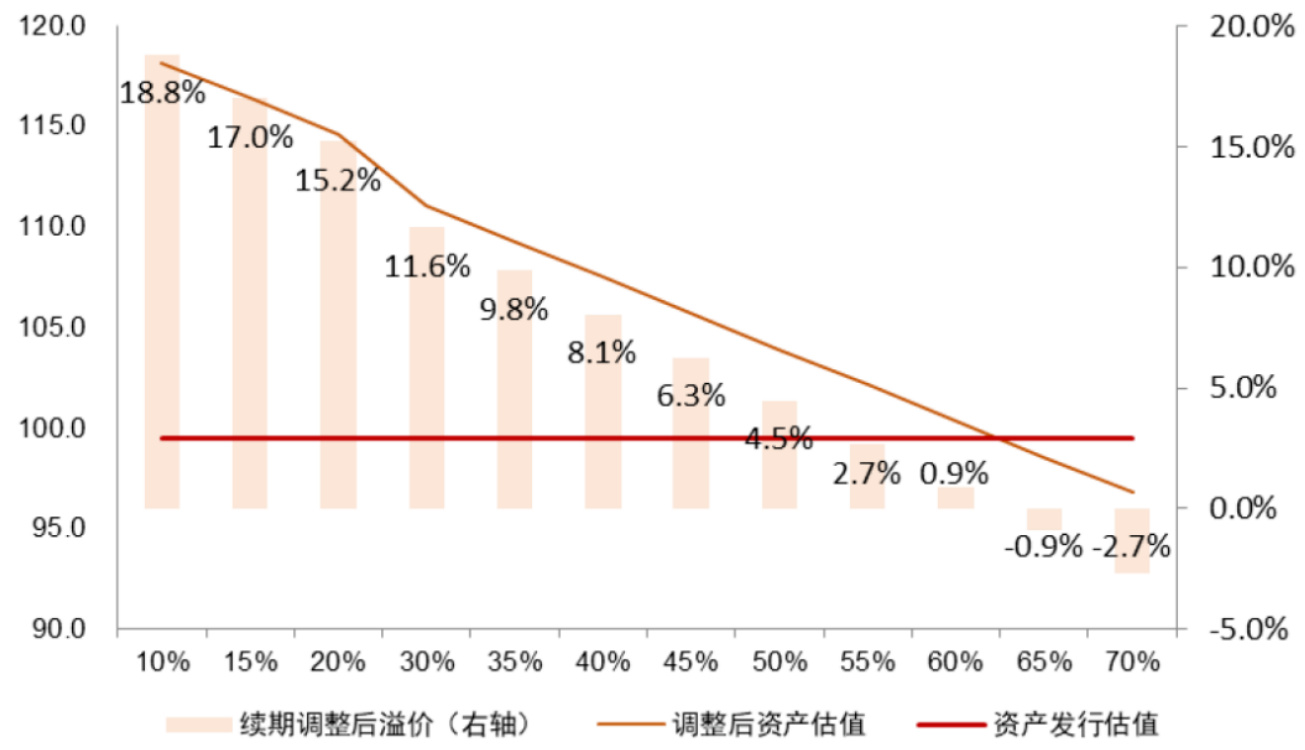
报告提出一种包含“土地续期储备金”(平滑远期续期支出)与“扩募外延增长(通过市场溢价增发)”的两阶段REITs定价模型,展示续期成本与扩募能力对当期分派率与长期估值的双向影响,并利用情景与敏感性分析给出价值区间判断以避免静态DCF低估产权REITs长期内生价值

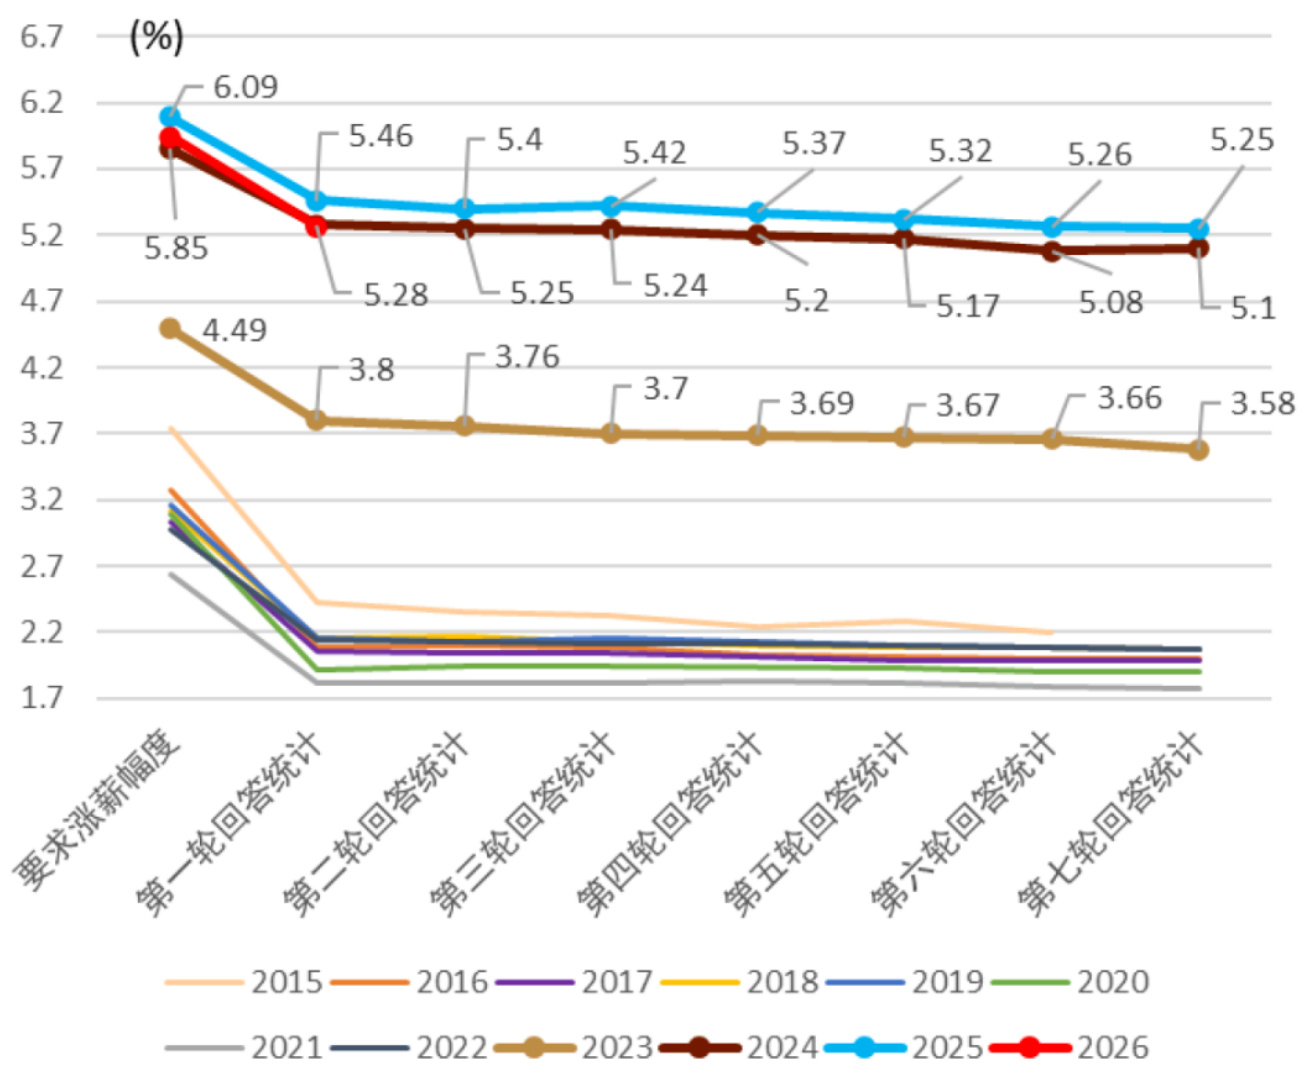
报告判断2026年春斗首轮平均涨薪5.26%,实现连续三年首轮超过5%,并推断最终涨薪幅度或在约5%左右,继续支撑日本名义工资与实际工资转正的进程,同时指出中东地缘冲突与油价、日元走弱可能拖累实际工资改善并增加日本央行货币政策不确定性,因此将日本央行下一次加息时点判断为6月前后(视中东局势变化而调整)

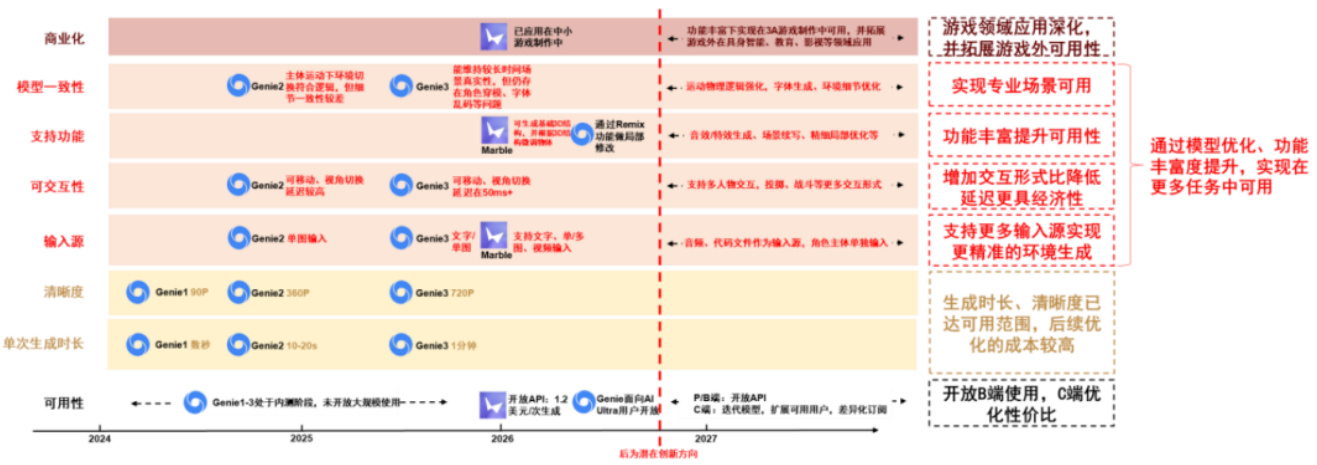
报告判断:世界模型(以Genie3为代表)短期内并不会颠覆游戏核心玩法与长线运营,但能在预研与3D资产制作等环节显著提效,长期更可能成为“超级工具/场景生成插件”而非全面替代游戏引擎;产业链上标准化外包将首当其冲受冲击,而头部内容厂商、引擎与生态平台有望通过数据、IP与工具整合获得盈利迁移机会 .

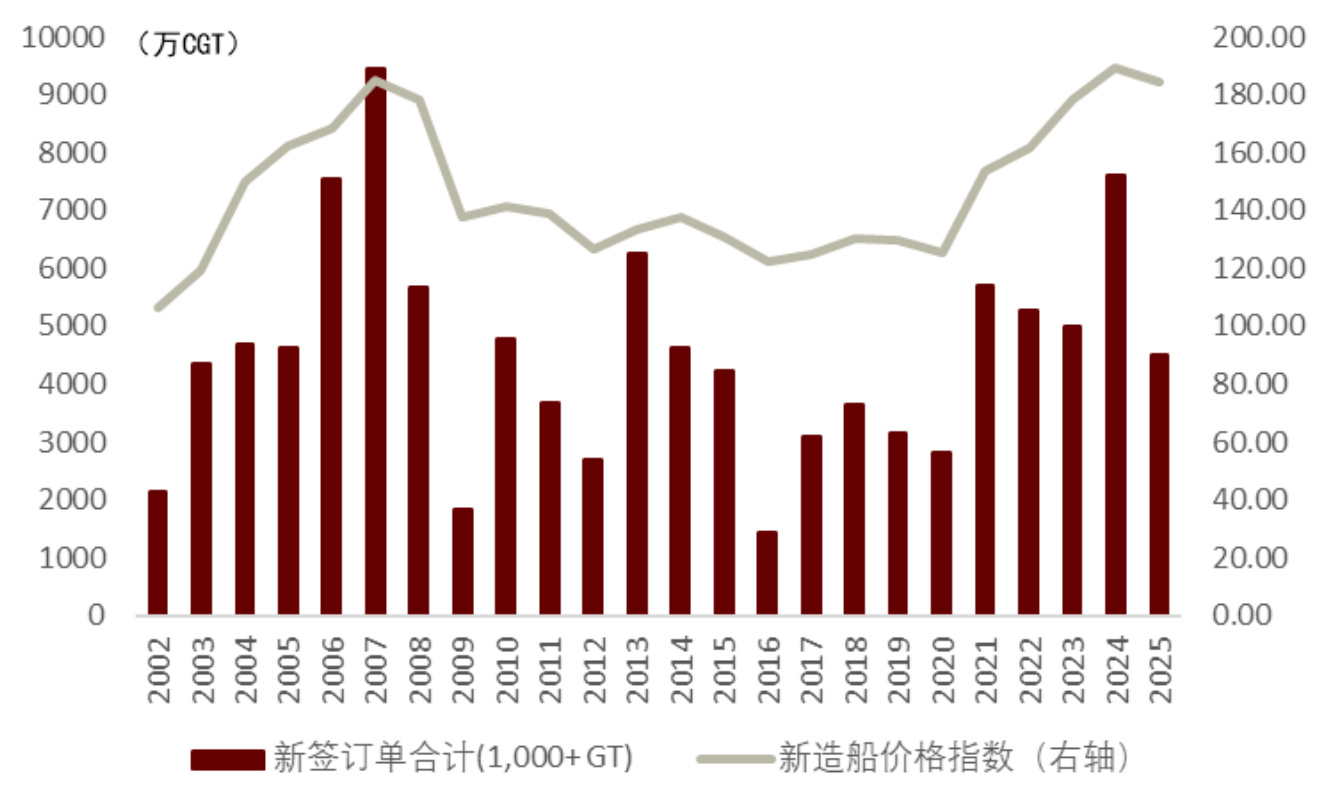
本报告认为,海外航运减碳政策推动绿色甲醇需求短期加速,但2030年前政策罚金折合到燃料价格幅度有限,短期仍需靠船东支付溢价并锁定订单;中国已规划大量产能但实际投产比例较低,降本与生产稳定性将决定长期发展空间

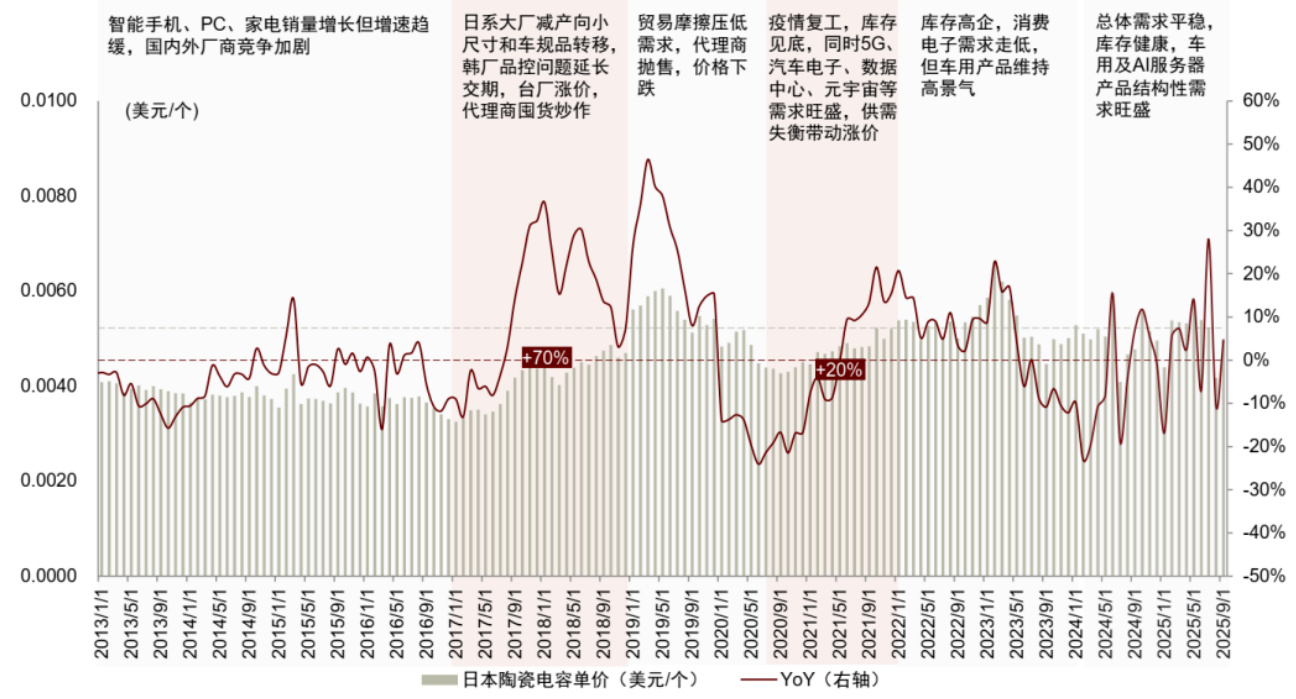
报告认为MLCC进入以“结构性涨价”为主的窗口:成本端(贵金属涨价)与AI服务器对高端MLCC的强劲需求共同构成本轮涨价基础,但总体需求分化(AI/车载高增、消费电子受抑制)使得更可能出现局部性、以高端品种为主的提价而非全面涨价

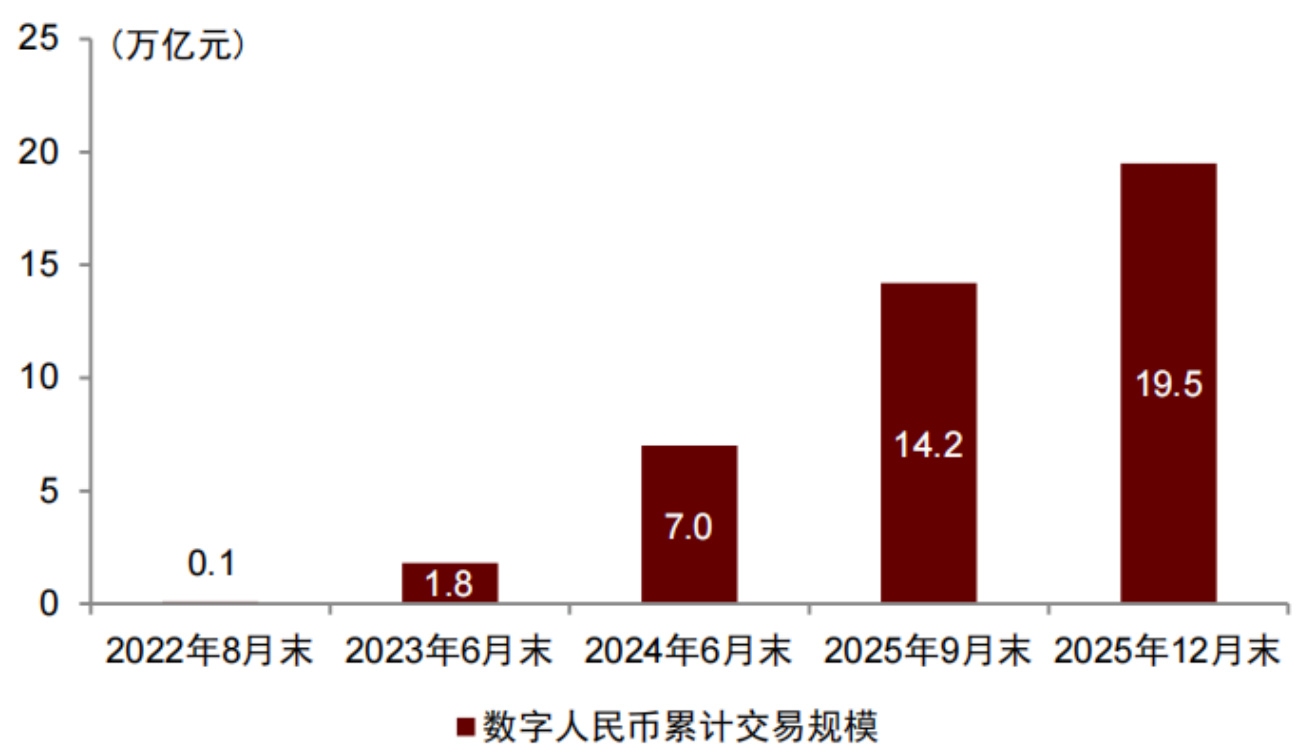
报告评估了中国人民银行推出的新一代数字人民币2.0框架的制度与技术演进,核心在于从“数字现金(M0)”向“数字存款(接近M1)”转型:赋予商业银行负债属性与计息机制、将准备金由100%保证金调整为适用法定准备金框架,并通过“币串+智能合约+账户体系”扩展至企业端、大额与跨境结算等广义金融场景,从而提高持有激励并助力人民币国际化进程 。

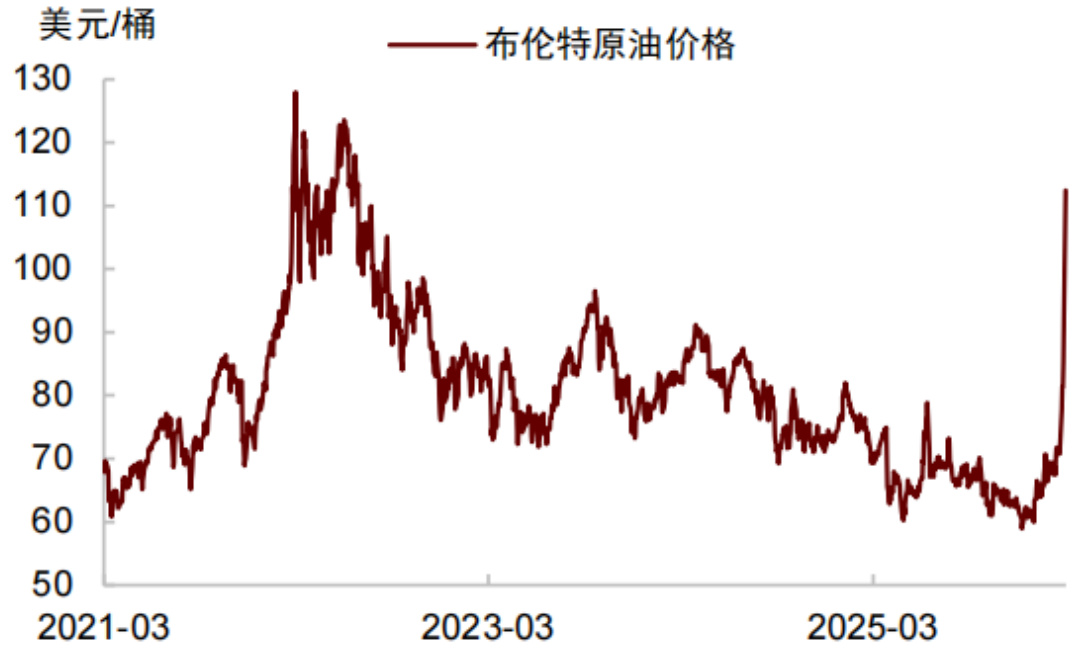
报告判断美国正面临“类滞胀”风险上升:地缘冲突推动油价大幅上行并提高通胀粘性,同时AI替代对白领就业形成下行压力、私募信贷风险抬升可能收紧金融条件,令美联储降息时点推迟并压缩财政刺激实效,最终导致经济增速放缓、风险溢价上升与资金向防御性资产迁移

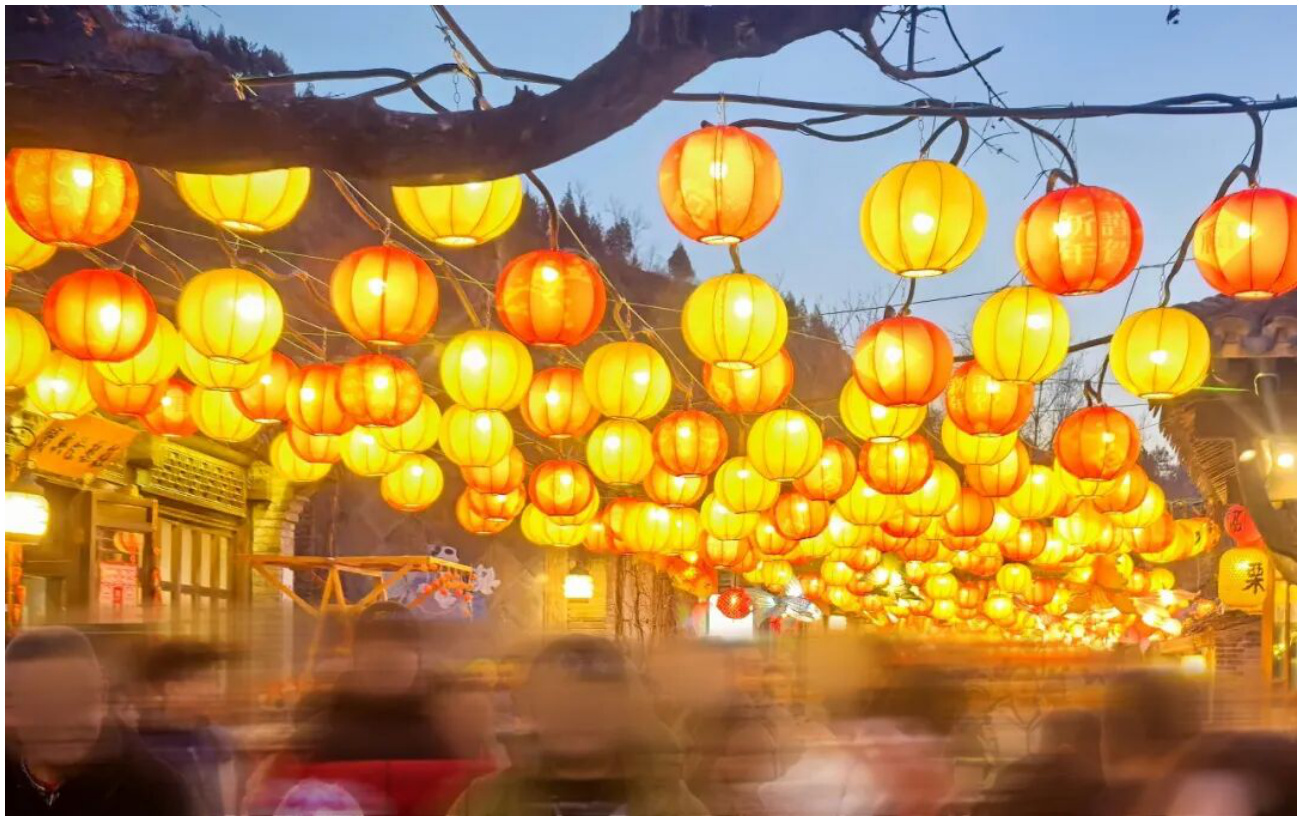
本报告通过实地调研与一线数据,描绘了2026年春节“反向过年”“下沉消费”“商圈焕新”“赛博年味”等多重现象,指出超长假期带动出游与消费显著回升(出游人次5.96亿、出游总花费8034.83亿元),并强调优质供给与消费需求正在形成长期正向互动,为内需恢复提供持续动力。

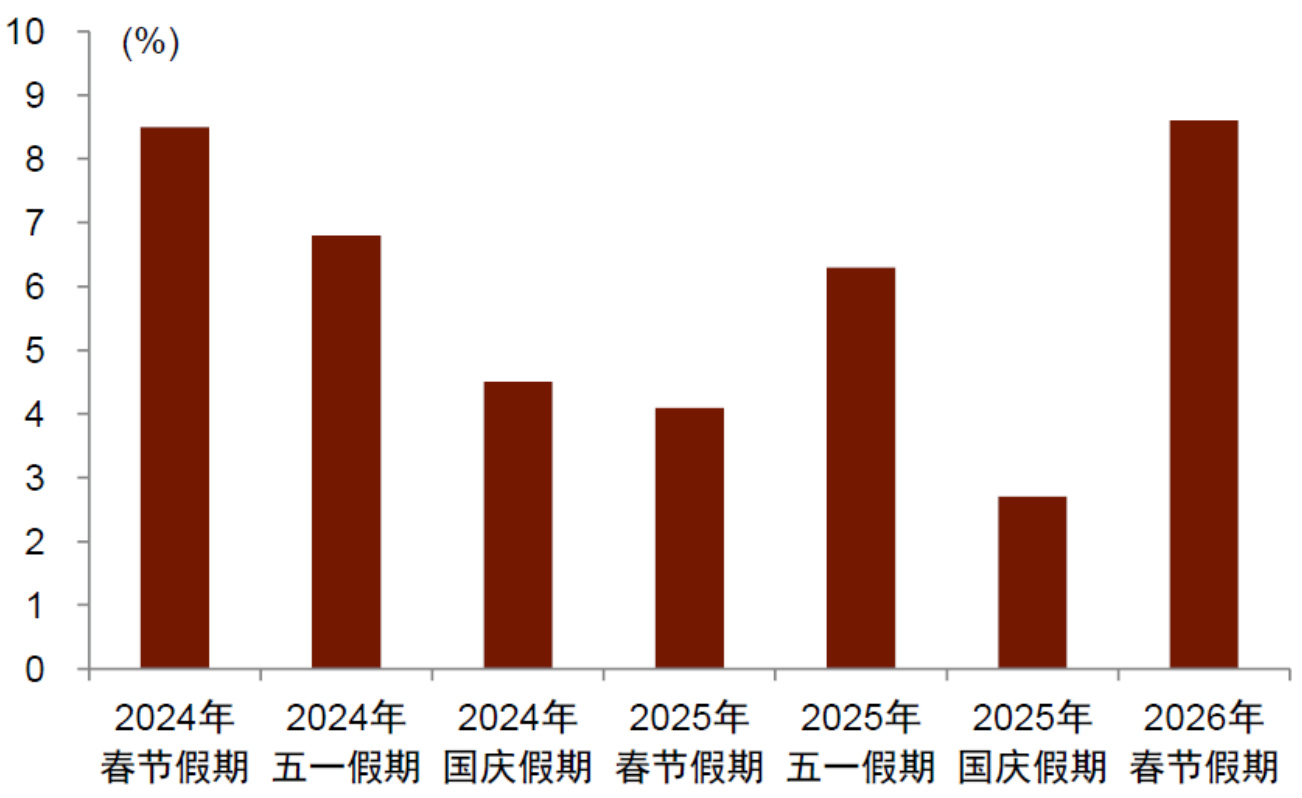
2026年春节9天长假显著提振消费与出行:全国重点零售和餐饮企业假期前四天日均销售额较去年同期增长8.6%,跨区域流动量和出境入境均有较快回升,文旅、县域游、免税及智能化商品表现突出;但春节档电影票房与观影人次同比大幅回落,外部关税政策不确定性上升,报告建议节后关注AI、人形机器人、出海相关设备与优质高股息等配置机会

本周精选聚焦市场波动与策略配置:我们判断港股短期或有超调、基准情形下恒指中枢可上移至28,000-29,000点(盈利增长约3-4%),A股在基本面与流动性上更具优势;短期行业偏好包含必需零售、科技硬件与新消费;同时评估美国非常规政策的政治经济学根源及其对金银和全球风险偏好的冲击,并对资本账户开放、消费提升与资源股的中期供需基础做出系统论断。

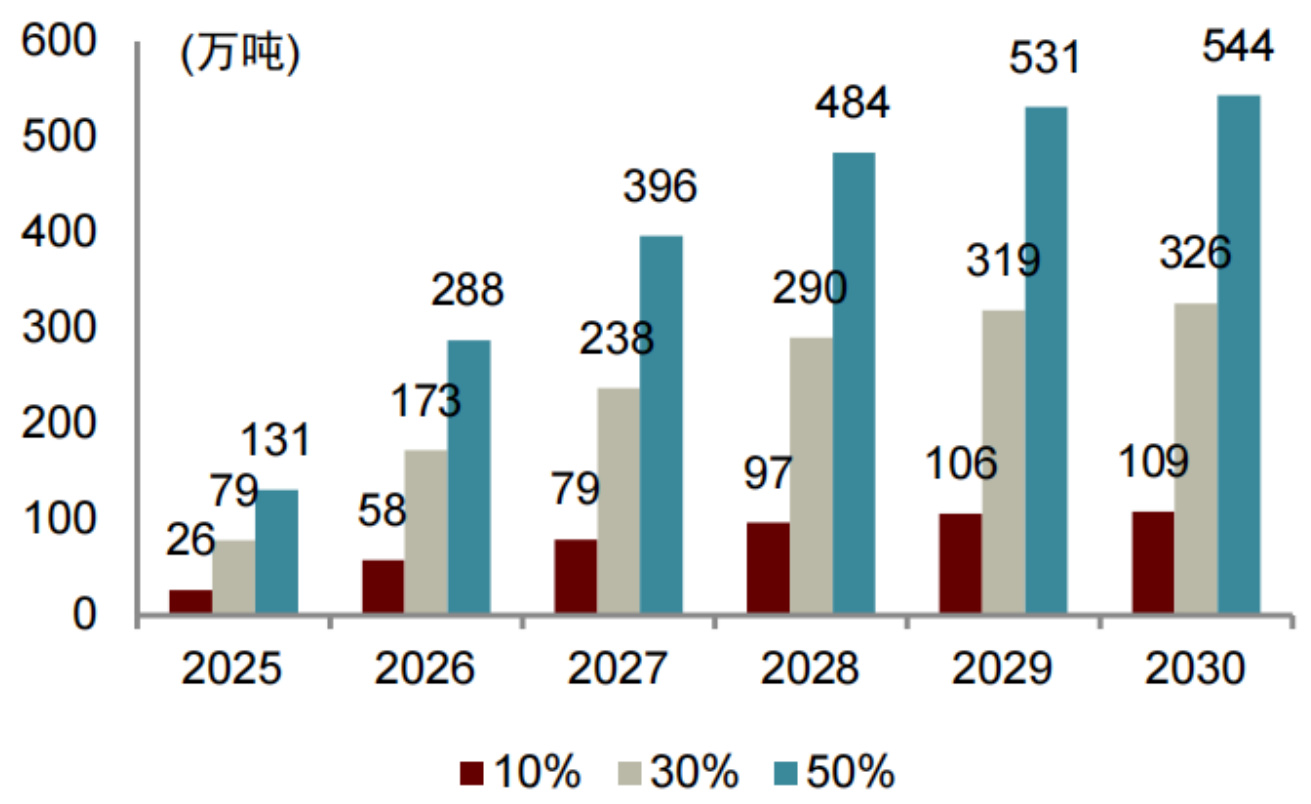
在商业航天大规模部署与太空算力需求上行的双重驱动下,太空光伏正进入技术路线迭代与产业化交付的关键期,三结砷化镓、薄片HJT与钙钛矿叠层等路径并行,短期市场以低轨卫星为主、2025-2030年市场或达百亿至千亿量级,2030年后若太空算力大规模落地有望迎来台阶式放大

本周精选覆盖美联储政策判断、美国政治驱动的市场波动、国内存款搬家对股债汇的传导以及量化队列中基于期权隐含波动率(IV)的情绪信号与风险管理策略。报告认为美联储短期内维持利率但首次降息可能推迟至二季度,特朗普相关政策增添不确定性并引发市场波动,同时居民入市意愿受收入预期与信贷/房价影响,期权IV情绪信号在样本外回测中表现出显著的周度-月度预警能力并实现较高策略收益

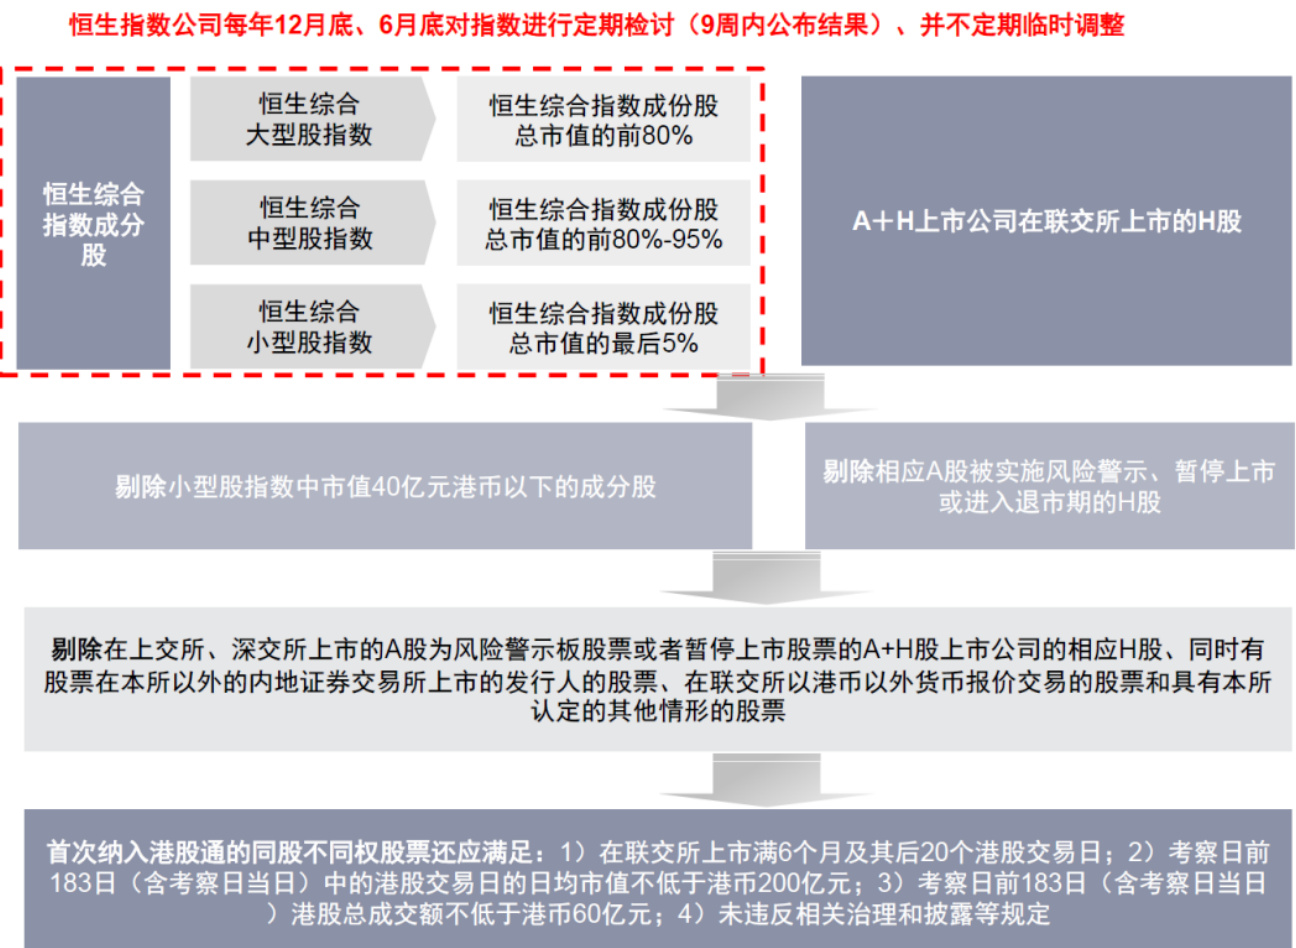
报告预览恒生系列指数与恒生综合指数2026年度审议,预计恒生指数可能出现个别香港公司“递补”,恒生综合指数及港股通标的可能新增约44只、调出约25只,指数调整将于2026-02-13公布并于2026-03-09生效,相关被动资金调仓节奏可能在生效日前后引发显著成交放量与资金流动风险