市场呈现积极信号,但情绪修复基础尚不稳固
发表于 2025年12月21日上传于 2025年12月21日
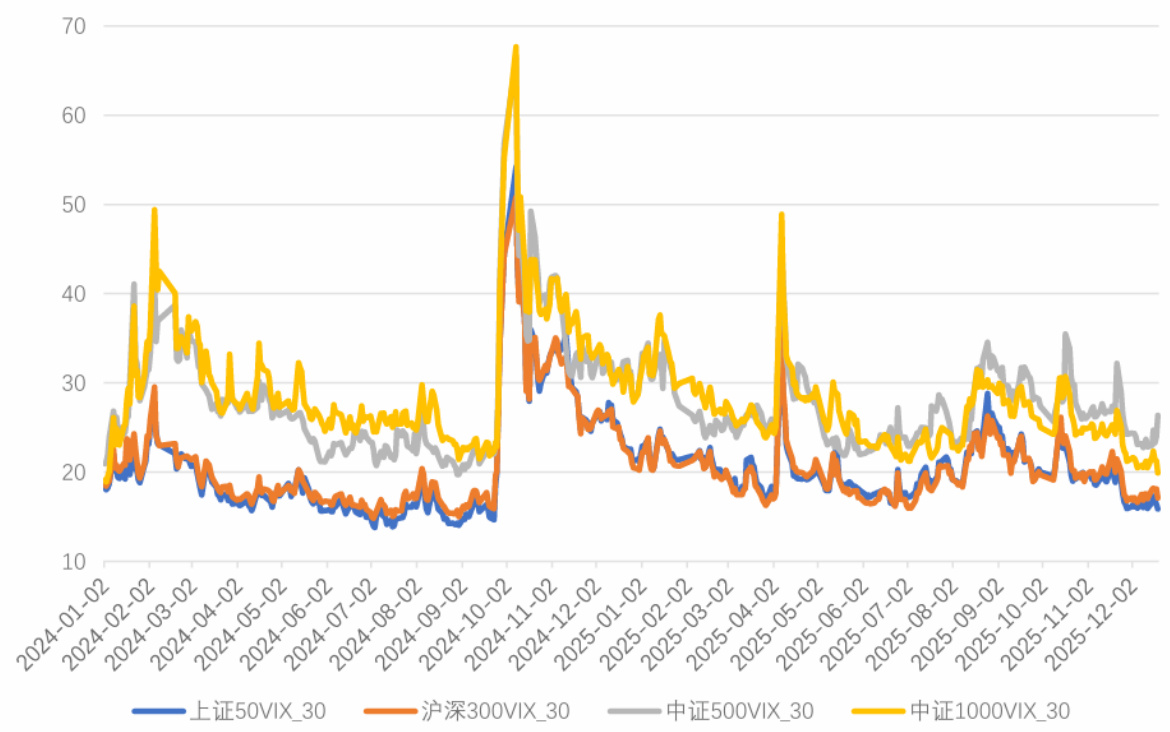
本报告基于股指期货分红预测、基差修正与期权隐含波动率/偏度指标,发现近期各品种基差贴水普遍收窄、期指减仓明显,表明对冲压力有所缓解,但期权端中证500短期VIX抬升与SKEW维持高位,显示尾部风险警惕未消、情绪修复基础仍不稳固。
本报告基于股指期货分红预测、基差修正与期权隐含波动率/偏度指标,发现近期各品种基差贴水普遍收窄、期指减仓明显,表明对冲压力有所缓解,但期权端中证500短期VIX抬升与SKEW维持高位,显示尾部风险警惕未消、情绪修复基础仍不稳固。
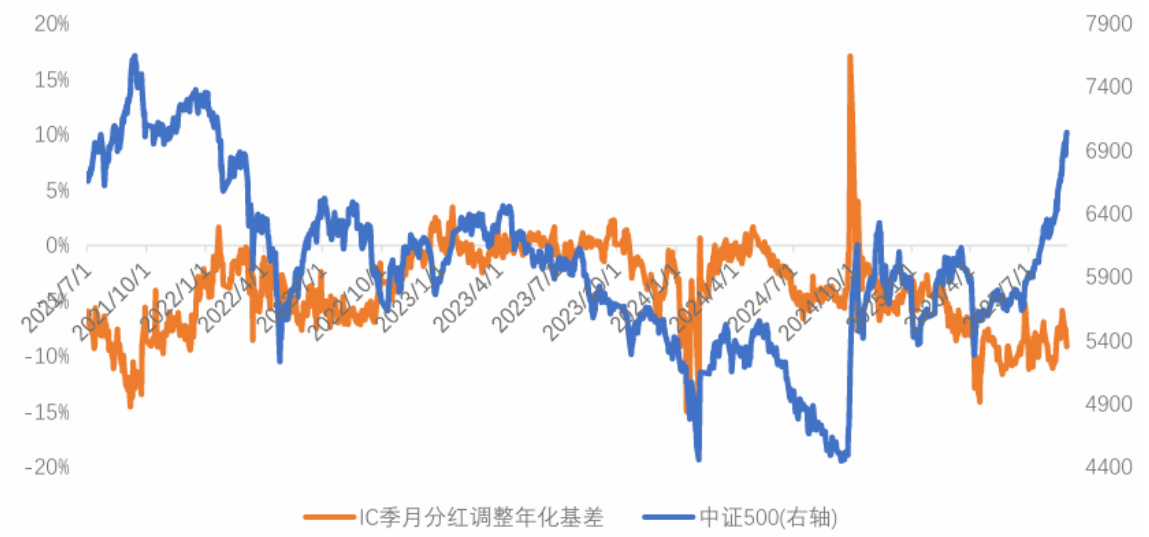
本报告围绕2025年8月底股指期货市场基差变化与期权尾部风险测度展开,揭示中小盘指数贴水幅度扩大、基差整体下行的现状,表明投资者谨慎情绪及对冲需求上升。期权市场波动率指数(VIX)整体上行且呈“两端高、中间低”期限结构,偏度SKEW下降反映尾部风险恐惧情绪释放。期现对冲策略回测显示贴水扩大时策略收益表现为正,且指数成分股分红对基差影响有限。报告通过多图形数据展示基差年化调整、持仓量变化、波动率及偏度指数动态,反映短期波动风险升温与中长期风险偏好修复并存的市场结构状态,为期货期权风险管理提供参考 。
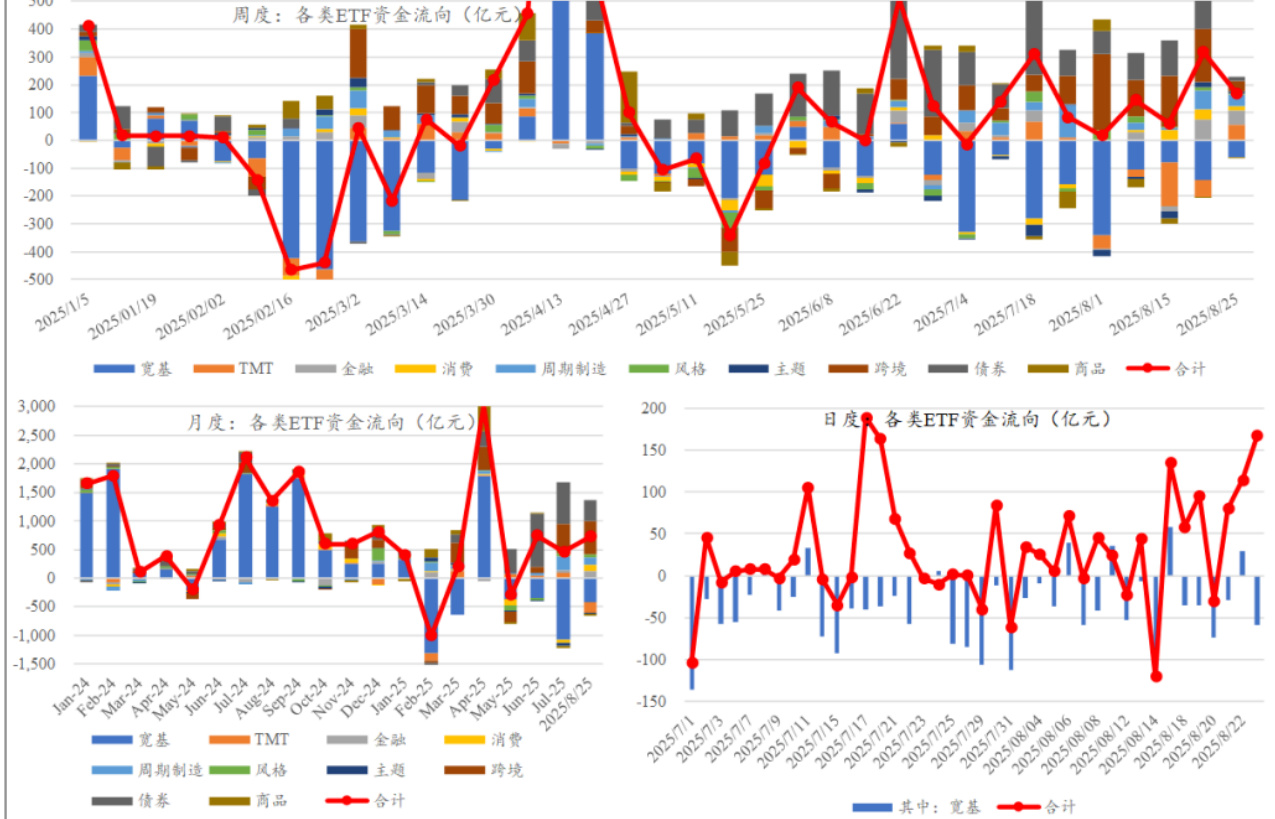
本报告对2025年8月25日及近期ETF资金流向进行跟踪,观察到证券公司指数、细分化工、港股等ETF持续获得资金净流入,而宽基指数和科创50等出现资金流出。整体来看,行业指数和境外指数资金流入强劲,债券指数也保持净流入,商品类ETF出现小幅净流出。资金流动特征呈现出资金偏好细分行业与跨境投资的趋势,为市场资金配置提供重要参考依据.
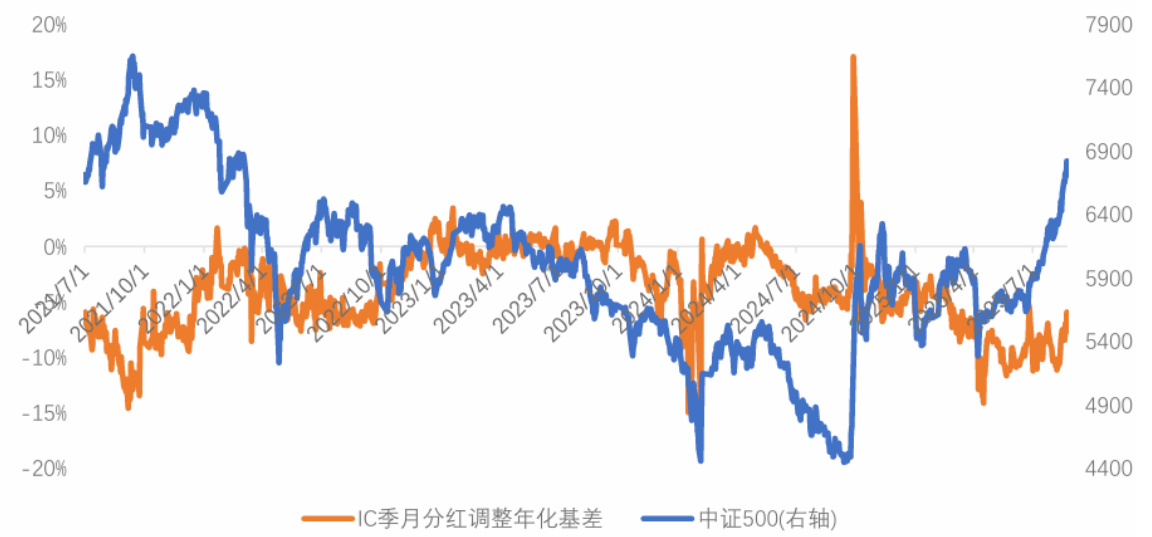
报告分析2025年8月股指期货市场贴水持续收敛,中小盘指数贴水收敛更明显,期指大幅增仓显示资金积极入场,市场波动率(VIX)短端升高,SKEW指数下降,尾部风险预期持续释放,整体市场情绪乐观,多维度反映基差修正、分红影响和对冲策略表现,为衍生品投资与风险管理提供重要参考 。
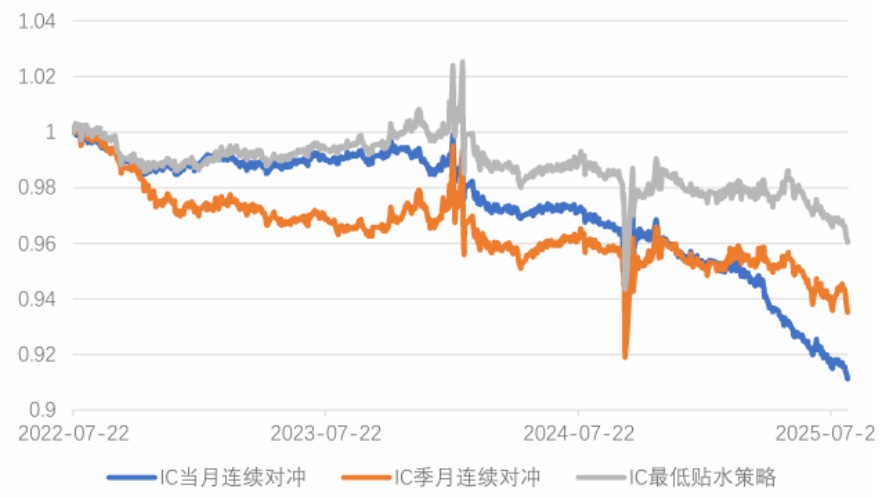
本报告分析了2025年8月中证500、沪深300、上证50、中证1000指数未来一年分红点位与期货合约基差修正情况。基差贴水普遍收敛,期指持仓及成交量提升,反映市场资金加速入场和情绪修复。期现对冲策略回测结果显示近期基差收窄导致策略回撤明显,标的指数与对冲策略表现对比详尽呈现。此外,期权市场波动率指数VIX及风险偏度SKEW指标同步反映市场尾部风险缓释和波动率健康回升,为衍生品市场未来走势提供重要信号 。
本报告汇总了信达金工团队组织的深圳站基金经理调研日程,覆盖多家公募基金经理,重点关注科技、医药、量化及制造业等核心板块的年度市场趋势与投资机遇,为资产配置及产品设计提供前瞻性参考。
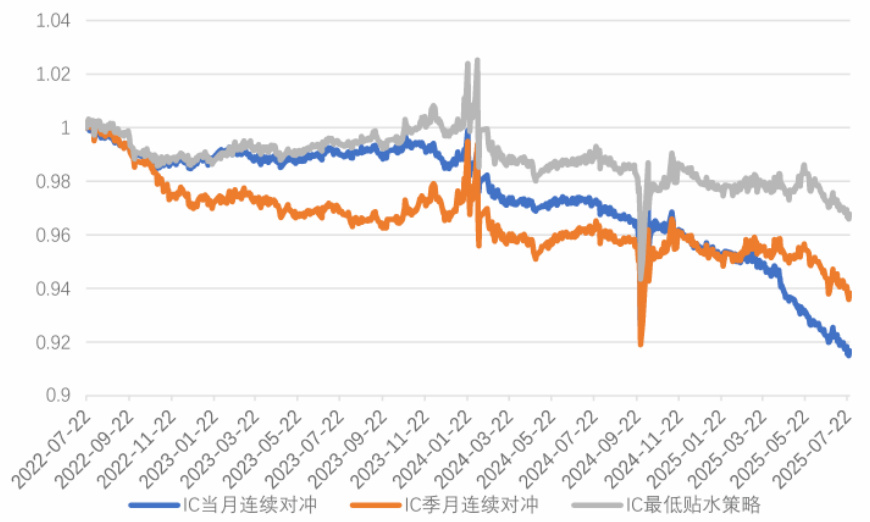
本报告基于信达金工对股指期货合约的深度分析,结合分红预估、基差修正及期现对冲策略回测,揭示IH期指保持升水格局且市场短期波动预期增强。大盘指数期权隐含波动率(VIX)结构呈现逆转,尾部风险指标(SKEW)位于多年低位,显著反映市场对蓝筹指数的乐观预期与尾部风险的缓解,为期货和期权衍生品投资提供重要参考 。
报告介绍了海外长期稳定高分红产品JPMorgan Equity Premium Income(JEPI)的基本情况,重点阐述其通过期权策略实现稳定现金流的机制,并针对近期基差变化的原因进行了详细分析,为相关产品的投资策略提供了参考依据.
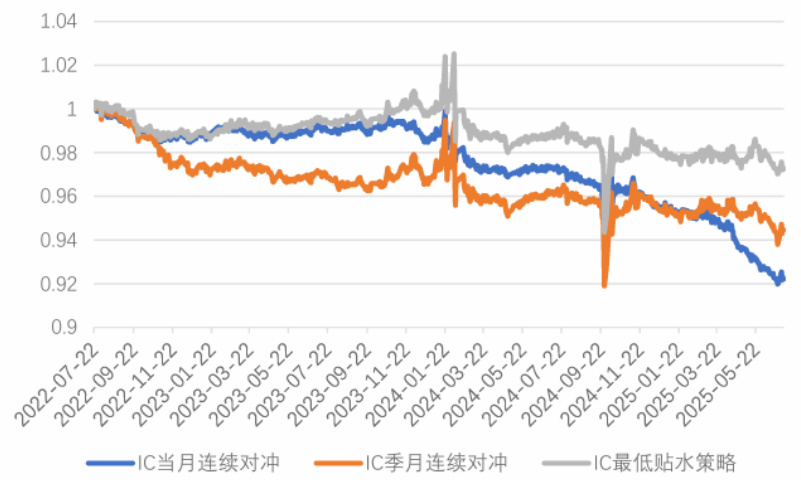
报告系统分析了2025年7月以来中证500、沪深300、上证50及中证1000指数分红预期、股指期货合约基差修正与贴水扩大情况,结合期货持仓和成交量数据,揭示期指显著增仓且贴水逆势扩大现象。期现对冲策略回测显示,在贴水扩大的背景下策略实现正收益。此外,信达波动率指数(Cinda-VIX)及SKEW指标显示大盘蓝筹板块尾部风险逆势上升,投资者应警惕系统性风险潜在抬升。整体研究提示当前股指期货市场受到分红影响加深,伴随波动率指标警戒,需关注尾部风险管理和衍生品动态对冲的策略调整 。
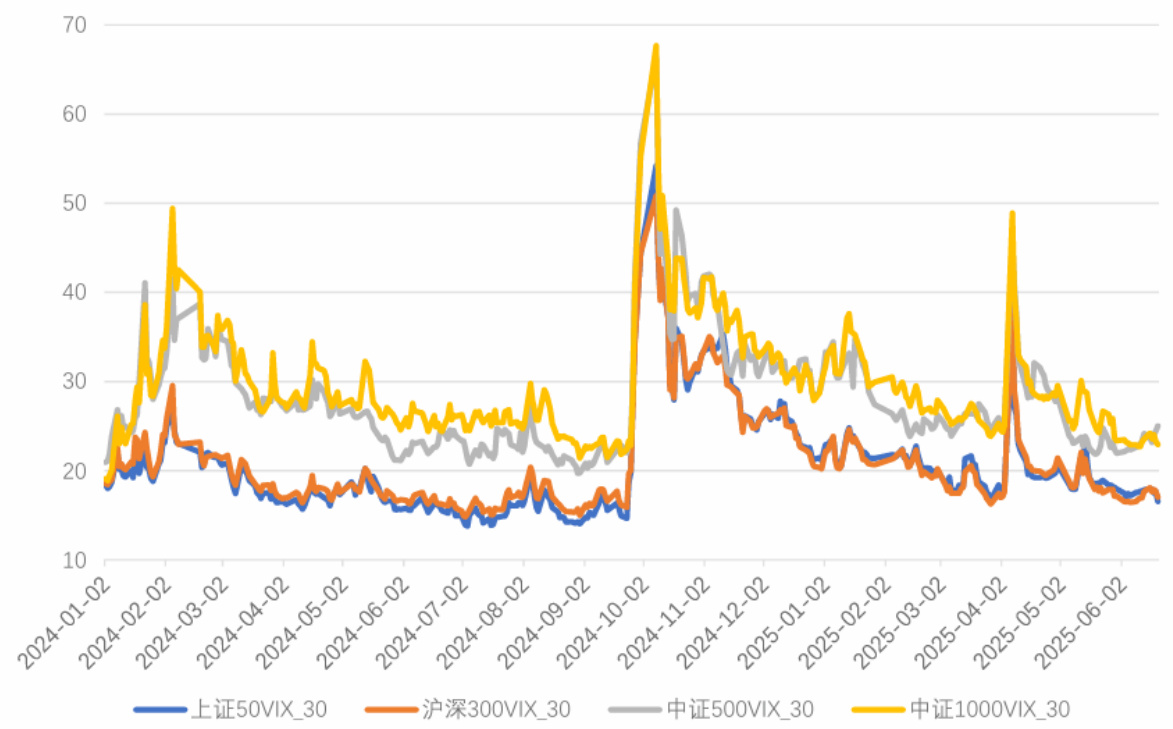
本报告追踪2025年6月以来股指期货合约基差及分红预测,重点分析分红调整后基差收敛趋势及期现对冲策略表现,发现IM季月合约基差快速上涨约100点,反映市场风险释放和情绪改善。基差收敛伴随VIX指数持续下行,系统性风险缓释,但大盘尾部风险仍处高位。用信达VIX和SKEW指标洞察市场波动率与尾部风险,支持基差收敛逻辑与期现对冲风险管理框架
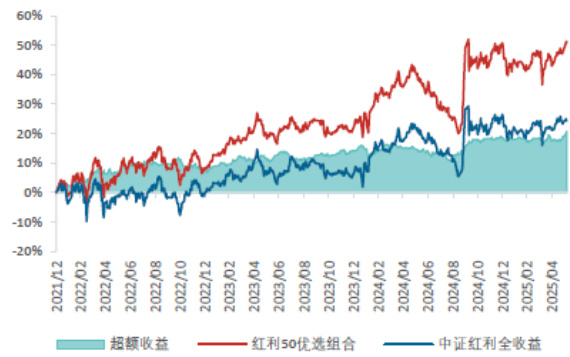
报告全面分析了红利风格投资的宏观、估值、价量及资金面表现,指出2025年5月M1-M2剪刀差上行但整体宏观对红利风格偏弱,估值处于偏高区间,成交拥挤度适中且资金流呈交替波动,构建红利50选优组合实现超额收益,适合逢低布局配置价值,长期看好成长风格均值回归.
本报告围绕近期小盘股IC、IM合约基差持续处于低位的现象进行深度分析,结合市场结构与流动性因素,探讨基差变化的内在原因与未来趋势,为量化投资和衍生品交易提供决策支持。
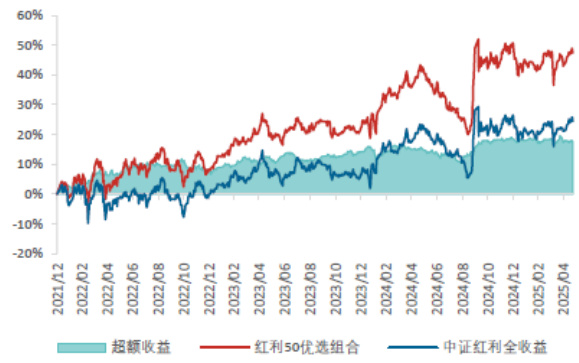
本报告基于宏观、估值、价量及资金四大维度,系统跟踪红利风格投资价值。美联储9月降息概率显著上升,国内M2同比和M1-M2剪刀差表现分化,估值偏高但成交量拥挤度适中,资金流向红利ETF整体呈净流入态势。通过多因子模型构建的红利50优选组合实现了近年优异的绝对及超额收益,反映出红利风格在当前市场环境下具备一定配置价值,但长期看成长风格均值回归仍更具吸引力。
本报告基于多维因子集(量价因子、基本面因子及行情数据)构建了多模型神经网络框架,运用MLP与时序神经网络(RNN、GRU)结合多模型组合,研究不同因子预处理与神经网络结构对收益率预测的影响。报告指出量价因子和基本面因子需中性化处理以提升预测效果,提出单日量价因子用时序网络,窗口期因子用MLP的混合网络架构,实现5日及20日收益预测,构造混频因子提升预测稳定性。最终深度学习模型在行业轮动和指增组合构建中表现优异,5日混频因子年化超额收益达29.02%,20日达19.07%,行业轮动组合多头年化超额11.36% ,中证1000指增组合年化超额16.21% ,体现模型在实际资产配置中的应用价值与潜力
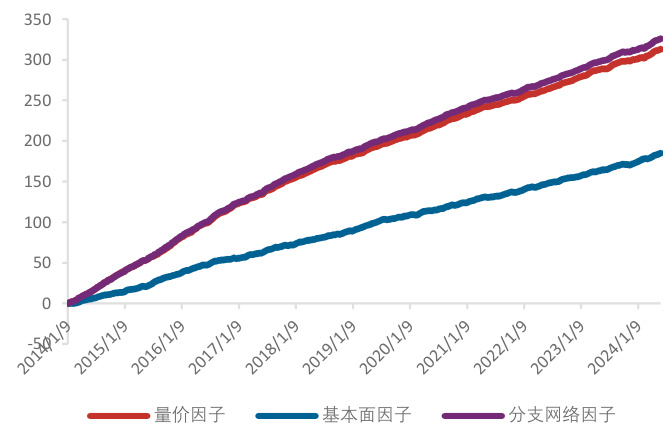
本报告基于深度学习尤其全连接神经网络模型(MLP),结合量价因子Alpha158及基本面因子,开展股票收益率预测研究。结果表明,MLP在量价因子上的非线性组合显著优于线性Lasso模型,5日RankIC提升1.82pct,多头超额收益提升9.42pct,且分支网络端到端结合量价与基本面因子后进一步提升预测效果。基于混频策略结合短期5日和长期20日收益预测,构建主动量化组合,取得显著超额收益与较好风险调整表现。中证1000指增策略显示年化超额收益13.17%,信息比率3.56,验证了模型在指数增强中的有效性。风险提示模型可能因市场环境变化失效
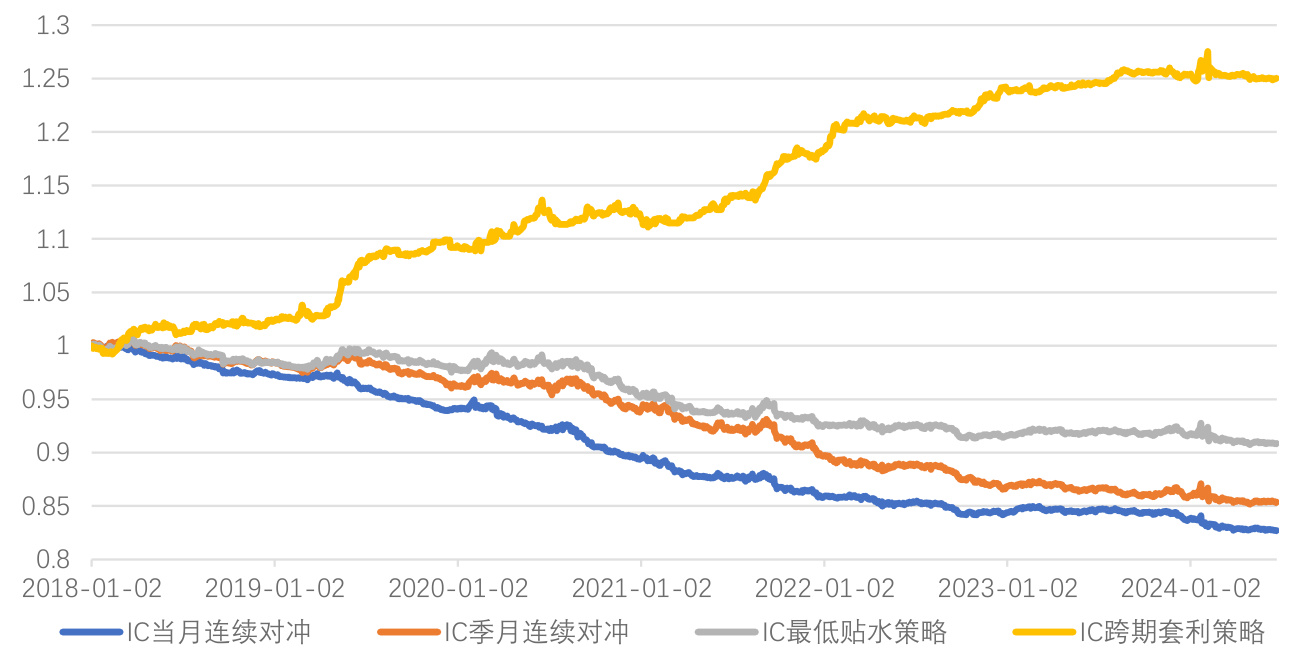
本报告系统分析了四大股指期货合约(中证500、沪深300、上证50、中证1000)在分红影响下的基差修正与预测,揭示合约持仓及成交情况,并重点回顾了期现对冲及跨期套利策略的回测表现。分红预估显示各指数未来一年分红点位呈现明显分化,基差修正体现不同合约的贴水与升水特征,跨期套利策略整体实现正收益且表现优于对冲策略,表明策略在当前市场环境中的潜在收益价值。
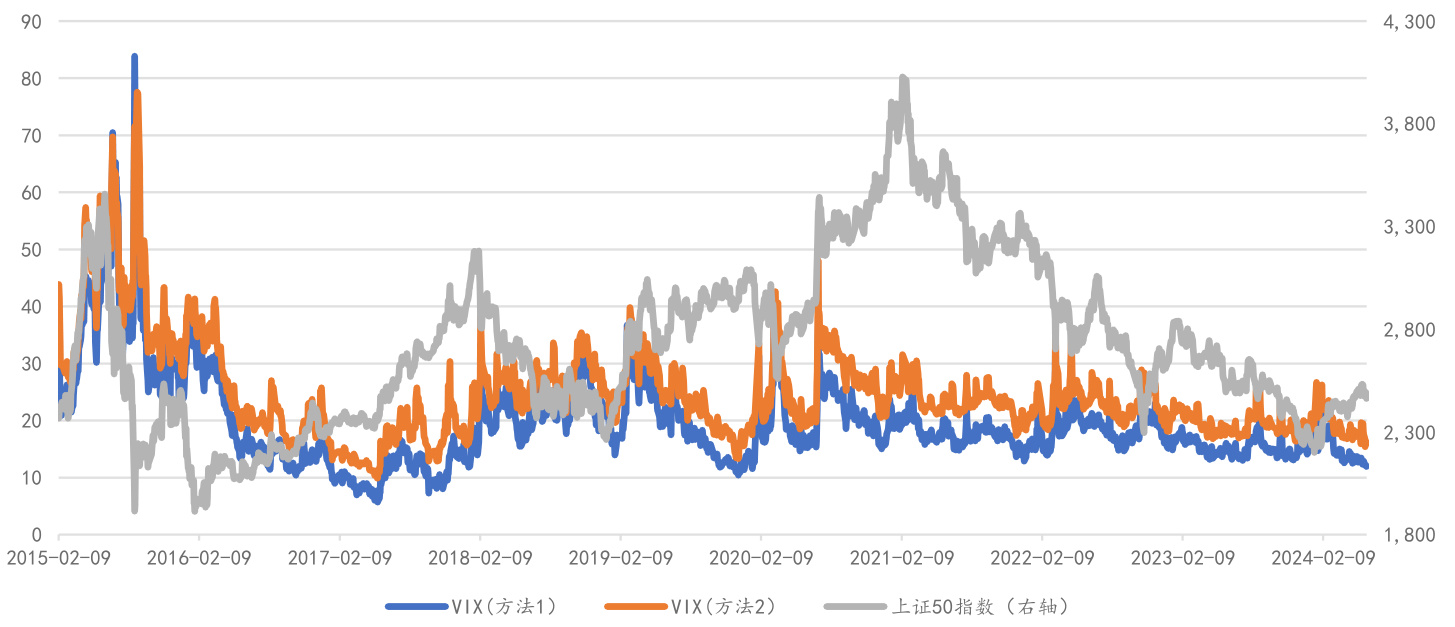
本报告系统阐述了信达金工期权系列指数的设计与应用,重点介绍了针对中国期权市场特点优化的VIX波动率指数及SKEW偏度指数的计算方法与市场表现分析,揭示了期权市场中隐含的市场情绪、风险预期及多空力量转换机制,展示了指标与标的资产间的联动特征及其在风险管理和资产配置中的价值。
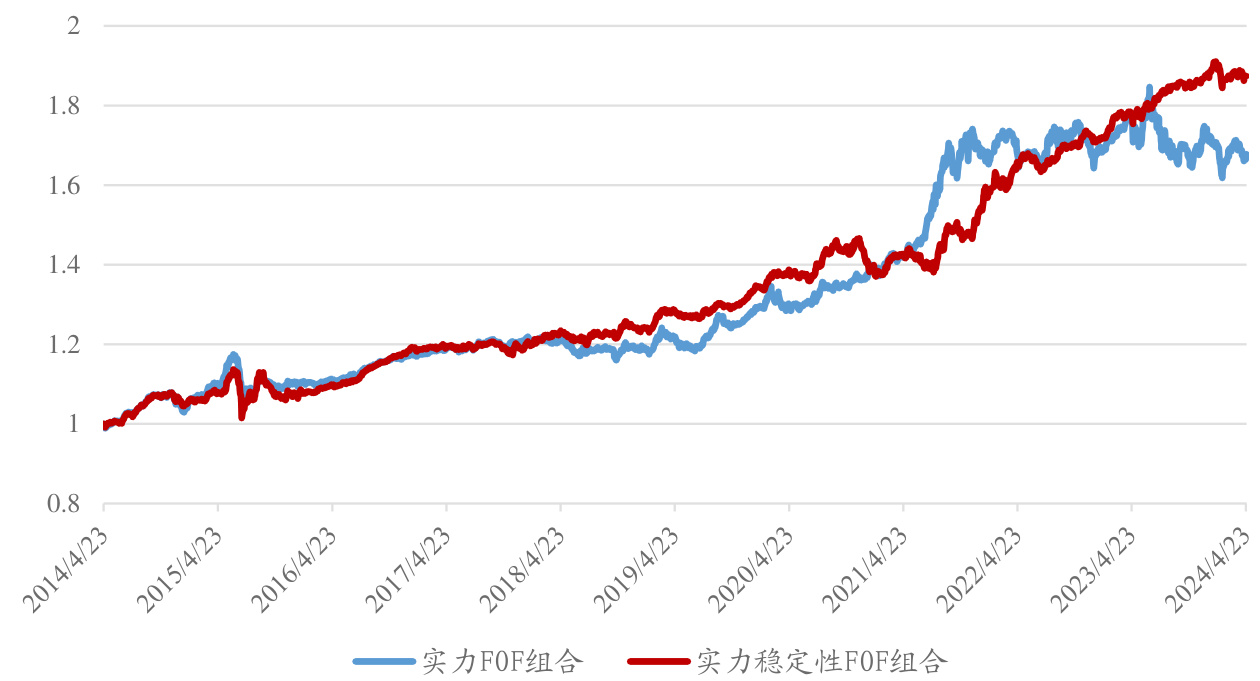
本报告全面分析信达金工实力FOF组合、实力稳定性FOF组合及黑马FOF组合的历史表现、最新推荐及组合持仓特征,详细阐述了基金经理实力因子及其稳定性因子的构建及回测结果,展示了三个组合在不同年份的超额收益及行业风格配置差异,并指出近期低频Alpha策略的短期承压态势,为投资者提供量化选基方法和组合投资参考
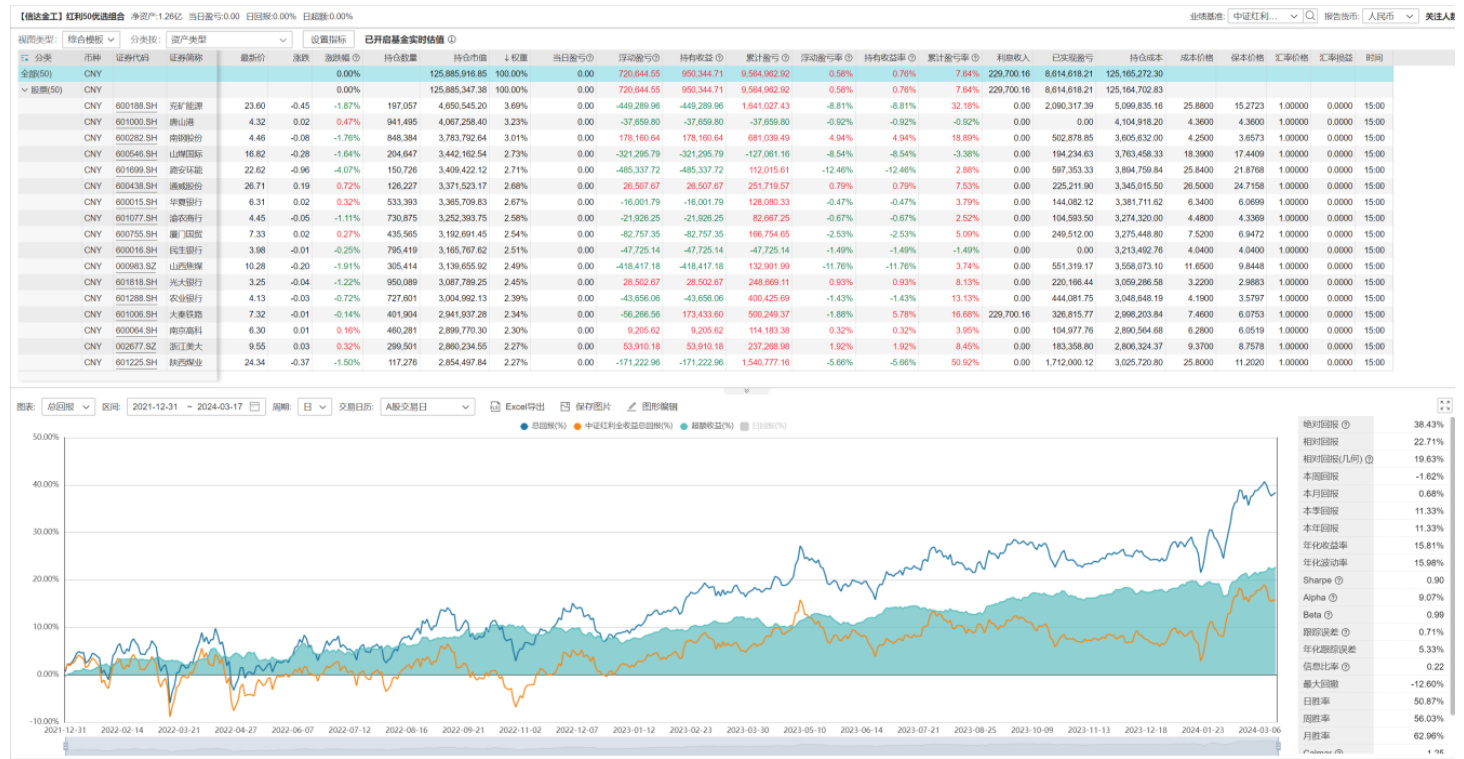
本报告多维度分析了A股红利资产的投资价值及拥挤度风险,结合宏观流动性、收益来源拆解、估值合理性、量价指标、资金面等,指出当前红利风格中长期仍具配置价值,短期存在一定成交过热风险但已缓解,推荐关注多因子增强的红利50优选组合以提升收益
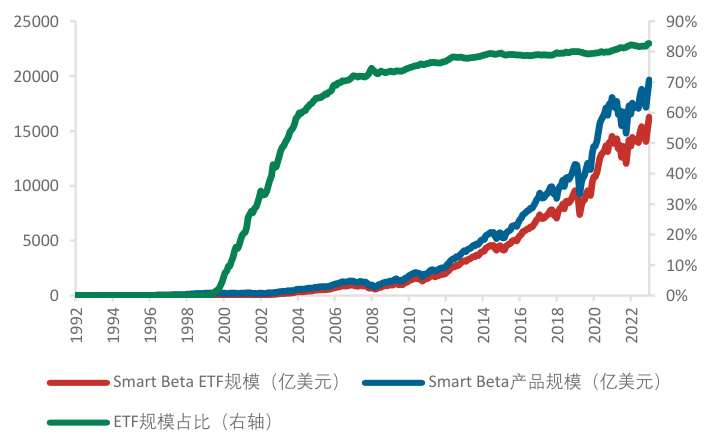
本报告系统梳理了美国、日本、中国香港及大陆Smart Beta产品的发展现状及特色。美国市场Smart Beta产品规模自1999年末的213亿美元提升至2023年末的近2万亿美元,主流风格为成长、价值、红利,且ETF已占82%以上。各家基金公司在品牌和产品线布局保持稳定,机构投资者参与度持续提升。相比之下,日本以红利起源、质量为主导,中国香港侧重红利与多因子风格,规模较小且有较大发展潜力。A股市场当前以红利与多因子为主,成长和价值仍属蓝海,有因子策略完善的空间。报告还详细介绍了代表性基金及指数的因子构建方法和典型产品规模结构,指出境内外产品发展和机构投资趋势差异,强调未来多品种多风格扩展的必要性,为国内发展提供可借鉴经验与策略启示。