量化市场追踪周报(2025W47):主动权益趋势性增配电子、有色与及反内卷板块
发表于 2025年11月23日上传于 2025年11月23日
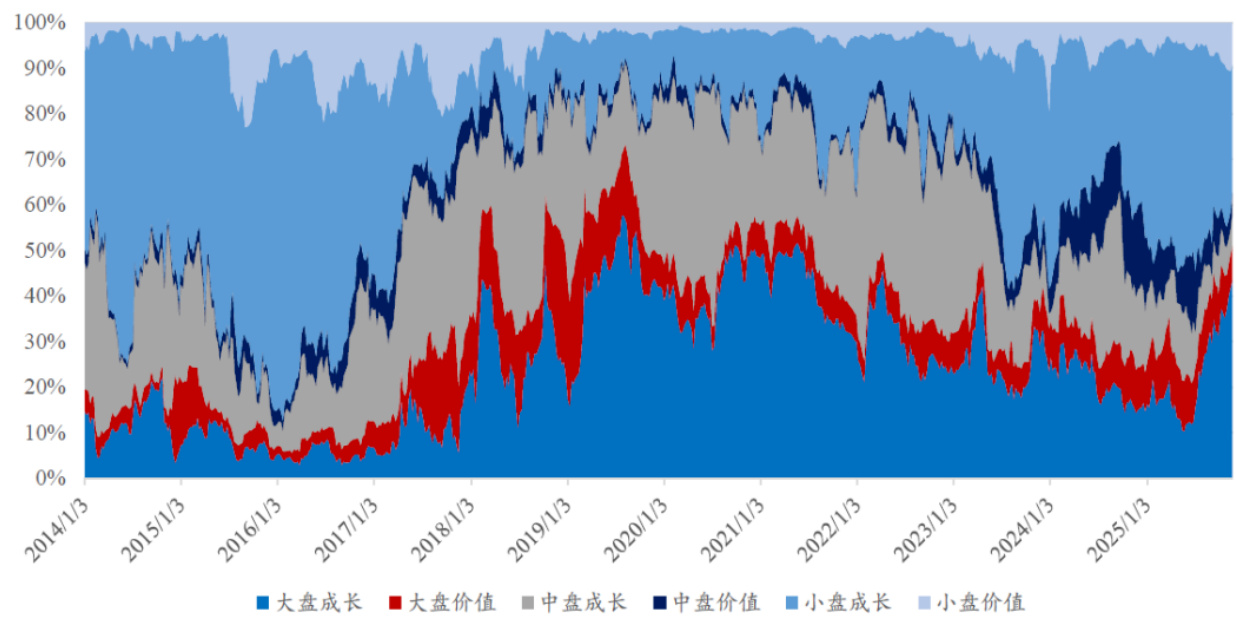
本周报告指出主动权益基金总仓位已连续数周回落至90%以下,同时大盘成长风格暴露持续上升,行业上中期配置向电子、有色与“反内卷”相关板块集中;在宽基与景气赛道同步回调、估值回归的背景下,研究团队认为逐步打开新的配置窗口并维持“哑铃型”配置建议 。
本周报告指出主动权益基金总仓位已连续数周回落至90%以下,同时大盘成长风格暴露持续上升,行业上中期配置向电子、有色与“反内卷”相关板块集中;在宽基与景气赛道同步回调、估值回归的背景下,研究团队认为逐步打开新的配置窗口并维持“哑铃型”配置建议 。
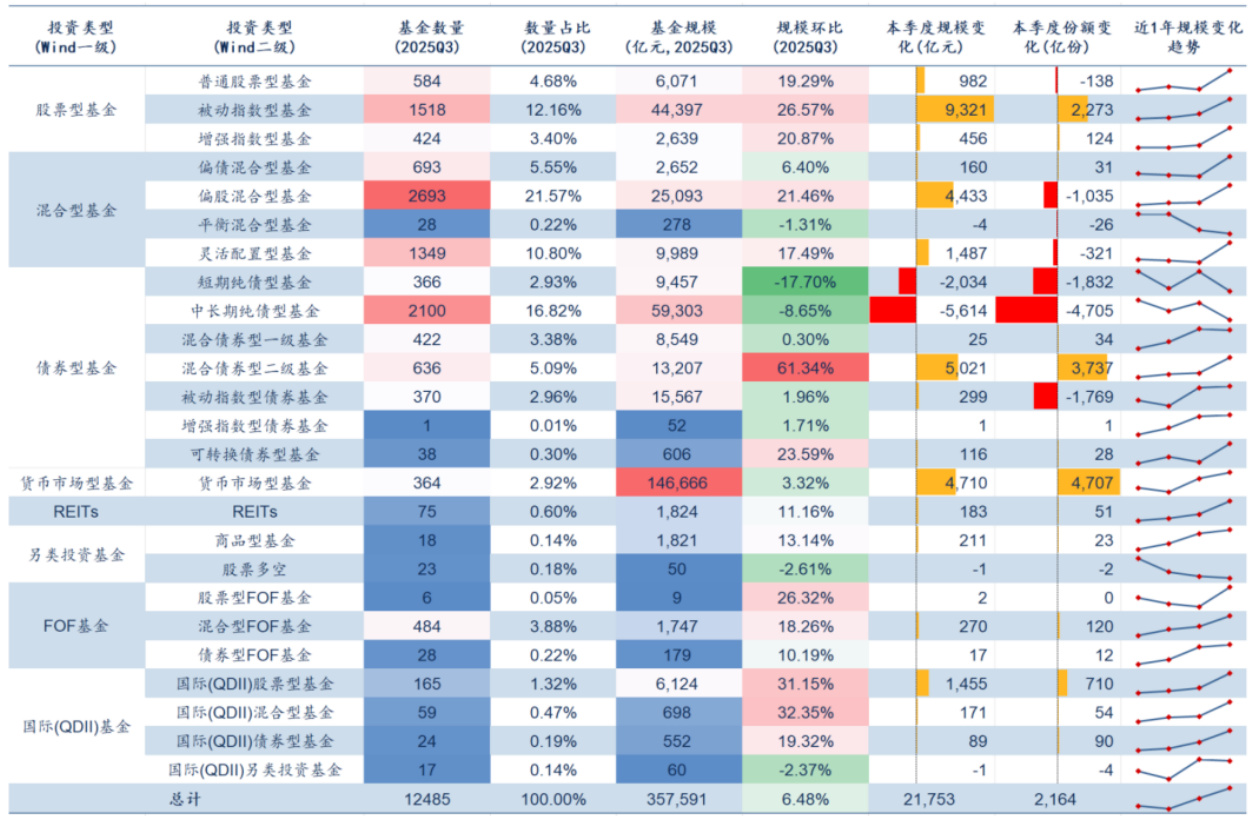
2025年三季度公募基金规模接近35.8万亿元,总体延续增长态势且结构调整显著,权益类基金主动被动规模同步增长,主动权益仓位创2010年以来新高,集中度提升,行业配置显著向电子与通信倾斜。固收+策略基金规模大增,ETF市场资金结构分化,宽基指数获利了结,港股和低估板块吸引资金。头部基金管理人竞争稳定,科技主题及成长赛道基金表现强劲,活跃调整构筑重仓股轮廓,展现基金整体配置和风格演变特点
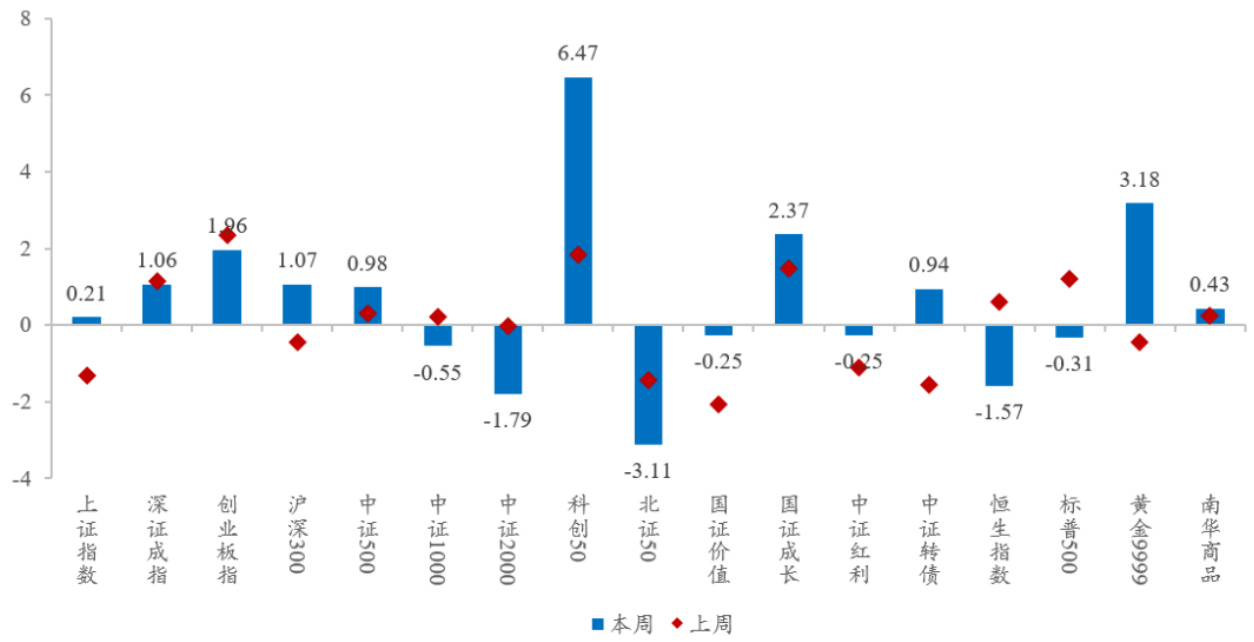
本周市场整体维持震荡,主动权益基金继续保持约90%以上的高仓位,其中结构上呈现哑铃型配置特征,重点调高电子、传媒、计算机和银行等板块仓位,回避基础化工和通信等行业。主力资金净流入银行,流出电子和计算机,主动资金表现为净流入银行及相关行业。ETF资金结构显示TMT板块净流入较多。新成立及发行基金数量较去年同期显著增长,反映出市场活跃度提升。资金流动及仓位调整均体现了权益基金面对当前震荡市场的避险倾向和结构性机会配置 .
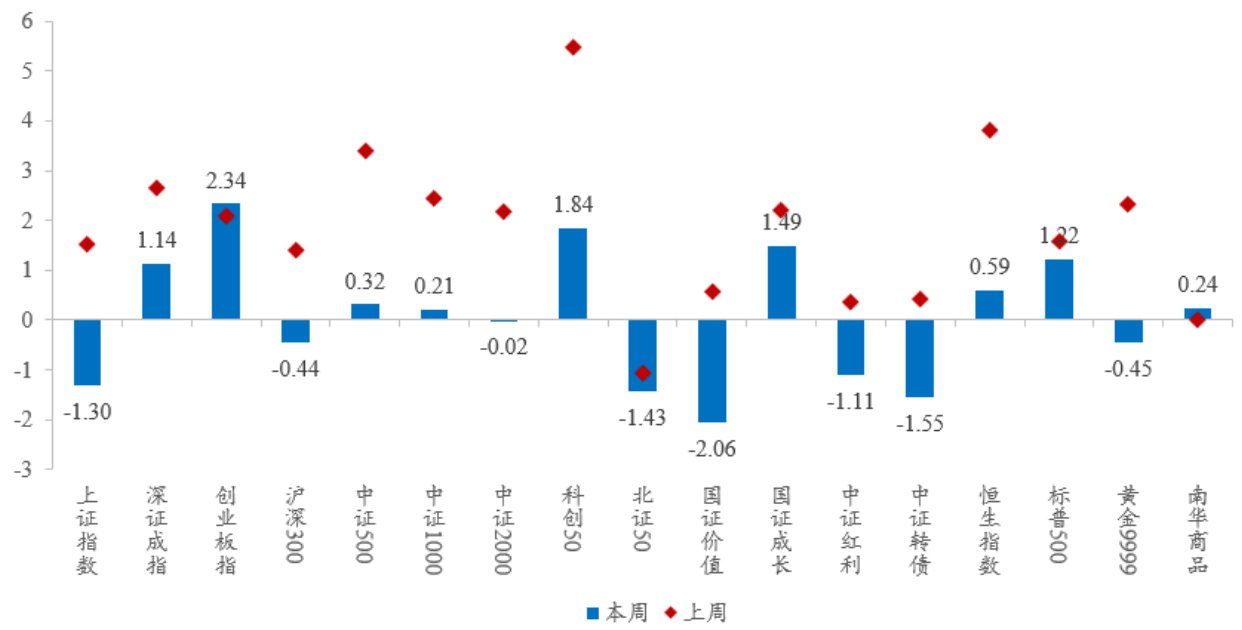
本周A股市场表现分化明显,电新与煤炭板块强势,金融地产等板块回调;公募基金主动权益仓位仍保持高位,科创债ETF首批产品成功成立并募集超400亿元,同时中证A500指数产品扩容,ETF资金流向显示金融及周期制造板块资金净流入,广发创业板ETF等宽基产品资金活跃,公募新发基金数量和规模显著增长,反映市场资金结构性分化和产品创新持续推进
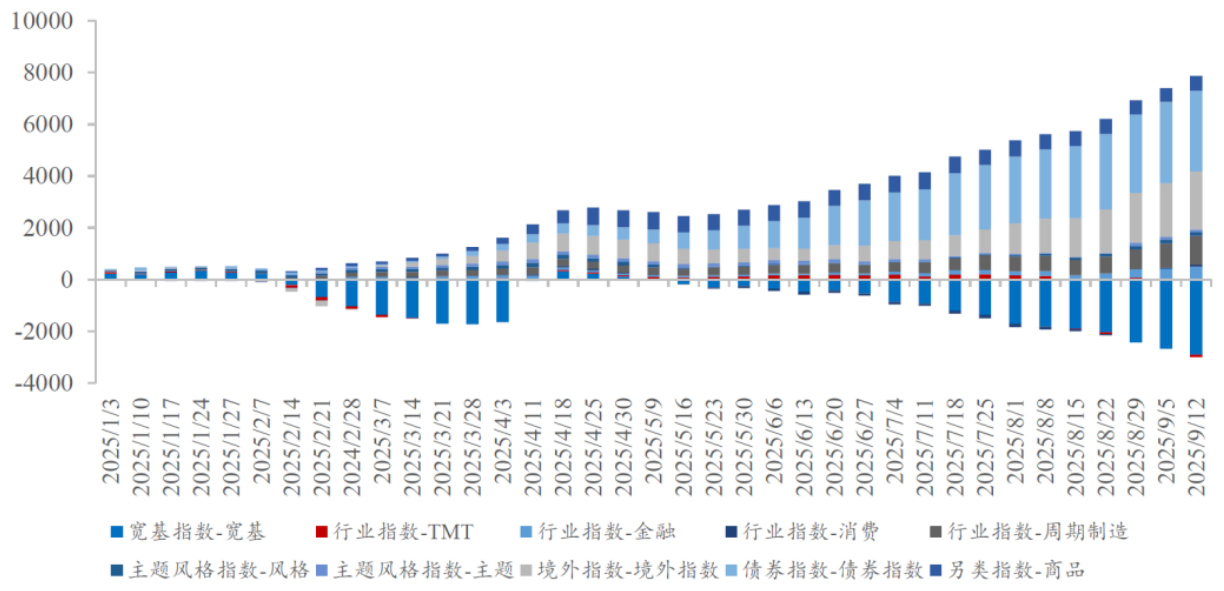
本报告系统追踪2025年第37周主动权益基金仓位及资金流向,发现主动权益仓位维持高位震荡,TMT及大金融板块仓位持续提升,医药板块仓位显著回落。ETF资金结构性分化持续,宽基ETF连续12周净流出,行业及主题ETF资金流入集中于周期制造、金融、消费及港股科技和创新药板块。大盘成长风格显著提升,融资余额突破2.3万亿元,显示市场热情高涨,结构性机会备受关注
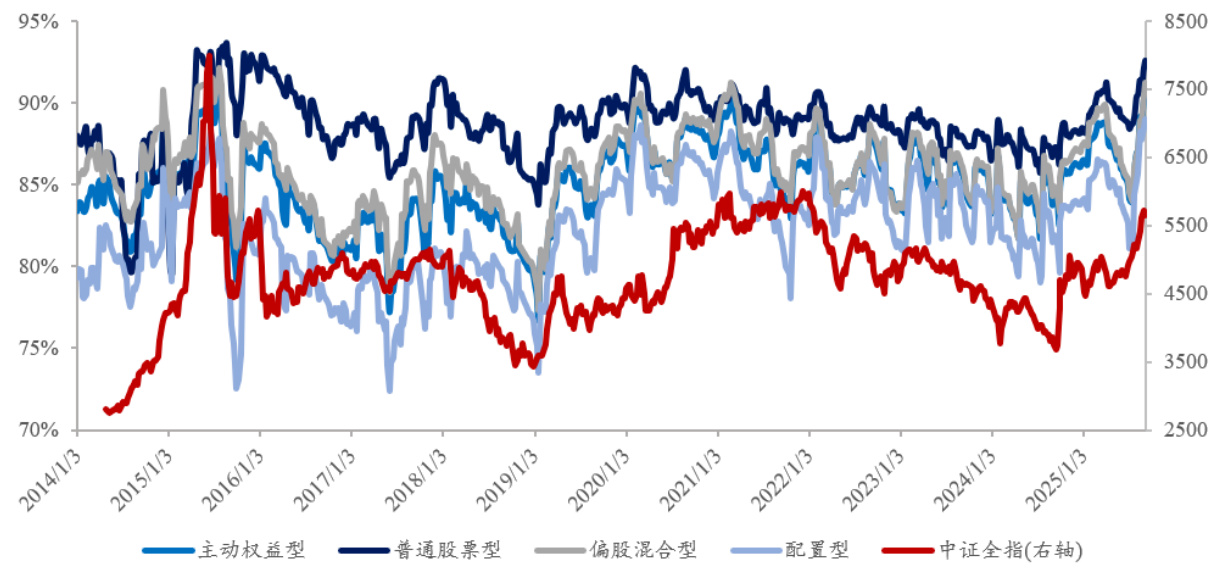
本周主动权益基金仓位维持90%以上高位,市场主流宽基指数小幅回调,行业配置上电新及有色金属表现优异并受主动资金青睐,电子、计算机资金流出明显。公募基金销售费率新规实施,降低股票型及混合型基金认购、申购费率与服务费率。ETF资金流向显示宽基ETF连续净流出,行业ETF资金净流入以周期制造和金融为主。主动资金流显示结构性流出,主力资金震荡加剧,建议配置重心适度向电新、有色倾斜。新成立基金数量活跃,主动权益基金新发行规模显著高于去年同期
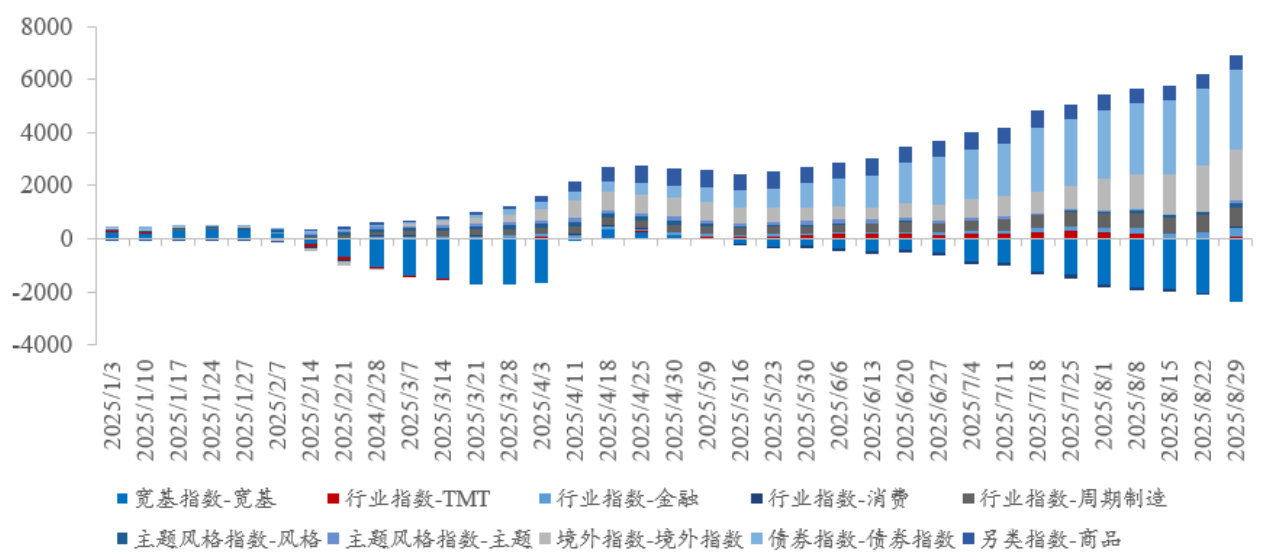
本周量化市场跟踪显示,ETF总规模突破5万亿元,TMT板块同时赢得主被动资金认可,主动权益基金仓位升至2021年以来新高,主动资金偏好通信、有色等行业,宽基ETF连续净流出,行业及跨境ETF资金净流入活跃。市场风格轮动明显,大盘价值和成长仓位提升,主动权益型基金新发持续回暖,资金结构呈现高度分化,投资者关注赛道行情布局

本周A股市场做多情绪高涨,宽基指数普遍上涨,科创50周涨超13%,通信与非银行业仓位显著提升。主动权益基金仓位回升至88.83%,非银金融与计算机行业配置上调,汽车及医药则下降。主力资金流向主要流入通信、电子板块,港股ETF持续吸引跨境资金,近一月净流入超800亿元。行业轮动策略显示绩优基金偏好有色金属等板块
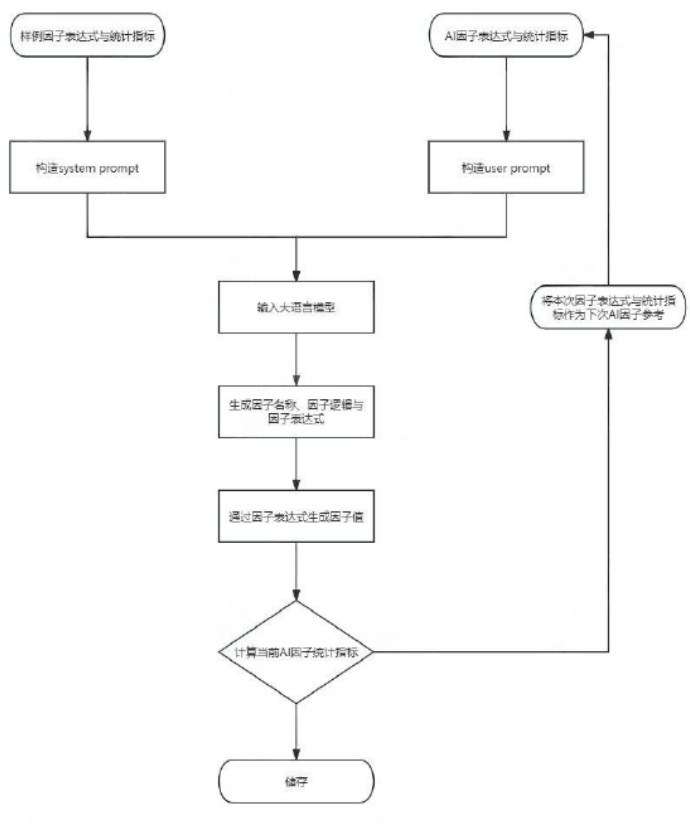
本报告系统性评估了AI在基本面与高频因子挖掘的应用潜力。AI成功生成具新颖经济内涵的基本面因子和结构复杂的高频因子,显著提升量化选股绩效,验证了“AI生成→衍生计算→线性合成”的多阶段优化流程的有效性。此外,AI因子为现有高频因子库带来了可量化的增量价值,预示量化投资迈向人机协同新范式。
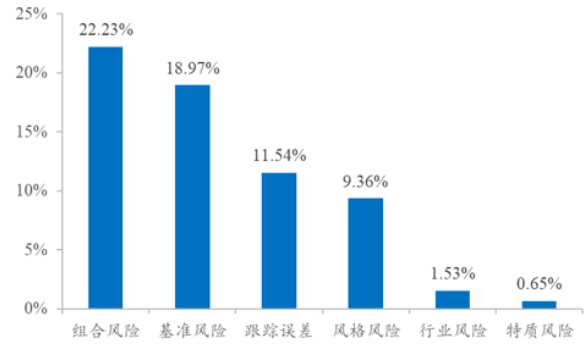
本报告作为信达金工风险控制系列第二篇,系统梳理了风险模型后期关键输出——因子协方差矩阵与特异性波动率的计算方法及优化步骤,涵盖EM算法、半衰加权、Newey-West调整、特征因子调整、贝叶斯收缩及波动率机制调整。基于偏差统计量和Q统计量对模型预测效果进行了全面评估,并通过券商金股组合、沪深300最小方差组合与800指增策略等实证案例验证模型在组合风险拆分、优化构建与策略设计中的应用价值,形成了风险管理向主动风格轮动升级的技术基础
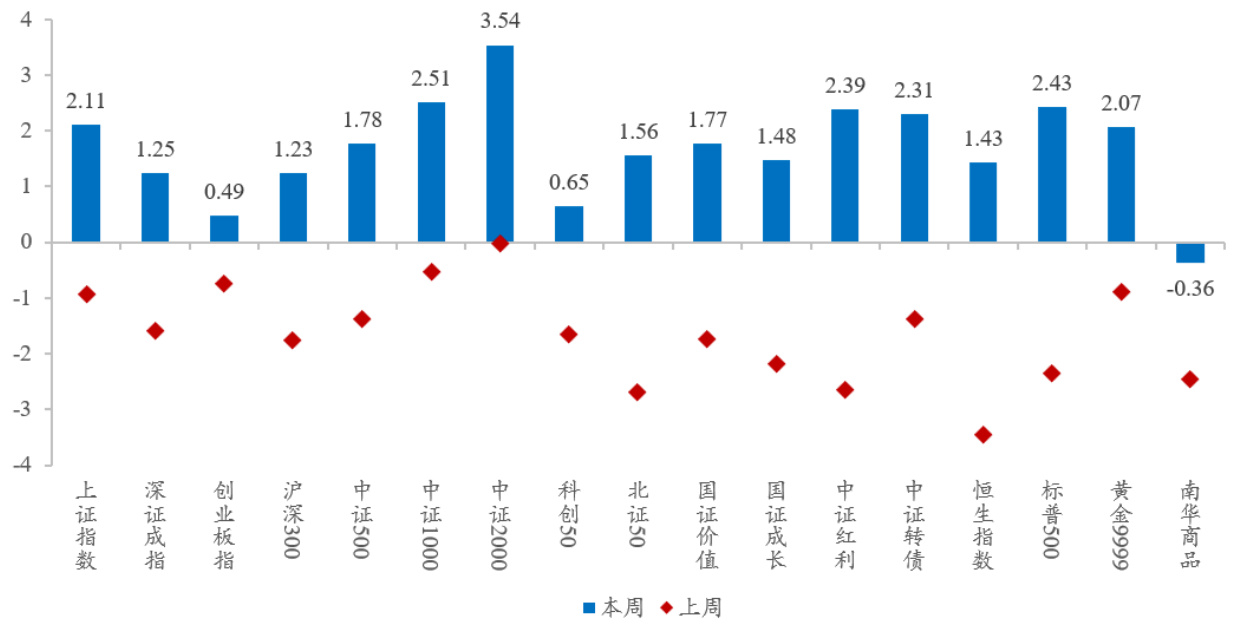
本周市场环境呈现指数普涨与资金分化,主动权益基金仓位持续上行至87.19%,宽基ETF近7周累计净流出超1300亿元,显示主动与被动资金配置分歧,行业资金流向聚焦机械、有色、银行等周期板块,医药、计算机等行业资金流出明显,反映结构性机会逐渐显现 .
本报告汇总了信达金工团队组织的基金经理调研活动安排,涵盖了科技、医药、量化和制造等多个热点板块,收集公募FOF、资产配置部及保险等机构的基金经理观点,聚焦年度市场趋势及多维度投资机会分析,为基金投资研究提供重要参考。

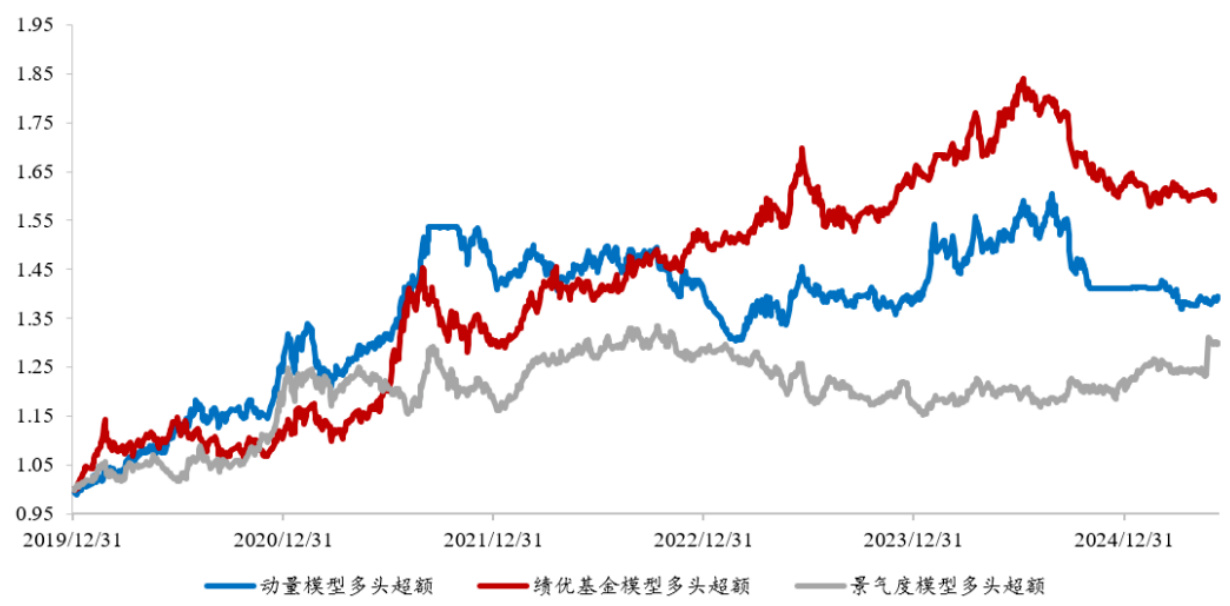
本周主动权益基金整体情绪偏乐观,基金平均仓位提升至86.05%,主要配置偏向小盘成长风格,银行行业配置比例达到近几年历史高位。行业表现方面,顺周期行业如煤炭、钢铁、有色金属等表现强劲,而银行行业有所回调。资金流入方面,非银金融、煤炭行业受主力资金青睐,机械、电力设备及新能源资金流出较多。ETF资金流向显示周期制造行业获得较大净流入。绩优基金行业轮动模型表明景气度模型多头表现突出,动量模型效果减弱。新成立基金规模持续增加,显现市场活跃度提升
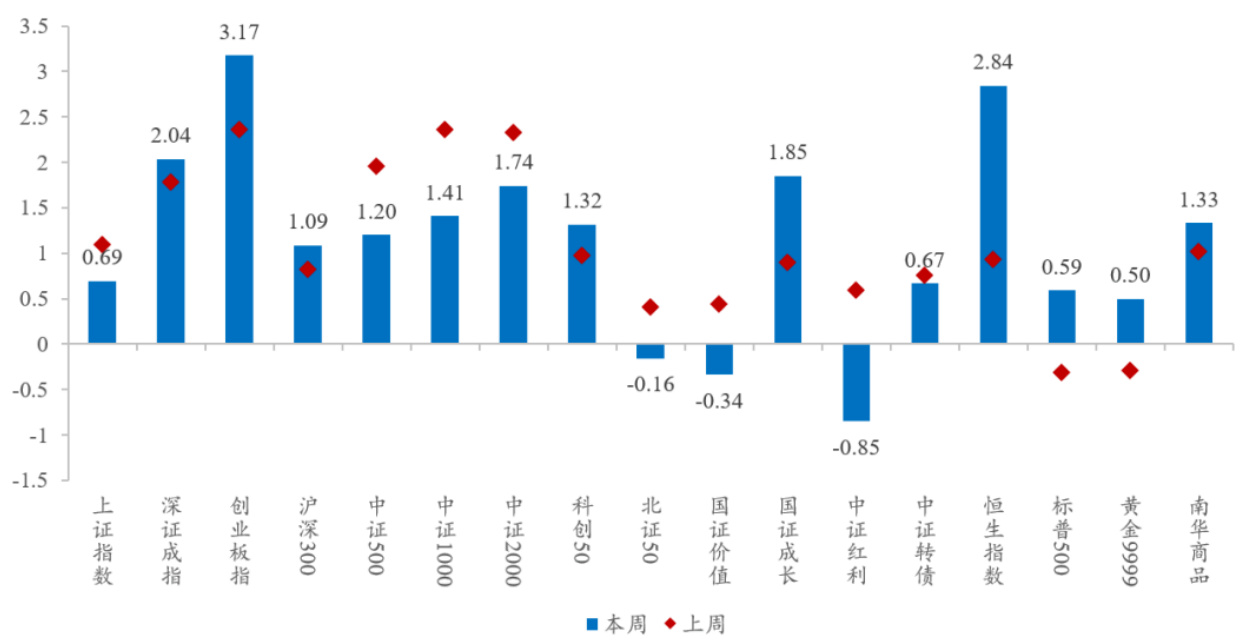
本周市场宽基指数普遍上涨,创业板指涨幅领先,反映成长板块走强趋势。主动权益基金大盘成长仓位显著提升,反映基金经理风格回归核心资产。行业方面,通信、医药、汽车等板块配置比例上升,电力设备及新能源、传媒等配置下降。ETF市场红利低波风格产品持续获资金净流入,主动权益基金新发升温,表现出投资者对成长股板块的关注加强

本周市场总体呈上行趋势,银行、钢铁、建材等行业表现强势,资金近期偏好银行行业配置。北交所及医药主题基金2025年上半年表现突出,主动权益基金整体仓位略有下调,风格趋向成长。行业轮动策略显示绩优基金超配有色金属、机械、国防军工等,低配电子、银行等行业。宽基ETF资金净流出显著,行业ETF资金流入活跃。资金流向显示主力资金净流入银行、农林牧渔、建材等,流出电子、基础化工等行业,市场情绪边际好转 .
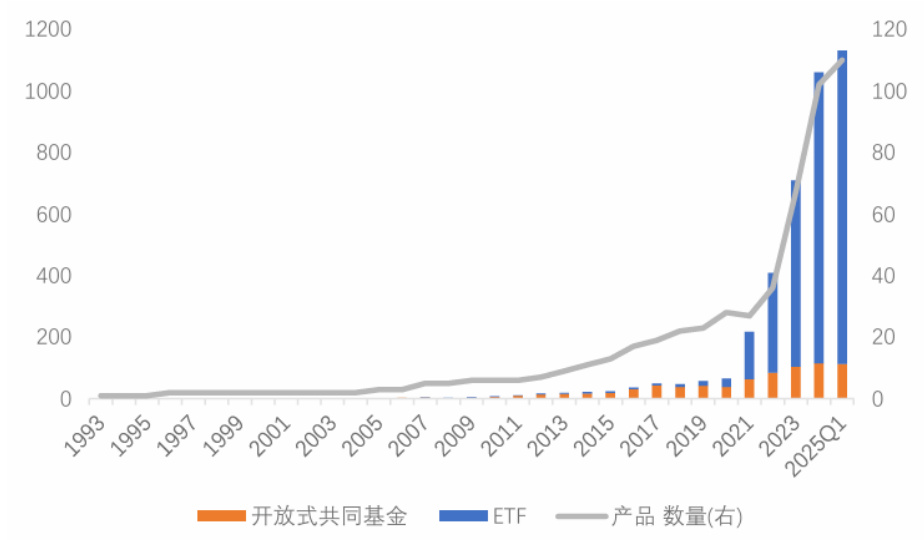
本文重点解读了海外规模最大的主动管理ETF之一——JPMorgan Equity Premium Income ETF(JEPI),其通过构建防御性股票组合和嵌入备兑开仓策略的股票联结票据(ELN),在维持资本增值预期的同时,成功实现了稳定月度现金流与较低波动率。2025年Q1,美国备兑开仓策略ETF规模突破千亿美元,JPMorgan产品占比超过六成,且产品费率低于行业平均,吸引大量机构与投顾持仓。基金具备波动率低于标普500指数、收益稳定匀称且分红频率高的多重优势,产品持续获得市场认可与资金流入,成为低利率环境下高分红、稳定收益产品的重要范例
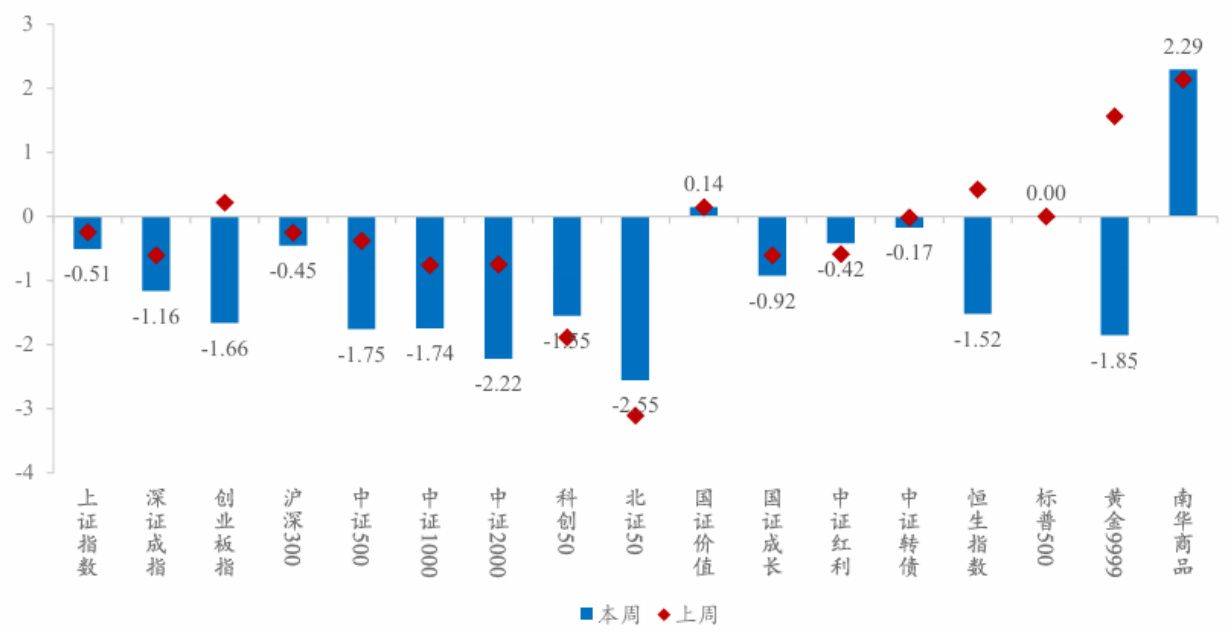
本报告回顾2025年第25周量化市场表现,主线为主动权益基金仓位连续四周下调至年内最低水平以及债券ETF规模创历史新高并首批科创债ETF上报。报告分析了股票市场风格行业轮动、ETF资金流向及公募基金成立发行情况,指出市场处于观望调整阶段,债券ETF受质押品纳入利好资金加速流入,科创债ETF有望拓展债券投资新赛道,助力科技创新融资。报告数据详实,结合多图表揭示市场动态与资金行为
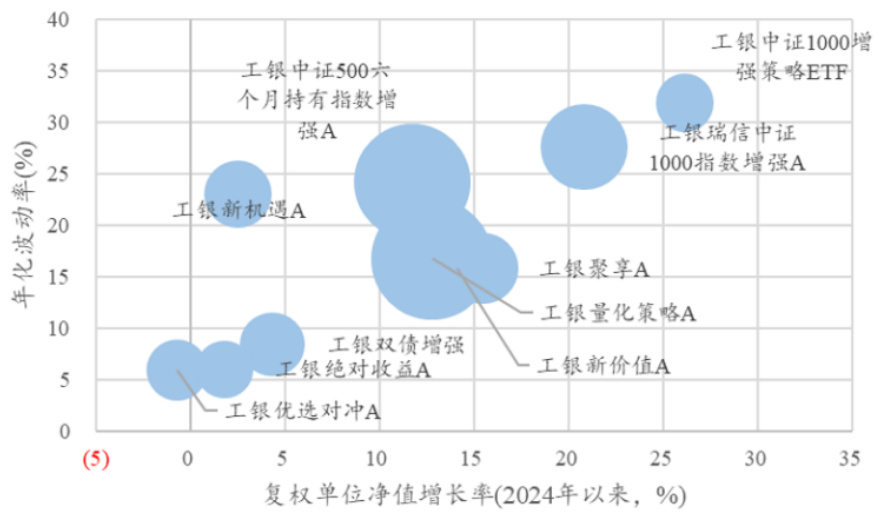
本报告系统分析了工银瑞信主动量化投资团队的组织架构、投资理念及策略框架,重点阐述其多视角、多资产、多因子、多策略的4M理念,展现了成熟的量化投研体系与平台化落地能力。报告详细介绍了团队多资产覆盖、因子库构建方法及多策略布局,且结合多个量化产品的收益风险特征和实际业绩,体现出该团队在指数增强、基本面量化、量化对冲等领域差异化竞争优势,为投资者在多变市场环境下提供稳健的量化投资方案