基于LPPLS模型的美股七巨头泡沫与系统性风险研究
发表于 2026年7月23日上传于 2026年7月23日
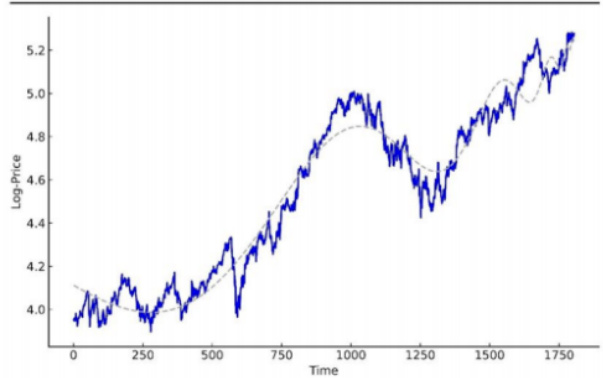
本研究将LPPLS模型应用于美股“七巨头”日度对数价格,实时检测内生泡沫并通过稳健性检验确认4家企业存在显著的泡沫特征,临界状态转换预计集中在2025年2-6月,头部个股泡沫通过指数权重引发跨市场溢出风险,提供系统性风险预警的实用线索,但信号为概率性,需结合外部因素进行解读与风险管理。
本研究将LPPLS模型应用于美股“七巨头”日度对数价格,实时检测内生泡沫并通过稳健性检验确认4家企业存在显著的泡沫特征,临界状态转换预计集中在2025年2-6月,头部个股泡沫通过指数权重引发跨市场溢出风险,提供系统性风险预警的实用线索,但信号为概率性,需结合外部因素进行解读与风险管理。
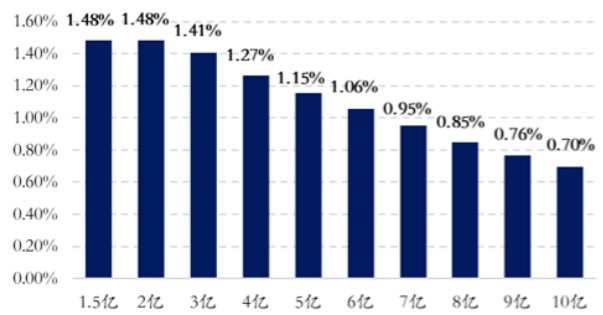
本报告聚焦科创板、创业板及主板的新股网下打新市场,给出不同账户规模的打新收益率与涨幅表现。核心结论是:截至2026年7月3日,A类2亿账户打新收益率约1.86%、B类2亿账户约1.70%;扩大至10亿账户,收益率降至约0.93%与0.86%(均假设中签且上市首日以市场均价卖出)。同时,最近20只新股上市首日的平均涨幅分别为科创板371.52%、创业板277.83%,初步指向新股上市初期的显著超额收益。待上市股票数量及有效报价账户数量也显著上升,显示打新参与度持续提升。报告亦提示新股上市存在破发等风险,历史中签率并非未来确定性。上述要点及图表均来自原文与图表数据,具体见页内图表与风险提示。
本报告聚焦固收+打新基金筛选与打新收益跟踪,提出偏债混合型、低权益仓位、5-20亿规模、沪深打新门槛、80%参与度/入围率等筛选标准,并基于2026年数据给出0.3%-1.0%区间的打新收益预期与0.72%-2.4%的全年贡献,以及科创板等新股的潜在增厚效应
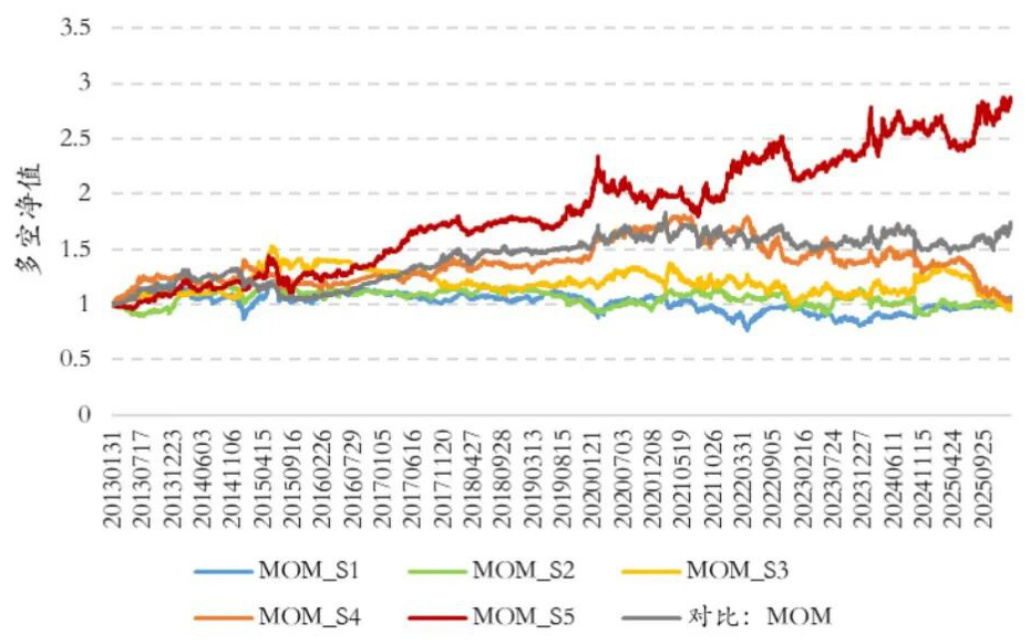
本报告提出“所有日子并不平等”的假设,基于78维市场特征并通过注意力机制构建市场注意力模型(CMM),对基金动量进行自适应加权以改进动量因子。实证显示,2021-2026年的样本外IC可达13.22%,ICIR1.50,显著优于传统动量(IC≈2.8%区间)。同时在财报密集、宏观数据发布日以及量价背离日等窗口,动量信息含量更高、预测力更强,验证信息密度对动量的决定性作用。进一步通过滚动样本外训练与TOP100基金策略,展现出更稳定的绩效与应用潜力。
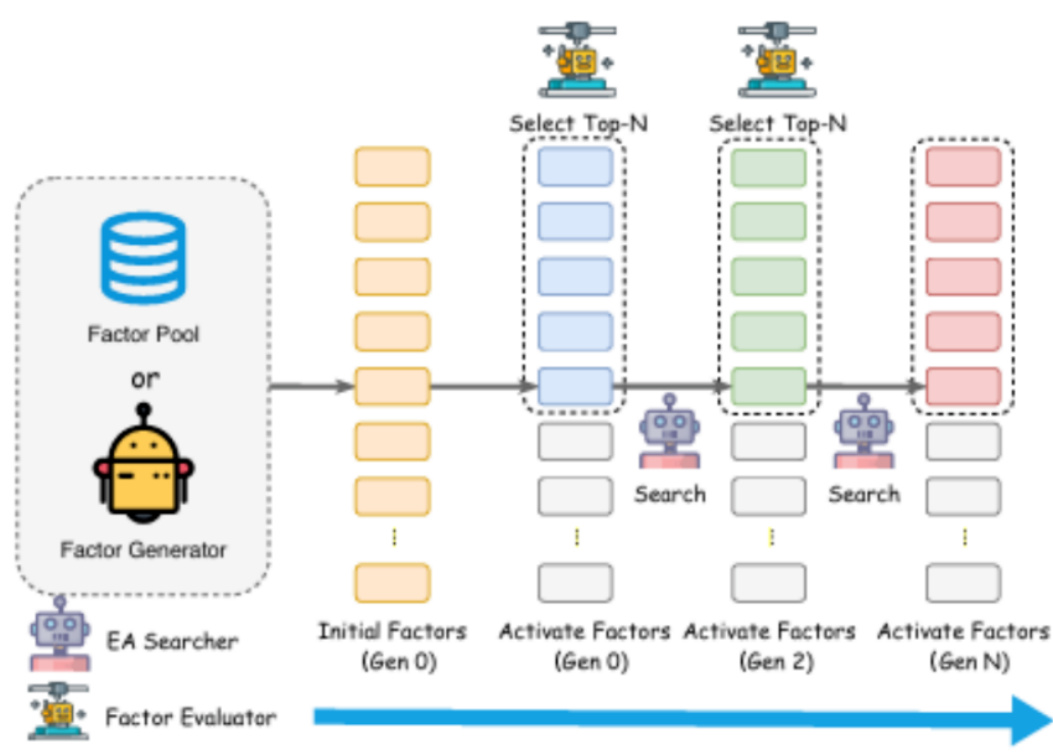
本研究提出 EvoAlpha 框架,将大语言模型嵌入进化搜索以自动发现高质量 Alpha 因子,形成有语义引导的迭代生成与回测闭环。通过将变异与交叉操作融入提示词并以回测结果反馈注入下一轮迭代,提升因子语义一致性与搜索效率,并在多市场回测中显示出对因子质量和稀疏组合表现的显著提升。核心结论包括:LLM 驱动的进化搜索能在有限轮次内高效定位高质量因子,并显著提升稀疏组合的实盘表现,且具备跨市场鲁棒性与可扩展性。未来工作将探索多模态信号与降低成本的途径,以实现更可解释、可持续的因子驱动投资框架
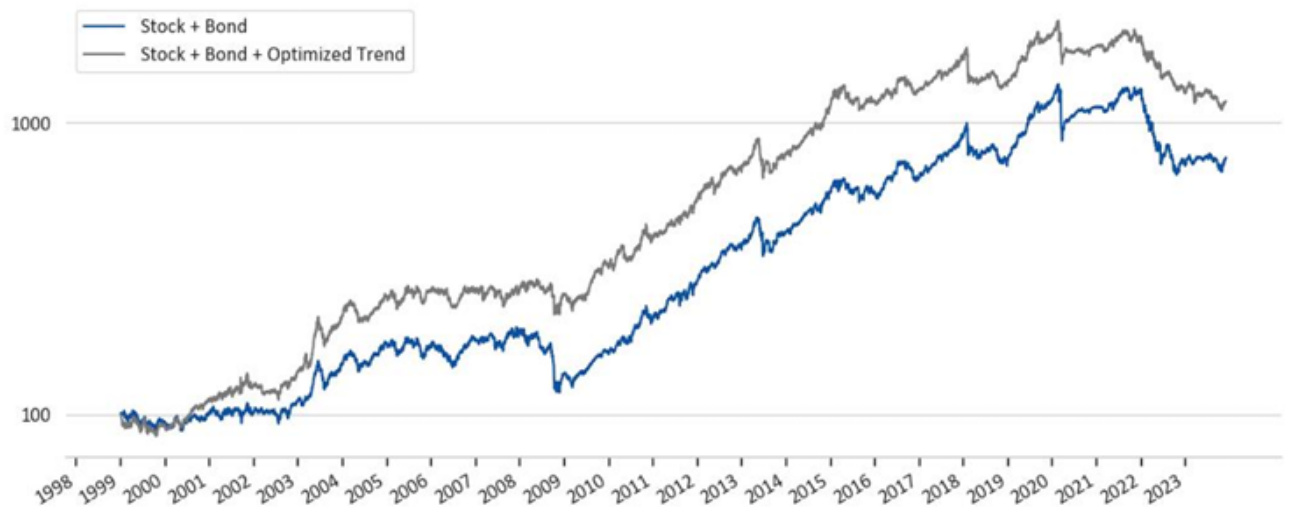
本报告提出以“贝塔主导、阿尔法为辅”的全天候多资产FOF框架,通过在中国市场本土化的七大宏观维度构建14个子组合,并以风险平价优化权重,实现对大类资产贝塔的稳定管理与回撤控制。报告还引入ERP增强、风格轮动、另类资产与子基金筛选四大Plus策略,配合五层“定风波”回撤控制体系,实证显示代表产品华富鼎信在多阶段市场环境下具有低回撤、较高夏普与Calmar的优异表现,且持有期间正收益概率显著高于基准
本文提出基于宏观与市场状态的状态感知型风险平价框架,通过将US LEI、GRACI等两大宏观变量与VIX、EWMA、GARCH、金融动荡指数及隐含波动率期限结构等前瞻性信息融入协方差矩阵估计,实现对不同市场状态的动态风险平价组合构建 。该框架采用四类宏观状态与四类市场风险状态的组合,并对每种状态仅用对应历史子样本估计协方差,随后进行样本级态融合,构建宏观+市场双源的最终协方差估计以驱动 ERC 投组合 。实证回测覆盖1991-2025年,结果显示无条件RP与60/40基准在多数时期被超越,宏观与市场条件性协方差显著提升风险调整后收益并压降最大回撤,且收益在股、债、商品三大资产间广泛分布且随状态分化明显 。在阈值敏感性检验与鲁棒性分析中,融合策略的稳定性显著高于单一状态策略,波动区间收敛于接近10%的目标水平 。论文结论强调状态识别的稳健性与跨源信息融合对策略落地和效用的关键作用 。
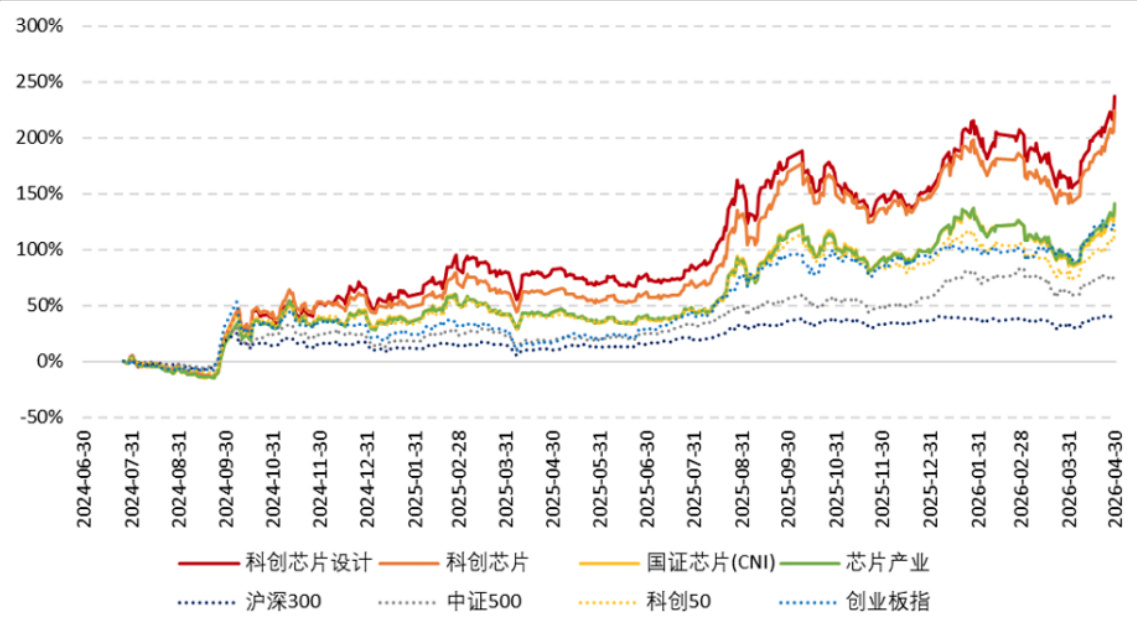
本报告围绕科创板芯片设计赛道的政策、产业与需求三重逻辑叠加所形成的历史性配置窗口展开分析,聚焦上证科创板芯片设计主题指数950162及浦银安盛科创板芯片设计ETF(589250)的结构、跟踪机制与盈利潜力。结论显示,纯正芯片设计的高聚焦度使指数在景气周期中具备较高的超额收益弹性;盈利高增被估值消化,PEG约1.06,配置性价比突出;ETF采用完全复制法,跟踪质量在实际运行中表现优良,且管理团队具备丰富的被动投资经验,具备长期配置价值。
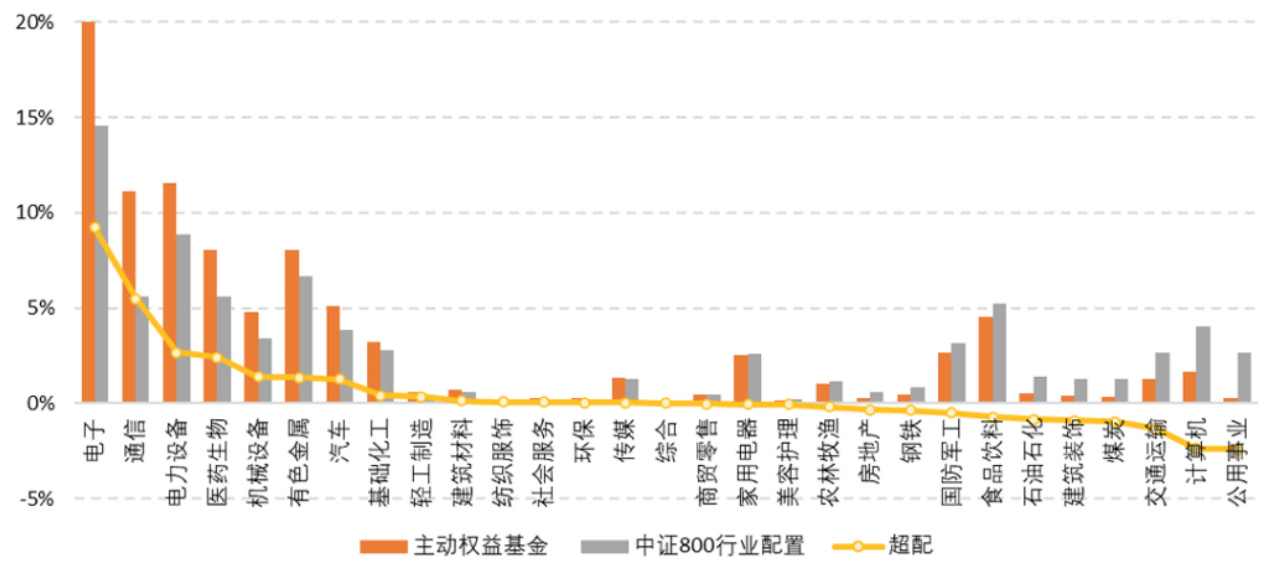
本报告基于2026Q1公募主动权益基金披露的季报数据,梳理基金规模、份额与持股市值的变化,揭示份额止跌回升、基金对创业板配置上调及仓位总体回落的趋势 。行业层面,通信、基础化工等板块获得明显增配,而电子、有色、汽车等行业被显著减仓,且小盘/创业板风格正在逐步强化 。个股层面,CPO概念股成为加仓重点,亨通光电、中天科技、长飞光纤等成为高权重标的,同时港股配置占比回落,显示风险偏好与市场风格的轮动特征,数据基于截至2026/4/23的披露季报,存在滞后性与样本偏差风险 。
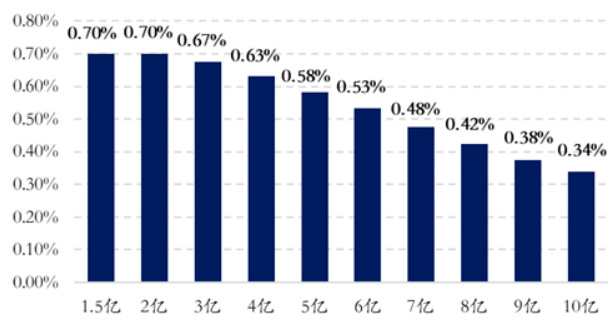
本报告跟踪2025年以来及2026年迄今A/B类账户在沪深三大板块(主板、创业板、科创板)网下打新的实际收益与新股首日表现,并测算不同规模账户的逐股与逐月满中收益与收益率,发现2026年截至4/17,A类2亿账户打新收益率约0.70%,B类2亿约0.61%,且近20只新股中科创板与创业板首日平均涨幅分别约240%和242%,个别个股(如大普微)首日涨幅达近380%,对应满中收益差异显著,报告同时披露了有效报价账户数与每月上市规模等供需指标以评估中签难度与溢价来源
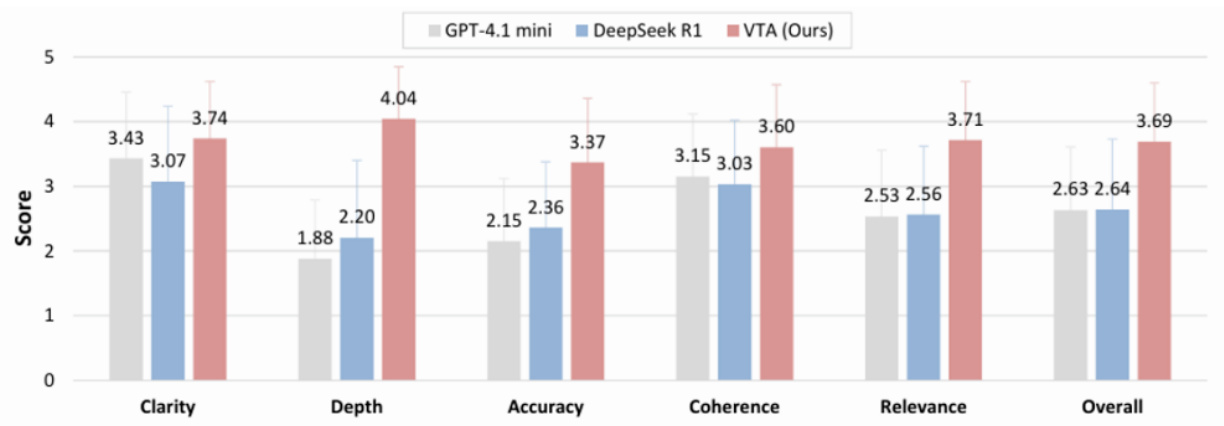
本报告介绍VTA(语言化技术分析)框架:通过Time-GRPO训练LLM以生成可解释的时间序列推理链,并将这些推理属性条件化到基于LLM的时间序列预测模型中,从而在预测精度与可解释性之间取得平衡;在覆盖美、中、欧多组股票数据集上,VTA在MSE/MAE上优于多种基线且构建的Markowitz投资组合获得最高夏普(1.719),显示出实际投资价值和推理质量提升的双重证据 。
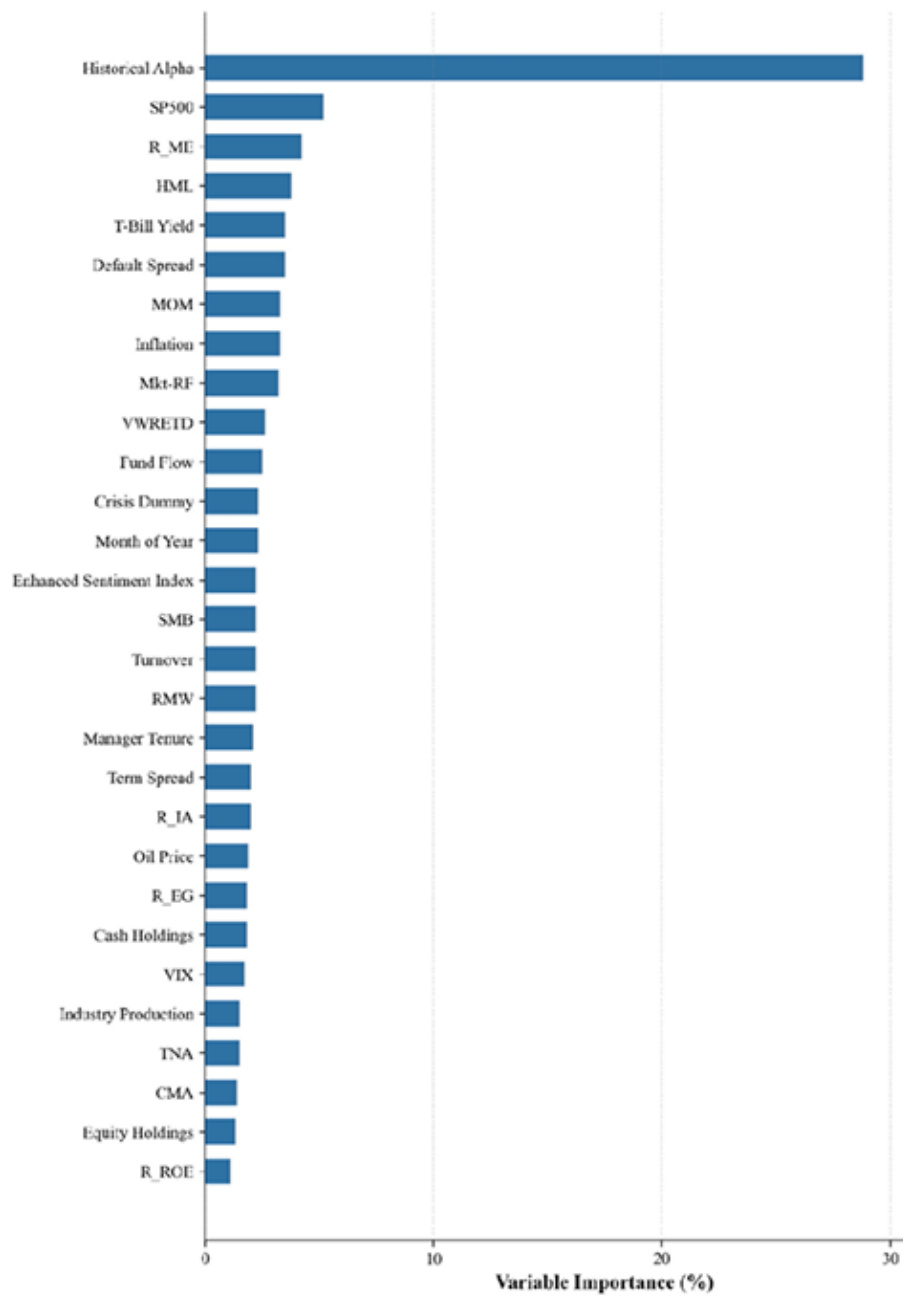
本报告基于Norman Guo的研究,使用Temporal Fusion Transformer(TFT)对1990–2019年美国主动股票基金的月度Alpha序列进行多期(12个月)联合预测,并利用模型的可解释输出(变量重要性、注意力矩阵)识别何时基金技能具有信息性。研究发现:TFT显著优于传统方法(样本外R²约0.3584),基于TFT预测排序的最高-最低十分位诊断多空组合年化Carhart四因子Alpha差约2.8%,且该离散度可持续长达四年;历史Alpha为最重要的预测变量(约占决策权重28.8%),模型在危机时期赋予历史观测更高注意力(约高46%),并由此构建的基于变量重要性的条件Alpha能够在高信息性状态下预测未来12–48个月的业绩持续性 .
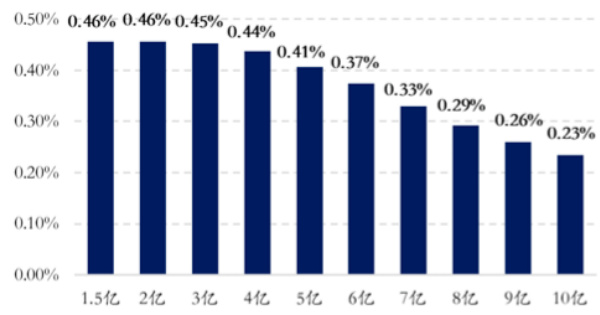
本报告持续跟踪沪深市场网下打新表现,测算不同规模A/B类账户在假设“全部顶格打中并首日卖出”情形下的打新收益率与逐股收益分布,得出2026年至今2亿规模A类户打新收益率约0.46%,并揭示科创板与创业板新股首日均值显著高于主板但近期有回落迹象(科创板首日均幅约236.69%,创业板约212.34%),同时披露有效报价账户人数与待上市股票明细,为机构配置与打新预期提供定量参考
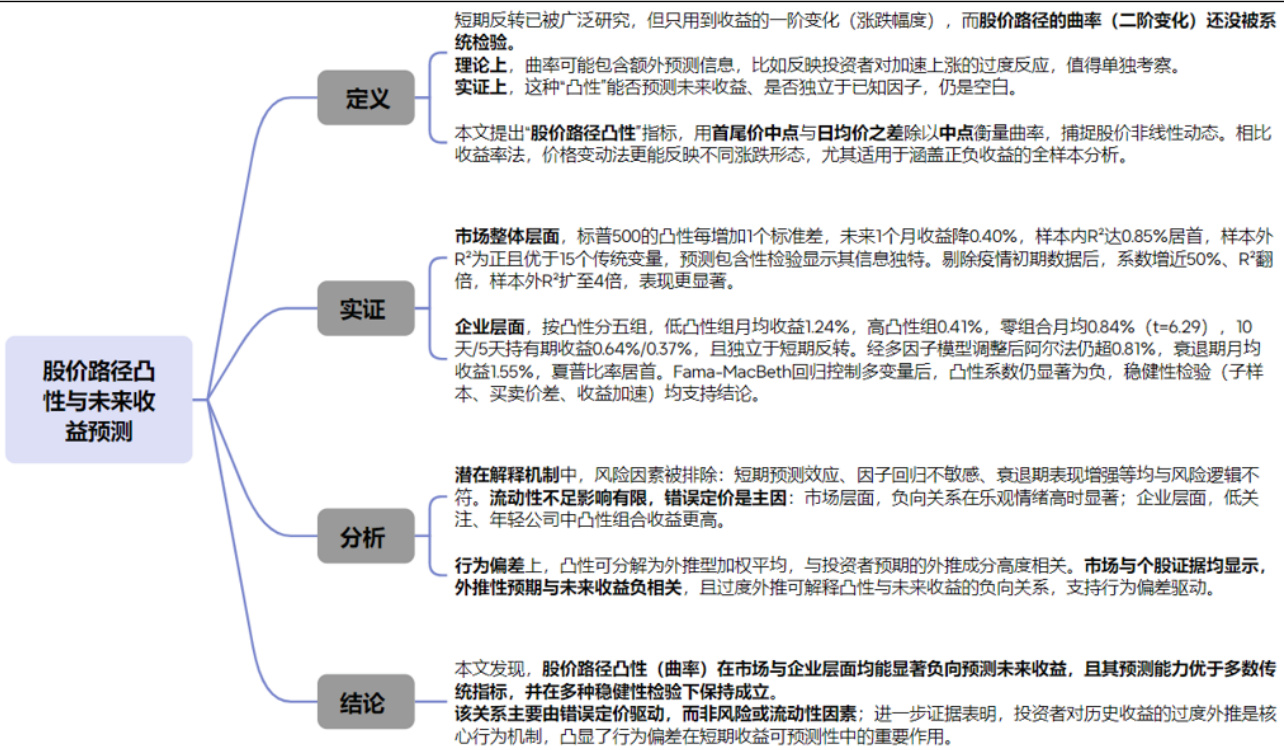
本文提出并检验“股价路径凸性”(基于首尾价中点与日均价差的归一化指标),在市场与个股层面均能显著负向预测短期未来收益(市场:凸性每增1个标准差,未来1个月收益降约0.40%);构建的买入低凸性、卖空高凸性的零投资组合月均收益约0.84%、多因子阿尔法超0.81%,证据显示该效应主要由投资者对历史收益的过度外推导致的错误定价驱动,而非风险或流动性短板 .
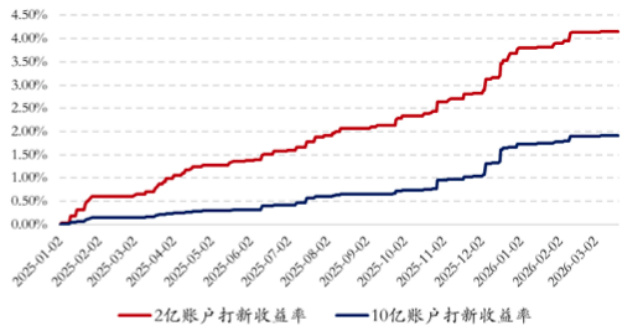
报告跟踪2025年以来及2026年至今的A类/B类网下“打新”收益与有效报价账户数,其中测算结果显示:截至2026-03-20,2亿规模A类账户打新收益率约0.35%,2亿规模B类账户约0.32%,并给出不同账户规模下的逐月与逐股票收益测算与分板块(主板/创业/科创)拆分分析 .
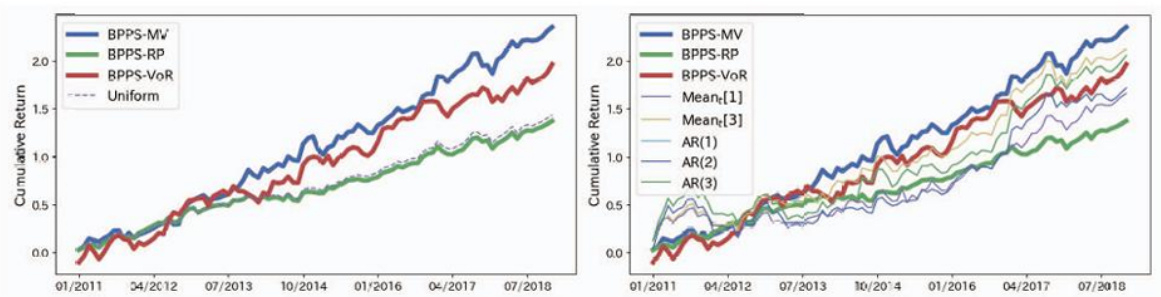
本文提出将贝叶斯预测合成(BPS)与动态线性模型(DLM)结合,生成资产收益的后验预测分布,并基于该后验分布构建三类投资组合:均值-方差(MV)、基于分位数(VoR/CVoR)与风险平价(RP),在美、日两市场的回测显示基于BPS的BPPS方法在样本外期整体稳健且通常优于单一预测模型,尤其是BPPS-VoR表现突出 .
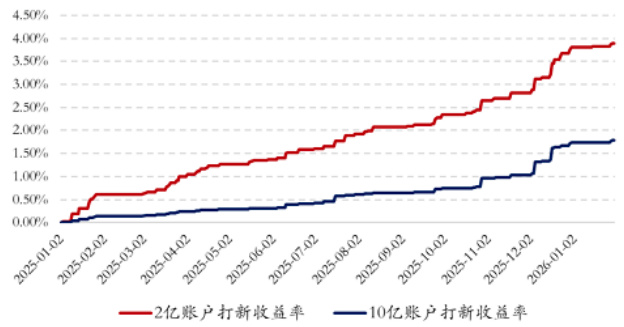
本报告跟踪2025年以来A/B类机构网下“打新”收益表现并测算不同规模账户的理论打新收益与收益率,结论显示:2026年至今,A类2亿规模账户打新收益率约0.10%,2025年至今A类2亿累计收益率约3.90%;科创板与创业板新股首日平均涨幅分别约243.66%和231.27%,单只满中收益多数位于5-50万元区间(个别个股可达数十万)
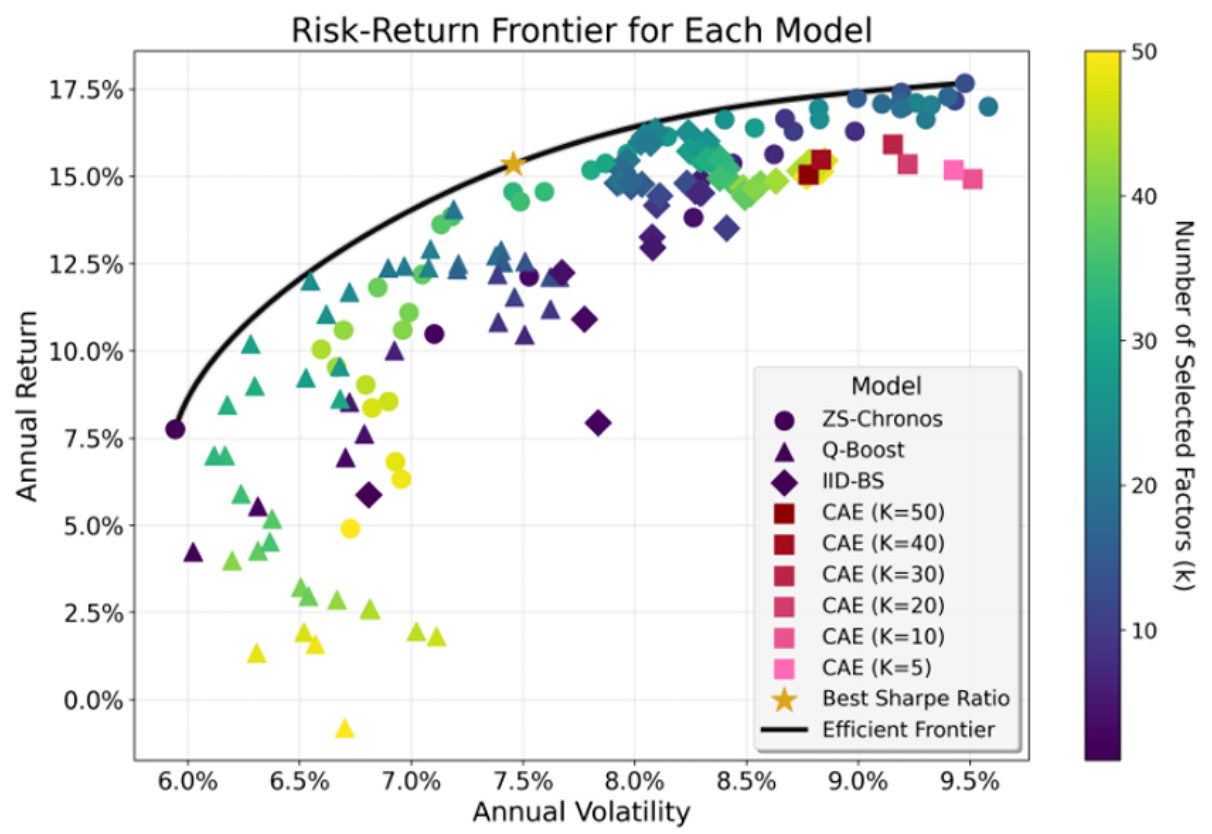
本文提出面向资产定价的高维条件自编码器(CAE)可扩展框架;先在高维潜在因子空间(K 可达50)中用 CAE 提取潜在因子,再通过 IID-BS、Q-Boost 与 ZS-Chronos 三类预测器对因子进行分位数预测并以分位数预测的平均绝对偏差衡量预测不确定性,从而按不确定性筛选出可预测因子并构建切点组合,实证显示不确定性感知筛选能稳定提升风险调整后收益(最优集成策略夏普比率约2.20、最大回撤 <10%),并通过自适应 κ 选择与集成降低过拟合风险 .