岁末年初,ETF 投资怎么布局?日历效应的启示
发表于 2024年12月30日上传于 2025年7月18日
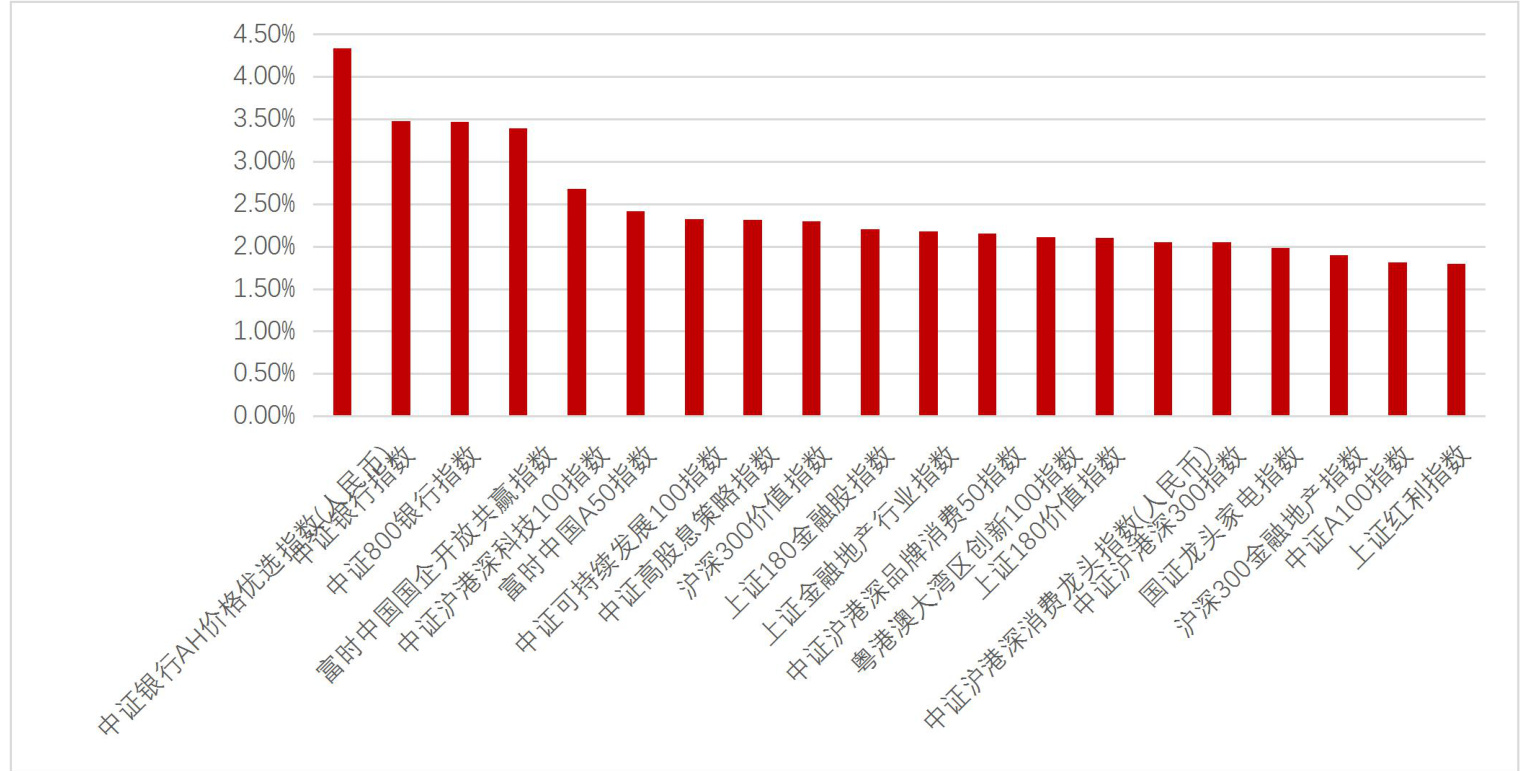
报告系统研究了股票型ETF中常见的日历效应,重点分析了1月市场中银行板块带动的大盘、价值、高股息策略优势及小盘科技成长股的1月弱势,同时揭示1月风格轮动后的2月反转现象。红利指数表现上,1月存在明显超额收益,且波动性低于银行指数,适合作为底仓配置。此外,报告强调1至2月更适合交易型机会的把握,结合红利类策略,有望利用日历效应实现更优投资布局。
报告系统研究了股票型ETF中常见的日历效应,重点分析了1月市场中银行板块带动的大盘、价值、高股息策略优势及小盘科技成长股的1月弱势,同时揭示1月风格轮动后的2月反转现象。红利指数表现上,1月存在明显超额收益,且波动性低于银行指数,适合作为底仓配置。此外,报告强调1至2月更适合交易型机会的把握,结合红利类策略,有望利用日历效应实现更优投资布局。
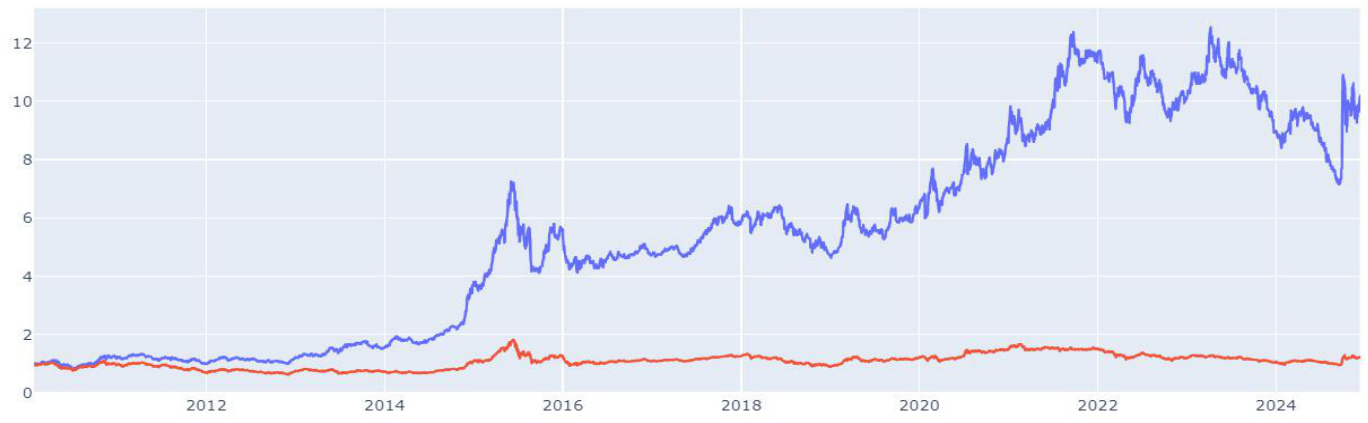
本报告聚焦ETF市场动量效应,系统比较短期、中期与长期动量的有效性,基于超过十年指数样本的多频度因子回测,结果显示短期动量效应最强,日频换仓策略表现最佳,显著跑赢基准中证800。尽管动量策略胜率约为50%,但凭借较高盈亏比实现超额收益。报告提醒实际交易中高换手率和执行难度,并建议结合多因子策略提升稳定性和持有体验,为ETF量化选股和配置提供实践指导。
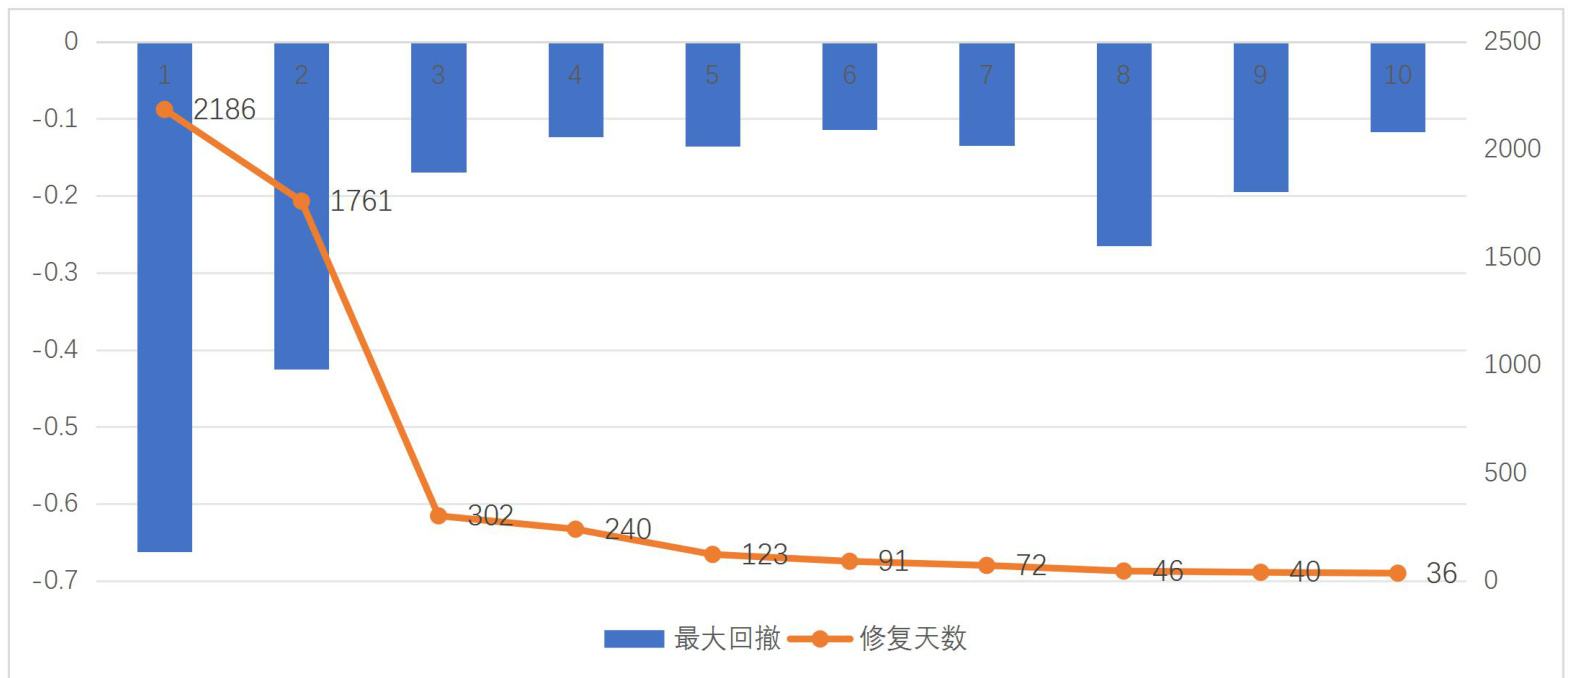
报告梳理首批纳入个人养老金投资的85只权益类指数基金,基于全价指数分析主要跟踪指数的收益风险特征。发现红利低波类指数凭借稳定分红和低波动性表现出最高的投资性价比,同时具备较好的持有体验,最大回撤后的修复时间多集中在3-10个月,符合长期稳健投资需求。宽基指数如中证A500收益表现居中且较为分散,双创类指数波动较大适合波段操作。文中提出将红利类指数作为组合底仓,宽基指数作中场,科创类指数作为进攻锋利,构建养老金投资弹性组合的策略框架 。

本报告系统研究基金历史收益率指标的选基有效性,结论表明在整体主动权益基金中,历史收益无法稳定优选绩优基金,但收益率有较强风险预警功能,能通过剔除末尾基金降低组合风险。进一步剥离行业beta影响后,行业主题基金内的历史收益率能够有效选基,显著延续基金经理alpha表现。此外,行业持仓分散风格基金中的收益率指标有效性得到提升,显示基金经理的行业轮动和选股能力是未来表现延续的关键 。
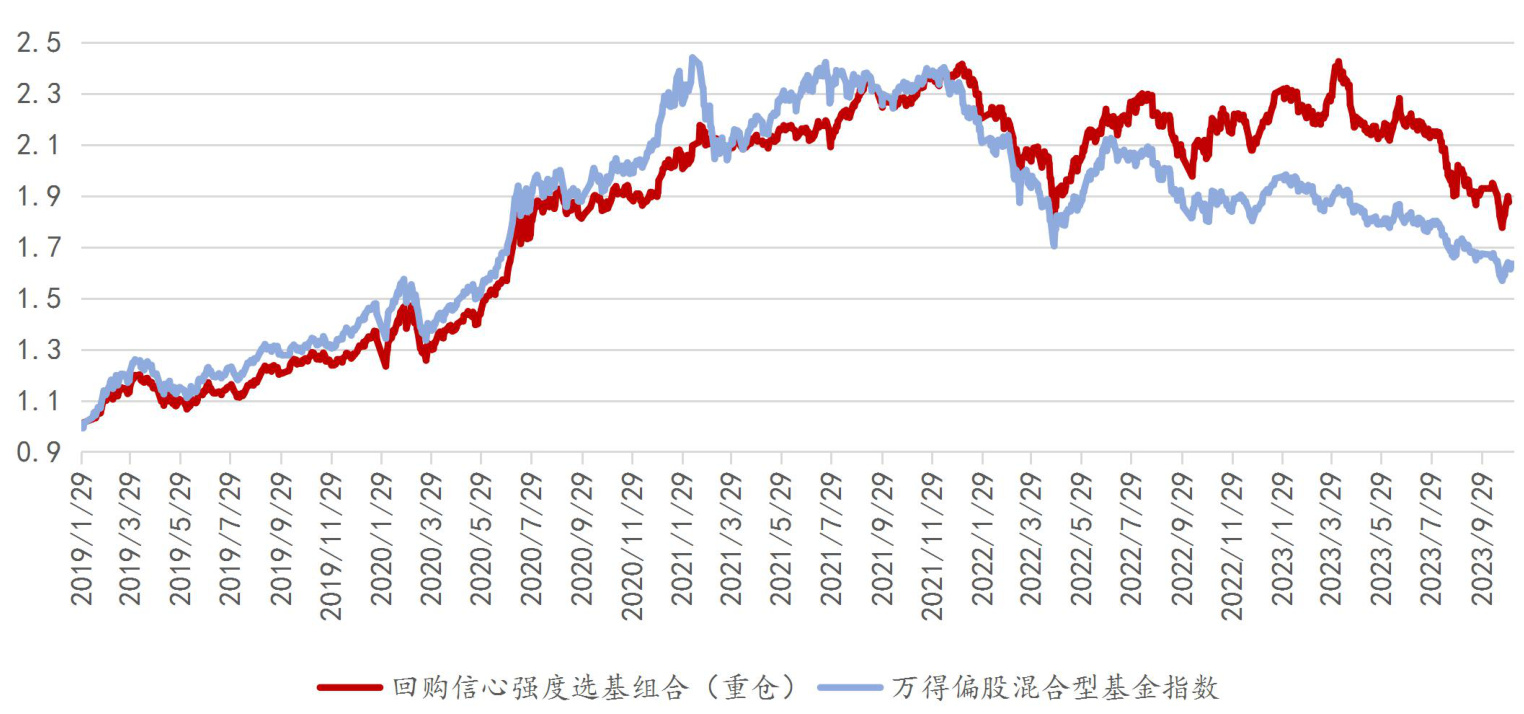
本报告基于上市公司股票回购占比与溢价比率构建回购信心强度因子,映射基金持仓计算基金持仓回购信心得分,选取因子得分高的基金构建组合。重仓与全仓回购信心强度选基组合均表现出波动率低、弹性强的特点,加入估值限制后风险控制表现和超额收益能力均得到优化。基金经理投资理念多契合价值及低估风格,组合适合左侧布局逆向投资策略,显著提升了主动权益基金组合的性价比和收益稳定性
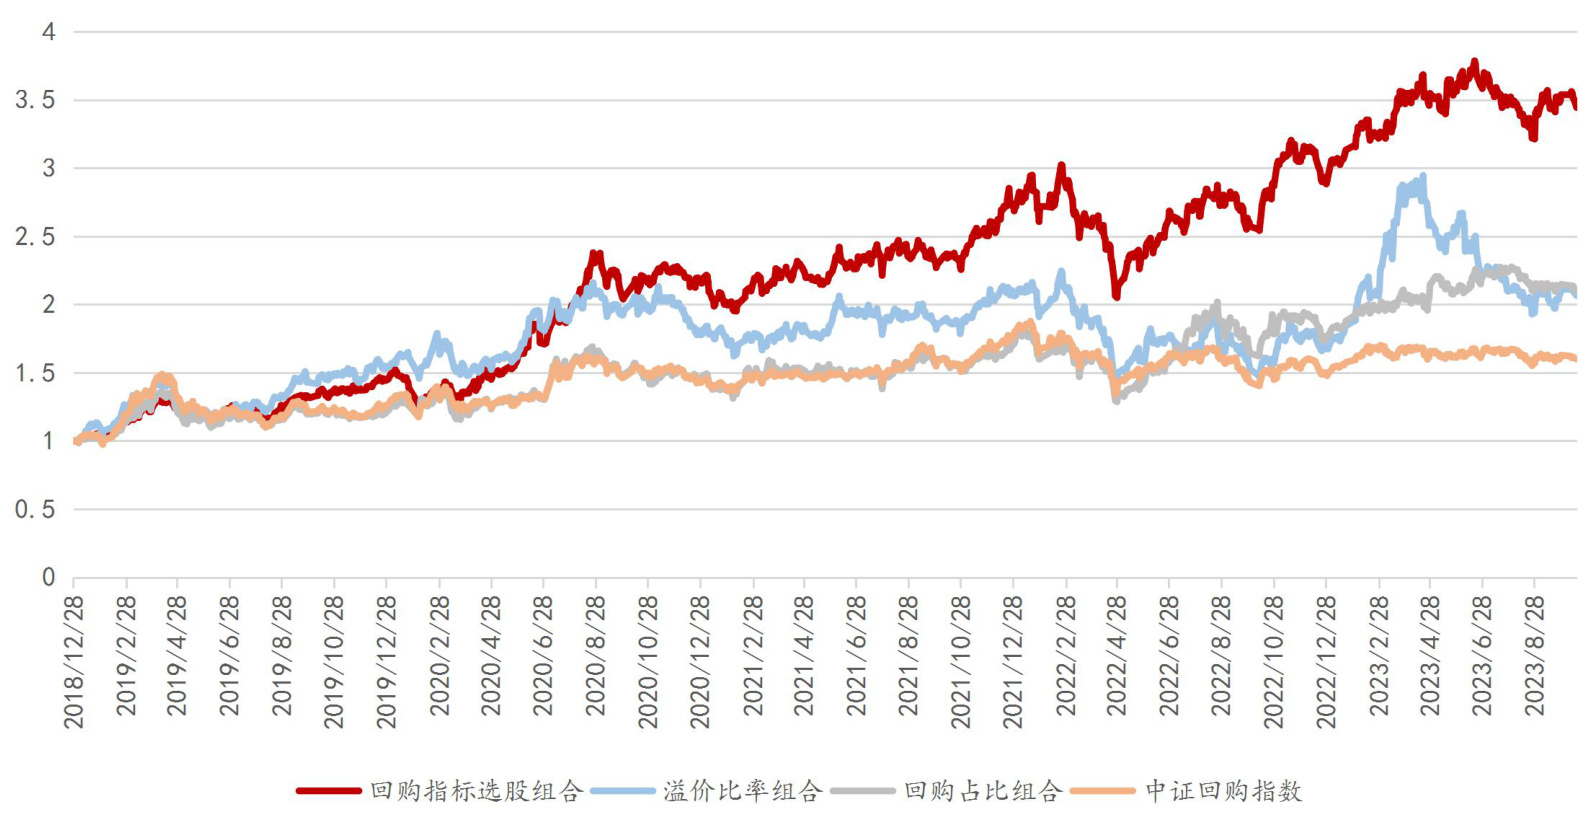
本报告围绕上市公司回购信息,基于回购比例和溢价比率两个关键指标选股,构建单指标及叠加指标策略组合。回测显示,综合指标构建的选股组合和事件驱动组合表现优异,尤其在近年市场回购活跃期效果显著,验证了回购信息在选股中的有效性,为投资者提供量化回购信号参考 。
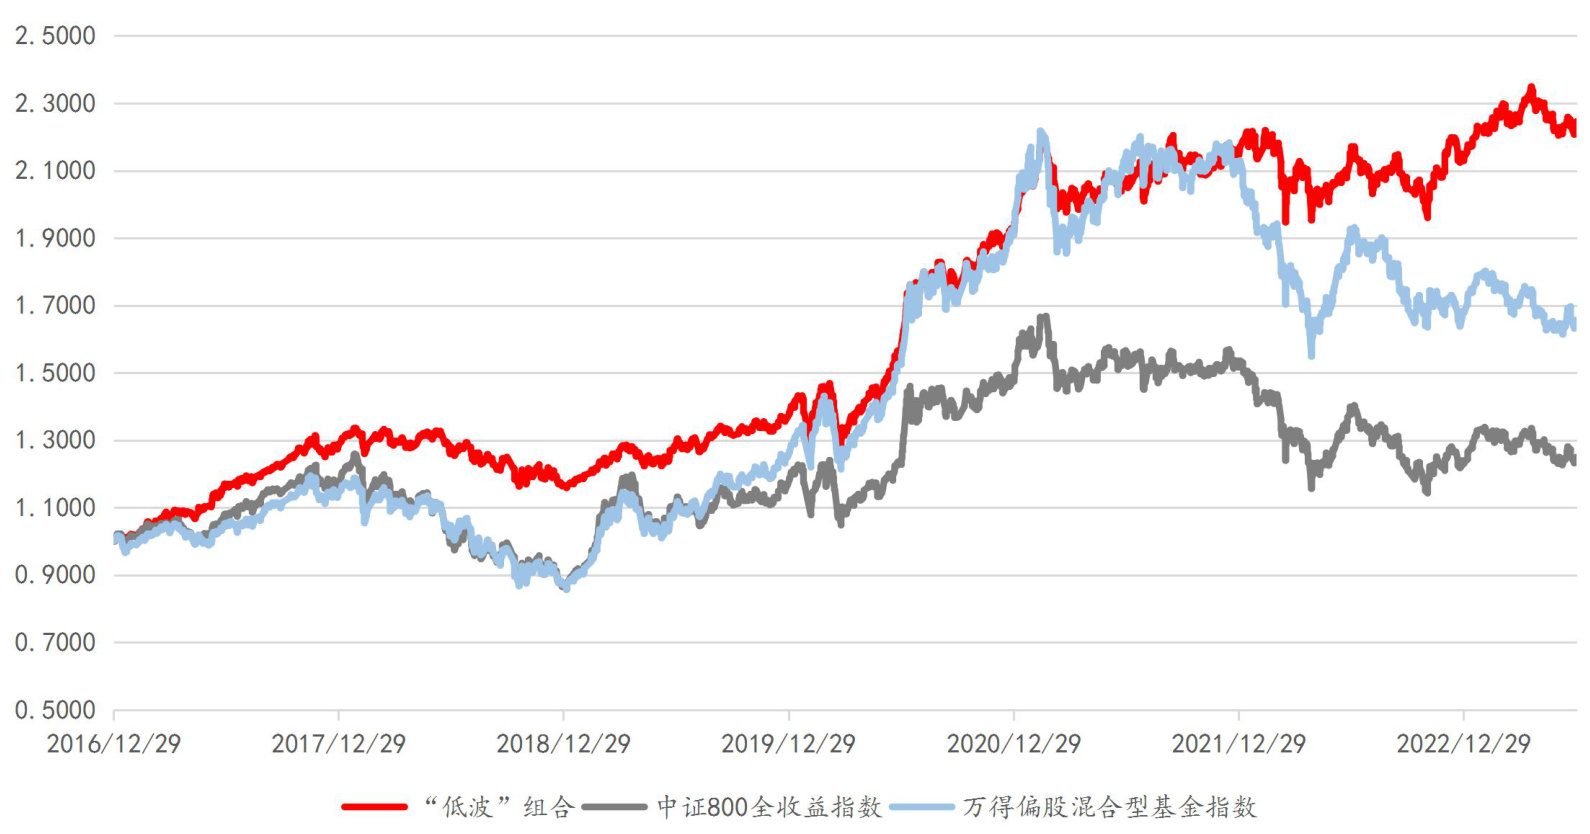
本报告基于市盈率、分红率、最大回撤和波动率四个量化因子,构建主动权益基金“低波”组合,回测显示组合具备显著低波动与低回撤特征,且收益优于中证800全收益及万得偏股混合型基金指数。报告精选了多位基金经理管理的优质“低波”产品,验证组合的稳健性与收益潜力,为投资者提供稳健且具alpha的权益基金投资路径
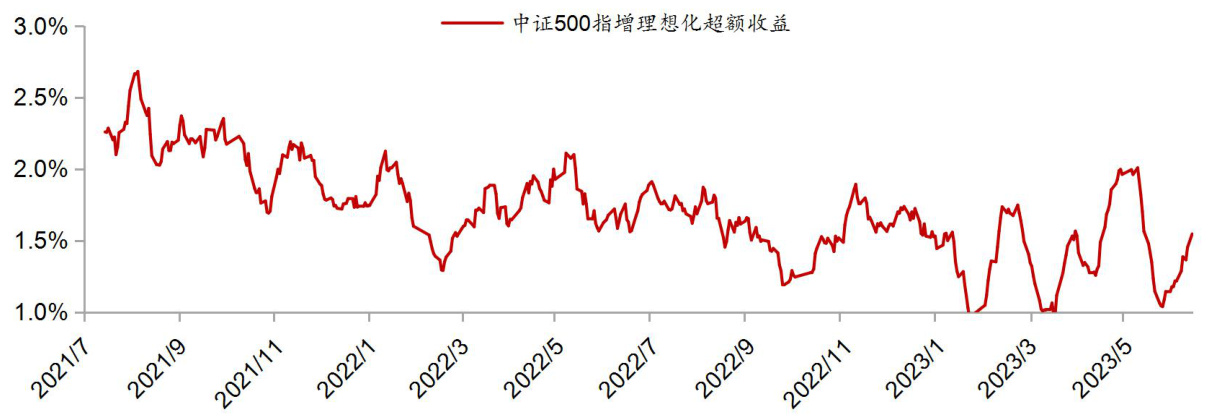
报告围绕近年来指数增强策略超额收益的持续下滑展开,通过构建理想化中证500指增策略与真实产品收益对比,拆解因子有效性与市场环境对超额收益的影响。发现因子有效性存在周期波动,交易冲击成本对收益影响有限,基本面因子在特殊市场环境下表现出较强防守性,而量价因子适应性更强。未来指数增强策略将逐步由alpha增强向beta择时转型,因子差异性成为延缓收益衰减的关键。
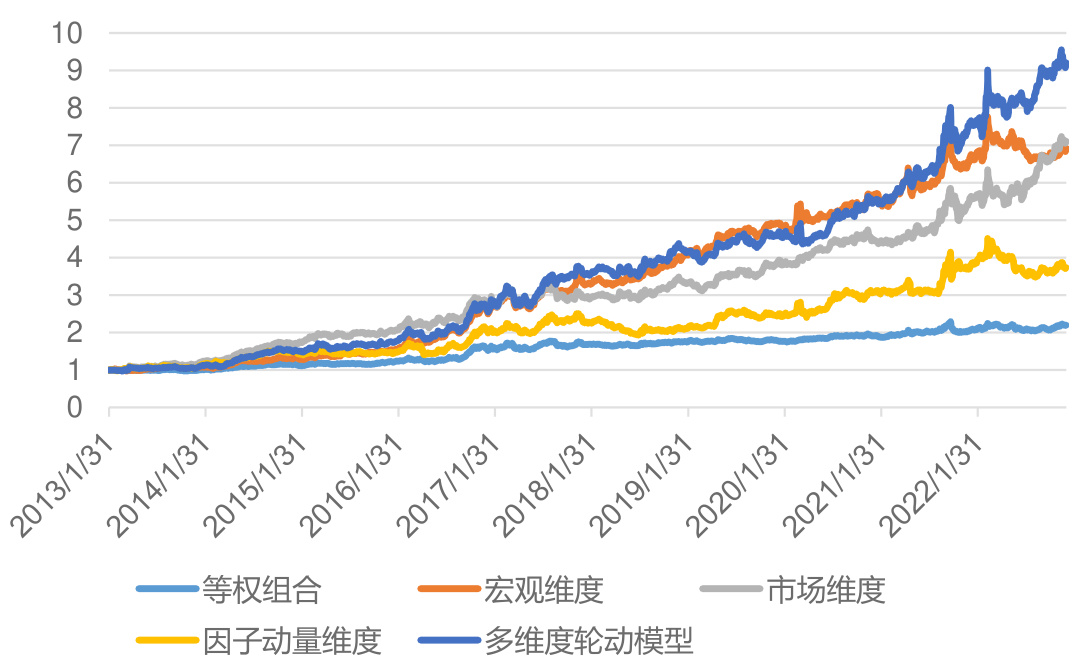
本报告借鉴股票多因子研究思路,构建了时间序列动量、截面动量、展期收益率、基差动量、持仓变化率及量价因子等多类CTA因子,结合宏观、市场及因子动量维度构建多维度因子轮动模型,实现自上而下细化CTA策略分类与动态监测。模型回测显示,多维度轮动组合年化收益率24.96%,显著优于等权组合,展现出较好收益和风险特征,为CTA基金的优质管理人及策略选择提供有效方法.
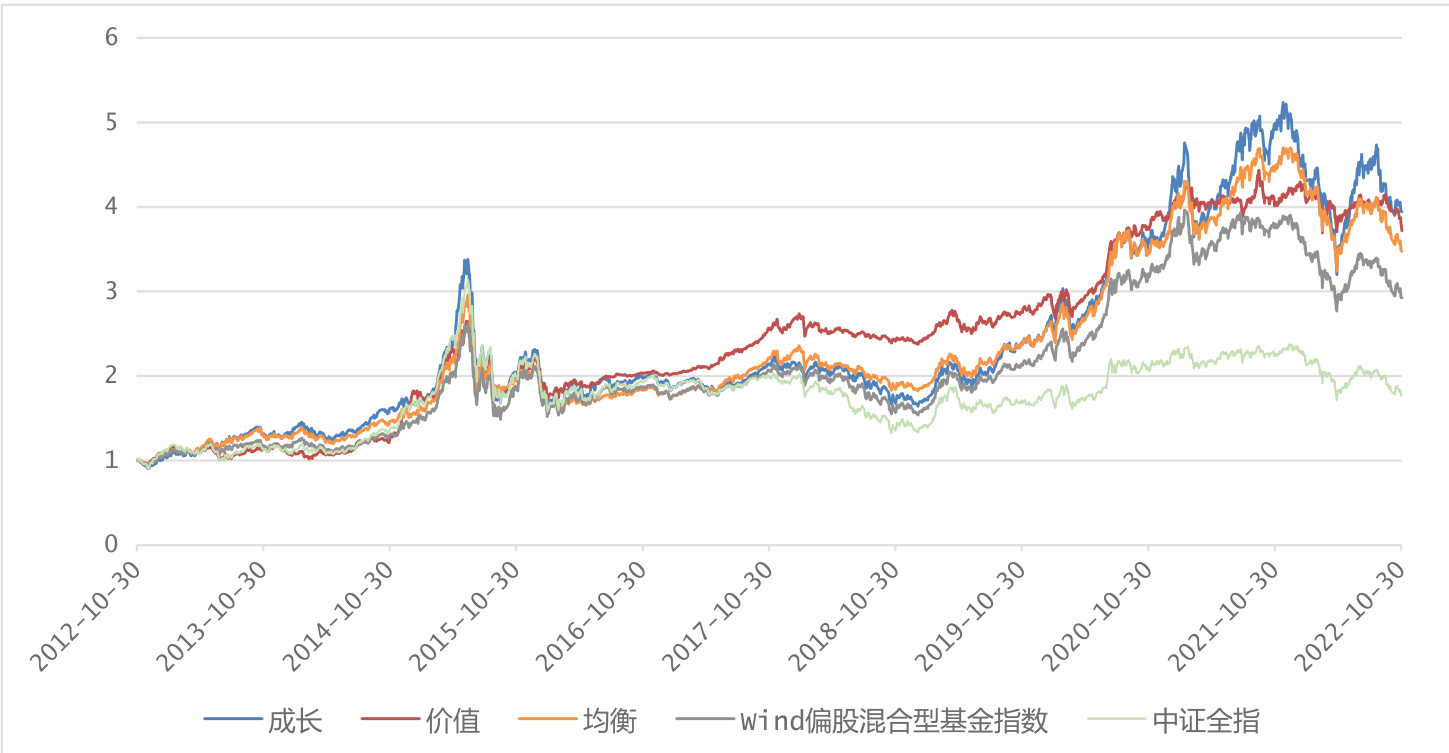
本文基于净值与持仓双维度构建中观视角的基金风格分类模型,划分价值、成长和均衡轮动三类风格基金池,结合收益风险综合评分模型选优,实现FOF自上而下与自下而上配置融合。历史回测验证,三类组合表现差异显著且长期跑赢基准,基金微观持仓分析进一步确认各风格特征的稳定性与有效性,助力投资者提升风格配置与alpha甄别能力。
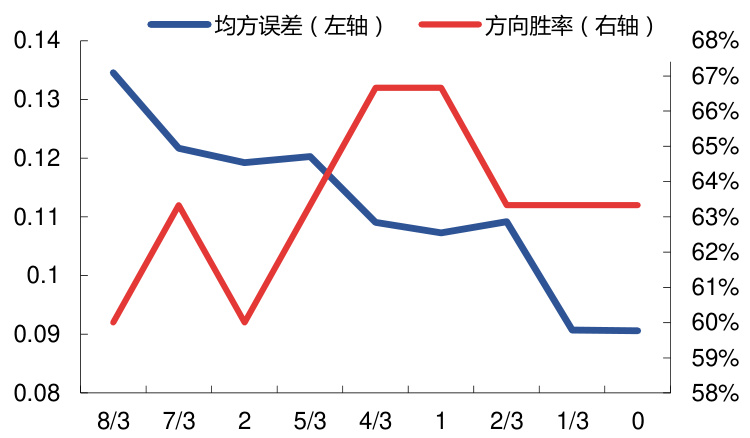
本报告构建混频动态因子模型,利用PCA/OLS及卡尔曼平滑两步估计法,实现工业金属行业景气度的实时预测。选取31个月频/日频宏观及行业指标,以季频的净利润和营业收入作为代理变量,结合滚动的Nowcasting与Rightnowcasting指标,实证验证了模型的预测准确性及时效性,同时通过设定简易策略成功捕捉工业金属指数的熊牛拐点,展示了模型在投资上的参考价值
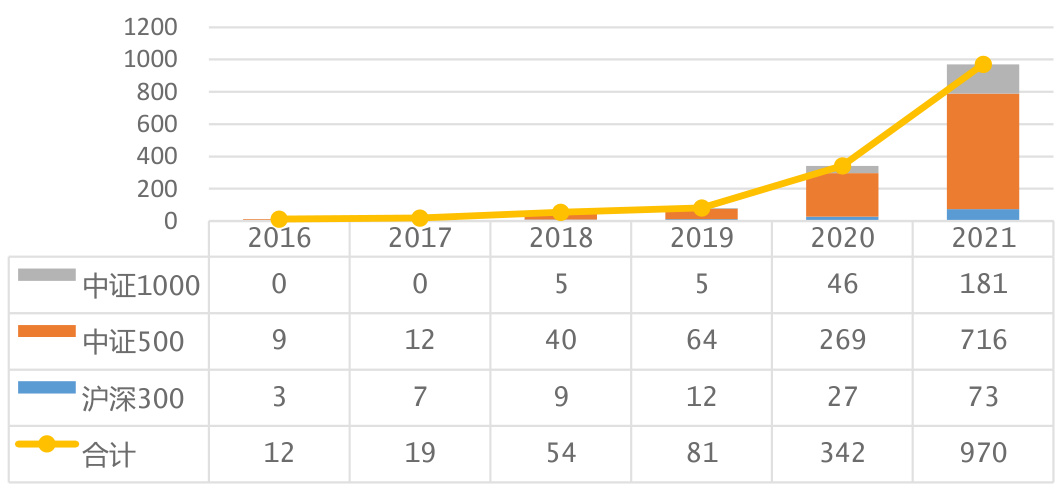
本文基于公开净值数据,提出私募指数增强基金的定义及分析框架,系统研究其仓位、风格(大小盘、价值成长)及行业配置的动态变化,对不同暴露水平的基金表现进行分组比较。通过多维回归及主成分分析揭示行业及风格对基金超额收益和风险的影响,指出风格中性约束不足以控制风险,行业偏离显著增加基金波动。设计了基于超额收益、风险和收益风险比的综合评分筛选模型,实证验证筛选策略显著提升超额收益和组合绩效表现,助力投资者建立稳健的指数增强基金配置框架 。

本报告基于谱聚类算法,构建了适合CTA私募基金的分类方法。通过对4491个产品6年数据的聚类分析,归纳出收益率相关性强的子类,对比第三方分类标准,谱聚类分类在解释力和收益表现上均优于市场标准,为CTA基金的资产配置与产品遴选提供了数据驱动的有效工具 。
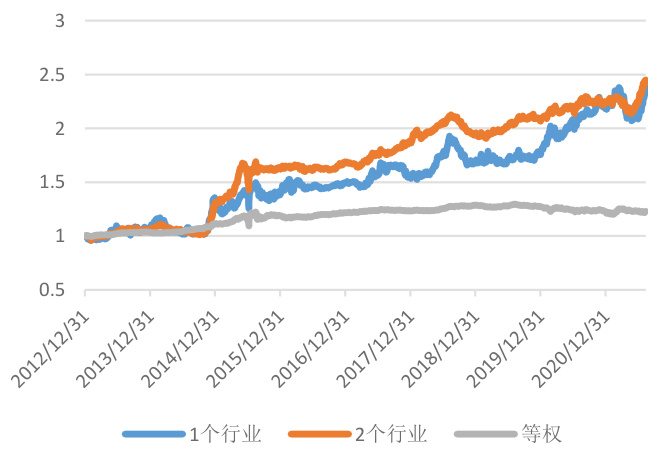
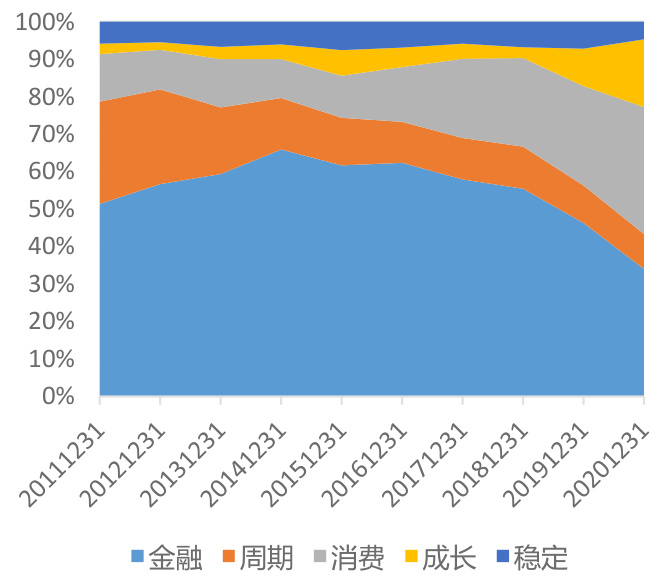
本报告基于中信五大类风格(金融、周期、消费、成长、稳定),构建多因子轮动策略以指导权益市场投资。策略融入景气度、估值、动量、公募基金持仓、上市公司调研、股东户数及北向资金等截面指标,结合成长、周期、金融特质指标。回测显示持有排名前二行业组合,年化超额收益显著优于等权组合,且换手率适中。该多因子模型为中观风格分析与基金产品选择提供定量支持,具有良好稳健性与实用价值 。
报告针对中国A股多样化权益指数,系统分析了各指数适用的估值指标体系。通过历史回测,明确了PB、CAPE、ERP等指标在不同风格指数中的有效性,以事件驱动与资产配置为应用场景,对比了指标的信号胜率、收益表现及风险特征。结论显示,大盘偏周期及金融风格指数适合PB估值,中小盘及成长型指数ERP及CAPE表现较优。合理估值系统可有效提升组合收益风险比,指导投资仓位管理
本报告基于 Campisi 净值归因模型,构建了包括久期、利率曲线结构、信用利差、违约及可转债五个因子,对公募债基回归检验显示拟合优度显著,明显区分了不同债基类型的因子表现。进一步以私募债基为样本,基于剔除风险因子后的alpha构建遴选策略,历史回测结果显示该策略显著跑赢基准,验证了基于净值归因的alpha遴选策略的可行性与有效性 。

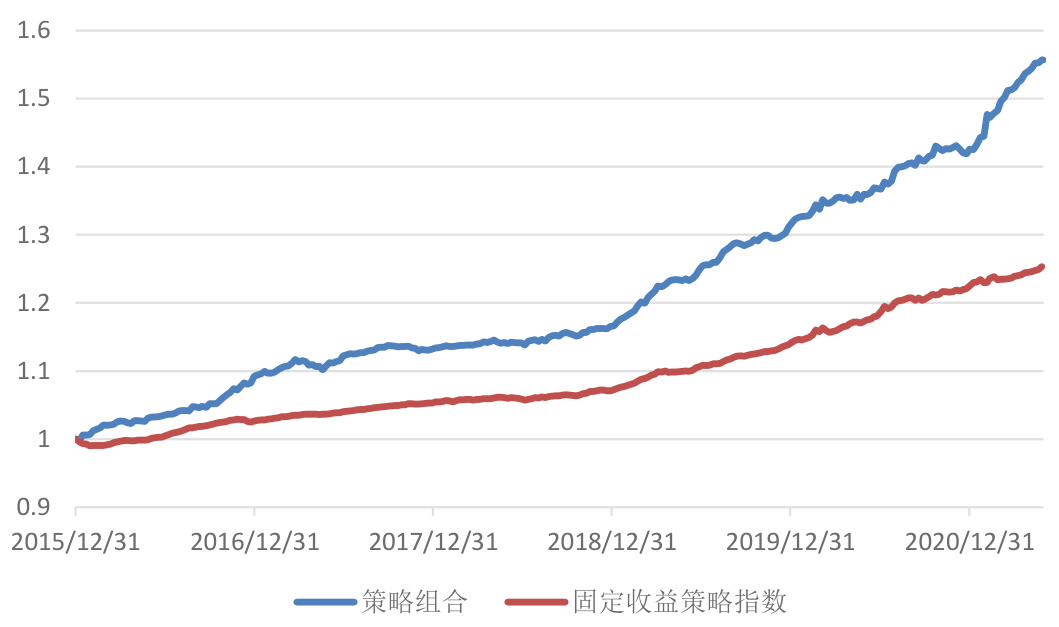
本报告基于基金投顾业务实际需求,从绝对收益视角出发,提出并实现了适配不同持有期的基金组合策略。通过对不同类别基金指数的收益风险特征分析,结合权益类资产的波动率逆向择时策略和固收资产的动量模型,动态配比股票和债券资产,构建多期限基金组合策略。各持有期策略均回测显示胜率高于90%,盈亏比多达2倍以上,满足不同风险等级投资者的持有期需求,支持净值化基金投顾业务的稳健发展 。
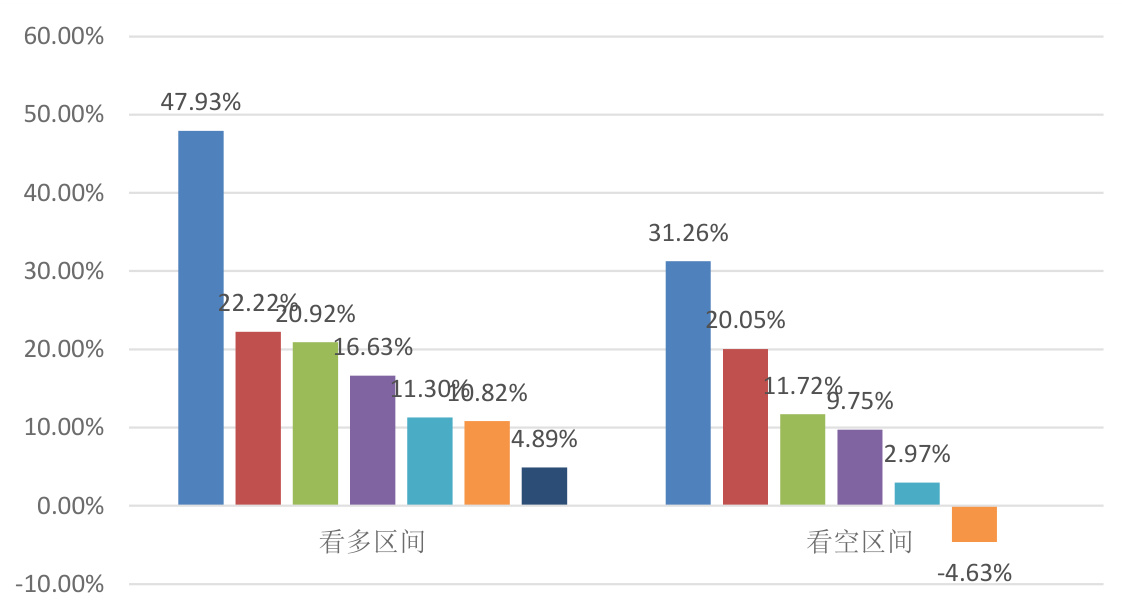
报告基于多因子视角,从技术面与基本面两个维度构建CTA策略择时模型,并通过历史回测验证了该模型在风险控制和收益提升中的有效性。同时,构建CTA风格因子体系,对CTA基金进行风格归因和业绩拆解,基于alpha指标筛选CTA基金组合,显著超越基准表现,为投资CTA产品提供了科学的因子驱动模型框架。
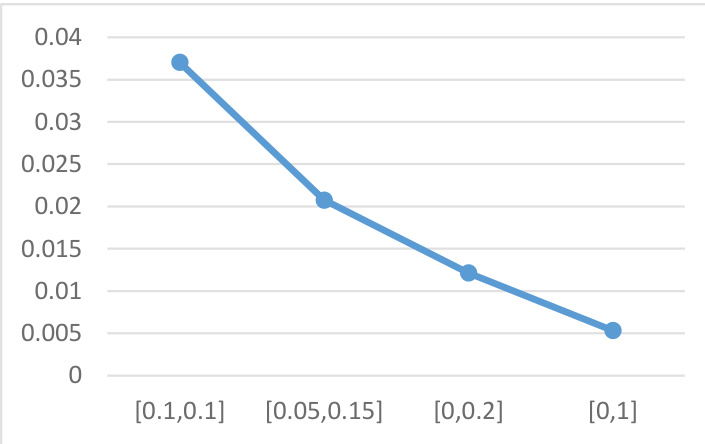
本报告通过行业中性优化与跟踪误差优化两种技术,提升FOF组合跑赢市场基准的稳定性。行业中性优化主要控制组合相较基准的行业偏差,跟踪误差优化采用高频价格数据,降低组合收益与基准的波动偏离。实验结果显示,跟踪误差优化尤其对负跟踪误差优化效果最佳,能显著提高组合跑赢基准的概率,且宽松的权重约束进一步提升该稳定性。
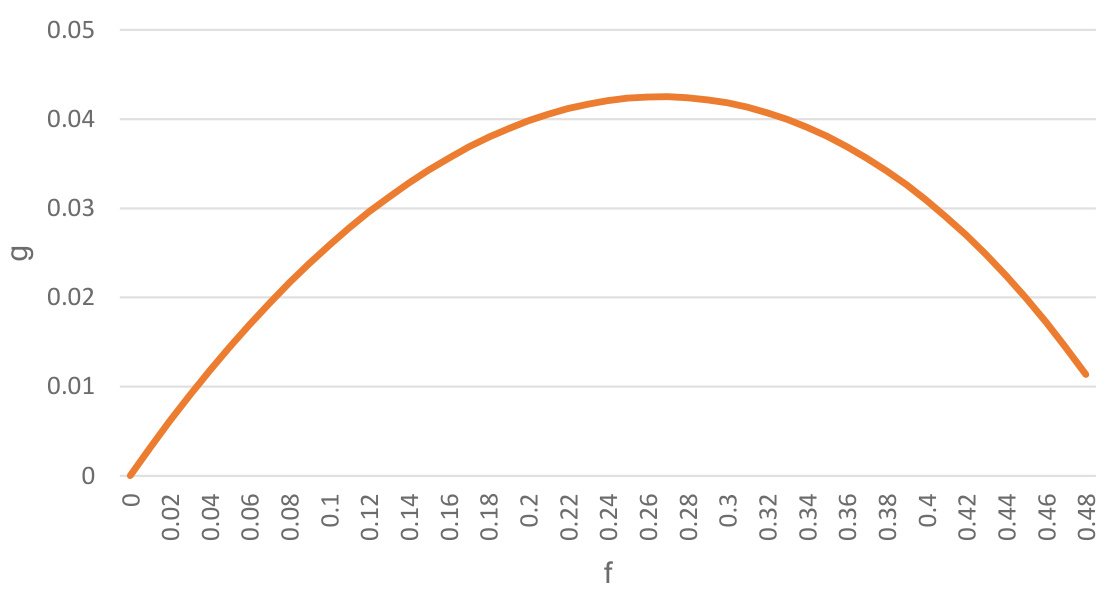
本报告以Kelly公式为核心,探讨其在FOF基金组合微观权重配置中的应用。测试了债券型、混合型和股票型基金样本,采用伯努利分布与正态分布两种Kelly模型,并与风险平价和等权配置对比。结果显示,Kelly加权组合收益普遍高于其他方法,其中正态分布下的Kelly收益和收益风险比提升最为显著,但波动和最大回撤亦有所增加。风险平价加权在债券型基金中因风险控制优势体现出较高收益风险比,而在混合型和股票型基金中,Kelly加权表现更优。改进后的Kelly模型有效缓解了权重过度集中问题,提升组合稳定性,为基金组合配置提供新思路 。