如何判断小微盘股的机会与风险
发表于 2024年12月15日上传于 2025年7月18日
本报告通过分析小微盘股的历史表现、估值特征和宏观环境依赖,发现其长期超额收益主要由估值提升驱动,盈利能力较弱且受PMI及流动性影响明显。报告结合AI驱动的行业轮动及月频行业模型,推荐周期性和红利板块,构建了绝对收益ETF和全球资产配置模拟组合,为投资者提供多维度配置建议。
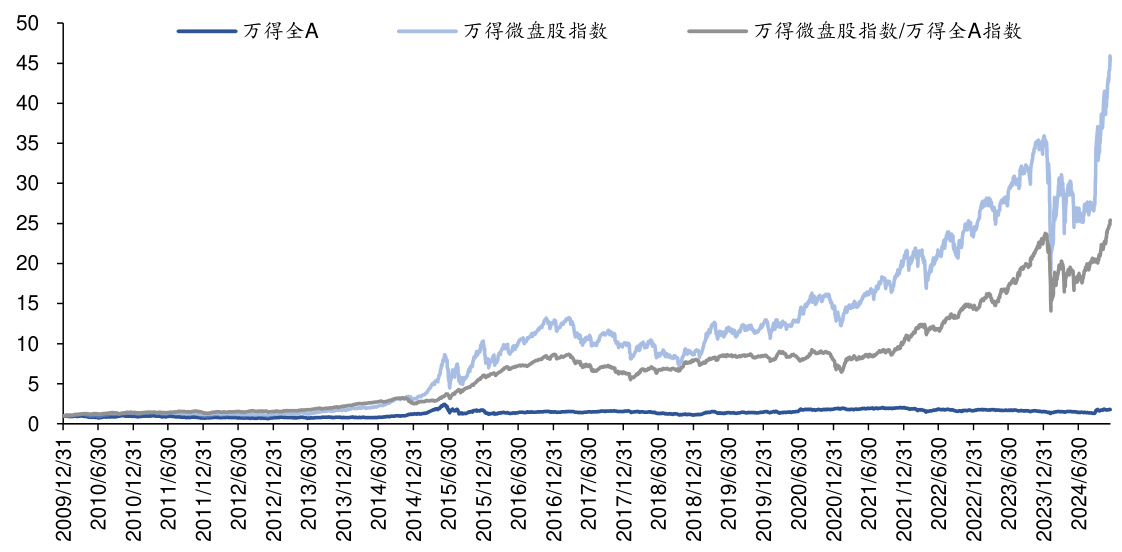
本报告通过分析小微盘股的历史表现、估值特征和宏观环境依赖,发现其长期超额收益主要由估值提升驱动,盈利能力较弱且受PMI及流动性影响明显。报告结合AI驱动的行业轮动及月频行业模型,推荐周期性和红利板块,构建了绝对收益ETF和全球资产配置模拟组合,为投资者提供多维度配置建议。
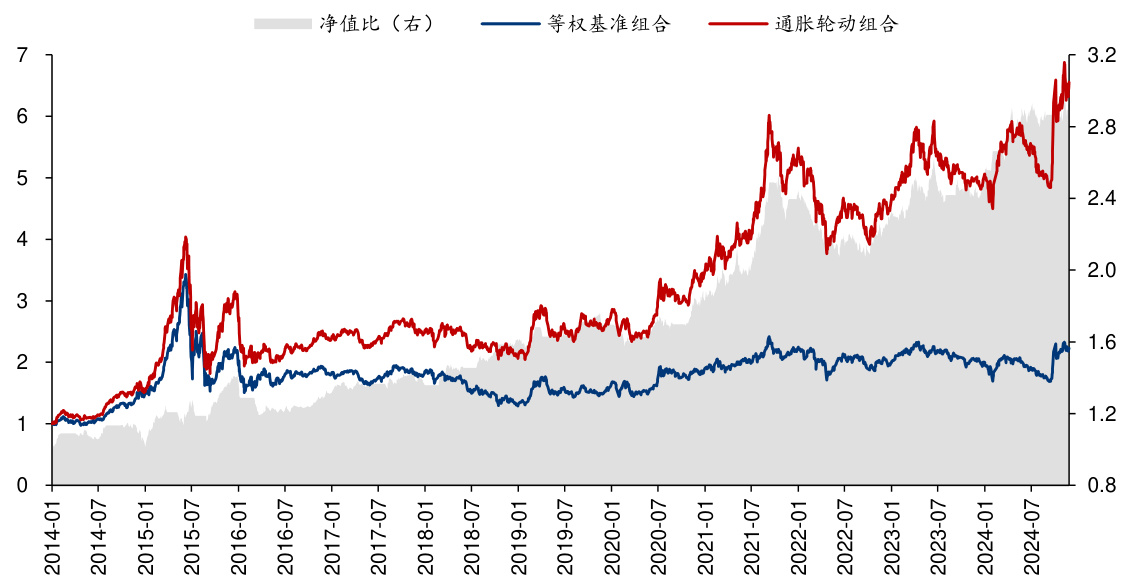
本报告通过结合华泰三周期滤波和Simple-Nowcasting的Howcast模型,实现对中国PPI同比的高频Nowcasting,构建高频生产端通胀因子。该因子能较好填补指标缺失并较准确预测PPI走势(R²达81.2%),呈现月内更丰富信息。利用该因子设计通胀敏感型行业轮动策略,选取上游周期利好行业(煤炭、钢铁、有色、石油石化)和通胀利空行业(传媒、通信、计算机、消费者服务),采用双均线指标形成趋势信号。回测表明,该轮动策略自2014年至今年化超额收益达11.53%,2023年以来高频因子策略累计收益达45.38%,显著跑赢基准和对照策略,验证高频因子在量化行业轮动中的价值。多项参数敏感性分析支持策略稳健性.
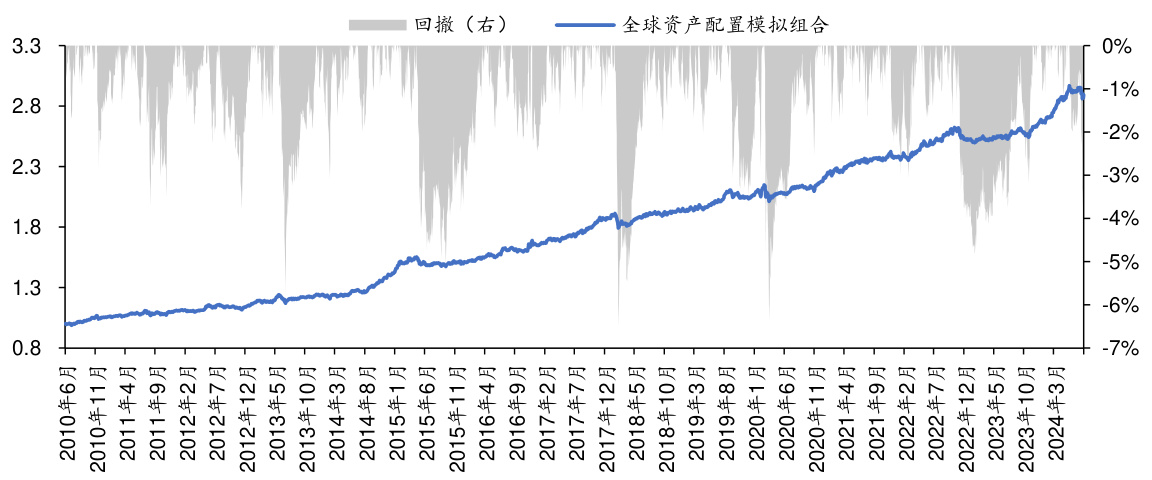
本报告深入分析了2024年日本加息引发的流动性冲击及其对海外风险资产的重大影响,指出历史急跌后市场大多形成双底结构并反弹,结合目标波动率策略解释市场波动率上升与持仓变化的关系。报告利用多因子周期模型和动量因子,构建全球资产配置模拟组合及月频行业轮动模型,重点推荐工业金属、贵金属等资产,并设计绝对收益ETF模拟组合,表现出稳健的风险收益特征,为全球投资者提供实操性配置建议 。
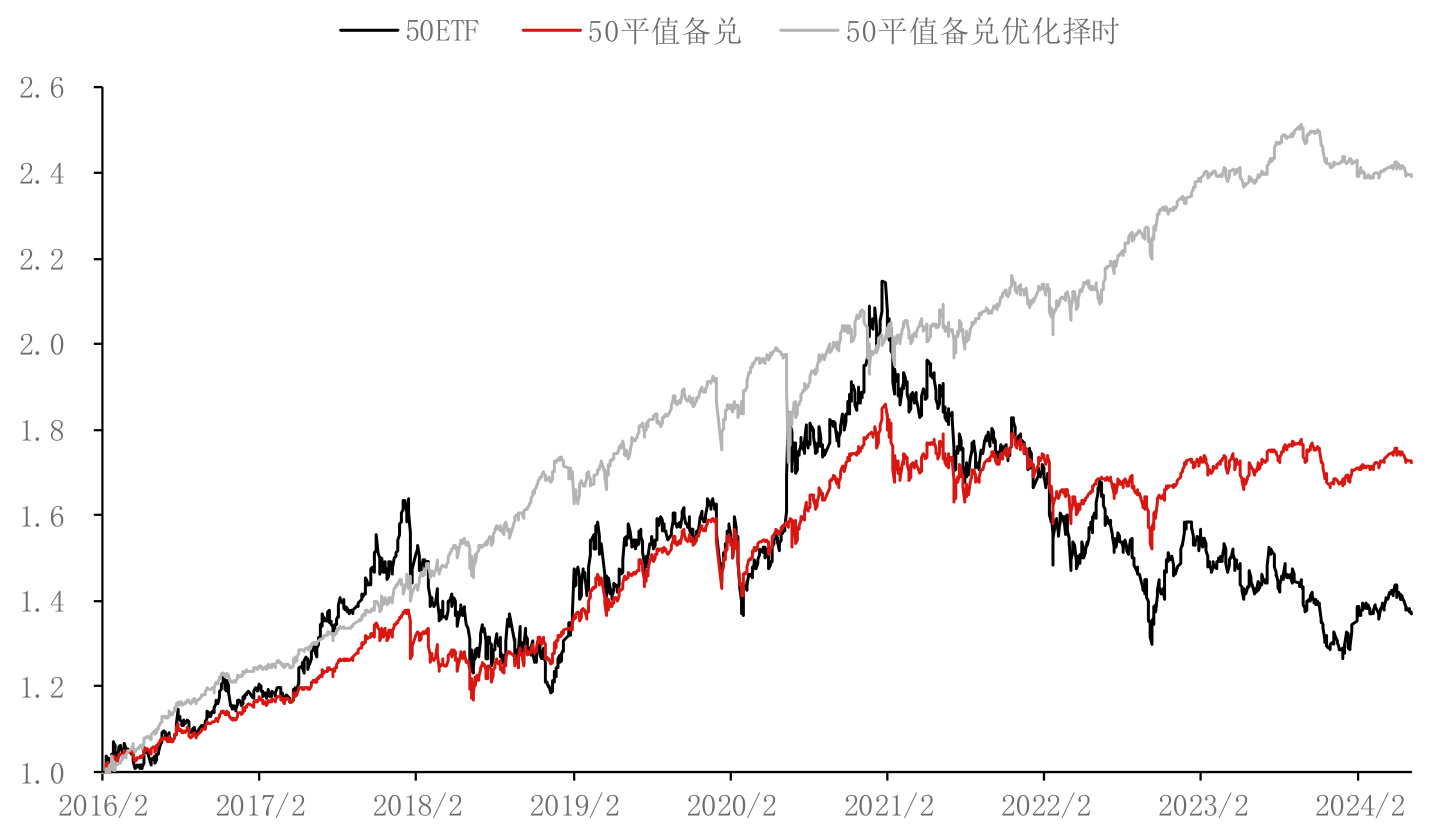
本报告深入分析备兑策略在国际与国内市场的表现差异,结合持有标的并卖出不同面值看涨期权的策略架构,通过回测揭示平值备兑策略长期收益增厚效果并优于其他档位。基于波动率择时的策略改进显著提升了夏普比率到1.04,同时优化策略减少最大回撤,增强了风险收益比,体现出波动率择时在备兑策略中的重要作用 。
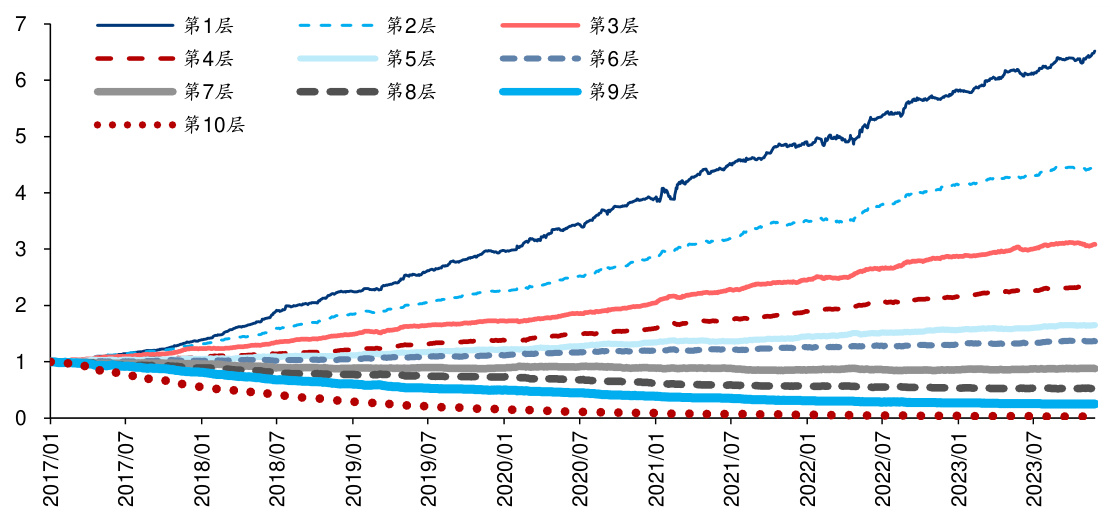
本文基于高频和低频量价数据构建选股模型,利用27个高频因子及多任务深度学习模型进行因子合成,形成全频段融合因子,实现对中证500及中证1000指数增强。全频段融合因子在2017-2023年回测中,表现出更优异的RankIC均值(11.47%)及年化超额收益(32.25%),对应指数增强组合信息比率超3,显示显著选股alpha能力和实际应用价值。
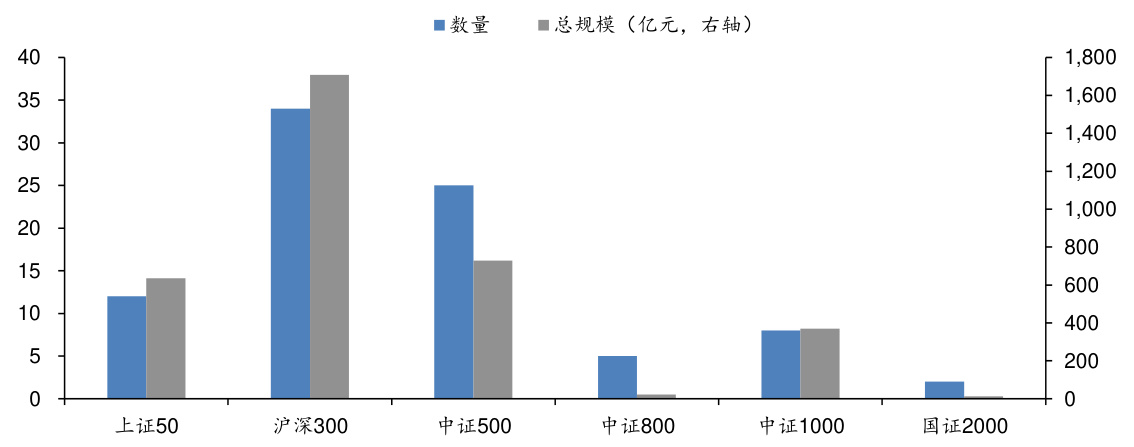
本报告围绕2023年8月发布的中证2000指数,分析其在微盘股市场的定位和对量化投资的多维助力。通过详实数据对比,阐明中证2000指数在覆盖小微盘股、促进被动产品发展、助力量化选股挖掘Alpha以及有望成为新一代衍生工具标的方面的重要作用,同时结合市场现有规模指数产品表现,展望其对量化投资工具箱的丰富与完善
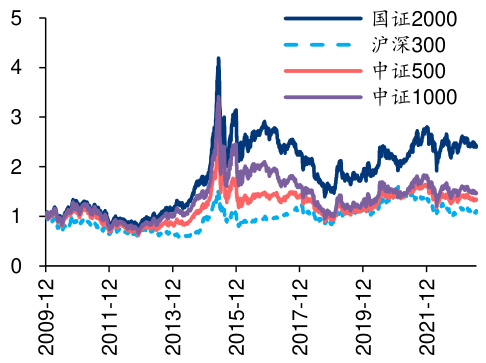
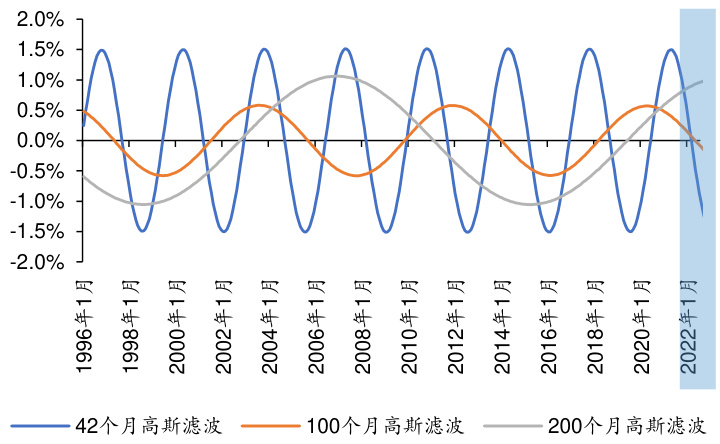
本报告聚焦国证 2000 指数作为中小盘股的代表,分析其行业结构、小市值因子表现及市场机遇。通过量化因子和宏观周期视角表明小市值因子动量强、离散度高且受益于 SHIBOR 利率下行及基钦周期上行,支撑指数持续优异表现。国证 2000 指数行业分散,成长潜力大,估值处于中等偏下区间,预期盈利能力和成长性优于沪深 300 等其他宽基指数,适合投资者关注与配置 。
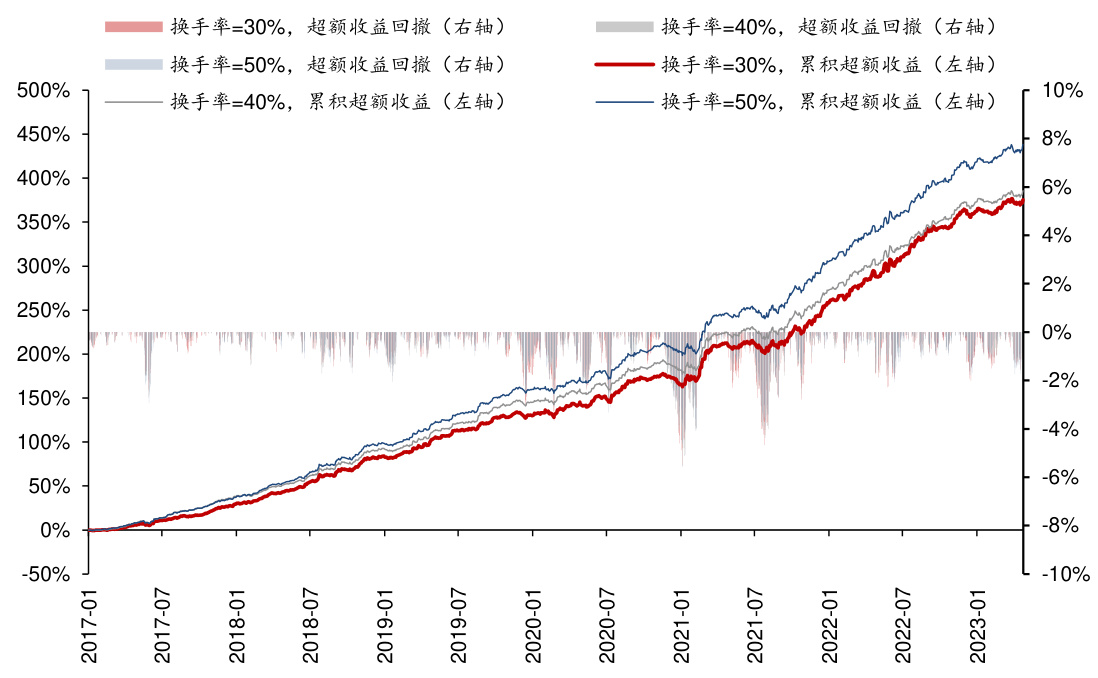
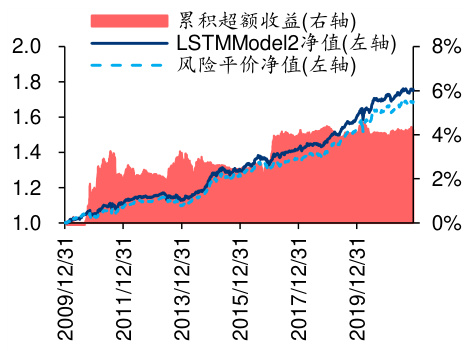
本报告创新性构建基于神经网络的多频率因子挖掘模型,实现原始量价数据的端到端特征提取。通过引入15分钟频与日频数据的混合结构,设计两阶段增量学习模型,显著提升因子效用。回测结果显示,多频率增量混合模型周度RankIC高达10.22%,TOP组合年化超额收益率达36.36%。基于该模型构建的沪深300、中证500、1000及国证2000指数增强组合均表现优异,信息比率最高超4.79,显示出强劲的指数增强能力与风险控制效果。报告充分验证了神经网络多频率因子挖掘在A股量化投资中的应用价值。
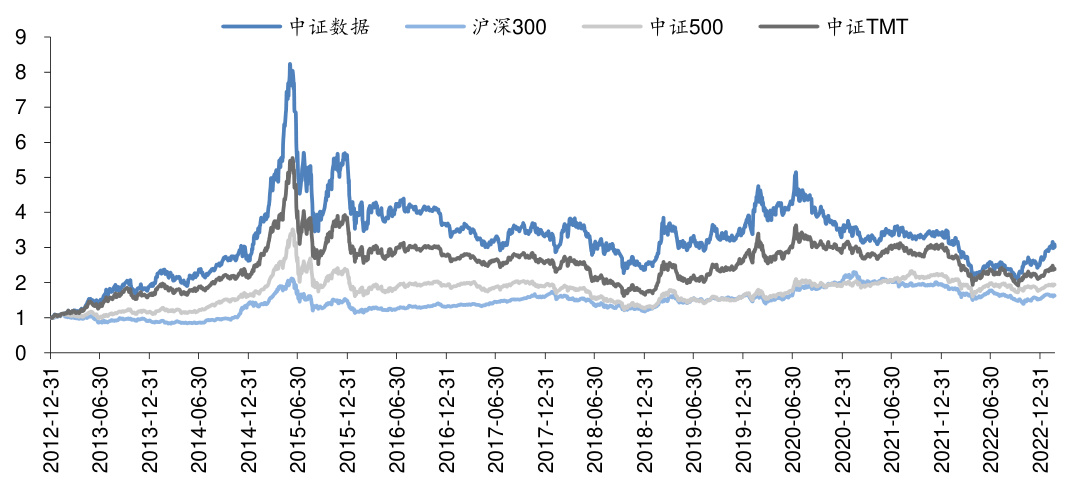
本报告系统分析了大数据产业的政策演进、产业链结构与行业机会,强调数据要素市场化及信创驱动下的数字经济发展。结合ChatGPT催生算力扩容,及资金持续高配大数据板块,重点推荐对标中证大数据产业指数的ETF工具,中证数据指数体现出较强的长期成长性与较好风险调整收益表现,指数估值修复,业绩预测向好,具备投资价值 。