金融工程 /数量化择时多周期共振对大数仓位的优化——技术指标的大数运用系列之三
发表于 2012年5月31日上传于 2025年7月18日
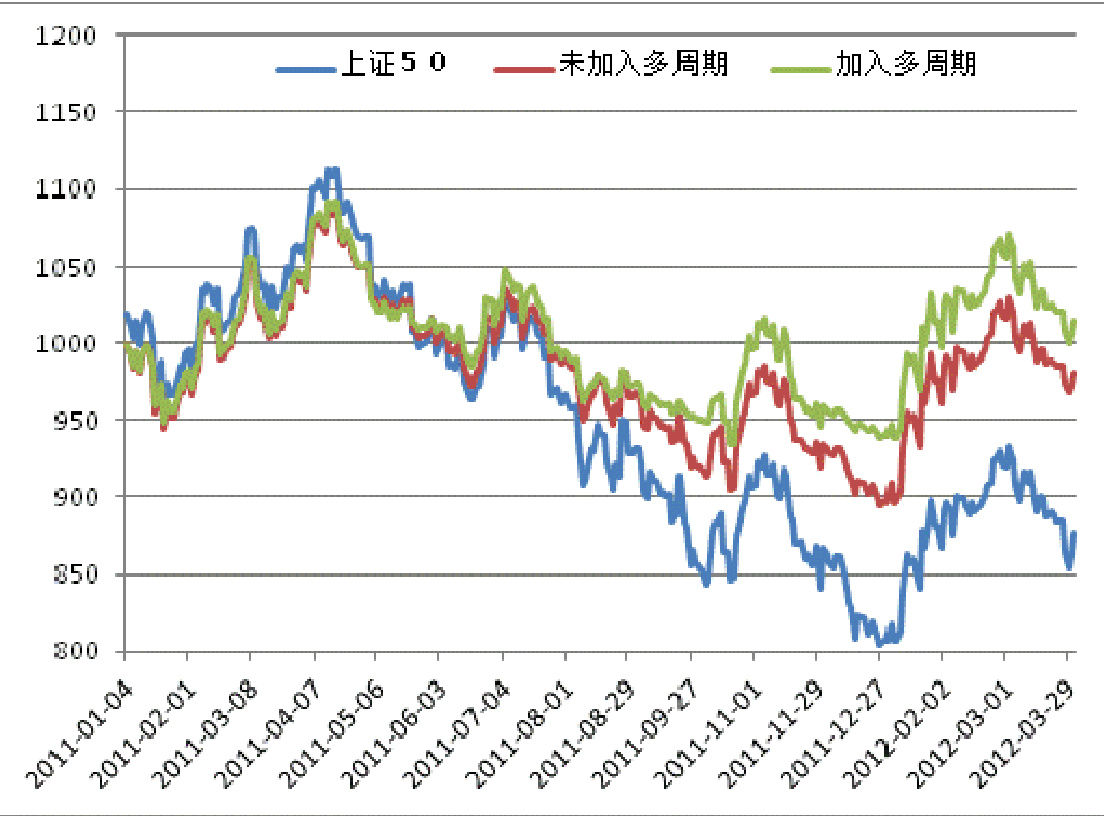
报告基于“技术指标的大数运用系列”框架,提出了“多周期共振”方法,通过对不同频率技术指标信号的加权融合,实现更精确的市场择时与仓位优化。实测表明,该方法在下跌市场显著优于单周期多指标策略,平滑并提升了仓位信号的准确性,辅助实现整体资产净值稳健增长 。
报告基于“技术指标的大数运用系列”框架,提出了“多周期共振”方法,通过对不同频率技术指标信号的加权融合,实现更精确的市场择时与仓位优化。实测表明,该方法在下跌市场显著优于单周期多指标策略,平滑并提升了仓位信号的准确性,辅助实现整体资产净值稳健增长 。
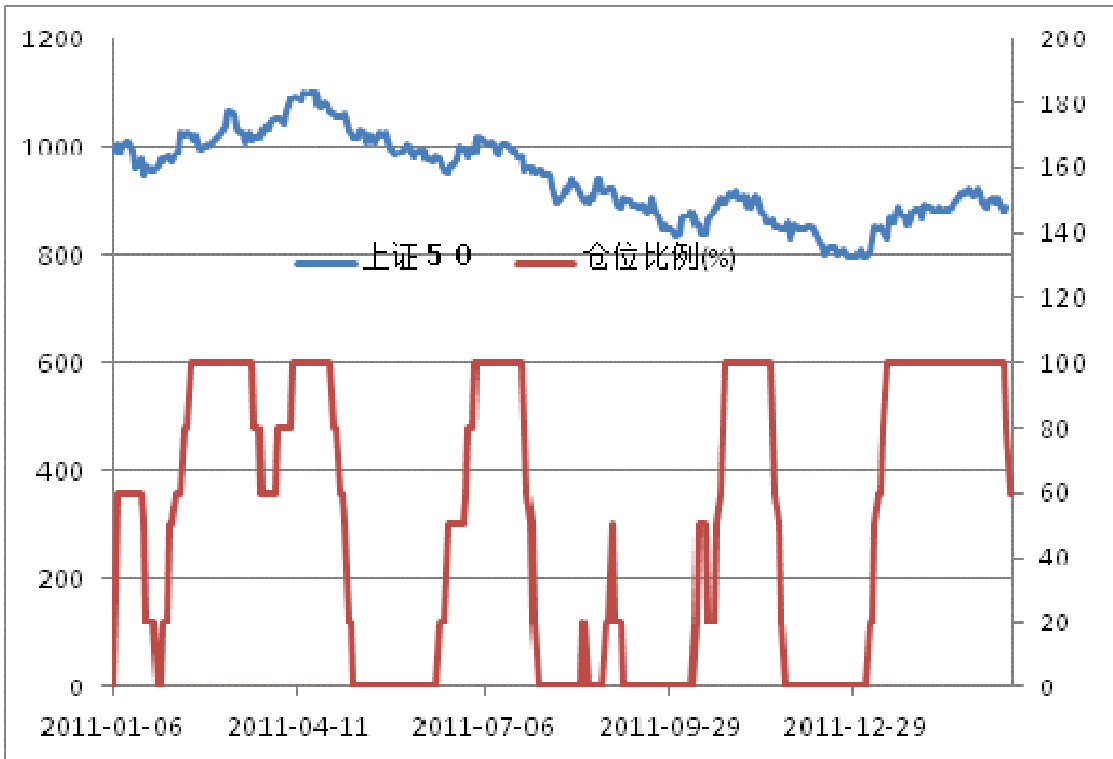
本报告提出利用10个经典技术指标对个股多空信号进行共振统计,通过大数定理方法累积个股技术信号形成市场整体仓位判断,采用阶梯和平滑两种处理方式转化为连续仓位比例,实现量化仓位控制。实测于上证50指数,显示该方法在不同投资者偏好下均能有效捕捉市场趋势,兼顾敏感性与稳定性,提升技术指标择时的实用性与准确性,为量化择时和仓位管理提供新思路。
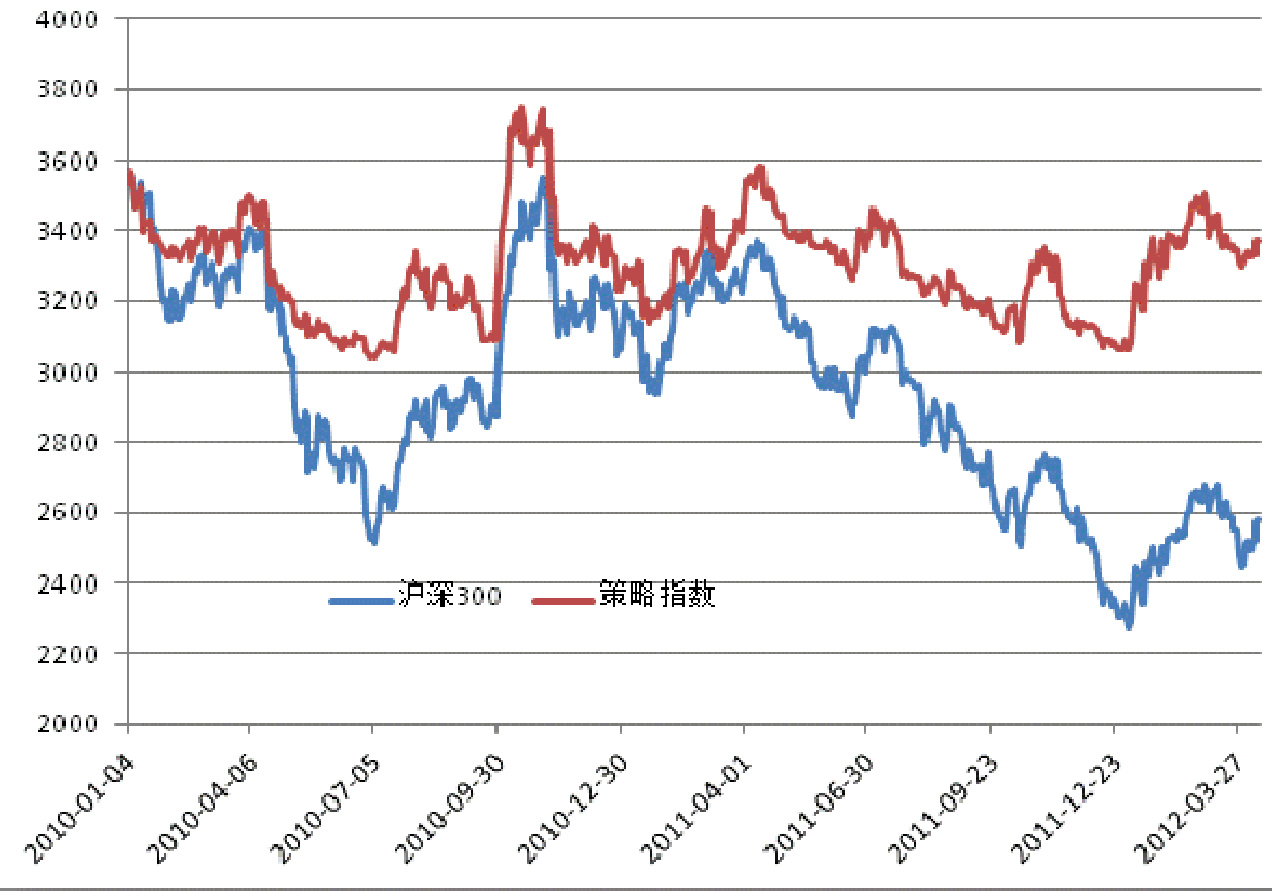
本报告基于大数定理框架,提出通过多技术指标共振,对个股技术指标得分进行统计,进而计算行业技术指标得分,实现行业多空趋势判断及行业优选。通过对不同行业及细分行业的均线穿越与多头排列分析,实现相对稳定且精准的行业配置,回测结果显示该方法较沪深300指数具有一定的超额收益表现 。
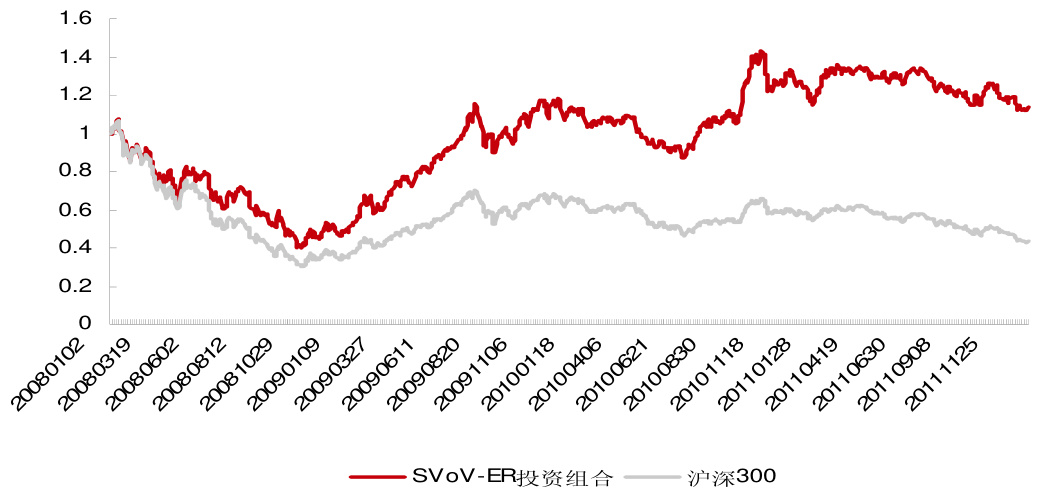
本报告基于成交量波动率(VoV)优化传统超额收益反转因子,分析“小市值”与“大市值”时代A股市场反转因子表现差异。通过分组考察VoV大小对反转因子效果的影响,提出了基于中等VoV组别及10天负超额收益的SVoV-ER选股策略。该策略在2008-2011年沪深300成分股市场中,表现出较优的净值增长和相对优势,月度、季度、年度胜率分别高达70.9%、87.5%和100%,且年化超额收益稳定超过12个百分点,展现出良好的风险收益比和市场容量,样本外跟踪亦表现稳健,为量价结合的实证选股策略提供了有力支持。
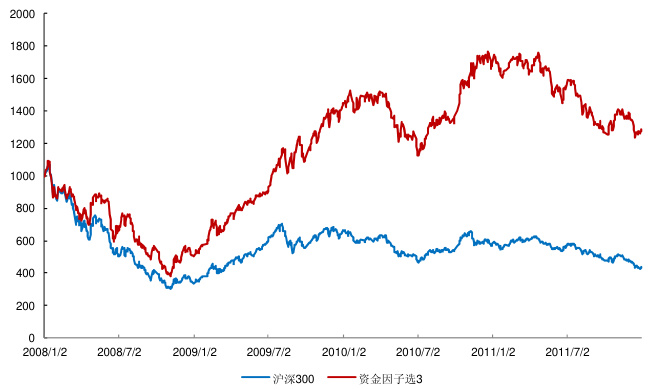
报告基于A股从小市值时代向大市值时代转变的市场背景,提出针对“大市值时代”设计的“灰姑娘”行业配置指标体系。该指标侧重于资金关注度低、价格反转且出现“鱼钩”形态、成交额密集度低的行业,能显著捕捉被市场冷落的潜力行业,实现行业配置的超额收益。实证结果显示,三大因子组合在2008年后市场环境中效用显著,而在小市值时代效果不佳,说明市场格局变化对策略有效性影响显著 。
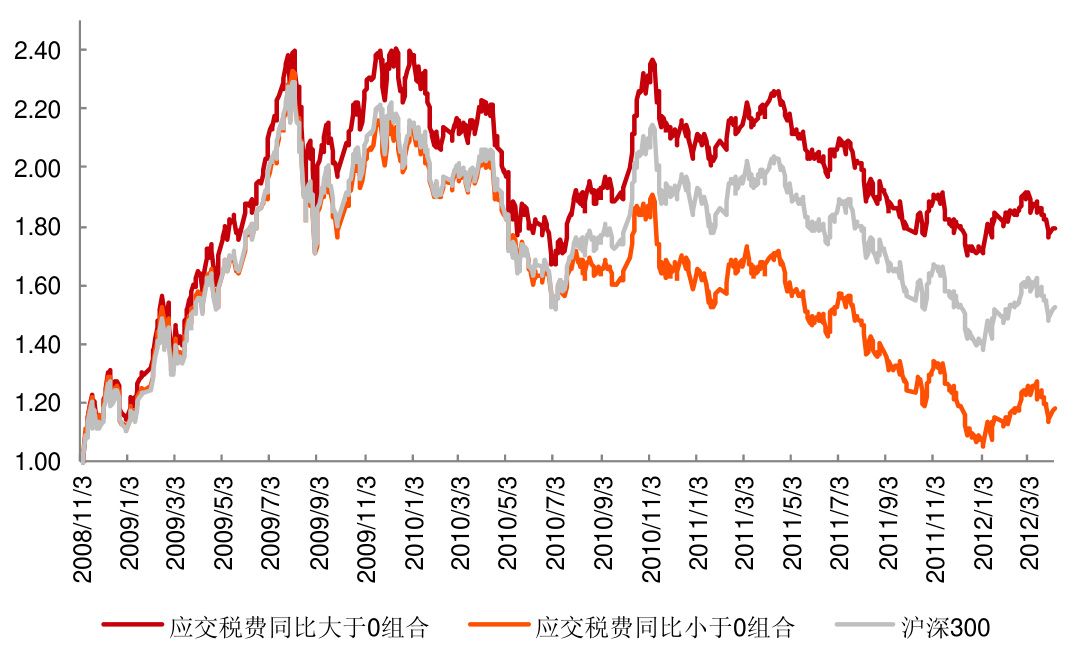
报告基于应交税费同比增长指标,结合净资产收益率(ROE),构建股票选股策略。应交税费同比作为关键因子,能较净利润更真实反映公司经营成长性。通过沪深300成分股实证,策略组合表现稳定,年化超额收益显著,信息比率达1.2,月度胜率约76%。验证了税费指标选择的有效性和长期稳定性,为量化选股提供新思路。
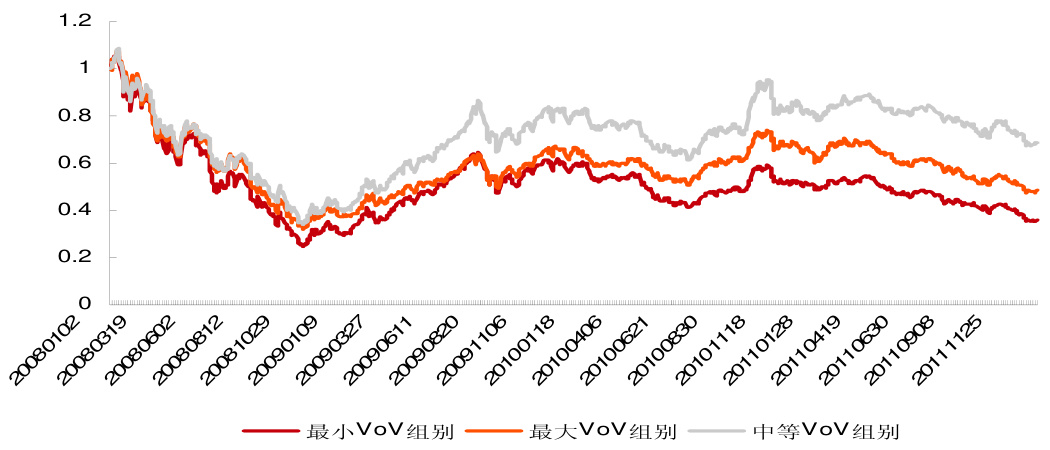
本报告基于1997-2011年A股成交量波动率(VoV)演变,揭示小市值时代低VoV股表现优于高VoV股,而大市值时代则反转。深化研究2008-2011年沪深300成分股,发现中等VoV组别股表现最佳,既避免左侧无关注风险,又规避右侧过度关注风险,综合指标如累计净值、年化夏普比率及胜率均优于极端组别。
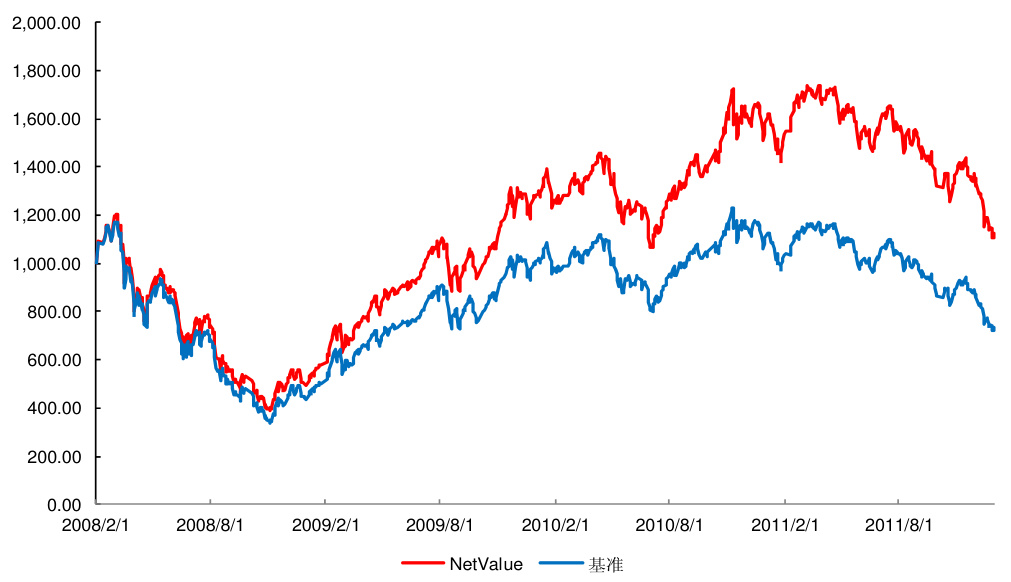
本报告针对传统财务指标在中证500中表现欠佳的问题,提出经波动调整的真实增长率因子(VNI、VOE),并引入经营性现金净流量与市值比(OCF/M)的稳定性指标,采用周期与非周期行业差异化因子布局构建增强策略。中证500增强策略自2008年至2011年获得显著超额收益且胜率高,风险控制良好,容量与流动性较充足,样本外跟踪验证效果稳健。
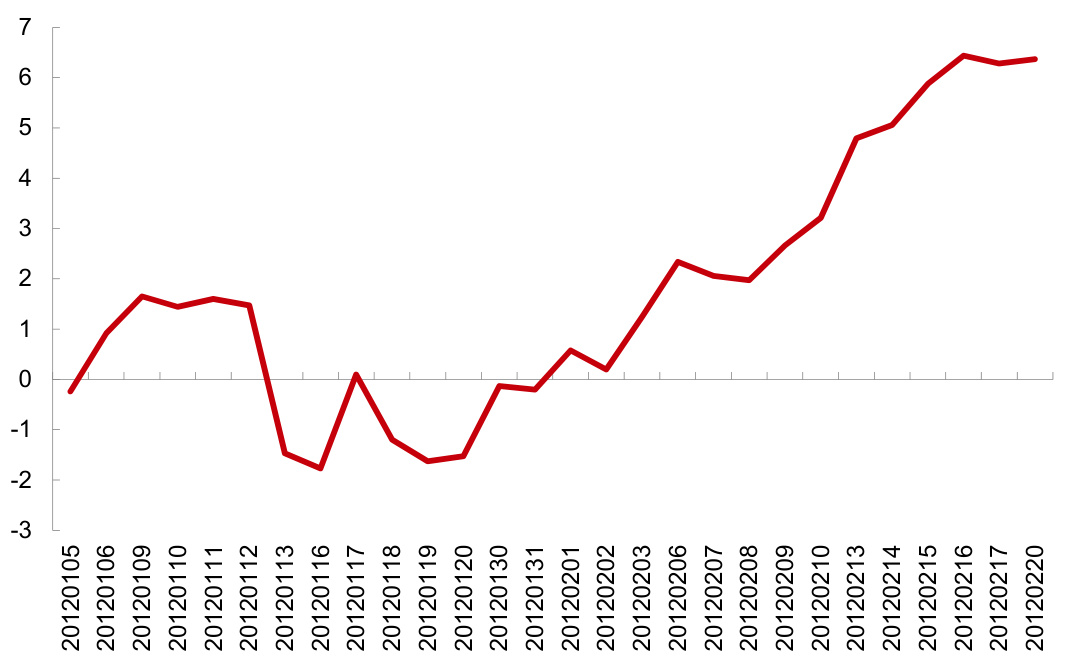
本报告基于2006-2011年间“业绩快报”数据,通过与一致预期和估值安全指标搭配,构建量化选股策略。研究表明“业绩快报”公布后30个交易日内,股票超额收益(Alpha)最快,精选样本平均超额收益显著跑赢沪深300指数。2011年样本外跟踪显示该策略胜率高达86%,最大持股80只,采用最短持有期30交易日和FIFO调仓方式,平均累计Alpha稳定上升,体现业绩快报在提前发现好公司中的重要作用
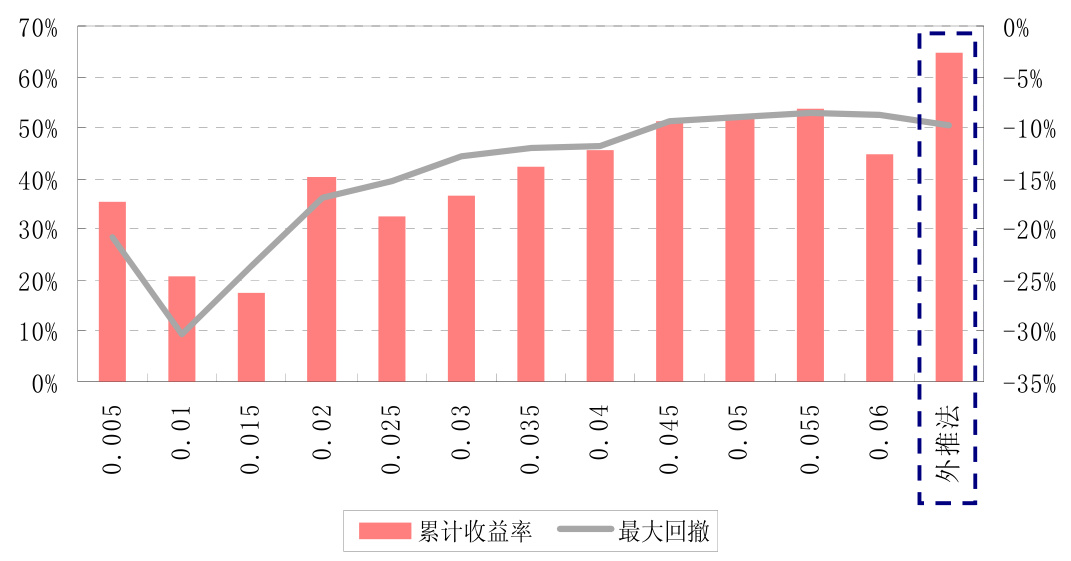
本报告系统研究了抛物线指标(SAR)在沪深300指数及其股指期货上的应用,通过对不同参数及回测方法的实证分析,发现周线SAR策略效果优于日线,且参数AFinc需动态调整,提出了外推法动态选取最优AFinc,显著提升策略收益并降低回撤。股指期货上,采用外推法累计收益率达64.82%,最大回撤率约为-9.81%,适合中短线趋势交易。杠杆和获利资金再投入均可提升收益表现,但需权衡风险控制。
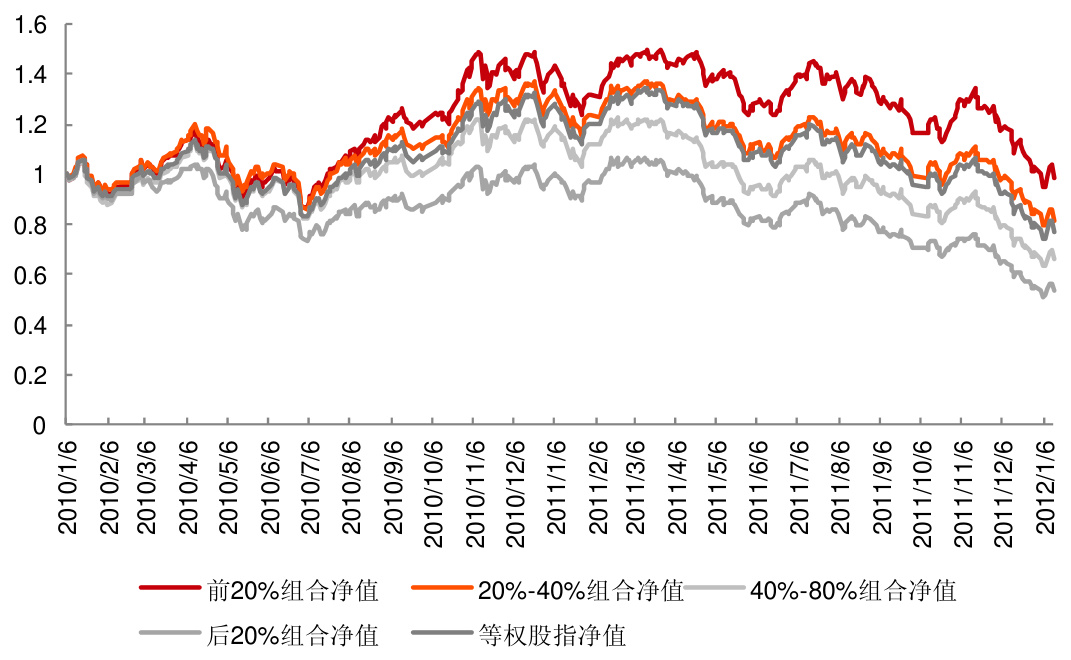
本报告引入基于历史统计的ICSD指标,对多因子选股模型中的因子选用、排序方向、选股能力及有效周期进行系统评价。通过实证发现,ICSD指标可筛选出区分度高且稳定的优质因子,并确定因子的最佳换仓周期,采用动态调仓策略显著提升因子选股的实际效果,优于固定周期换仓,验证了因子有效时间窗口的重要性,为多因子策略的实用化提供了理论及方法支持
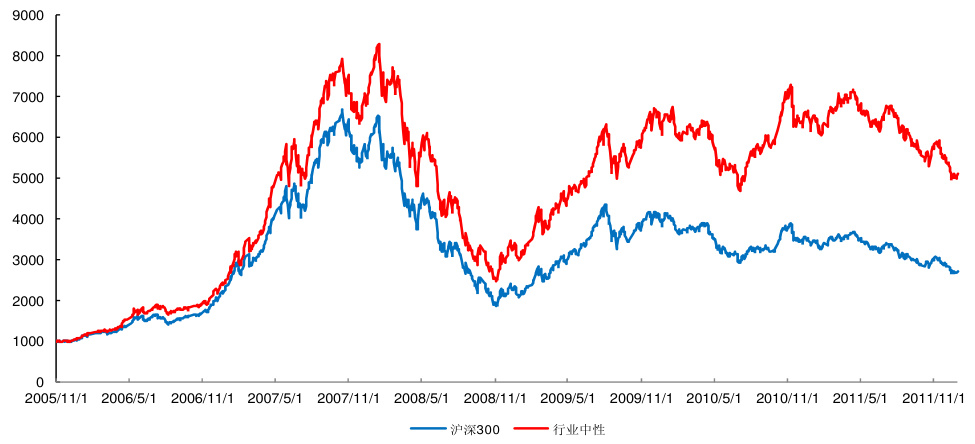
本报告基于彼得·林奇对企业流动性“安全边际”的投资理念,提出改进市盈率的CAPE指标,通过剥离现金及交易性资产对应长期负债调整传统PE。该指标在沪深300非金融行业中采用行业中性方法进行量化选股,策略从2005年至2011年累计收益超187%,季度胜率达75%,显著优于基准,风险控制良好且容量充足,适合用于沪深300增强策略构建
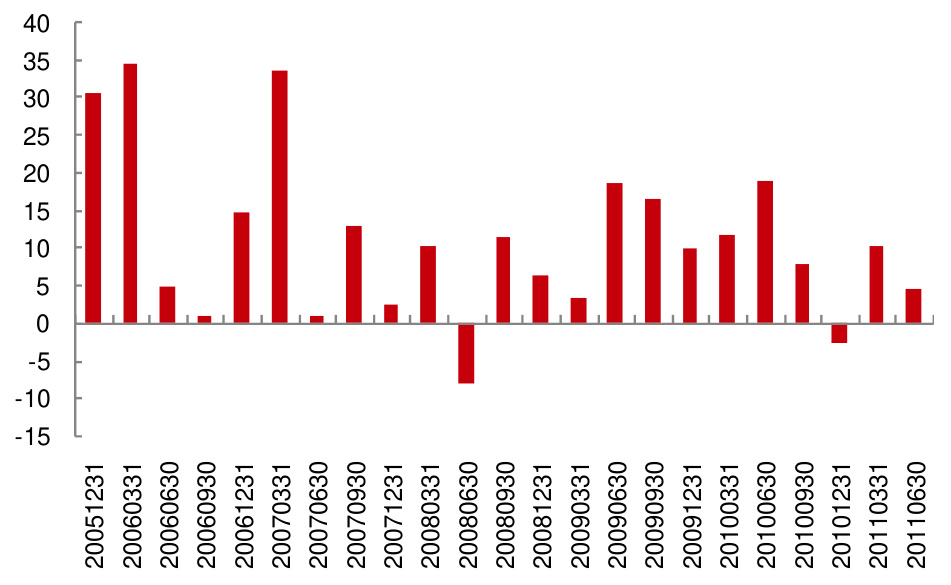
本报告提出独创的“时效性”研究方法,通过分析2006-2011年24个报告期A股市场,结合EPS指标评估好坏公司,发现好公司财报前期超额收益显著高于后期,特别是财报后第10个交易日为最佳买入时点,且财报前期超额收益处于[0,20%)区间时,后期胜率能高达70%。坏公司市场反应虽弱但也存在规律,可指导做多、多空和做空策略。
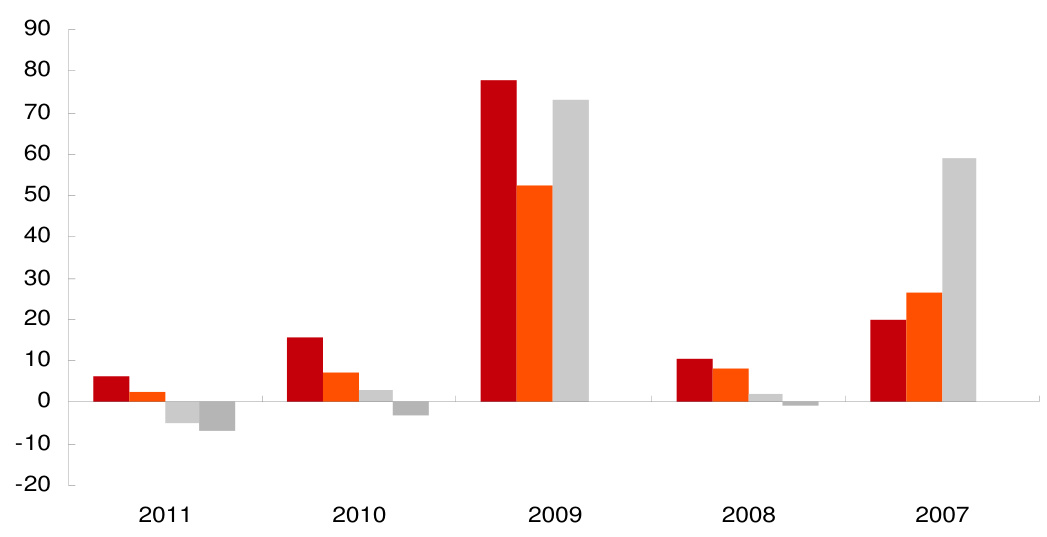
本报告基于2007至2011年中资港股与A股的实证分析,发现港股股息率与股票超额收益存在显著正相关关系,尤其在熊市和震荡市中规律明显;而A股则更关注每股红转送金额,分红金额越高股票表现越优异,体现了分红政策对提升股票表现和投资者信心的重要作用。未来A股分红关注点有望从绝对分红额转向股息率指标 。
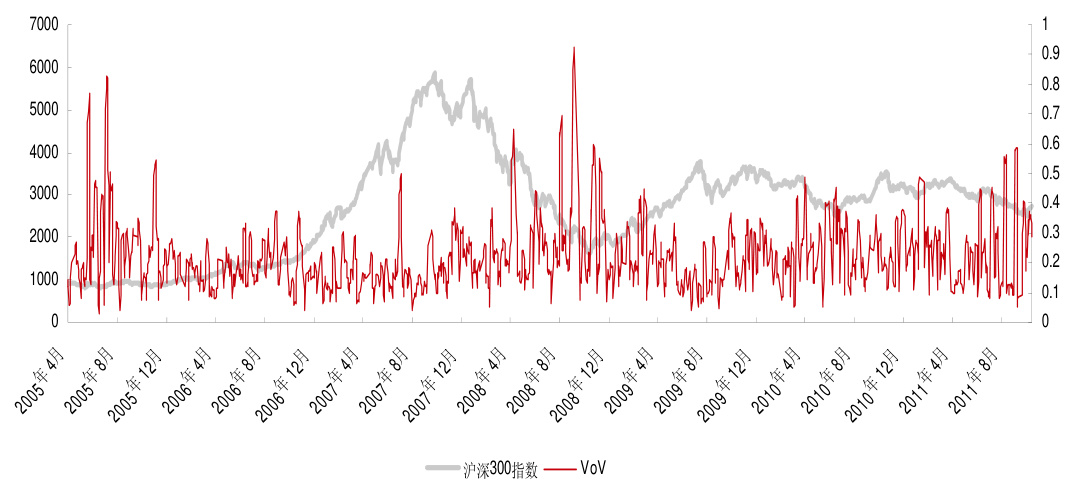
本报告基于沪深300和中证500成交量变化率的波动率(VoV)及其波动率的波动率(VoVoV)指标,分别构建阶段型底部和周期型底部识别模型,结合历史数据,验证了VoV对阶段型底部的判别准确率高达81.8%-84.6%,VoVoV则适用于周期型底部的长期判断。近期数据显示两指数均已出现阶段型底部信号,但周期型底部尚未确认,沪深300展现出部分周期型底部特征仍待验证,提示市场仍可能创新低,为投资者提供量化见底策略参考。
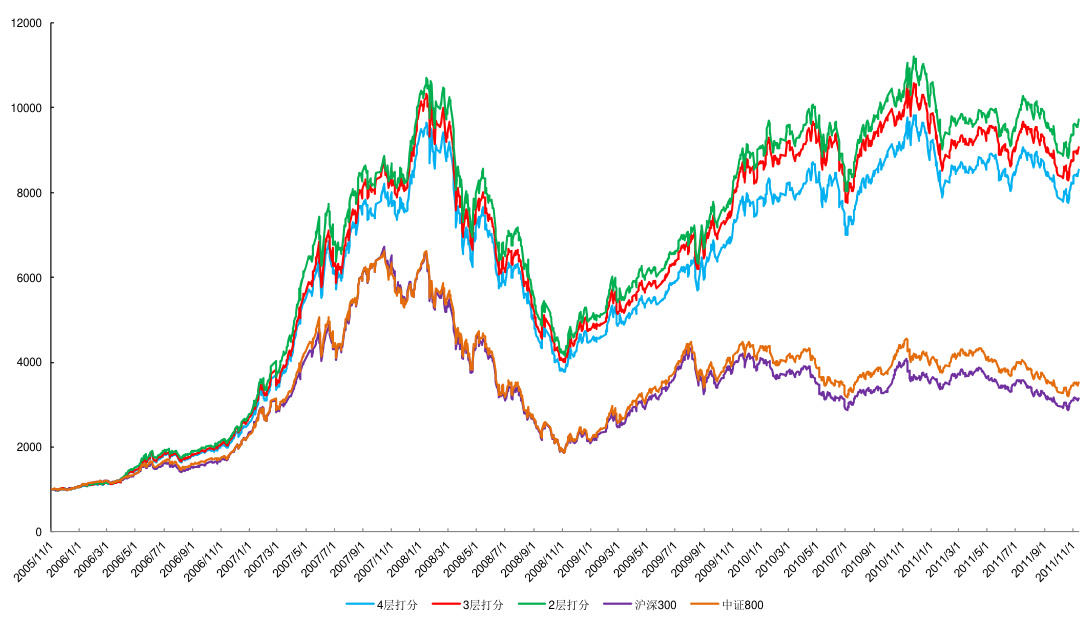
本报告基于二级市场股票收益的统计特征,构建了低beta、低波动率、低换手率、低最大回撤比例和大市值五个“稳健增长因子”,筛选出业绩稳健且操作性良好的股票组合。策略从2006年至2011年10月累计超额收益达188%,平均年化信息比率为1.12,且在震荡市中表现抗跌,风险控制良好。报告同时详细分析了因子有效性、策略选股步骤、换仓敏感性及实际操作性,验证了基于稳健因子的多因子选股策略的可行性与优异表现。
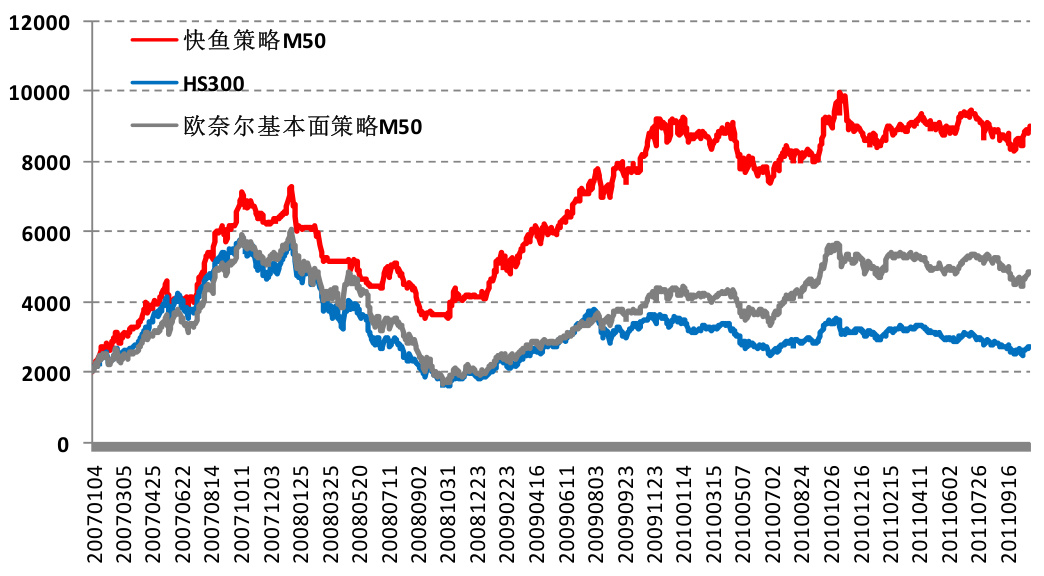
本报告基于“快鱼法则”理论,从市场对公司基本面数据时效性出发,提出时效性优选法则,结合欧奈尔CANSLIM基本面选股策略进行了创新选股模型构建。通过2007-2011年历史数据实证,发现应用时效性优选策略的快鱼策略累计超额收益超过300%,且夏普比率、市场胜率、信息比率均显著优于传统欧奈尔基本面选股模型,策略市场容量超过100亿元,具备较强的实盘应用价值。