公募基金2026年二季报全景解析
发表于 2026年7月23日上传于 2026年7月23日
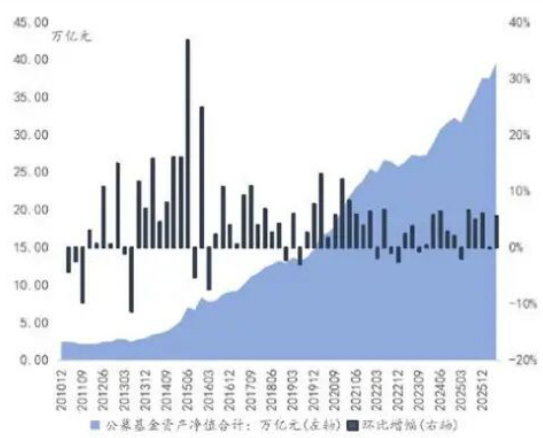
本文以2026年二季度公募基金市场为主线,系统梳理规模与结构、主动权益、固收+、FOF/ETF/QDII/量化基金、REITs、货币基金及商品型基金等全维度信息,揭示规模回升背后的驱动、行业与品种轮动,以及不同弹性分组的固收+基金风险与回报特征,结合量化因子分析与回测要点,给出分层配置与风险管理的要点建议 。
本文以2026年二季度公募基金市场为主线,系统梳理规模与结构、主动权益、固收+、FOF/ETF/QDII/量化基金、REITs、货币基金及商品型基金等全维度信息,揭示规模回升背后的驱动、行业与品种轮动,以及不同弹性分组的固收+基金风险与回报特征,结合量化因子分析与回测要点,给出分层配置与风险管理的要点建议 。
本报告围绕全球宏观环境下的资产配置路径,提出从黄金避险转向生产性资产的配置框架,强调现金作为防御性缓冲以降低组合波动,同时以AI技术辅助的量化方法提升配置与执行的稳定性。报告通过对黄金、生产性资产与现金的对比,指出阶段性机会与风险,并给出跨资产配置的策略导向与风险提示,强调在不确定时代提升组合鲁棒性与收益潜力的重要性
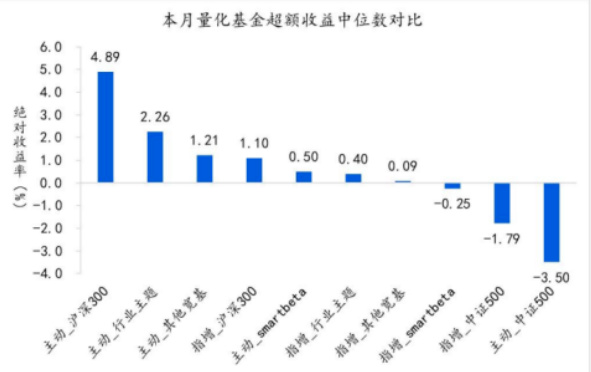
本月量化基金月度跟踪聚焦5月市场,在市场震荡背景下,行业主题指增与smart beta策略表现出相对优势,沪深300相关基金亦呈现正向超额收益;指数增强基金在中证500与沪深300方向的超额收益呈现正向区间,对冲量化基金实现0.44%的绝对收益,并伴随波动率与最大回撤的改善;同时,新成立量化基金数量显著增加,到5月末总数达744只,新增13只基金,其中6只为指数增强基金,显示市场对量化投资的热度与扩张态势持续增强 。
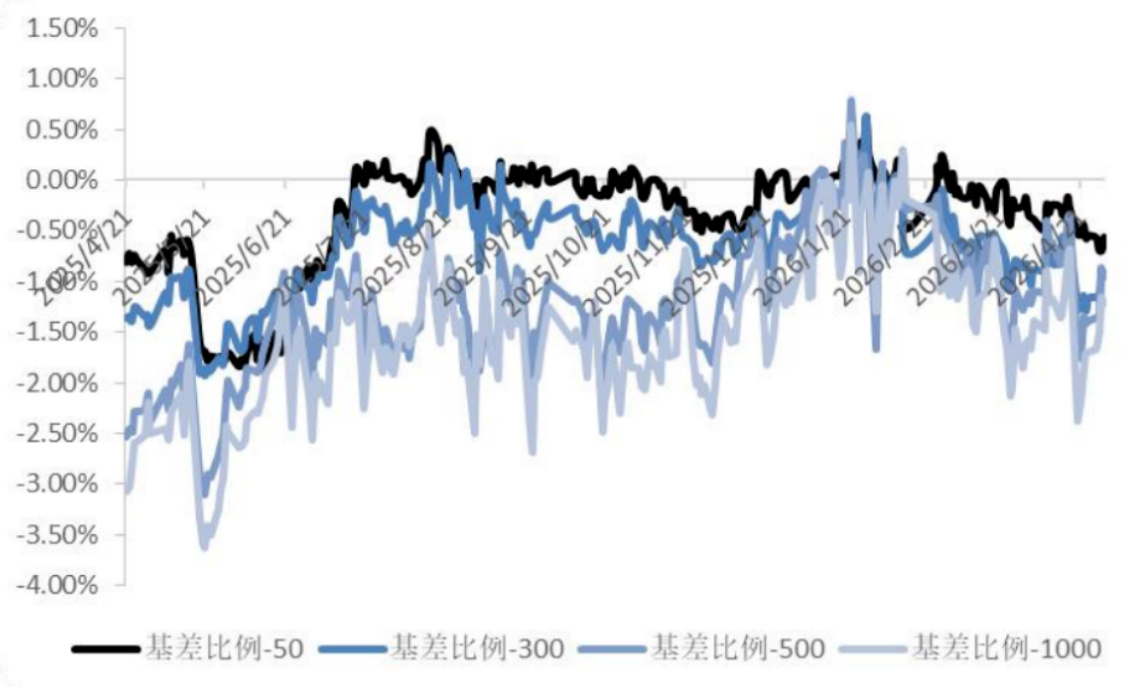
本期报告聚焦衍生品市场情绪的边际修复与结构性信号,系统评估股指期货基差、国债期货升贴水、期权VIX等关键变量及其对权益市场的影响。4月股指期货基差继续呈现小幅贴水态势,情绪修复但偏谨慎;国债期货长端走强,10Y与30Y期货价格走高,隐含收益率显示债市情绪偏乐观;4月VIX回落,波动预期降温,但中小盘与科创成长相关期权隐含波动率仍处相对高位,提示阶段性风险偏好回升但分化明显;宏观层面外部信号显示美债利率偏空、人民币汇率偏多,宏观资金面维持中性,最终指向以择时策略为核心的衍生品风控配置
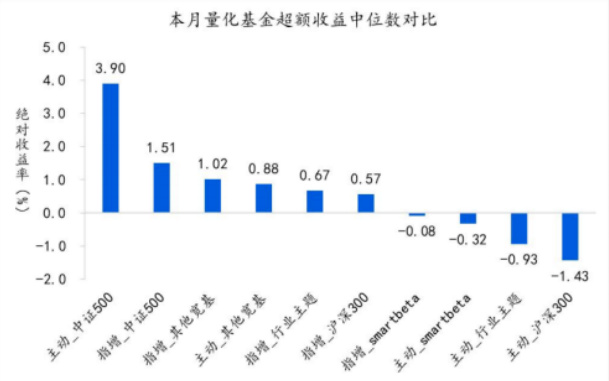
本报告基于截至2026-03-31的样本数据,对我国三类量化基金(主动量化、指数增强、对冲量化)在3月的表现进行比较分析,结论显示:跟踪中证500的主动量化基金在2026年3月实现平均超额收益约4.0%,跑赢基准(中证500);同期跟踪中证500的指数增强基金也实现正超额收益均值约1.8%;对冲量化基金在3月的平均绝对收益约-0.23%,表现波动小于年初以来水平;截至2026-03-31,市场上量化基金共718只,其中指数增强型占比约57.10%。
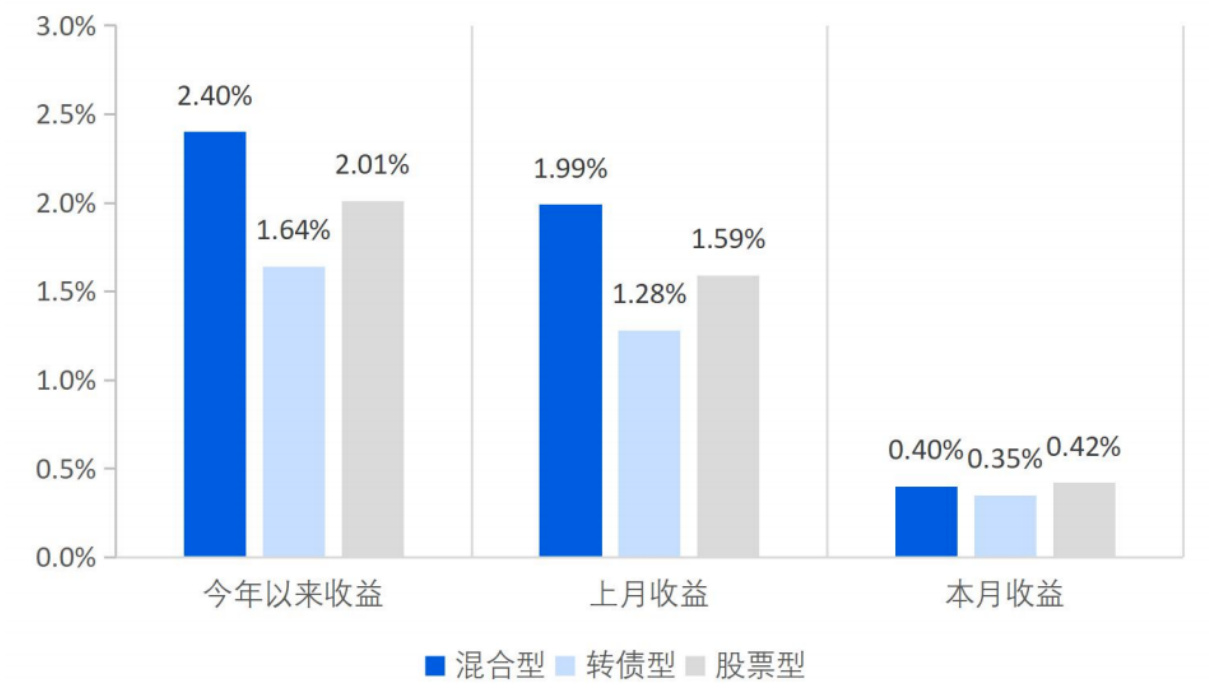
本报告基于对固收+(低于40%权益仓位)与纯债基金的月度跟踪,利用净值对利率、斜率、凸度、信用、违约及股票/转债风格因子回归测算风险暴露,发现:2月固收+整体权益仓位略升并增加成长/低估值暴露,债券端凸度与信用暴露上升;纯债基金久期持平、凸度下调但整体提升信用与违约暴露;同时通过胜率/赔率等量化筛选构建的优选组合在今年以来分别取得对二级债基指数和中长期纯债指数的正超额表现 .
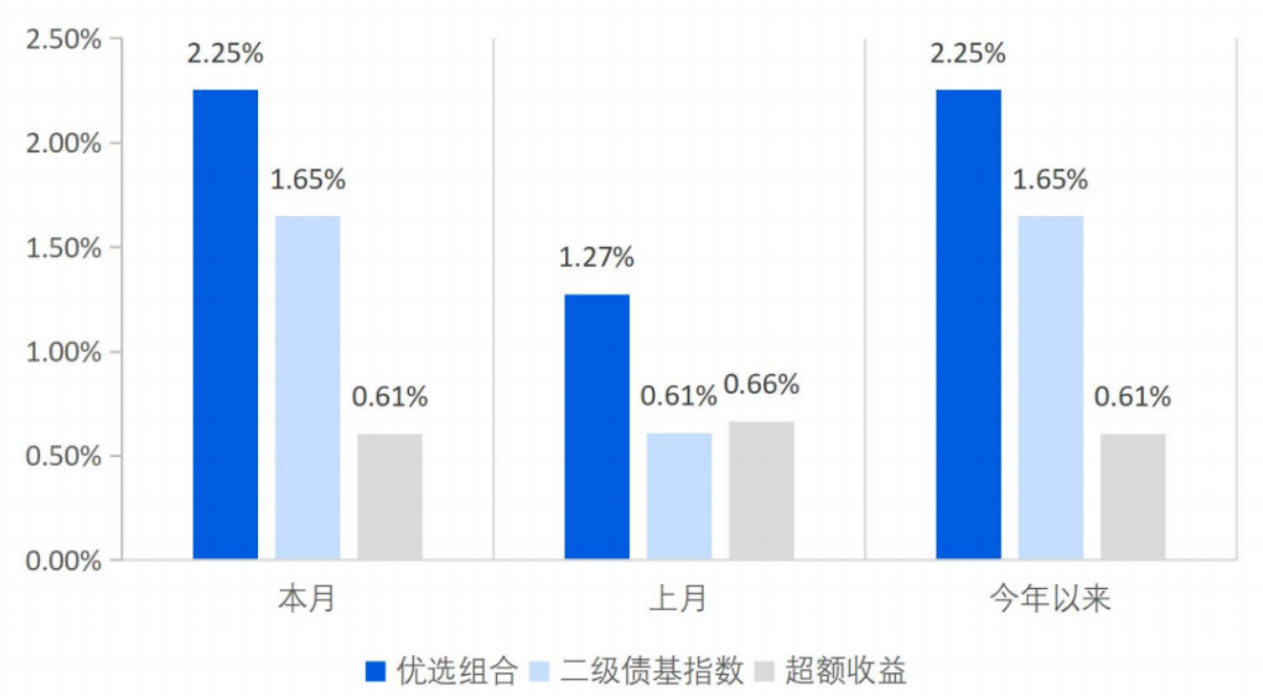
本报告跟踪固收+ 与纯债基金(定义:平均权益仓位≤40%),通过因子回归测算久期/信用/违约等风险暴露并按胜率、赔率、特质收益(Alpha)季度优选出十只基金构建等权组合。1月混合型/转债型/股票型固收+ 分别上涨1.99%、1.28%、1.59%,固收+ 优选组合本月相对二级债基指数超额约0.61%;纯债方面中长期纯债指数上涨0.24%,多数纯债基金下调了违约暴露并略微压缩久期配置,纯债优选组合本月区间收益0.19%(跑输中长期指数0.04%)。报告同时披露了各资产类暴露变动与季度持仓清单,供配置与选基参考