固收+上调成长暴露,纯债基金久期分歧度上升——固收+及纯债基金月度跟踪(2026年7月)

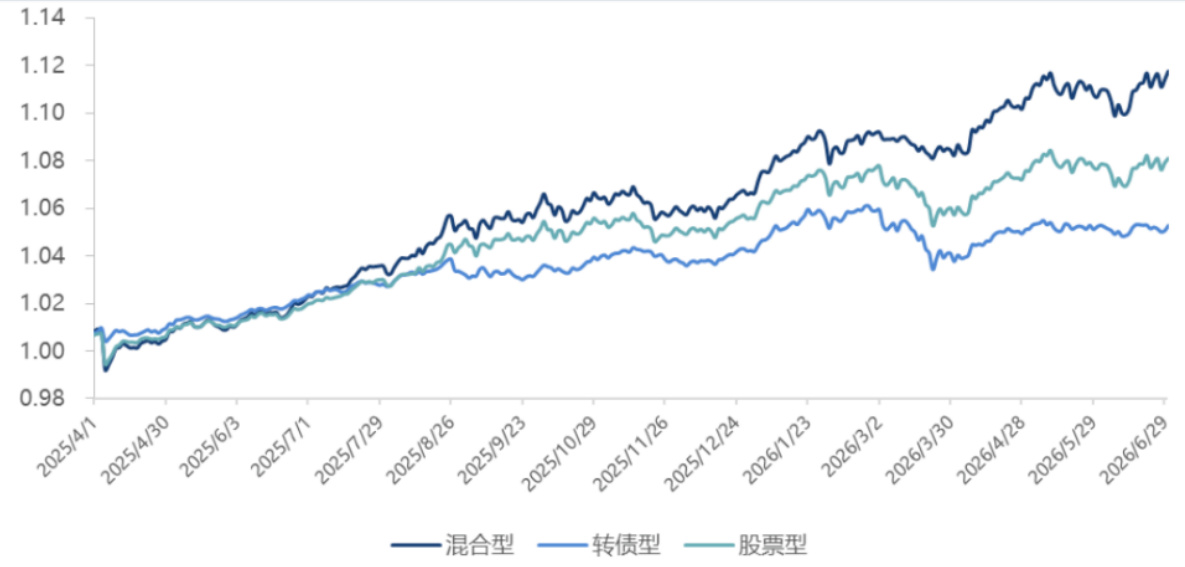
本报告聚焦固收+基金与纯债基金的月度跟踪,发现三类固收+基金在本月均实现上涨,成长暴露提升,债券风险因子凸度上涨、斜率下降,股票成长风格暴露提升显著;通过等权配置构建的固收+优选组合今年以来对二级债基指数超额收益1.59%,并在6月对纯债基金的风险暴露与Alpha获取能力进行回顾与调仓。纯债基金久期分歧度上升,斜率暴露下降,凸度与信用暴露上升;以上结论在图表与数据中得到支持。
本报告聚焦固收+基金与纯债基金的月度跟踪,发现三类固收+基金在本月均实现上涨,成长暴露提升,债券风险因子凸度上涨、斜率下降,股票成长风格暴露提升显著;通过等权配置构建的固收+优选组合今年以来对二级债基指数超额收益1.59%,并在6月对纯债基金的风险暴露与Alpha获取能力进行回顾与调仓。纯债基金久期分歧度上升,斜率暴露下降,凸度与信用暴露上升;以上结论在图表与数据中得到支持。
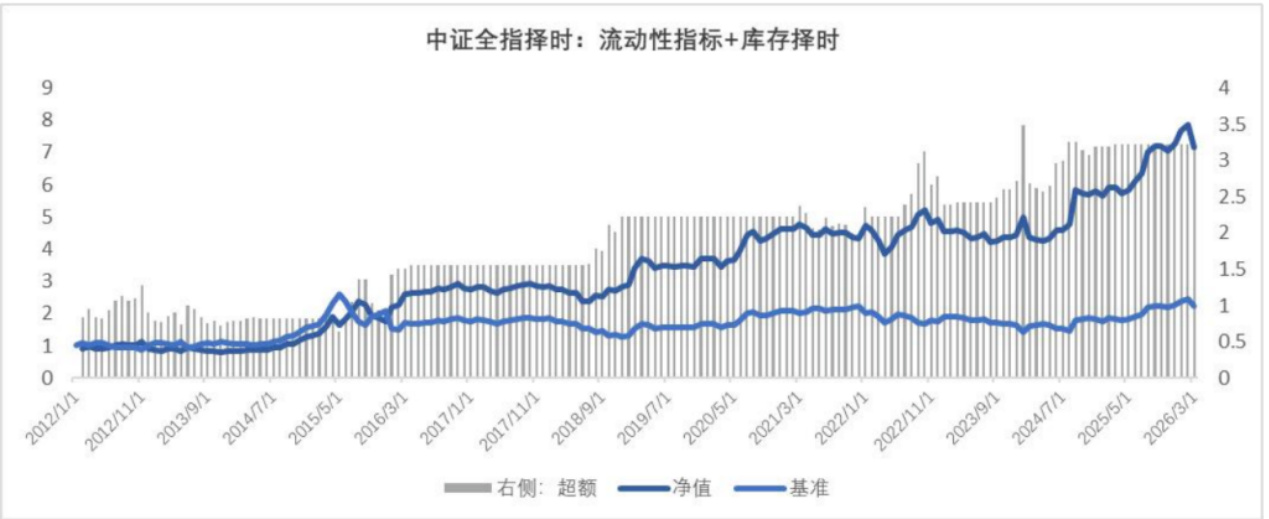
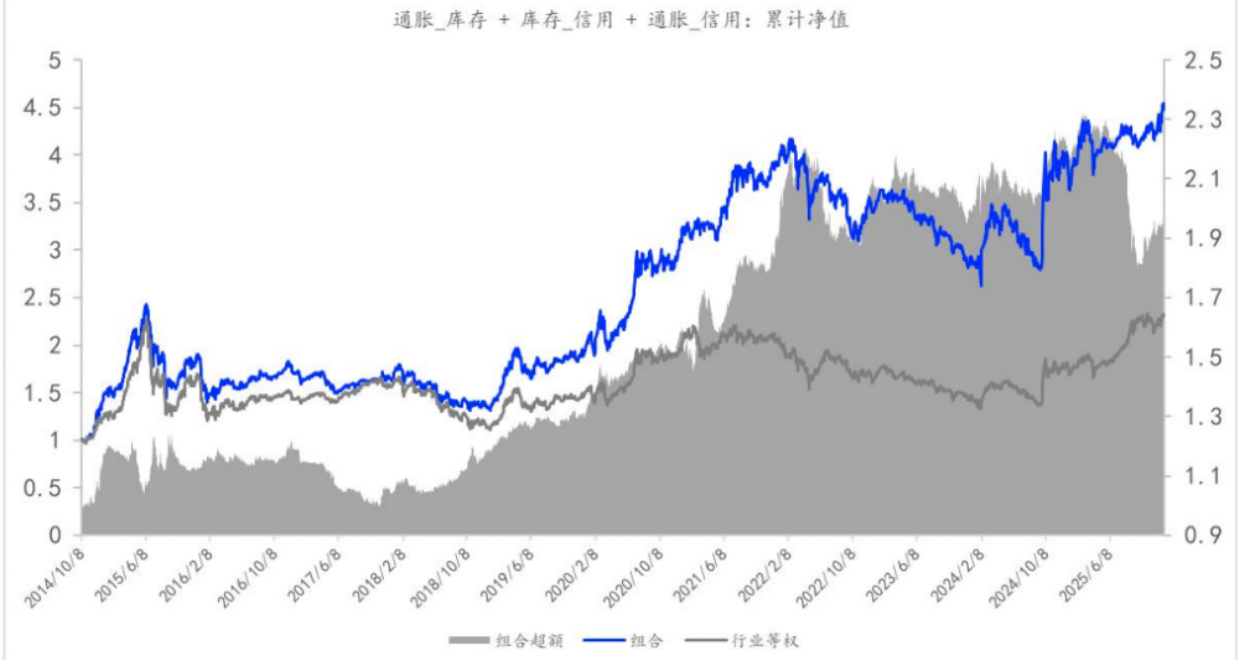
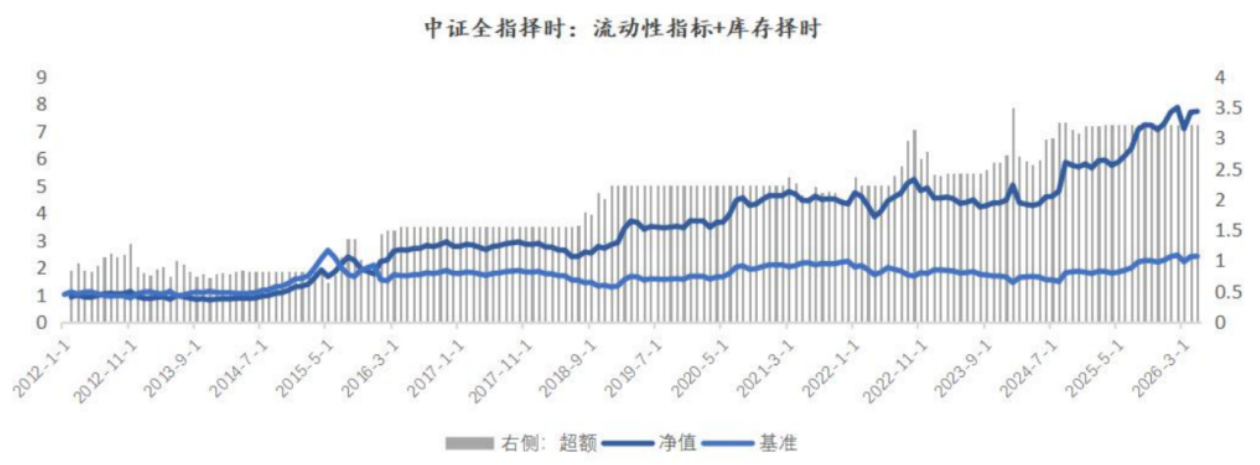
本报告提出以五维宏观变量升维为核心的宏观周期识别框架,结合因子动量与时序分位等方法,揭示宏观变量在不同状态下对宽基、风格和行业收益的传导差异,并以中证全指、红利指数及风格轮动三大多策略回测结果支撑配置建议。当前宏观处于低位上行、通胀高位与库存上行并存的环境,建议在成长与绩优风格之间进行阶段性配置并关注流动性与信用边际变动对轮动的影响
本报告聚焦2026年6月量化基金月度表现,按主动量化、指数增强、对冲量化三类梳理收益与风险特征 。研究发现行业主题与 smart beta 的超额收益在6月居前,个别指数增强基金在特定指数表现分化,对冲基金绝对收益接近零但波动性有所改善 。此外,量化基金新发热潮在6月回暖,新增基金数量与规模显著提升,反映市场对量化策略的持续配置需求 。
本月报告聚焦衍生品市场的活跃度与宏观信号转向谨慎的态势:股指期货成交额回升、基差走深,提示中性偏谨慎的市场预期;国债期货窄幅震荡,隐含收益率低于现货,边际情绪趋于降温;期权市场VIX走高、科创50波动加剧,情绪整体中性偏谨慎;宏观资金面信号由中性转向防御,择时策略建议转向更谨慎的仓位控制与分散配置。综合来看,短期内仍需关注流动性与外部利率波动对资产定价的影响
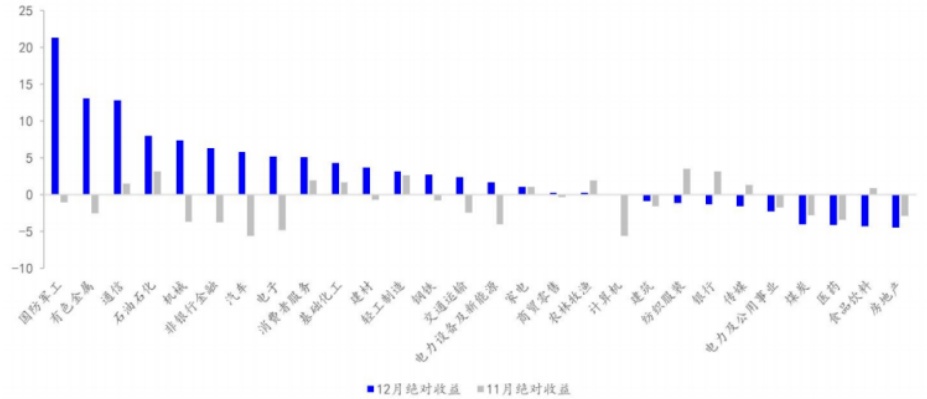
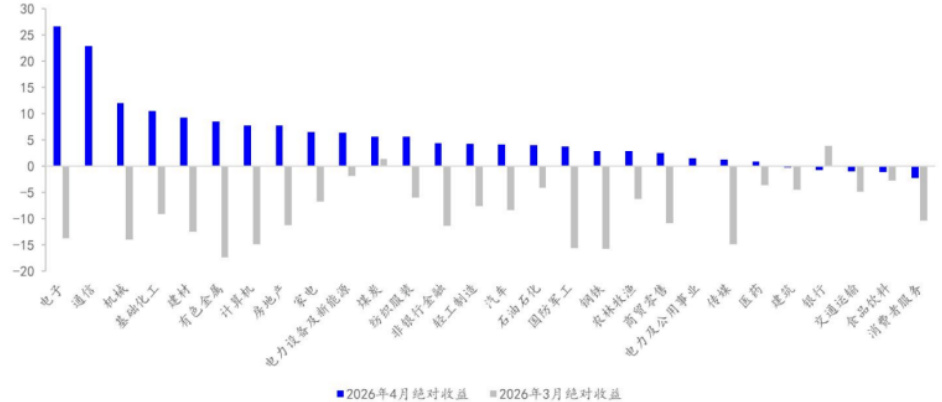
本月报告围绕7月周期蓝筹的行业配置与量化策略,提出动态平衡、极致风格高Beta、多策略与宏观驱动四条主线的行业轮动框架。自2015年至2026年6月的回测显示动态平衡年化绝对收益17.77%、年化相对收益12.38%,信息比1.69,相对最大回撤10.18%,并在7月推荐有色金属、能源设备及新能源、通信、基础化工、计算机、石油石化等行业;极致风格高Beta年化相对收益9.67%、今年至6月相对超额0.68%,6月回撤-2.45%;多策略自2011-2026年累计相对收益6.12%、6月相对超额-0.13%,宏观驱动策略自2016-2026年综合模型超额3.93%、6月行业覆盖包括传媒、通信等,均支持7月行业配置。报告同时强调拥挤度与风险提示,市场波动性风险需关注。
本报告基于股指期货、国债期货、期权市场及宏观资金面信号,系统梳理5月市场成交额回升、基差贴水维持中等偏高,以及VIX与PCR的情绪格局,判断当前市场情绪偏中性、策略建议维持中性仓位;报告还指出美债收益率高位与人民币汇率分化对资金面与权益估值的潜在影响,并在宏观与衍生品信号的综合判断下提出择时框架与风险警戒。

本文提出以五维宏观变量构建高维宏观周期框架,结合宏观因子边际变化与状态排序,提升对宽基、风格与行业传导的前瞻性分析与择时能力;在中证全指、红利指数及风格轮动等策略上给出历史回测结果,显示显著的择时潜力并给出相应配置建议与风险提示,为大类资产配置提供宏观驱动的路径依赖框架与操作要点
本报告聚焦6月行业配置,围绕有色金属、基础化工等核心行业的轮动机会,系统阐释多策略、极致风格高Beta、宏观驱动以及动态平衡等多维策略的配置框架、权重分配与风险特征,辅以历史回测与拥挤度信号等量化分析,给出6月的行业配置清单、潜在收益与风险提示,并对核心行业的权重配置给出前瞻性判断
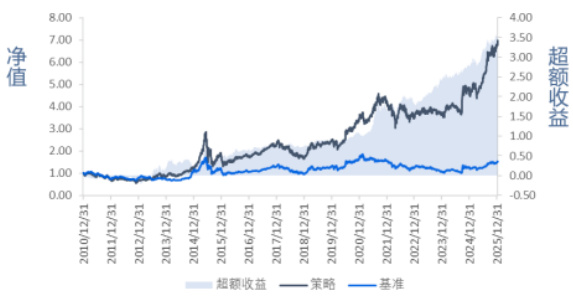
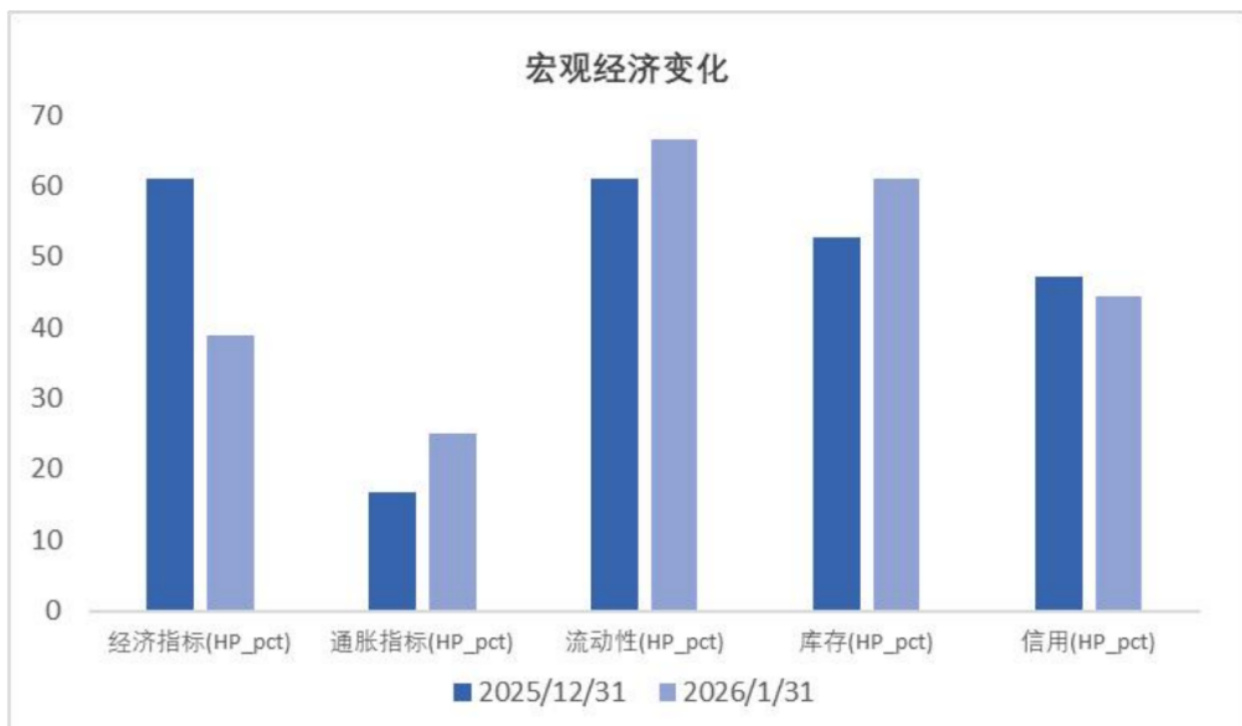
本文提出以五维宏观变量升维为核心的宏观周期识别框架,结合HP滤波去除短期波动、因子动量与时序百分位的状态划分,构建覆盖宽基、风格与行业的价格传导路径,以多信号择时实现对宽基指数与风格轮动的数量化配置 。回顾显示,中证全指择时、红利指数择时与风格轮动三条策略自2012年以来均实现显著超额收益,年化分别为16.24%、10.91%与14.74%,对应相对基准的超额约为10.01%、8.29%与6.17% 。当前宏观环境虽仍处于下行基调,但多项指标显示复苏动能回升,内需有改善信号,库存、信用与流动性出现分化,提示在宏观流动性与边际变化下,维持中性偏稳的配置更为适配;对风格而言,小盘与成长在通胀中位上行、库存高位上行、信用中位下行阶段具相对韧性,配置需谨慎平衡 。报告亦提示在宏观要素变化下,红利指数具防御属性且可在中性偏积极的配置下受益,策略风险提示见后文 。

本报告聚焦5月行业配置,系统梳理动态平衡、宏观驱动、多策略及极致风格高Beta等轮动策略的历史与最新表现,并结合拥挤度、宏观因子弹性等因素给出5月核心行业与配置方向。就近月数据看,4月动态平衡策略实现绝对收益7.89%、超额收益3.82%,并且年化收益与信息比均处于可观区间;宏观驱动与多策略等在不同阶段呈现回撤与反弹的特征,显示行业轮动策略具备对冲风险与把握景气的能力。5月推荐行业覆盖有色金属、基础化工、石油石化、电力设备及新能源、钢铁、计算机等,拥挤度提示提供了进一步的风险识别与分散路径。

本报告构建五维(经济、通胀、利率/流动性、库存、信用)高维宏观因子体系,采用单边HP滤波、因子动量与时序百分位升维方法,预测宽基、风格与行业的远期收益与盈利边际;基于该体系设计了中证全指择时、红利择时与通胀×库存/信用驱动的风格轮动策略,长期回测显示中证全指择时年化15.78%、红利择时年化11.09%、风格轮动年化13.49%,当前在通胀中位上行、库存高位上行、信用中位下行的组合下,建议维持小盘与成长配置 .

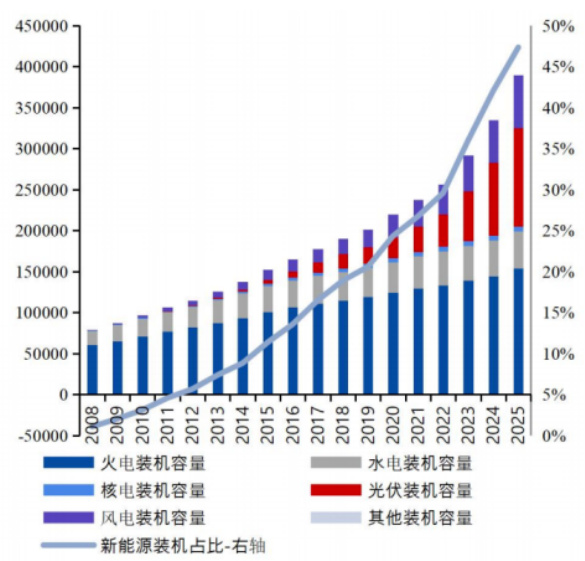
报告提出在“双碳+AI算力”背景下,电力体系进入新周期:发电端估值从“量增/周期”向“稳定服务收益+成长溢价”转变,火电因容量与辅助服务定价具备类债稳定属性 ;输配端伴随新能源装机占比突破45%,将推动特高压、配电网升级与数字化长期投资机会 ;用电与储能端受消纳压力驱动,2025下半年起储能电池及上游材料价格回升,带来产业链底部回升与盈利修复机会 。报告基于此提出“防御+稳健+进攻”的ETF三角配置并列示具体权重与产品建议,为长期配置提供一套可操作的ETF组合方案 。

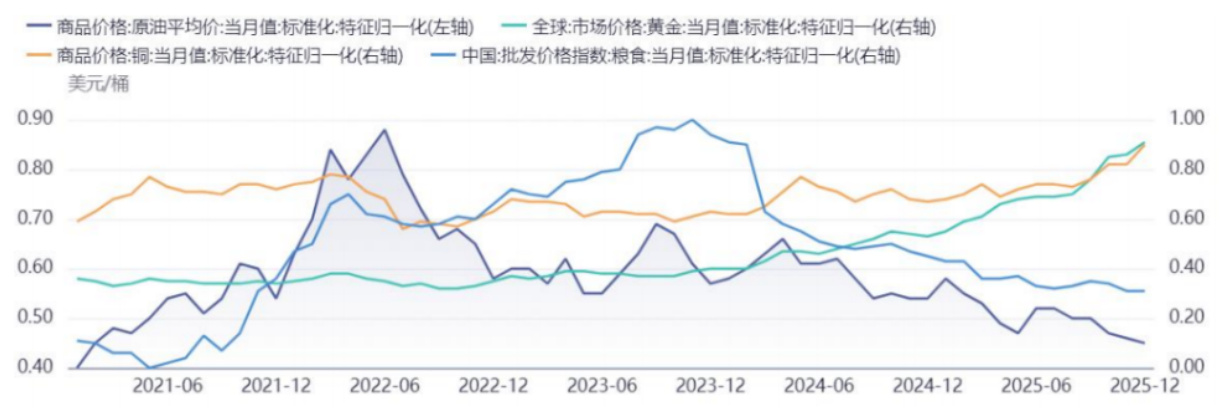
报告认为:地缘冲突已系统性嵌入原油定价,原油同时具有商品与金融属性,使得地缘风险可通过供应中断与风险溢价两条路径持续推高油价;油价上涨将通过成本推动(化肥、物流)与需求替代(生物燃料)传导至化工与农产品,形成本轮商品牛市下半场的配置机会,建议重点配置化工链(烯烃、化肥)与农产品(大豆、玉米、油脂)并关注相关ETF以实现风格与行业轮动配置 .

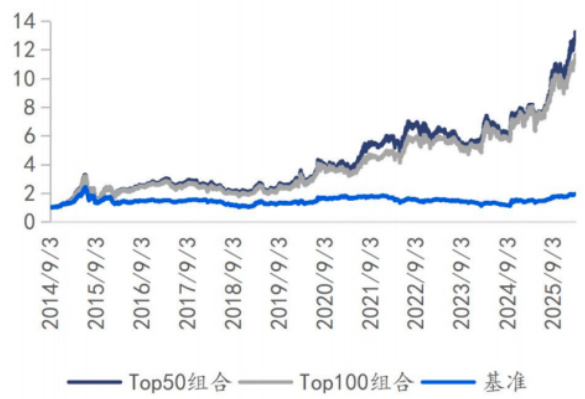
报告总结:情绪价量因子策略与科创板增强策略在2026年2月和年内均表现突出,情绪价量Top50当月绝对收益6.91%,科创板策略2月绝对收益5.92%且自年初以来累计超额显著;报告基于多因子打分、情绪择时(LWMA240)与趋势/均线筛选,建议3月重点关注电子与机械行业的中短线配置机会 .

本报告提出以“胜率(24m)×盈亏比”为核心的概率博弈框架,通过测算行业历史胜率、盈亏比与期望赔率来筛选具备长期正期望的行业,并引入逆周期记忆机制以保留反转潜力行业;在权重分配层面借鉴凯利(Kelly)思想对入选行业进行归一化差异化配权,回测显示引入综合盈亏指标与凯利权重后策略年化超额收益显著改善且收益路径更平滑

本报告构建五大类(经济、通胀、利率、库存、信用)高维宏观因子体系,采用单边HP滤波、t值显著性筛选与过去一年波动率倒数加权的方法提取宏观因子,并以因子动量与时序百分位划分宏观趋势与状态,从而对宽基、风格与行业进行量化择时与轮动。基于该框架,构建的中证全指择时、红利择时与风格轮动策略在2012/2014起始回测期内分别取得显著超额,体现宏观边际变化对风格与宽基配置的定价能力

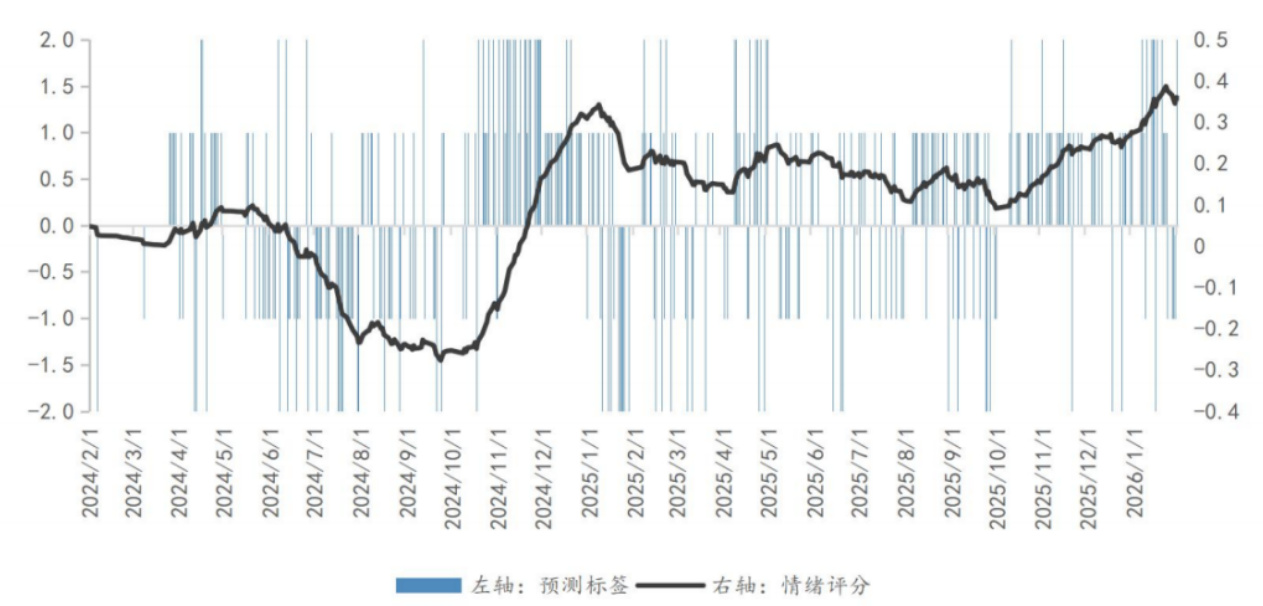
本报告汇总华福金工对2026年1月A股市场与多套策略(多策略选股、极致高BETA、红利+、均线趋势、情绪价量、科创板增强)的跟踪与表现分析,结论显示市场情绪持续回暖,情绪价量Top50组合与科创板策略本月表现领先,分别取得约10.14%和12.50%的绝对收益,且多策略组合与均线趋势策略实现对基准的正超额。

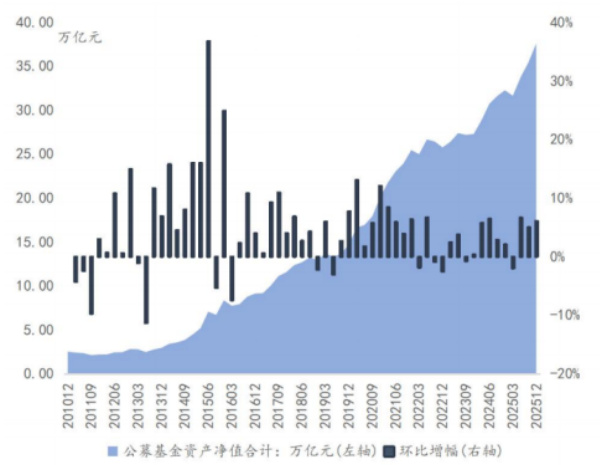
报告显示截至2025年四季度末,全市场公募基金资产净值合计约37.57万亿元,非货基规模22.57万亿元,环比与同比均显著增长;被动指数型基金规模增速最快,四季度环比增长13.65%且同比增长54.76%,体现被动化与ETF化趋势加速 。固收+、量化、FOF与REITs等产品线也呈扩容态势,其中固收+规模分布以中弹性为主(占比53.4%),量化基金数量与规模持续扩大至709只、约3738.98亿元,显示产品结构多元化与配置需求扩展 。