【华西传媒】AI视频赛道资本热潮涌动,微短剧依托广告变现
发表于 2026年4月14日上传于 2026年4月17日
报告指出:2026年3月AI短剧赛道投融资达14.6亿美元,行业正进入商业化关键期;AI生成视频可将制作成本降至传统方式约十分之一,AI承担约70%-80%工作量,推动内容供给爆发与广告化变现模式兴起;具备“模型+工具+分发”闭环能力的公司将在中长期占据价值高点,为港股互联网龙头、游戏与影视文旅等板块带来投资机会
报告指出:2026年3月AI短剧赛道投融资达14.6亿美元,行业正进入商业化关键期;AI生成视频可将制作成本降至传统方式约十分之一,AI承担约70%-80%工作量,推动内容供给爆发与广告化变现模式兴起;具备“模型+工具+分发”闭环能力的公司将在中长期占据价值高点,为港股互联网龙头、游戏与影视文旅等板块带来投资机会
报告总结:腾讯推出分层式“龙虾”产品矩阵,通过WokBuddy、QClaw、Lighthouse、ADP与SkillHub等实现从普通用户到企业级的覆盖,降低部署门槛并强化生态联动,助力AI从“对话工具”向“数字员工”转变;苹果在与监管沟通后将中国区App Store标准佣金从30%降至25%,小型企业计划从15%降至12%,利好中小开发者并表明平台与监管适配趋势
本周观点指出Anthropic推出的Claude Work以13款插件切入法律、销售、财务等专业工作流,标志AI从底层模型竞争向掌控行业工作流演进;同时春节档各大厂商以超15亿元补贴争夺流量入口,验证AI在高频消费场景的用户教育效果。基于此,报告建议重点关注港股互联网龙头、游戏、电影与文旅等消费与科技结合的细分机会,并提示监管与宏观风险需关注
本周研报回顾市场表现并聚焦两大事件:一是微信推出为期一年AI小程序成长计划,将以云资源与流量激励推动轻量化AI应用落地,预计长期利好广告、云与支付等生态业务并提升用户交互入口地位;二是国家市场监管启动外卖行业反垄断调查,短期或缓解平台补贴压力、长期推动竞争向服务质量和效率转移,利好具备配送与商户赋能能力的头部公司。本报告同时列出受益标的与行业数据(院线、游戏、综艺榜单)供投资参考 .
中文传媒受江西省教辅发行方式改革影响,2025年前三季度业绩大幅下滑,但第三季度收入已出现同比转增,业绩下滑趋势有所缓和。公司通过调整发行模式及加强市场开拓,主营业务有望企稳。同时,子公司智明星通游戏业务正经历人事调整和费用收缩,预计逐步企稳。公司积极发展数字化新兴业务和AI技术,推动多元化增长。预计2025-2027年收入与净利润将逐步修复增长,维持“买入”评级。风险包括行业监管及业务推进不及预期
本报告回顾2025年第35周传媒互联网行业市场表现及细分领域动态,重点关注人工智能政策支持下行业发展加速及暑期档电影票房119.66亿元的韧性表现。报告还详细梳理了影视、游戏、动漫及综艺等子行业重点数据与排名,提出投资建议聚焦港股互联网龙头、游戏行业及电影文旅产业等,警示政策及宏观经济风险.
吉宏股份2025年上半年实现营业收入32.34亿元,同比增长31.79%,归母净利润1.18亿元,同比增长63.27%。公司毛利率显著提升,电商与包装业务均实现收入及利润增长。公司成功在港交所上市,推动全球化布局,维持“买入”评级,预计2025-2027年盈利持续增长,当前估值合理。风险包括宏观经济、技术与原材料价格波动 。

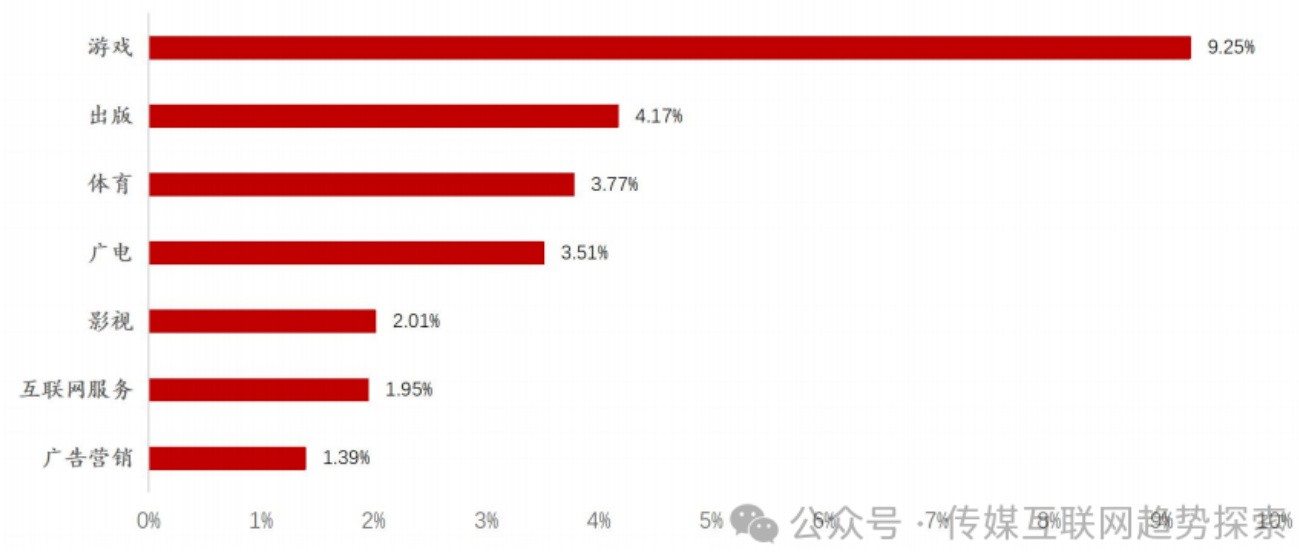
本周传媒行业指数表现领先大盘,子行业体育、互联网服务、出版表现出色,头部电影《南京照相馆》票房突破12亿元,预计总票房超40亿元,助力暑期档升温;新政规范网络交易平台收费行为,微信下调提现手续费门槛,助推行业普惠化转型。重点关注港股互联网龙头、游戏行业及文旅产业的投资机会,警惕监管政策和宏观经济风险 。

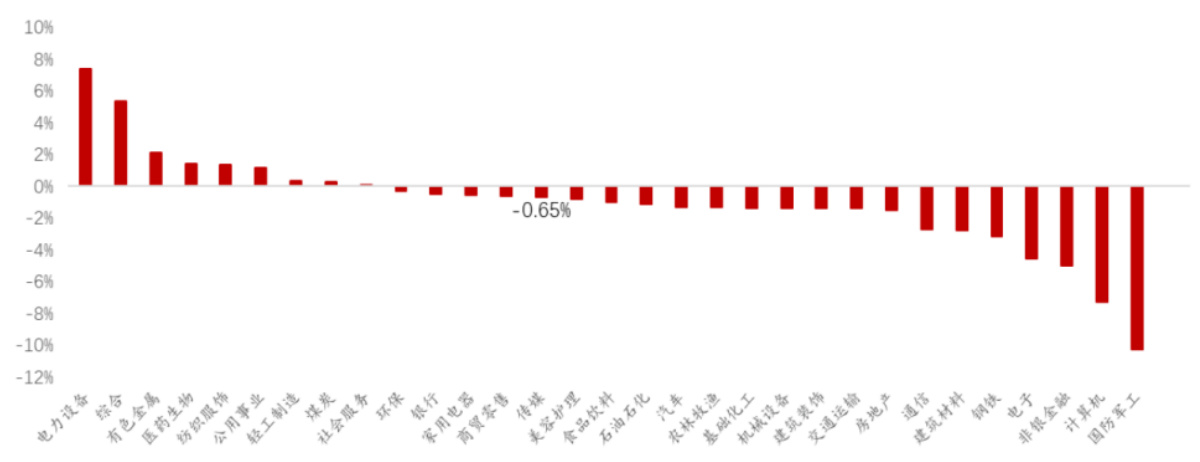
本周传媒互联网行业整体表现落后大盘,SW传媒指数下跌2.24%。行业重点关注英伟达H20芯片恢复对华销售信号,及饿了么、美团、京东等外卖平台被市场监管总局约谈强调理性竞争。电影、游戏、影视剧集等文娱内容排名发布,游戏与电影行业显示出政策利好与市场活跃性。维持对中国科技龙头企业的正面看法,关注港股互联网龙头、游戏及电影文旅板块的投资机会。监管政策与宏观经济风险仍需关注。