铝价逐步走强,看好铝企估值修复—有色金属行业周报
发表于 2025年11月11日上传于 2025年11月11日
本周有色金属行业整体表现平稳,铝价逐步走强,主要受益于中美经贸利好及海外供给扰动,铝企估值修复可期。铜价短期高位震荡,受美联储货币政策及国内库存和下游开工率影响。锡价供给偏紧维持高位震荡,锑价受供需两弱影响仍偏弱。贵金属受到美联储降息预期支撑,黄金将维持上涨走势。重点推荐铝、铜及贵金属相关上市公司。风险因素涵盖宏观经济变动及供需预期不匹配等综合因素
本周有色金属行业整体表现平稳,铝价逐步走强,主要受益于中美经贸利好及海外供给扰动,铝企估值修复可期。铜价短期高位震荡,受美联储货币政策及国内库存和下游开工率影响。锡价供给偏紧维持高位震荡,锑价受供需两弱影响仍偏弱。贵金属受到美联储降息预期支撑,黄金将维持上涨走势。重点推荐铝、铜及贵金属相关上市公司。风险因素涵盖宏观经济变动及供需预期不匹配等综合因素
本周报告深入分析了2025年中国宏观资产负债表的动态,指出实体部门负债增速趋于下行,财政政策稳健,货币政策保持边际收敛,资金面总体平稳。股债性价比目前略偏向股票,权益风格偏向价值,建议配置长债加价值类权益资产。行业推荐聚焦银行、电信、石油石化及交通运输领域,并对主要指标及资金面趋势作出细致解读,为投资者提供切实参考
本报告聚焦2025年食品饮料及商社行业最新动态,剖析白酒行业三季度业绩出清压力及需求承压现象,剖析人气龙头企业韧性与行业去库存趋势,同时涵盖大众消费品及新消费板块的业绩表现与渠道变革机会,结合多维度数据趋势及产业政策风险提示,为投资决策提供指引
报告聚焦高通发布面向数据中心的AI推理芯片AI200和AI250,挑战英伟达GPU生态优势,推动算力市场多元化竞争。英伟达GTC大会全面揭示其AI战略布局和技术创新,包括芯片架构、6G通信、量子计算及物理AI领域。AI数据标注平台Mercor完成3.5亿美元融资,助推高薪知识型工作民主化。亚马逊财报显示AWS云业务增长显著,支持AI算力基建与应用落地。整体看,AI芯片及应用生态持续拓展,产业链创新加速,驱动行业技术迭代与市场机会
本报告围绕美联储如期降息25基点并宣布结束缩表的宏观背景,分析贵金属及有色金属价格走势及库存情况,指出降息与结束缩表预期增强贵金属支撑,铜铝等工业金属亦受益于宏观信号积极和供应扰动,推荐相关行业标的,风险因素明确提示,提供投资策略参考
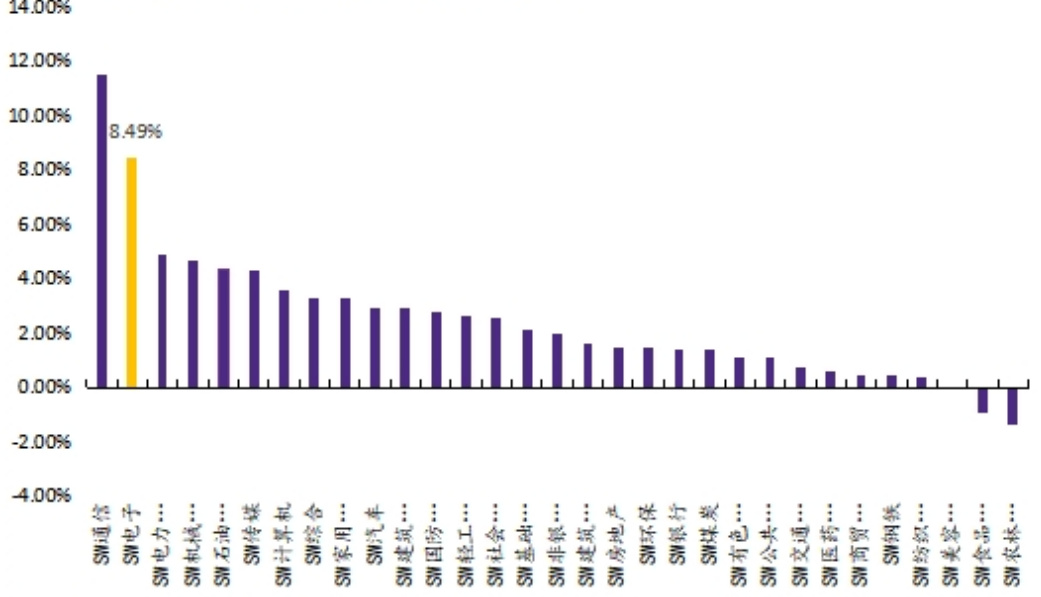
本周电子行业表现强劲,存储板块因AI驱动需求激增开启涨价大周期,DRAM和NAND价格同比大幅上升,供需关系明显改善。二十届四中全会强调科技自立自强,国产AI算力设施加速突破,国产芯片产业链迎机遇。报告详细分析海外及台湾电子产业指数走势,芯片和面板价格趋势,消费电子、汽车电子行业动态。重点推荐包括兆易创新、寒武纪、澜起科技等龙头公司,行业盈利预期乐观,风险提示聚焦中美贸易及技术限制等因素。
本报告深入解读“十五五”规划对电子通信行业的影响,强调科技创新核心地位及半导体产业链关键环节的攻关突破。重点关注芯片设计、晶圆制造、设备及材料国产化进程,以及AI和6G等前沿领域的投资机会。通过财务数据和公司盈利预测,展望行业景气度提升和国产替代加速趋势,为投资决策提供有力支持 。
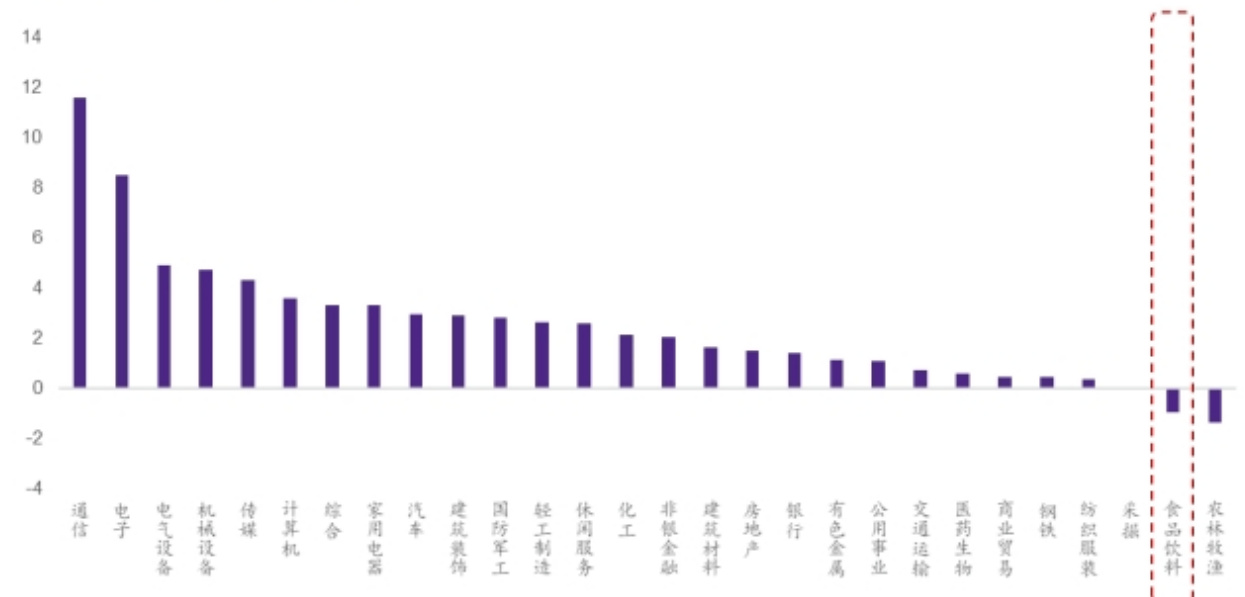
本报告聚焦食品饮料及商社行业,重点分析茅台换帅对板块的影响及行业财报披露期表现,涵盖白酒、大众品、饮料、休闲食品等多个细分领域。报告指出白酒需求处于磨底阶段,渠道库存虽有所去化但仍高企,预计年底压力影响批价趋势,推荐品种涵盖贵州茅台、五粮液等龙头及优质弹性个股。大众品和饮料板块表现修复,预制菜、能量饮料等细分市场增长显著。整体维持行业“推荐”评级,并详细列出重点关注公司估值与盈利预测,为投资者提供系统化的行业及标的参考
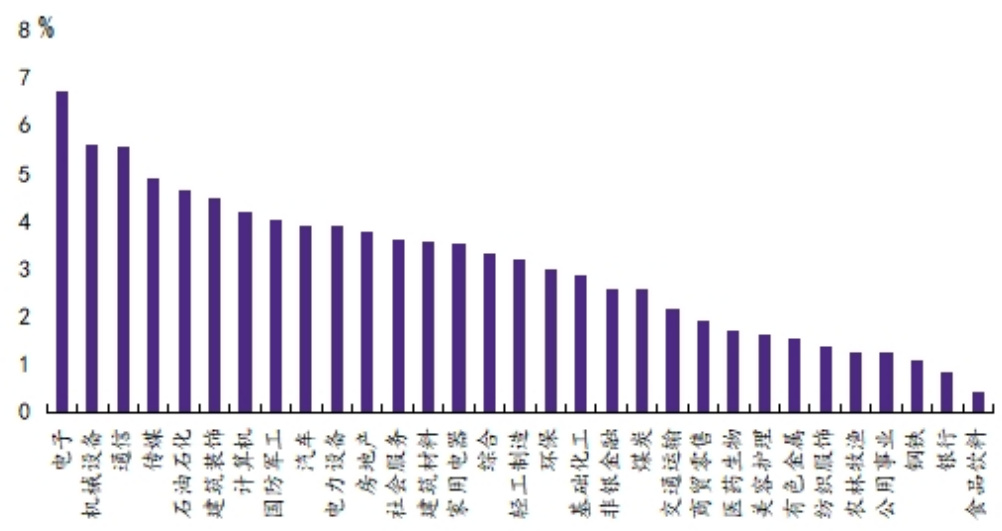
本行业周报分析了中美经贸谈判达成初步共识的宏观利好对白银、铜、铝价格的积极影响,并结合全球及中国宏观经济数据、贵金属和有色金属库存、价格走势及下游开工率,深度解读金属市场现状与趋势。重点推荐黄金、铜、铝、锡、锑等行业的相关上市公司,为投资决策提供参考。同时对风险因素进行提示,助力投资者把握行情风险
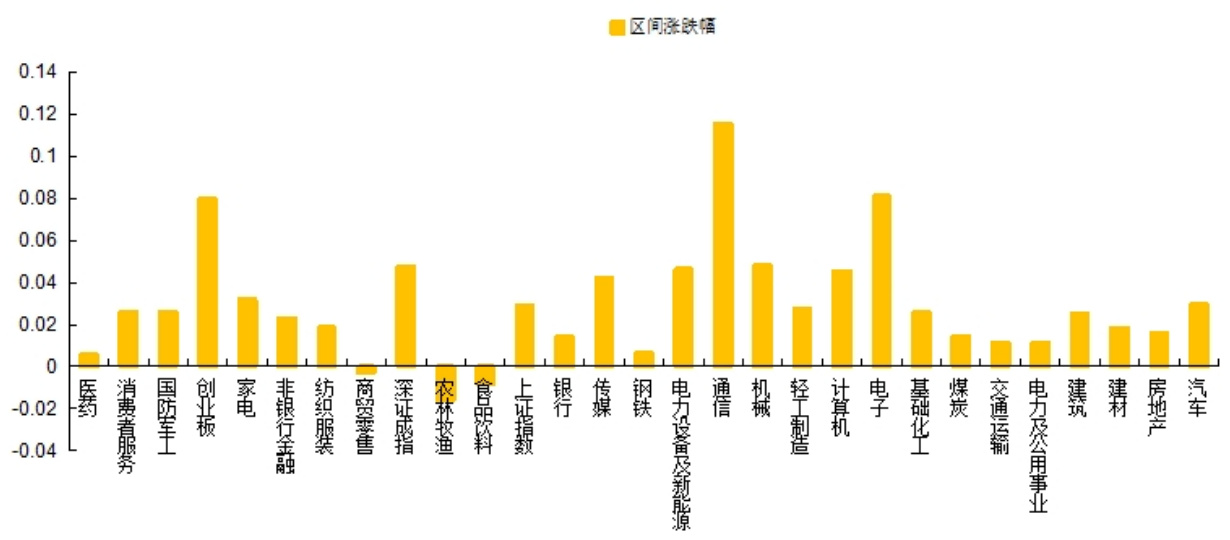
本报告围绕2025年传媒行业发展趋势,聚焦文化强国建设与科技融合,重点分析AI赋能传媒内容创新与产业链变革。报告指出十五五规划推动文化与科技深度融合,国有文化企业肩负重任,AI助力内容制作效率提升,新兴微短剧、漫剧市场高速增长推动行业商业化;优质内容与AI结合形成竞争新优势,重点推荐东方明珠、芒果超媒、华策影视等龙头企业。通过详实数据和行业动态,展望传媒板块未来发展机遇与挑战,强调创新及科技驱动核心地位 。
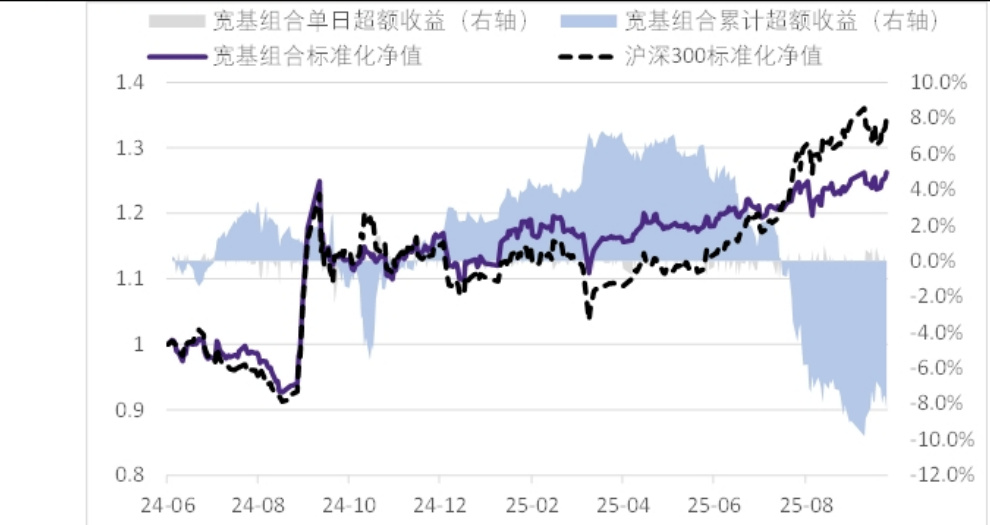
本报告通过国家资产负债表视角分析宏观经济及政策动态,认为2025年实体部门负债增速趋向下行,宏观杠杆率稳定,资金面边际平稳。股债性价比短期偏向权益,但幅度有限,权益风格短期转向成长。报告推荐缩表周期中价值占优的红利股,精选银行、电信、石油石化、交通运输等行业个股组合。文章深入追踪行业表现及公募股基市场动态,结合资产端与负债端变化提出配置与轮动策略建议,为投资者把握当前股债市场提供指引 .
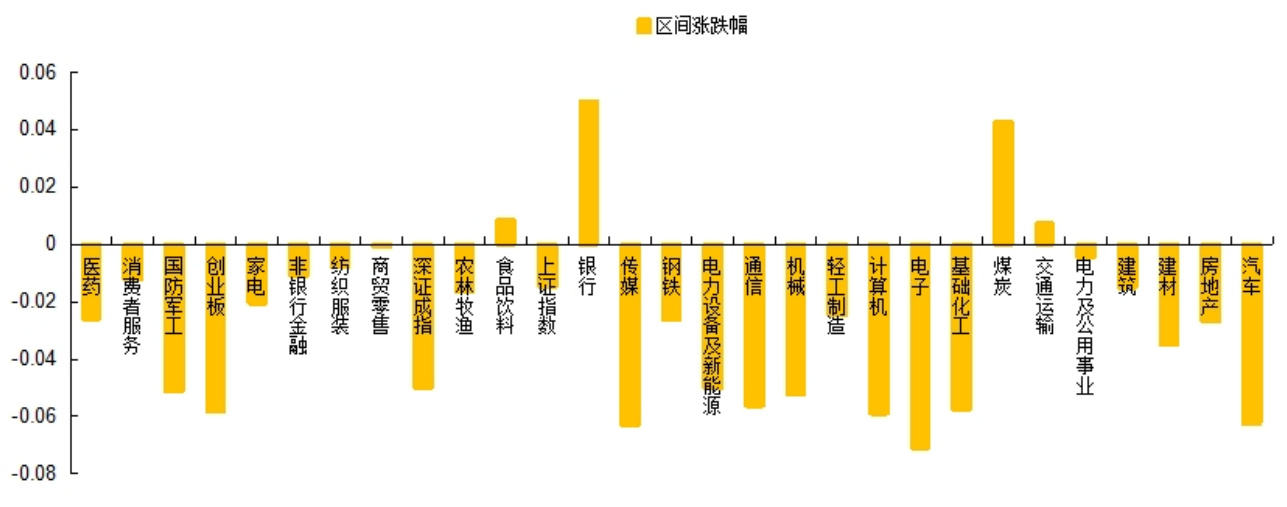
本报告深度分析2025年第四季度传媒行业动态与投资机会,重点关注AI技术赋能媒介与内容、审美经济新趋势及IP经济演化,结合政策支持、行业数据和市场表现,梳理数字营销、电商、游戏、影视等子行业热点及重点标的,推荐具备成长性和韧性的头部公司,为投资决策提供全面参考
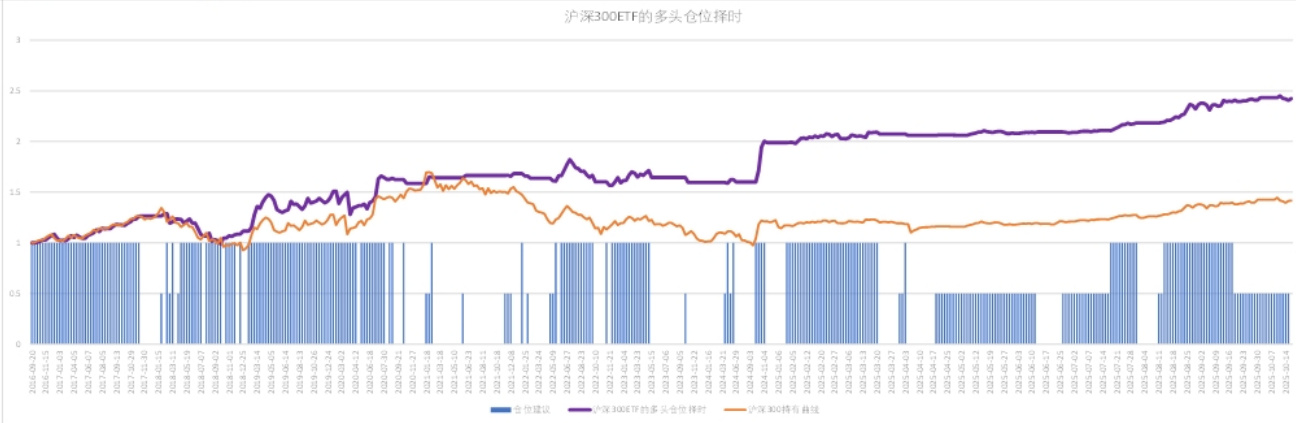
本报告聚焦美国流动性问题的初步发酵及其对全球风险资产的影响,指出当前市场结构存在拥挤仓位和流动性风险小预演。综合分析美股、日股、港股及债券市场的仓位调整与资金流向,推荐继续超配价值红利风格,谨慎配置黄金和美债,结合多策略择时模型动态调整仓位,提升资产配置效率。
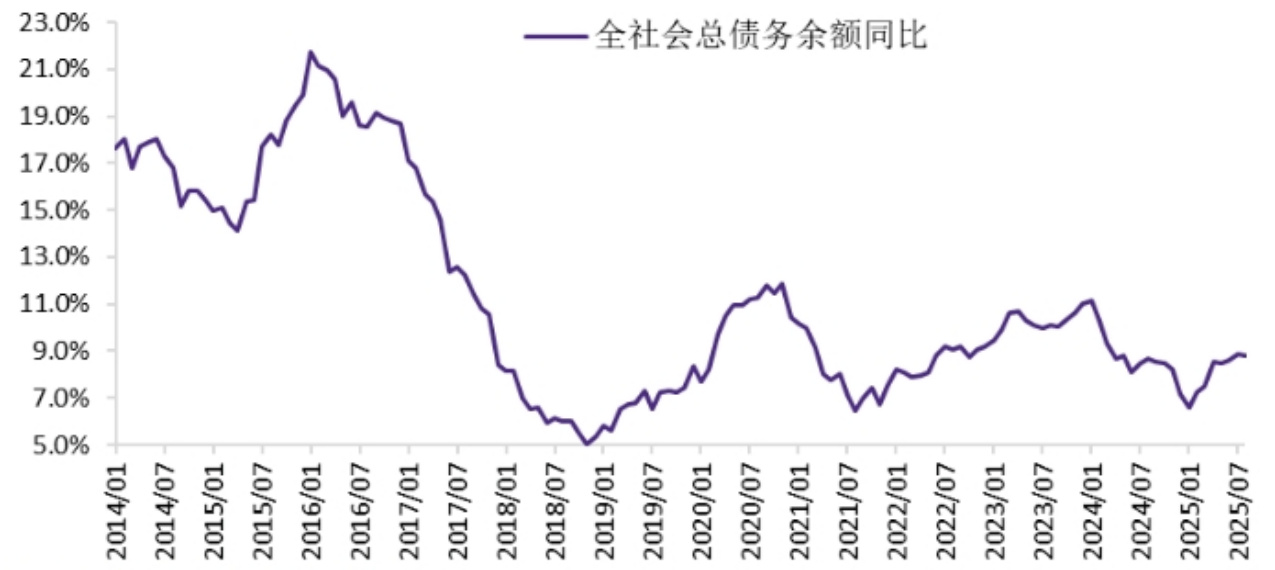
本报告深入分析2025年8月中国全社会债务及金融机构资产负债情况,结合美联储最新经济增长预期,指出国内盈利周期进入低位震荡,宏观流动性趋于收敛,风险偏好跌落,资产配置建议偏好长债加价值股组合。国际资金流动及中美宏观杠杆率稳定对中国经济环境影响显著,关注人民币汇率与外资流入动态 .
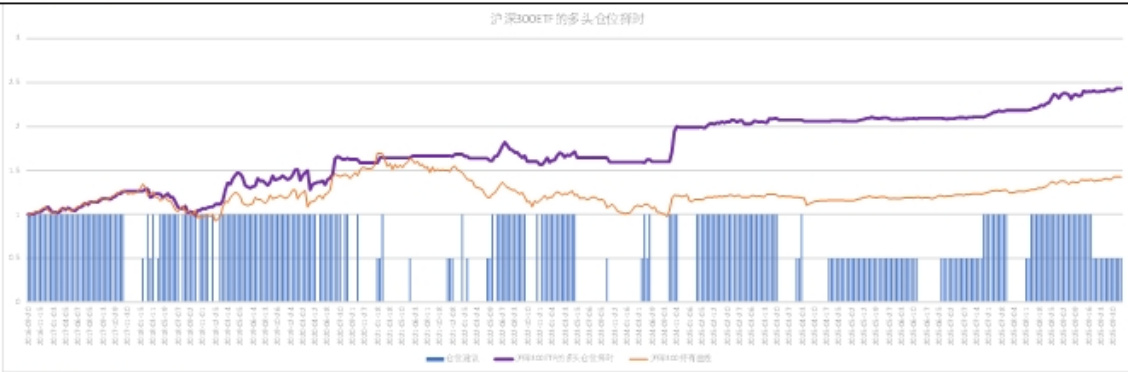
报告围绕2025年10月美股关税波动引发市场调整,分析大类资产仓位配置建议,强调“高风偏高脆弱”环境下应增配保护性资产,并重点推荐AI竞赛、财政扩张及贬值交易为核心哑铃组合。结合仓位择时策略回测数据,建议中等仓位下顺周期和国内需求板块为短期重点,港股策略保持长期战略仓位,黄金维持较高配置,强调此次调整时间拉长幅度有限,非“四月解放日”行情复刻。
报告基于国家资产负债表分析,指出2025年实体部门负债增速继续下行,债券收益率有望进入低位震荡。股债性价比整体偏向债券,权限利差已基本修复到位,价值风格略占优。推荐资产配置组合为上证50(60%)、中证1000(20%)、30年国债ETF(20%),红利类股票组合侧重银行、电信、石油石化等行业。多行业关键数据和估值匹配分析支持该配置策略,市场风险提示明确指出波动及政策变化风险 .

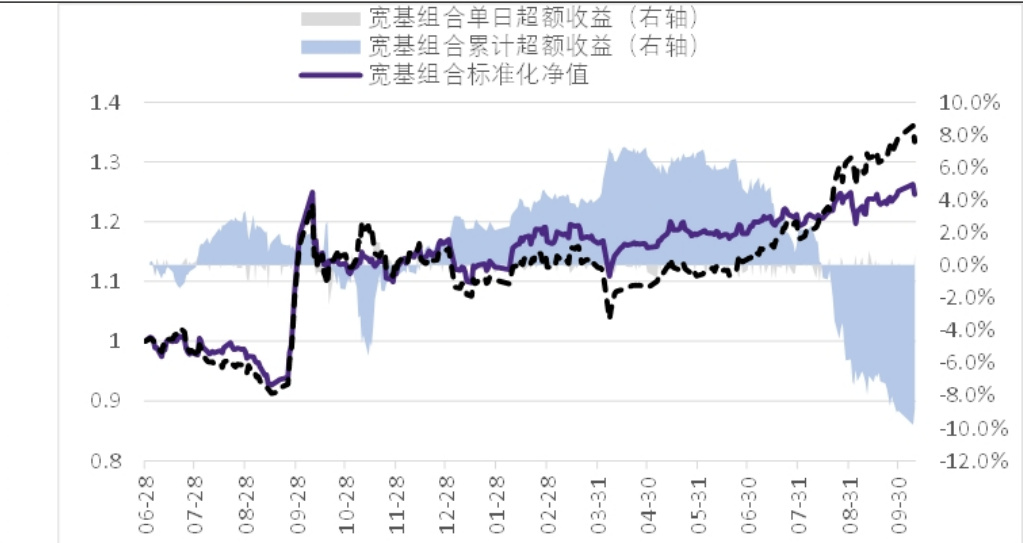
报告在联储降息后一周系统分析了全球大类资产的配置逻辑,强调当前风险资产偏好较高但具脆弱性,建议在美股、德股、港股和日股中择机配置,同时关注黄金白银等避险资产。A股策略偏向仓位择时,结合成长价值均衡布局,关注结构性机会与轮动行业。报告详细量化了多市场多策略仓位调整及择时策略的历史表现,通过丰富图表呈现资产净值走势和组合超额收益,支持策略动态优化和风险管理 .

本周美联储重启降息,利好贵金属尤其黄金价格,铜铝受益于供应扰动及需求回暖预期,锡锑供给偏紧或价格支撑。行业维持推荐评级,重点推荐相关龙头个股。宏观数据呈现地产投资下降但工业稳步增长,海外矿业政策及供需情况影响价格走势