Optimal Insurance Menu Design under the Expected-Value Premium Principle

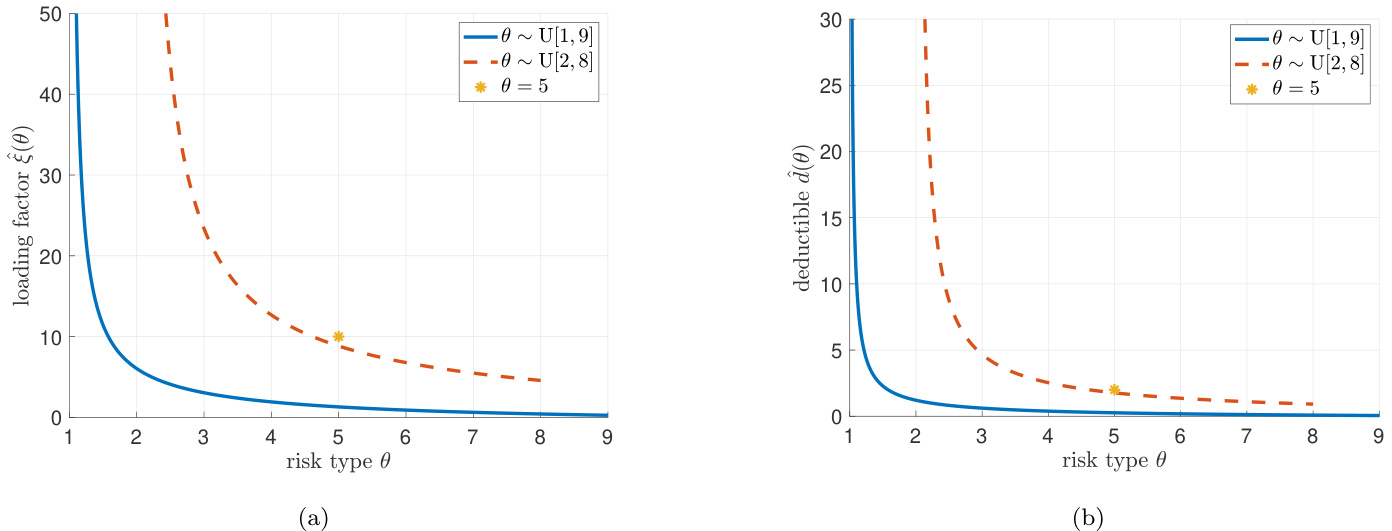
本文在Stackelberg均衡与均值—方差偏好框架下,研究期望值保费原则下的不对称信息保险菜单设计,证明在风险态度不明确时最优为超额损失合约且风险加价为常数,而在风险类型不明确时通过求解由真报一阶条件导出的ODE(并用不动点法证明解的存在唯一性)得到非线性定价且高风险客户享有递减的风险加价以诱导自我选择

本文在Stackelberg均衡与均值—方差偏好框架下,研究期望值保费原则下的不对称信息保险菜单设计,证明在风险态度不明确时最优为超额损失合约且风险加价为常数,而在风险类型不明确时通过求解由真报一阶条件导出的ODE(并用不动点法证明解的存在唯一性)得到非线性定价且高风险客户享有递减的风险加价以诱导自我选择

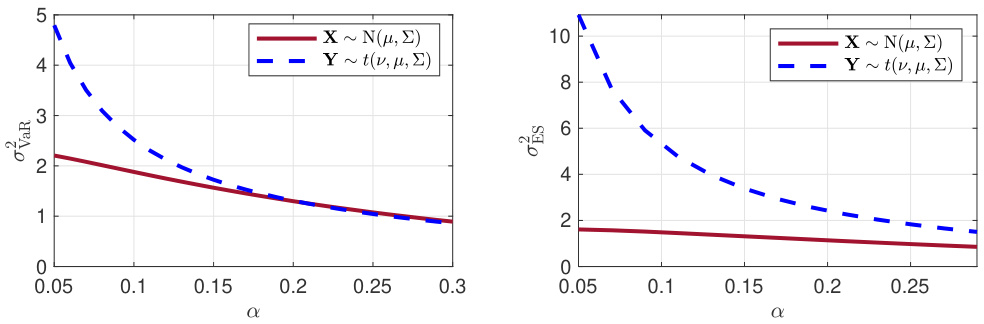
本文通过公理化方法系统刻画了$n$阶Gini偏差及其归一化的高阶Gini系数,扩展经典两观察值Gini指数,实现对多重样本联合离散程度的测度。该指数对尾部不平等敏感性随阶数提升,且可用Choquet积分表述,兼具一致的统计可诱发性。实证发现高阶Gini系数在揭示极端财富集中方面优于传统指标,为收入和财富分布的分散性分析提供了新的有效工具

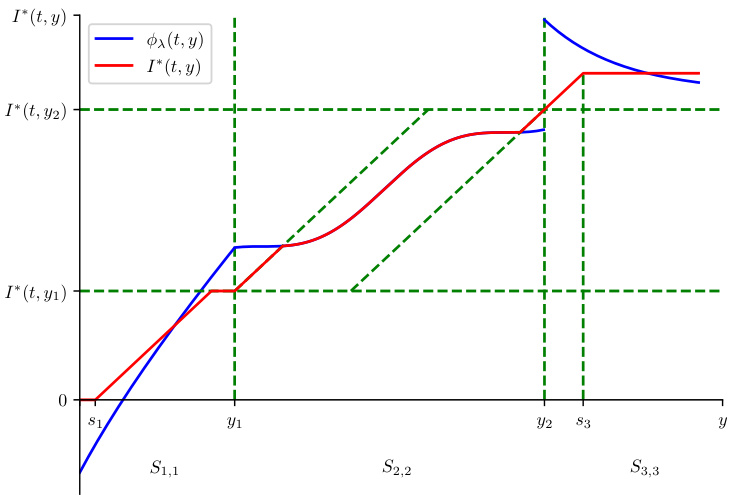
本文基于均值-方差准则,结合保险人和再保险人对赔付分布的异质信念,构建包含激励相容约束的动态再保险优化模型。采用分区域优化技术,解决扩展HJB系统,设计出超越比例和超额损失的最优再保险合约结构。特别针对具体信念异质形式,得到参数化显解,并与同质信念及无激励约束情况进行比较。数值结果揭示信念差异与激励相容约束对再保险策略构造的显著影响,为复杂实际再保险设计提供理论支撑