Quantum Monte Carlo algorithm for solving Black-Scholes PDEs for high-dimensional option pricing in finance and its complexity analysis
发表于 2025年11月5日上传于 2025年11月5日
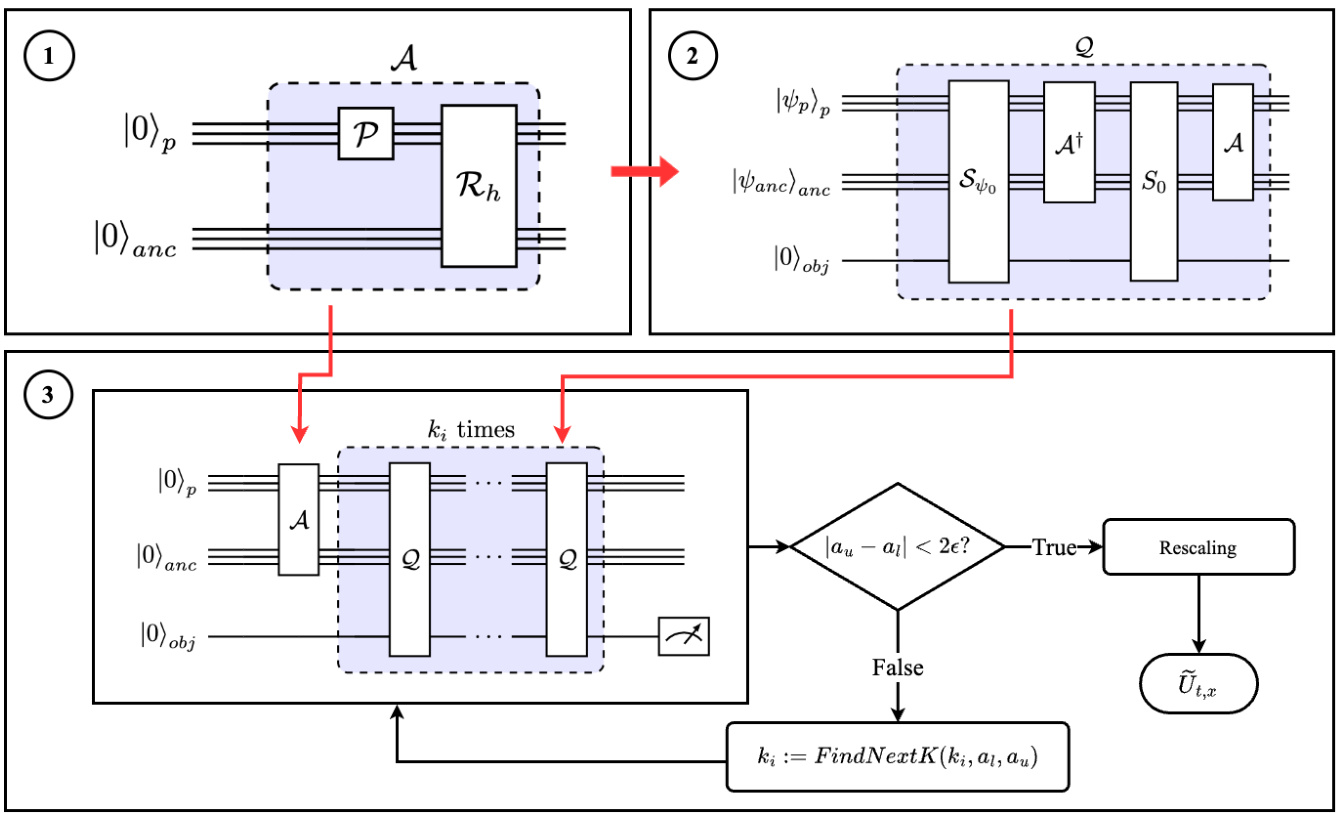
本文提出了一种用于高维Black-Scholes偏微分方程(PDE)求解的量子蒙特卡洛算法,适用于广泛的连续分段仿射(CPWA)期权支付函数。该算法紧密结合量子振幅估计算法,首次进行了严格的误差和复杂度分析,证明算法计算复杂度随空间维度d及精度倒数ε多项式增长,并展示了相较于经典蒙特卡洛方法的加速优势。论文还基于Qiskit框架展示了该算法在一维和二维的数值仿真结果,并详细阐述了可扩展至任意空间维度的潜力。