综合期限多样性的趋势选股策略
发表于 2017年2月21日上传于 2025年7月20日
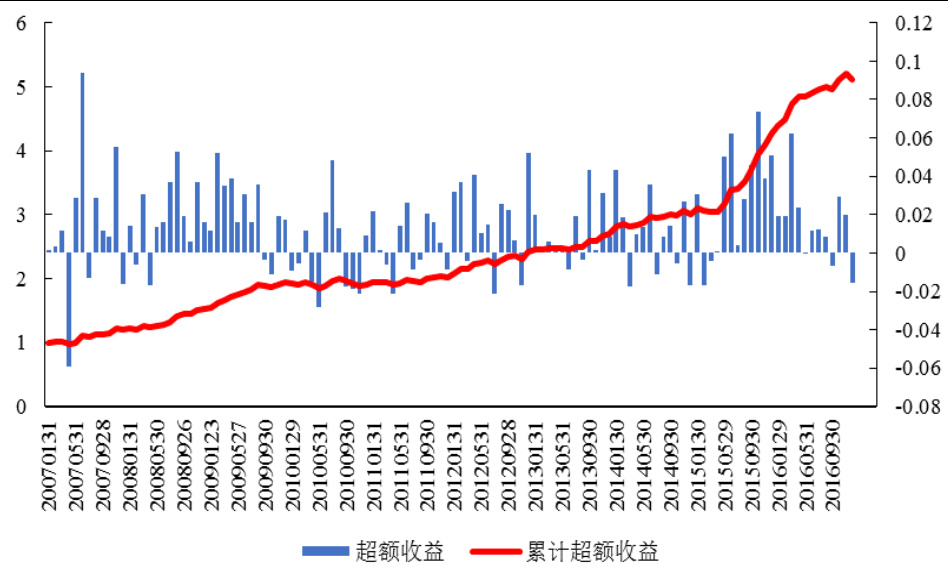
本报告提出了一种基于短期、中期和长期多期限指数移动平均线(EMA)指标的趋势选股策略,结合市场整体环境,通过截面回归构建收益预测模型。回测区间为2005年至2016年,策略年化超额收益15.3%,最大回撤5.4%,信息比率1.8,胜率72.8%。相比单一均线,综合模型在风险控制和收益稳定性上具有明显优势。策略选股不偏行业但存在大市值偏好,并通过剔除异常交易样本进一步提升模型效果。未来可向震荡市策略强化及信息非对称性模型扩展方向发展。