中证 1000 增强组合年内超额 12.43%
发表于 2025年6月15日上传于 2025年6月18日
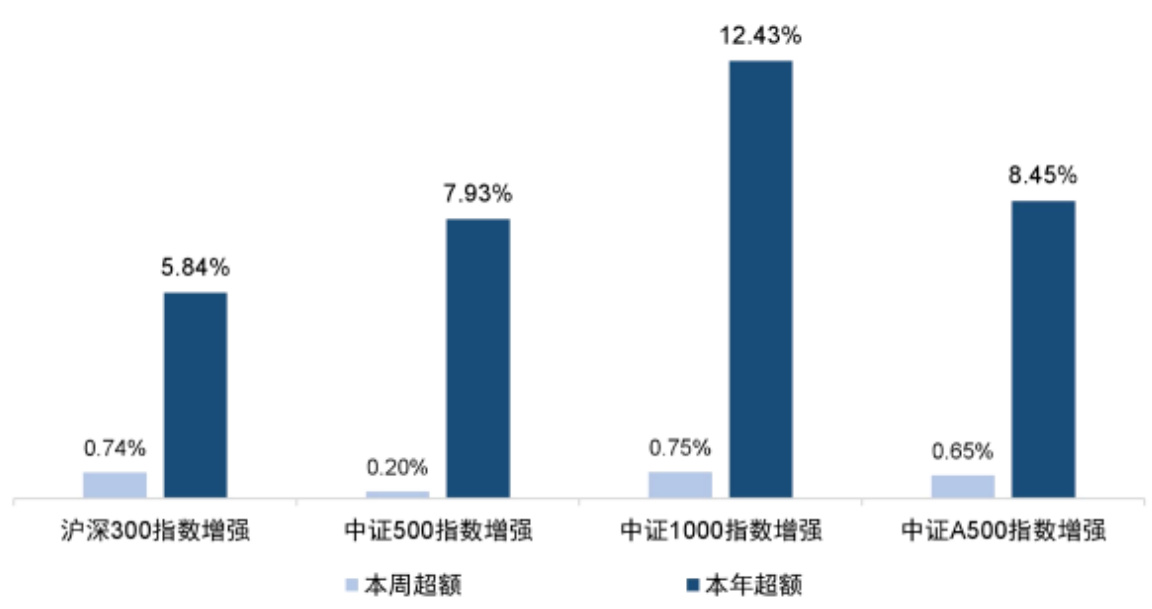
本报告系统跟踪国信金工多因子指数增强组合在沪深300、中证500、中证1000、中证A500等指数的表现,2025年以来中证1000指数增强组合超额收益达12.43%。报告详细监控多维度选股因子在不同样本空间的表现,结合最大化单因子暴露组合(MFE)方法,验证因子在控制行业、市值暴露约束下的有效性,并追踪公募基金指数增强产品超额收益分布及规模,为指数增强策略提供实证支持与因子框架优化路径
本报告系统跟踪国信金工多因子指数增强组合在沪深300、中证500、中证1000、中证A500等指数的表现,2025年以来中证1000指数增强组合超额收益达12.43%。报告详细监控多维度选股因子在不同样本空间的表现,结合最大化单因子暴露组合(MFE)方法,验证因子在控制行业、市值暴露约束下的有效性,并追踪公募基金指数增强产品超额收益分布及规模,为指数增强策略提供实证支持与因子框架优化路径
本报告基于2025年6月沪深核心指数半年调整,重点分析了跟踪规模超过100亿元的指数成分股调整情况,测算预期调入调出股票及其净调整规模和冲击系数,筛选出冲击明显的标的,为量化投资和交易机会提供参考。
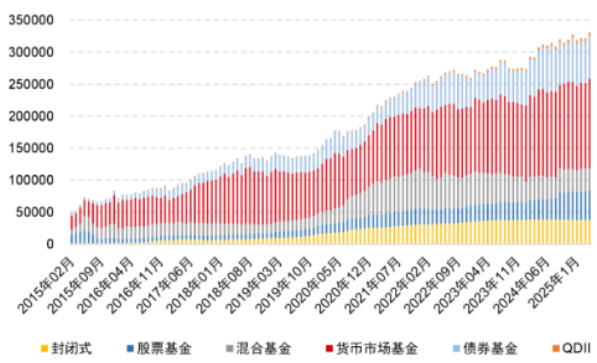
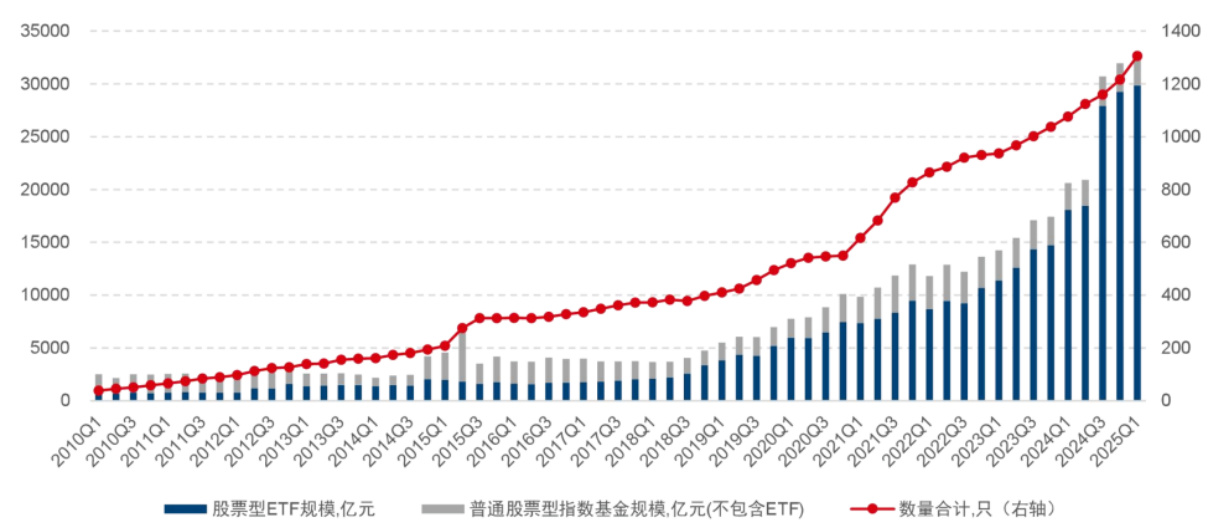
本报告详述了2025年5月中证系列指数样本股的定期调整方案及相关优化措施,重点分析了沪深市场主要宽基指数的表现和成交量分布,阐释了债券及可转债市场的走势,并汇总了公募基金申报发行、基金经理变更及基金产品发行情况。报告还统计了不同类型基金的业绩表现,指出公募基金资产规模创历史新高,达33.12万亿元,目标日期基金表现最佳,指数增强及量化对冲基金收益稳定,反映市场结构与基金运作的最新动态,为基金管理和投资策略调整提供依据.
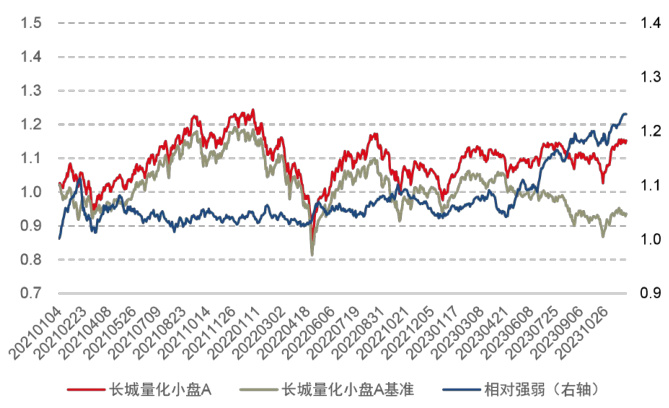
本报告围绕长城量化小盘A基金的量化投资策略和业绩表现展开,重点分析了该基金自2020年成立以来的业绩表现和资产配置特征,强调其利用多因子模型结合AI技术进行因子挖掘以获取超额收益的核心竞争力。基金显著超越中证1000基准,选股能力优异,持股风格趋向中小盘成长,且持仓极度分散,主要配置于周期和科技板块。中证1000指数近期估值较低且盈利预测增长迅速,具备“戴维斯双击”机遇。报告详细拆解基金超额收益来源以及风险因子暴露紧跟基准,体现基金稳健稳健的长线投资潜力。
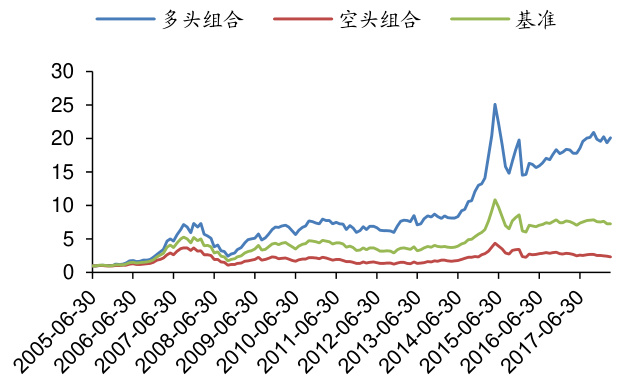
本报告系统回顾并优化了基于收益动量与成交额反转因子的行业轮动策略。该策略通过多因子加权,结合市场相对强弱指标RPS动态调节因子权重,实现了收益率和夏普率的提升。叠加国信300指数增强Alpha策略后,进一步提升组合的绝对收益率和风险调整收益,验证了行业轮动与选股策略的互补性,为行业配置和量化选股提供有效思路
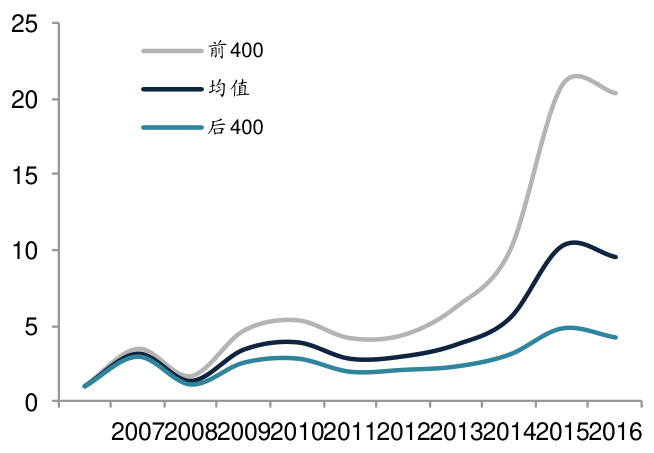
本报告基于A股市场近十年的数据,验证了长期反转因子的稳定有效性,构建了基于长期反转池的价值股筛选策略,结合成长性、ROE、现金流和股息率进行财务指标筛选,实现策略组合在2007-2016年期间33.39倍的净值增长,远超市场均值,表现稳定且超额收益显著,为投资价值股提供了定量选股思路 。
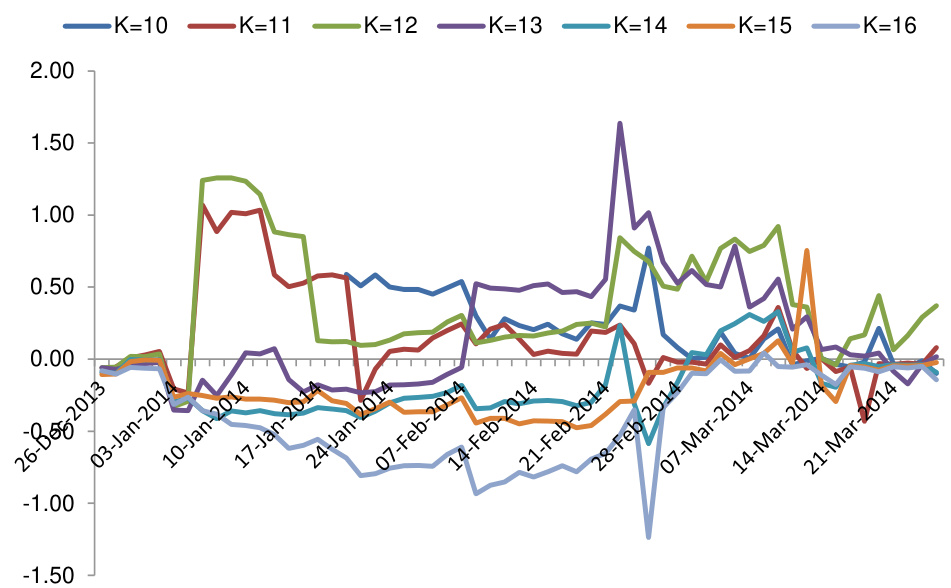
本报告系统介绍了期权无风险套利策略,重点阐述正向转换套利、反向转换套利、箱体套利和滚动套利四种主要套利模式。通过对上汽集团、中国平安及股指期权的仿真交易数据进行分析,验证了各策略的套利机会、持续时间、收益水平及浮亏风险。同时解析了套利的边界条件、交易成本和主要风险点,为投资者理解市场无风险套利结构提供了理论与实证依据
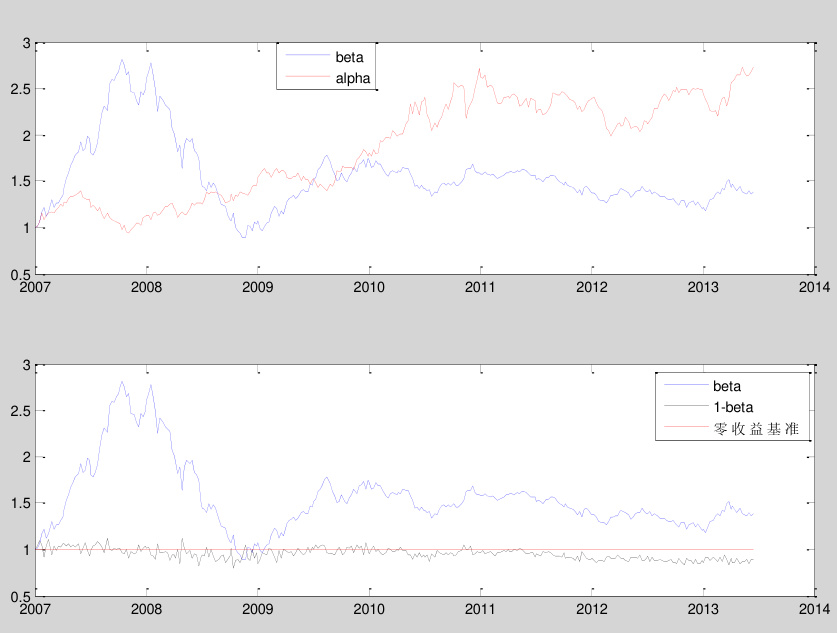
本报告基于2005-2013年中信一级29个行业收益数据,采用动态滚动回归分解行业收益为市场联动的β收益和独立的α收益两部分。详细分析了四类行业:α主导型(医药、电子等)、α-β双轮驱动型(汽车、建材)、高β主导型(非银金融、有色金属)和低β主导型(石油石化、电力等),揭示各行业收益来源与波动特征,为投资者行业配臵和风险管理提供深入参考
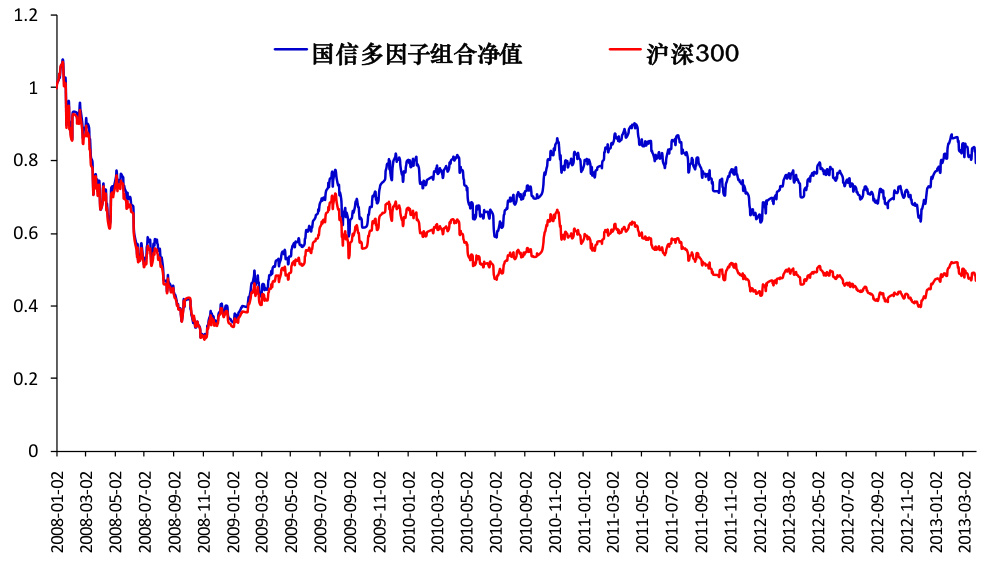
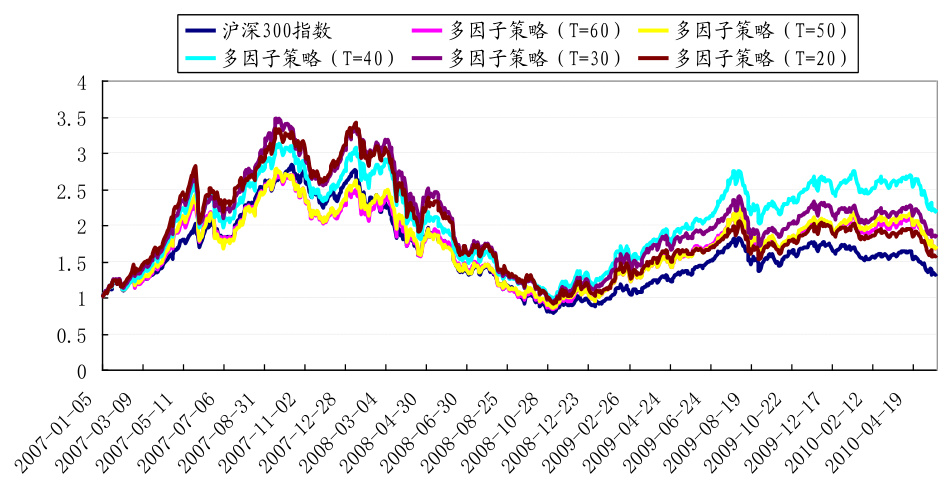
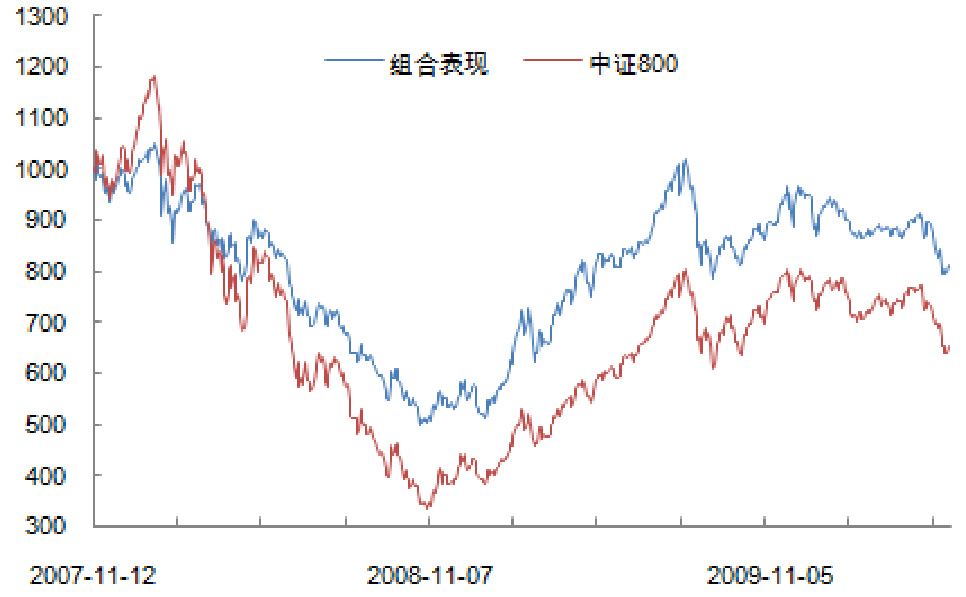
本报告通过两种因子预期收益率预测方法——历史收益率均值预测法和区间最小二乘预测法,评价多因子选股模型的预测效果和选股绩效。实证分析显示,多因子模型显著优于单因子模型,且两种预测方法表现相当。历史回测表明,投资组合在2007年至2013年间实现-20.53%收益,显著优于同期沪深300指数的-53.26%;年化超额收益约10.64%,信息比率稳定在2左右,且组合为市场中性和行业中性。风格因子如规模、成长、动量等是积极收益和积极风险的主要来源
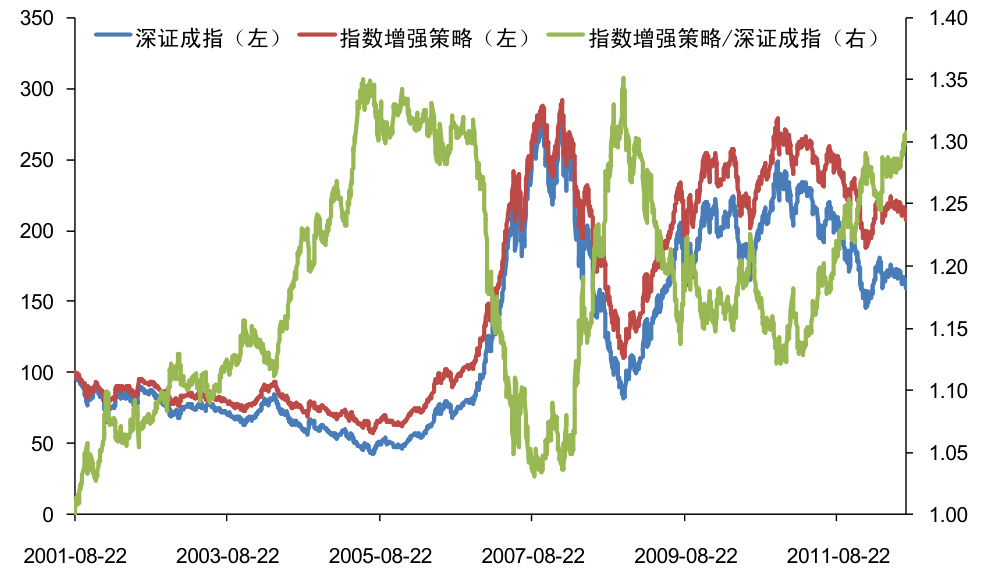
本报告基于1993年至2012年A股市场数据,系统研究中国股市的季度、月度、月际与周内不同日历效应。通过ARMA-GARCH模型检验,确认了一季度微弱的季节性正收益,明显的4月效应、月际效应(当月最后日至次月前六日)及显著的周三效应。基于各类日历效应,设计了相应的指数增强策略,均表现出显著超越基准指数的收益及信息比率,且在牛熊市的表现差异明显。例如,基于月际效应的策略年化收益率达14%、夏普比率0.68,显著优于基准。
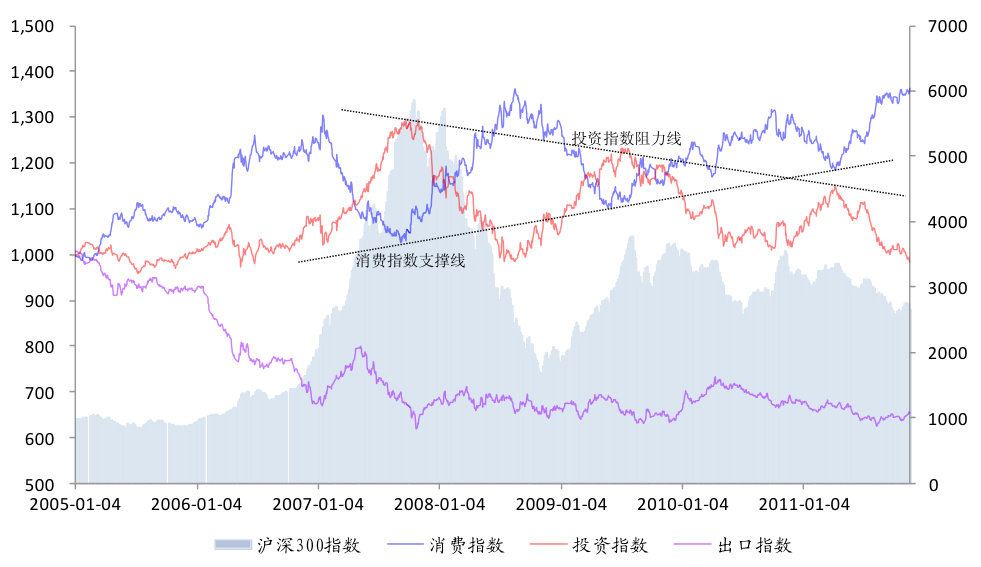
报告基于宏观经济与行业轮动框架,结合投入产出表和财务数据,构建产业结构与估值结构定量分析模型,系统揭示经济周期、行业轮动、财务指标与估值水平的关系,进而指导行业配置与量化择时策略。图示经济驱动力指数及行业诱发依存度体现消费、投资、出口三驱动力的动态轮动,为组合构建提供量化基础
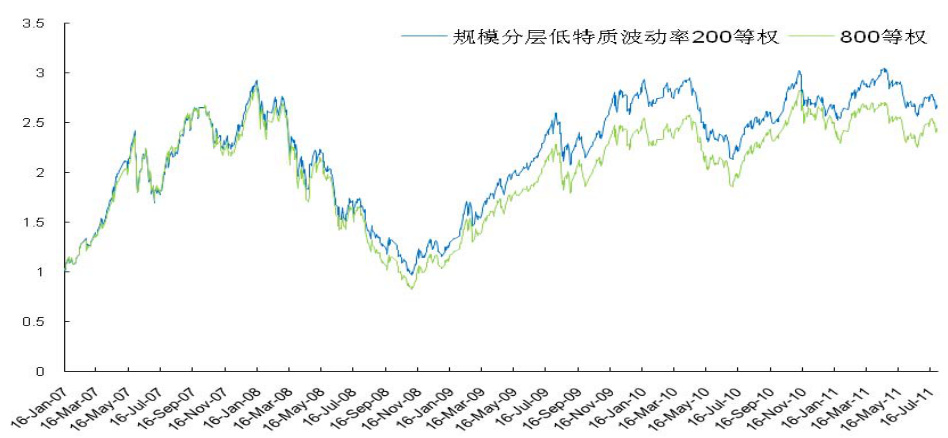
本报告系统梳理低波动率与特质波动率因子的构建与应用,提出规模分层特质波动率选股策略,有效改善传统低波动率因子单调性和Beta偏离问题,实现长期选股超额收益,2011年以来该策略超越中证800等权指数,信息比率高达1.96,具备稳健的风险收益特征,为低波动率因子投资提供新路径.

本报告基于多重分形理论,构建了沪深300指数的短趋势择时策略(MF策略),通过计算多重分形谱函数特征参数预测短期指数走势。策略在2005-2010年样本内累计收益达520%,胜率74.7%,超越基准指数同期192%的涨幅。样本外2010-2011年收益45.5%,夏普比率达2.21,表现稳健。该策略具备良好风险收益特性,适用于股票及股指期货短线交易,并可用于行业指数和ETF短线择时,具有广泛的应用前景。
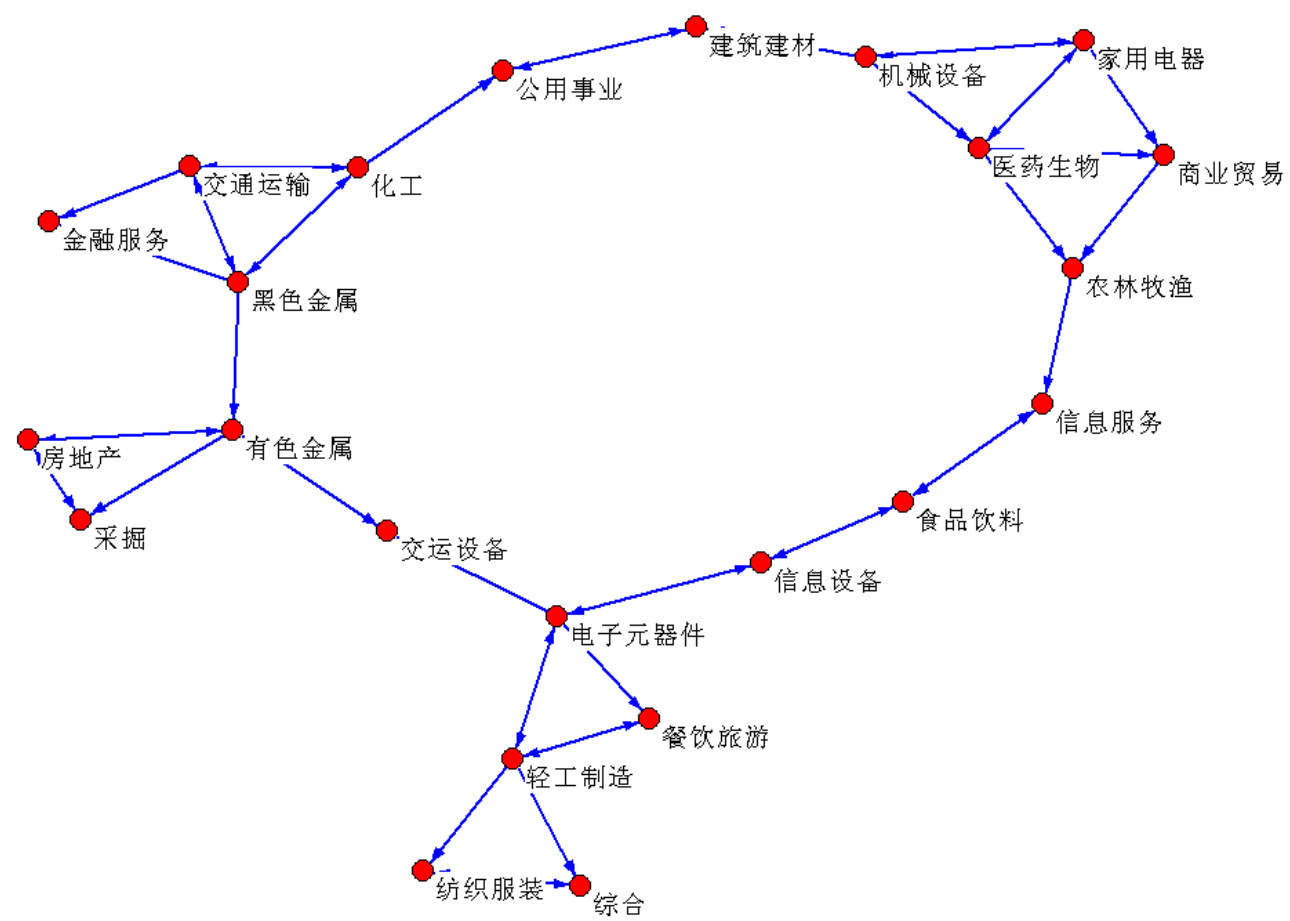
本报告通过伙伴算法构建A股市场行业关联圈,发现并跟随行业热点,实现行业配置。相比直接动量,半伙伴及伙伴算法基于行业相关性增强了配置效果,显著改善超额收益和风险调整后回报。三种策略均展现行业轮动大周期规律,明确行业集群轮动演变,为量化投资提供实证支持和决策框架。
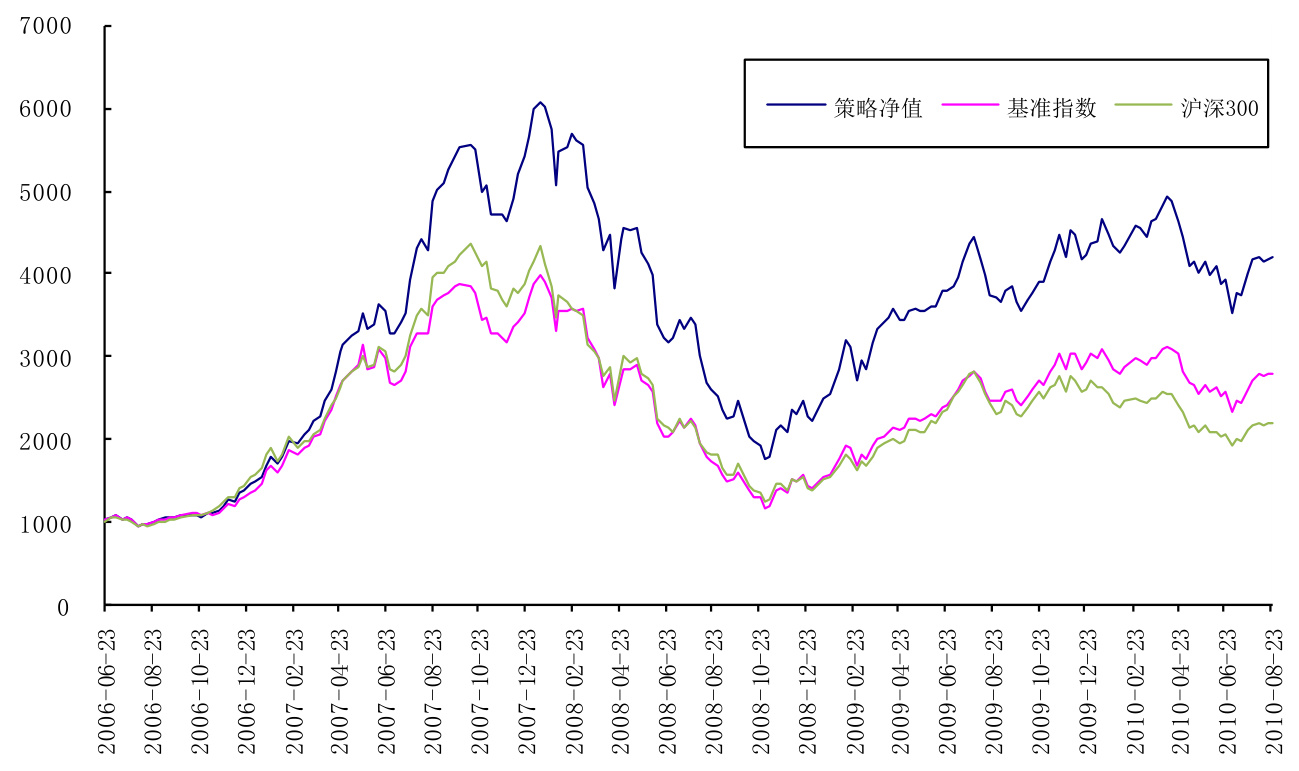
本报告基于复杂网络方法构建A股行业关联网络,划分出四大行业集群,并依据经济周期分析行业集群的轮动特征。以行业集群指数为标的,采用国信相对强弱方法设计轮动策略,2006年至2010年策略超额收益显著,策略组合净值增幅远超沪深300,验证了基于行业关联网络的轮动策略的有效性和操作性。
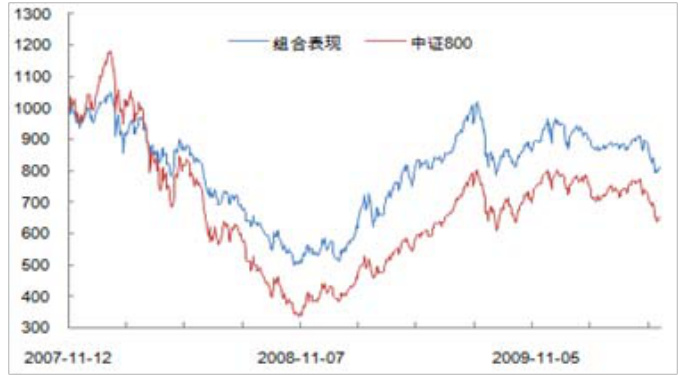
报告详细介绍股指期货结合变点择时和配对交易的量化策略,通过沪深300指数的Beta管理和130/30基金策略实现风险调控与超额收益。实证显示股指期货+变点择时组合净值为沪深300的4.26倍,130/30基金策略超越基准12.45%,且组合风险明显降低。变点择时技术有效识别趋势起点,提升择时准确率,配对交易及市场中性策略稳定产生盈利。整体策略利用市场中性和指数增强理念,适应A股市场多变环境,绩效突出.