【国信金工】券商金股7月投资月报
发表于 2026年7月1日上传于 2026年7月1日
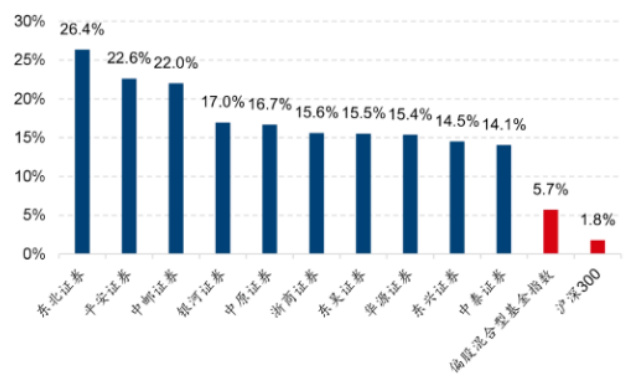
本月回顾券商金股股票池的表现、因子风格及行业配置演变,结合业绩增强组合的回报与对标基准的超额收益,指出单季度增速、涨停动量等因子在2026年上半年持续发挥作用,历史回报显示该策略在公募基金中的稳定性与Alpha潜力,并对后续调仓及风险提出关注点
本月回顾券商金股股票池的表现、因子风格及行业配置演变,结合业绩增强组合的回报与对标基准的超额收益,指出单季度增速、涨停动量等因子在2026年上半年持续发挥作用,历史回报显示该策略在公募基金中的稳定性与Alpha潜力,并对后续调仓及风险提出关注点
本报告聚焦国信金工在多因子选股与指数增强框架下的最新表现与方法论,核心结论显示成长因子驱动的指数增强组合在多水平空间均具备超额收益能力,且不同样本空间的因子表现存在分化但总体具有效用性,Conclusions主要来自沪深300、中证500、中证1000及中证A500等指数增强组合的周度与年度超额收益分布,以及各因子在不同样本空间的回测与对比结果。沪深300指数增强组合本周超额收益2.76%,本年9.31%;中证500本周0.34%,本年8.29%;中证1000本周1.07%,本年10.62%;中证A500本周-0.93%,本年-8.21% 。因子层面,在沪深300样本空间,最近一周显著受益的因子包括预期净利润环比、高管薪酬、单季超预期幅度等;在中证500空间,特异度、BP、单季营利同比增速等因子表现突出;在中证1000空间,标准化预期外收入、特异度、单季营收同比增速等因子领先;在中证A500空间,单季营利同比增速、单季净利同比增速、单季超预期幅度等因子突出。公募基金重仓股的相关因子同样呈现强信号,支撑多因子选股在机构持仓环境中的有效性。这些发现为在约束条件下构建Maximized Factor Exposure(MFE)组合提供实证基础,强调以因子有效性为核心的指数增强策略在不同市场空间的适用性与稳健性 。
本报告回顾2026年5月券商金股股票池的月度表现、行业分布与风格暴露,评估多因子选股与业绩增强组合的有效性,并给出对未来配置的指引。月度前十券商收益、年度表现排名以及行业权重变化揭示了市场对券商股的关注度提升与风格偏好的转变;同时,基于多因子框架的业绩增强组合在月度与年度维度均实现对标基准的超额收益,展示了自下而上的选股能力与自上而下的行业/风格配置的协同效应。报告亦通过对因子表现及行业暴露的分析,强调投资策略的稳定性与风险控制的重要性,指向未来在低关注度样本中的潜在发掘与市场化的动态调整策略。
本报告聚焦港股医疗黄金赛道,强调CXO、创新药、互联网医疗、创新器械等高景气分支在估值修复、业绩兑现及产业升级驱动下的结构性机会,当前估值处于历史低位,具备修复潜力。长期看,老龄化带来刚性需求,政策友好与全球创新红利推动四大赛道景气度上行,指数相对其他宽基具备更高弹性。CXO全球研发外包率提升、全球创新药BD出海高景气以及创新药和创新器械的商业化兑现,成为推动行业成长的核心引擎。互联网医疗与AI的深度赋能正在推动服务模式从“卖药”向“卖服务”转型,提升长期盈利和用户粘性。创新器械创新驱动下的高质量发展拐点逐步显现,行业盈利与估值有望同时提升。港股通医疗主题指数在当前环境下具备较强的投资吸引力,相关ETF具备优良的跟踪性与流动性优势,适合中长期配置
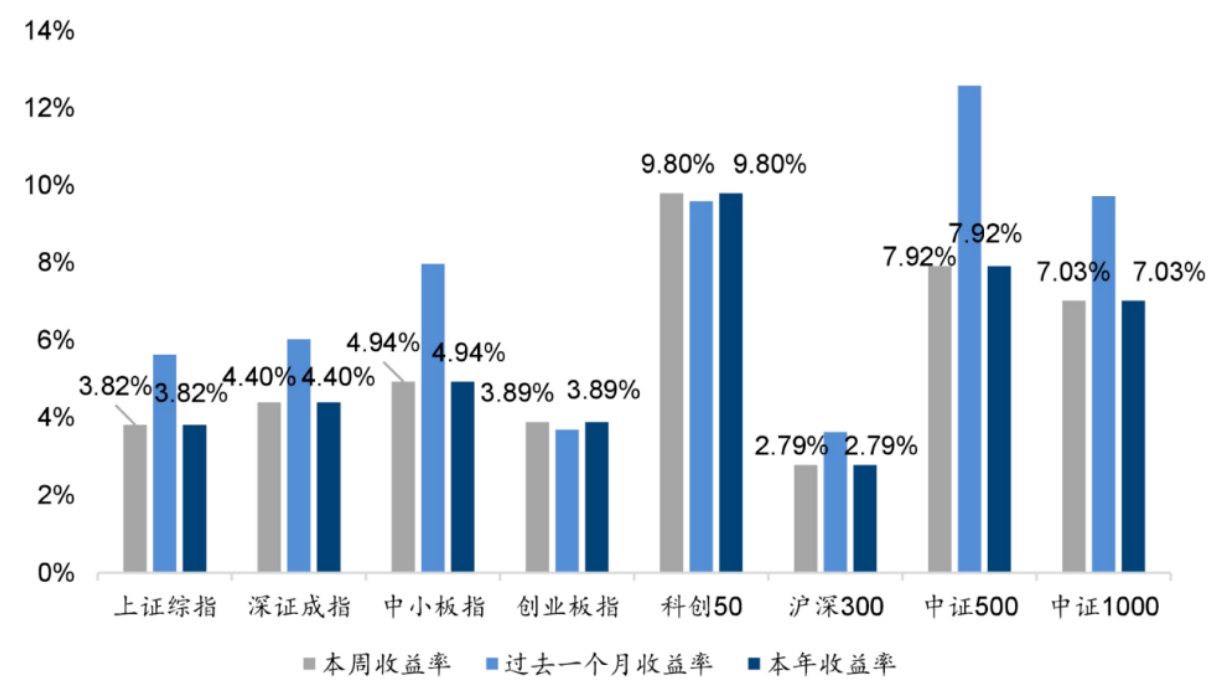
本报告回顾开年首周市场与公募基金动态:主要宽基指数全线上涨(以科创50、中证500、中证1000涨幅居前),成交额与历史分位均处于偏高位置;债市方面短端回落、除1年期外国债利率上行;公募发行节奏放缓但三年持有类与短期FOF吸引显著规模,指数增强与量化对冲基金近期中位业绩为-0.36%和-0.11%,为投资者提供基金配置与产品选择参考
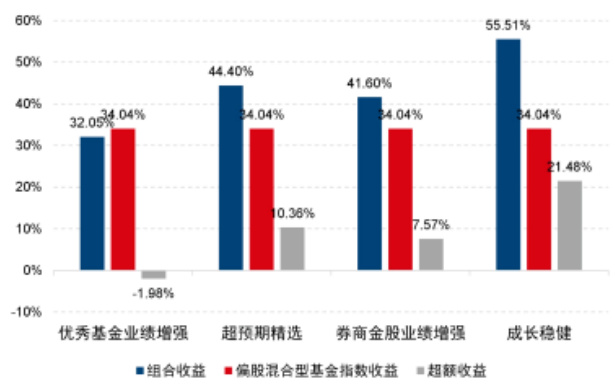
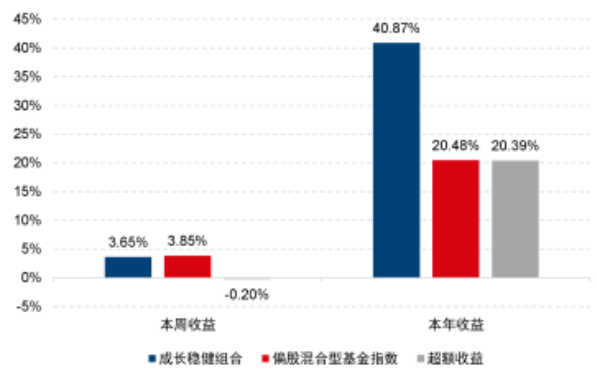
本周国信金工主动量化四大组合中,成长稳健组合表现最优,满仓今年累计涨幅显著且超越偏股混合型基金基准;报告系统回顾并跟踪“优秀基金业绩增强”、“超预期精选”、“券商金股增强”与“成长稳健”四类策略的构建逻辑(包括对标主动股基、业绩分层优选、基本面+技术面双维筛选、先时序后截面多因子打分等)与历史回测绩效,为机构投资者提供量化组合配置与业绩跟踪参考
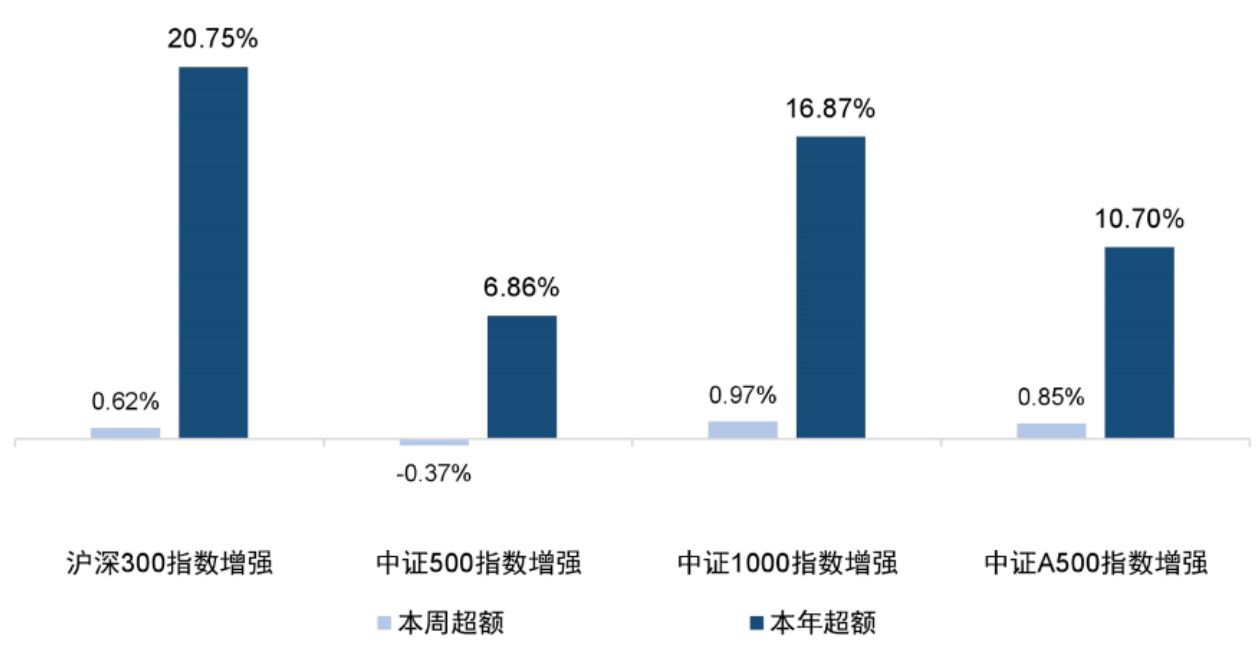
本周国信金工指数增强组合中,沪深300增强组合本周超额0.62%,今年累计超额20.75%,估值与盈利相关因子(如DELTAROE、股息率、DELTAROA、BP等)在不同选股池中持续表现良好;报告基于最大化单因子暴露(MFE)组合对因子有效性进行检验,并考虑行业/风格/个股偏离等实际约束条件及交易成本进行回测 .
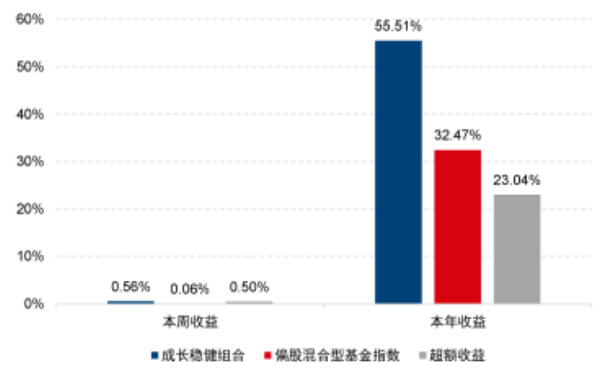
本报告跟踪国信金工主动量化策略旗下四个核心组合(优秀基金业绩增强、超预期精选、券商金股业绩增强、成长稳健组合)的最新业绩表现。成长稳健组合凭借“先时序、后截面”成长股多因子构建方法,实现了年内满仓累计收益62.94%,超额偏股混合型指数23.04%。其他组合也均表现稳健,稳定战胜主动股基中位数,展现了高效的量化精选和组合优化能力。
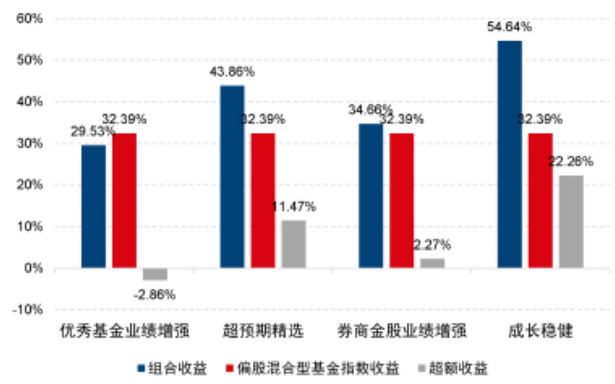
本报告跟踪了国信金工四大主动量化股票组合(优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合)的近期及历史表现,均以偏股混合型基金指数为基准,策略多采用基于公募主动股基的选股和组合优化方法,实证表明各组合多数年度表现稳健,且多数年均超额收益明显,表现优于主体基准。
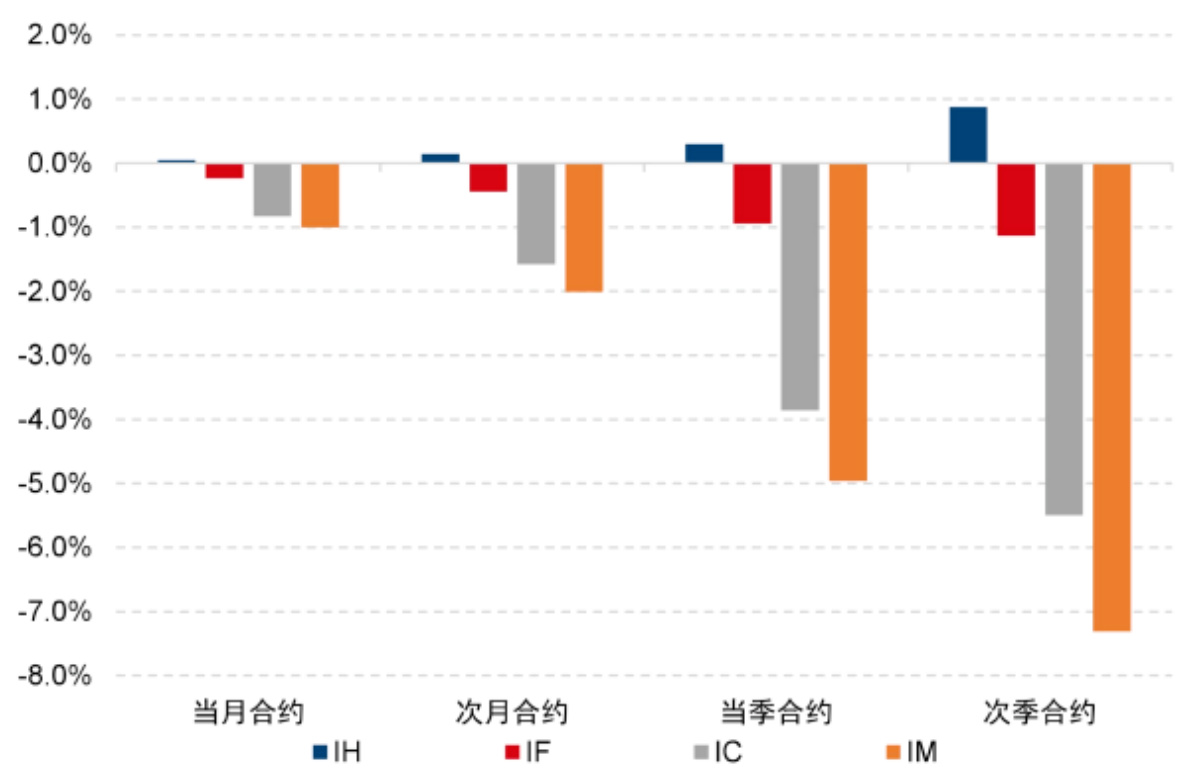
本报告对2025年10月22日主要中国股指(上证50、沪深300、中证500、中证1000)成分股分红进度及股息率进行了跟踪分析,重点测算了股指期货主力合约扣除分红影响后的升贴水情况,发现IC和IM主力合约年化贴水超过10%。报告介绍了分红点位测算的流程和模型,并验证了测算准确度,支持对期货合约基差及市场情绪的精准研判
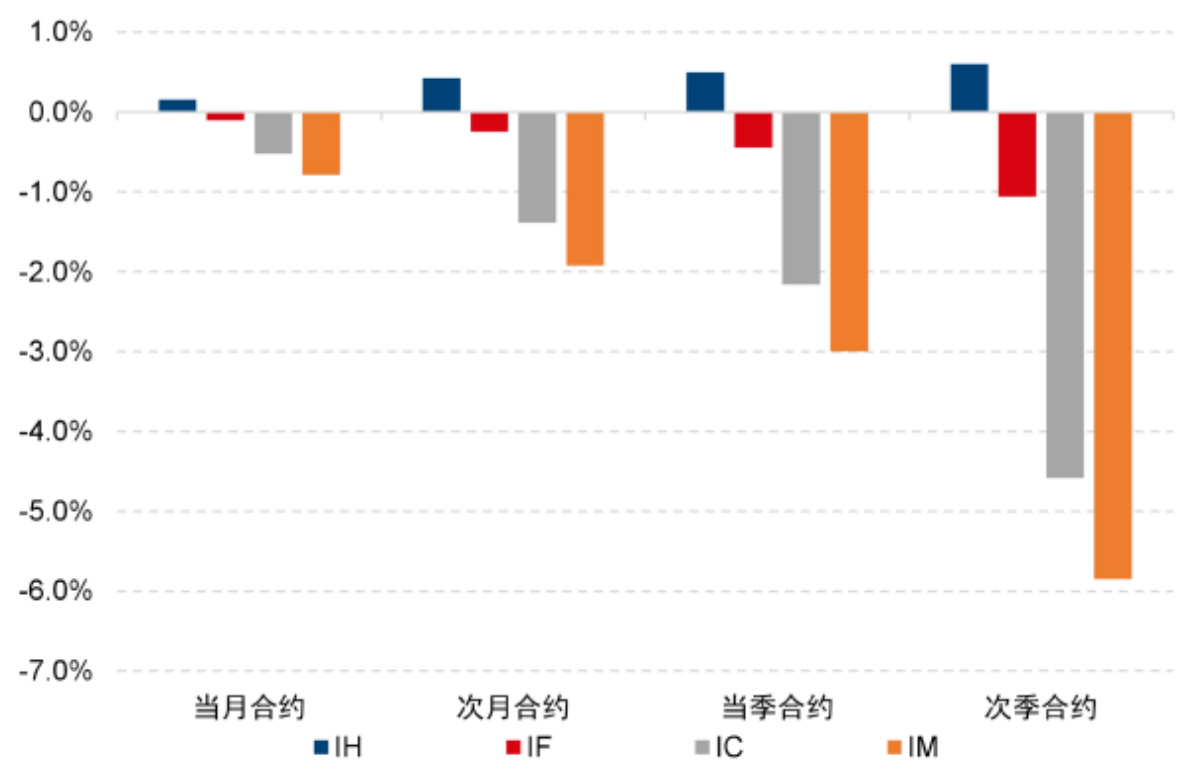
本报告系统跟踪2025年9月股指期货主力合约的升贴水情况,结合成分股分红进度及股息率,详尽测算分红点位及期货合约的贴水幅度。煤炭、银行、钢铁行业股息率较高;股指期货升贴水幅度与标的市值覆盖范围负相关;测算方法基于成分股权重、净利润及股息支付率预测,模型预测股息点位与实际基本吻合,具较高准确度,为机构投资者定价及交易风险管理提供重要参考。
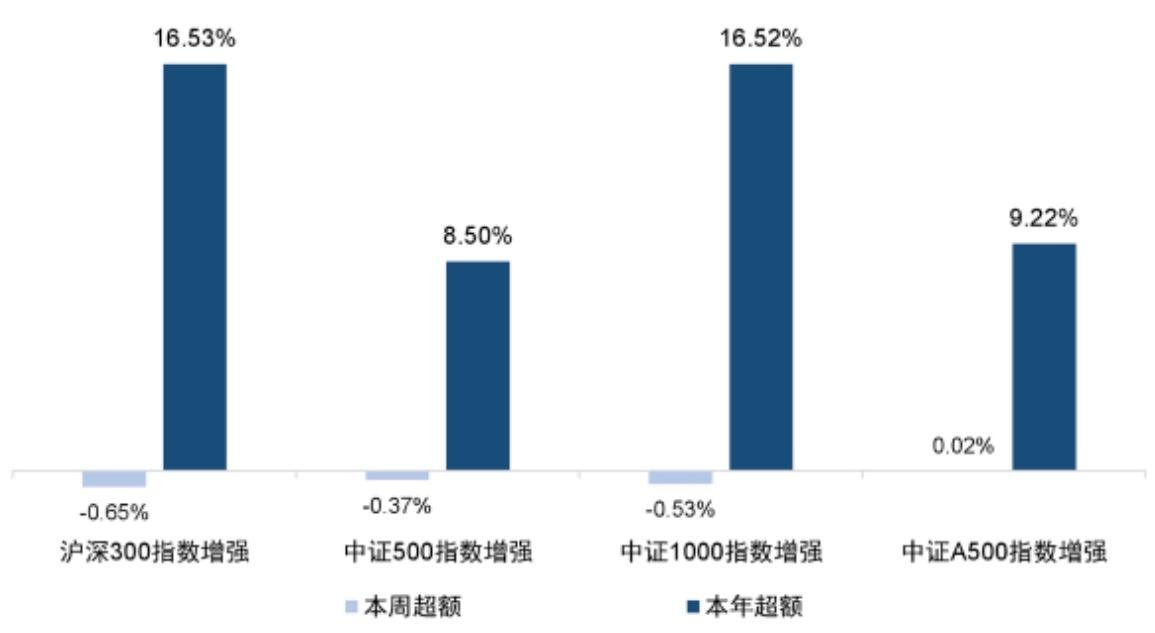
本报告基于国信金工团队多因子选股策略,构建沪深300、中证500、中证1000和中证A500指数增强组合,跟踪其超额收益表现。报告重点监控单因子MFE组合在不同基准中的表现,揭示成长因子(如单季营收同比增速、预期PEG)近期表现优异,指数增强组合年内超额收益最高达到16.53%。公募基金指数增强产品数据显示,沪深300指数增强产品中位数超额收益保持正值,策略效果稳健。因子MFE组合基于组合优化模型构建,有效控制行业和风格暴露,保证因子信号真实性和稳定性,为量化选股提供坚实支撑
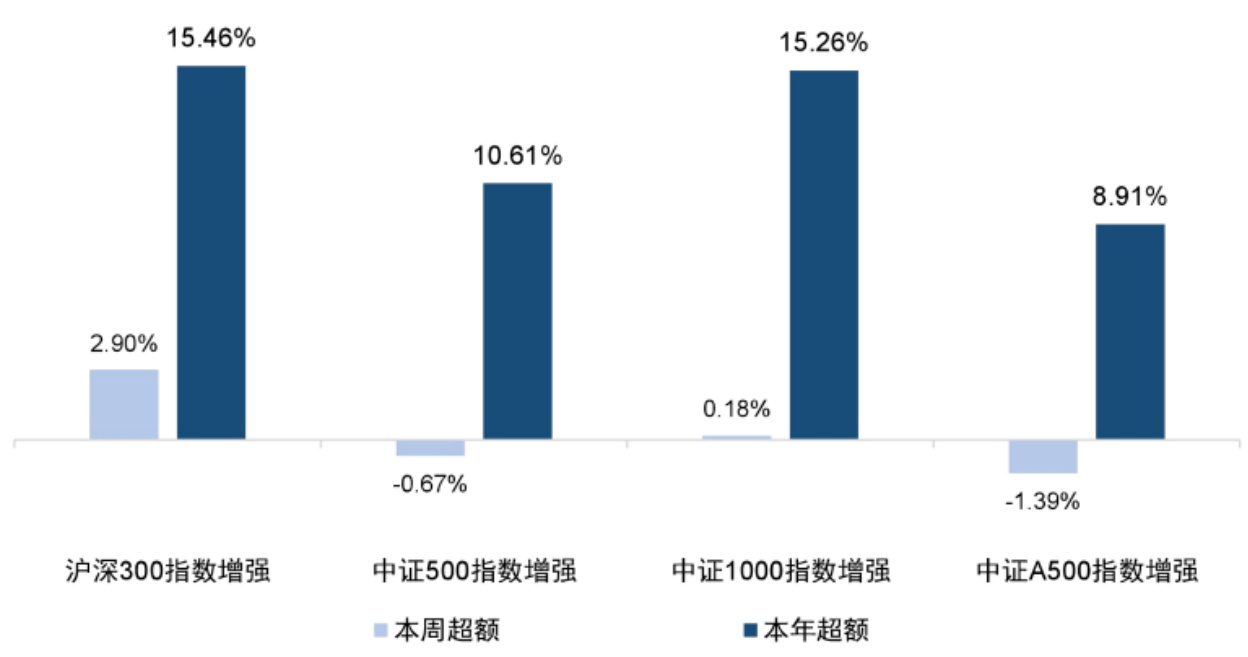
本报告聚焦国信金工团队基于多因子选股构建的沪深300、中证500、中证1000和中证A500指数增强组合的表现跟踪,显示沪深300增强组合年内累计超额收益达15.46%。同时,通过最大化单因子暴露组合(MFE组合)优化模型,量化分析多种选股因子在不同指数样本空间中的表现差异,有效性因子主要集中在成长指标如单季ROE、ROA及DELTAROE等,波动率类因子表现较弱。公募基金指数增强产品普遍展现正向超额收益,沪深300指数增强产品中位数年内超额收益为2.50%,反映指数增强策略在实盘中具有较强稳定性和盈利性
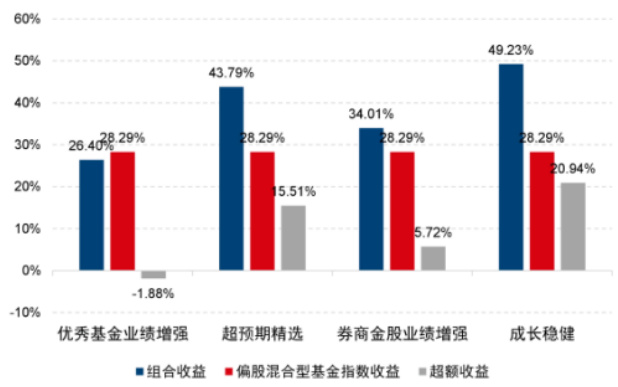
本报告系统跟踪国信金工主动量化策略旗下“四大组合”——优秀基金业绩增强、超预期精选、券商金股业绩增强及成长稳健组合的表现。各组合基于主动股基业绩中位数构建独特选股与增强策略,通过组合优化和多因子打分等量化手段实现优中选优,年内四大组合均取得超额收益,特别是成长稳健组合累计上涨55.68%,超越偏股混合型基金指数20.94个百分点,且在主动股基中排名领先,展现量化策略稳定且优异的实战效果.

本报告详细跟踪2025年8月27日股指期货主力合约升贴水情况,揭示IH及IF合约升水现象明显,IC及IM合约贴水幅度显著收窄。报告统计了成分股分红进度及行业股息率水平,煤炭、银行和钢铁行业股息率最高。基于中证指数公司日度权重数据和分红预测模型,测算股指分红点位并评估测算准确度,验证模型对各指数及期货合约分红点位的预测误差基本可控(误差3-10点以内)。同时,报告通过多图时序数据展示不同时期主力合约升贴水的历史走势及分位点水平,为投资者提供量化分析框架参考

本报告详细梳理了2025年8月中旬以来公募基金和ETF市场的最新动态,涵盖市场表现、基金发行及规模、基金经理变动等重要信息。数据显示,截至8月22日,百亿级ETF数量已突破100只,股票型ETF数量和规模领先,达到50只和2.5万亿元,债券型ETF紧随其后。报告还披露今年以来多只ETF及主动权益基金表现优异,特别是创新药相关ETF表现亮眼,反映行业成长潜力。基金产品业绩比较基准呈多资产化趋势,覆盖股票、债券、现金、商品等多类资产。量化增强与对冲基金本年度收益表现稳健。报告结合大量关键图表及数据,辅助投资者全面了解当前基金市场格局与发展趋势。
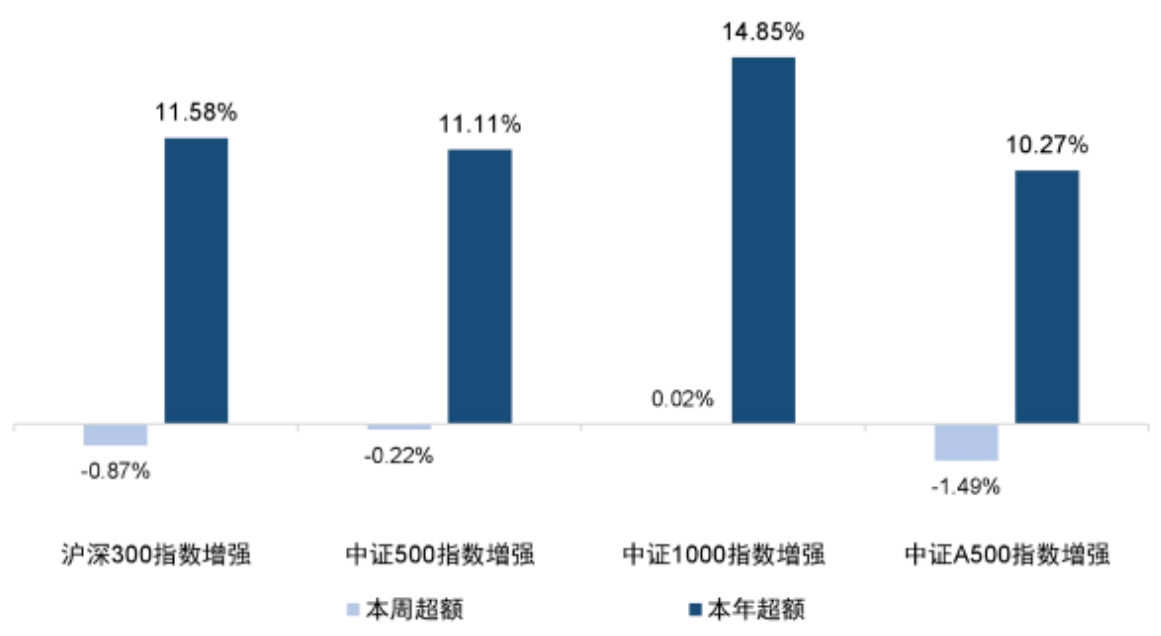
本报告跟踪了国信金工基于多因子构建的沪深300、中证500、中证1000、中证A500四大指数增强组合的表现,年内均实现超额收益超过10%,其中中证1000指数增强组合表现尤为突出,年内超额收益达14.85%。报告还系统监测了各指数样本空间及公募重仓股中常见选股因子的表现,发现成长因子如单季营收同比增速、标准化预期外收入、一年动量等表现稳定优异。因子有效性通过构建最大化单因子暴露组合(MFE组合)并结合严格优化约束进行验证,确保因子在实际约束下的稳健性。公募基金指数增强产品的表现也被细致追踪,显示整体正向超额收益趋势,为指数增强策略的持续优化提供实证支持。
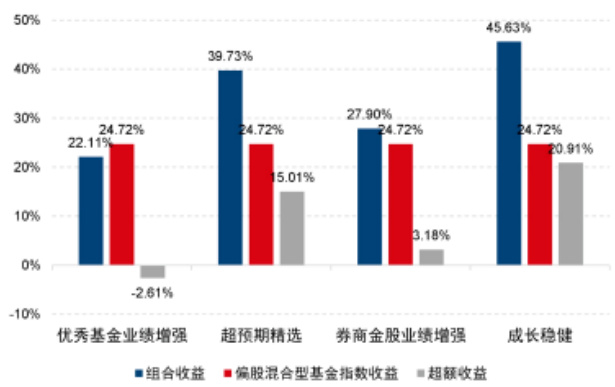
本报告跟踪国信金工旗下四大主动量化组合(优秀基金业绩增强、超预期精选、券商金股业绩增强、成长稳健组合)的近期及年内表现,显示成长稳健组合年内绝对收益51.52%,显著跑赢偏股混合型基金指数及其他组合。报告详细阐述每个组合的构建策略与绩效表现,重点介绍成长稳健组合采用“先时序、后截面”多因子打分筛选优质成长股,并辅之风险控制机制,历年均排在主动股基前30%。图表分析结合分位排名和净值曲线,证实组合稳健高效的超额收益。