公募基金主题投资风格管理指引发布【国信金工】
发表于 2026年6月15日上传于 2026年6月15日
本报告聚焦公募基金主题投资风格管理的最新指引及市场动态,梳理了FOF发行规模突破千亿、累计1049亿元、发行数量94只等关键数据,以及上周新成立基金25只、合计发行68.12亿元、股票型44.22亿元、债券型23.90亿元等信息,显示FOF市场进入快速扩容阶段;同时回顾公募基金的分类表现及量化/指数增强等基金的相对收益,提示风格管理落地要点与潜在风险
本报告聚焦公募基金主题投资风格管理的最新指引及市场动态,梳理了FOF发行规模突破千亿、累计1049亿元、发行数量94只等关键数据,以及上周新成立基金25只、合计发行68.12亿元、股票型44.22亿元、债券型23.90亿元等信息,显示FOF市场进入快速扩容阶段;同时回顾公募基金的分类表现及量化/指数增强等基金的相对收益,提示风格管理落地要点与潜在风险
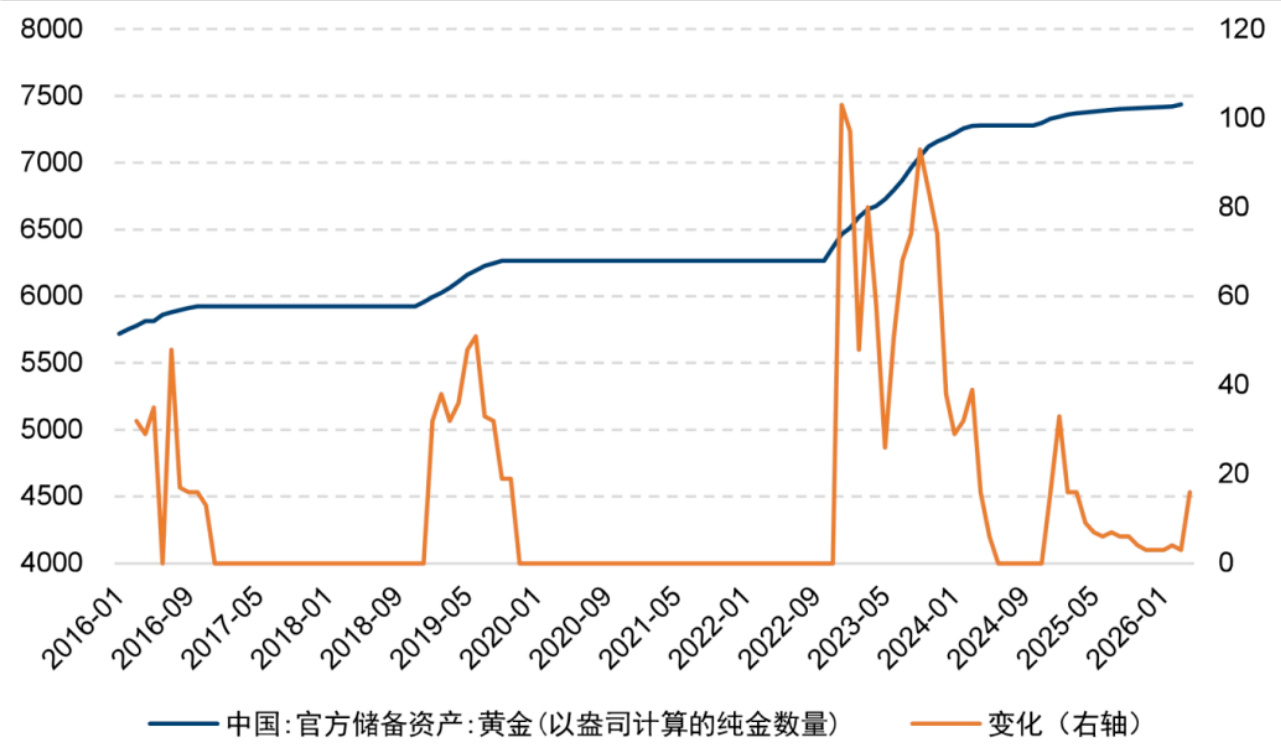
本报告回顾上周A股与公募基金市场:创业板与科创板表现领先,行业以电子、通信、计算机为涨幅主力;“十元基”(单位净值≥10元)阵营新增数只长期优绩基金,显示长期回报持续积累;央行已连续17个月增持黄金储备,官方黄金储备规模稳步上升;此外,本周新发基金规模回升(78.6亿元),指数增强与量化对冲基金中位数业绩小幅正超(年内中位数约1.07%),上述结论基于市场收益、基金名单与官方储备数据统计 .
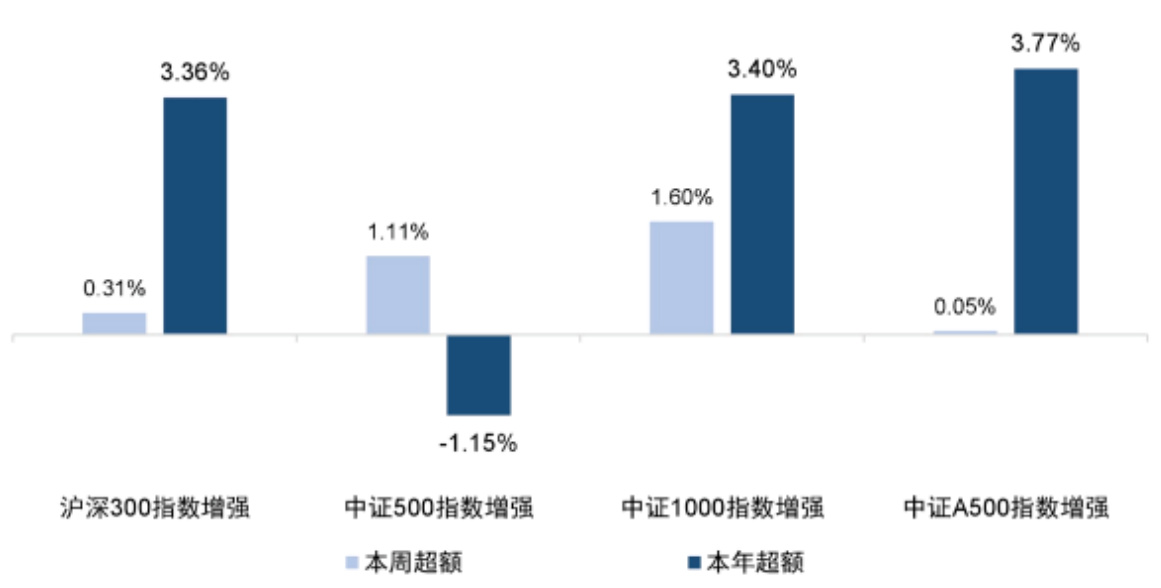
报告跟踪国信金工针对沪深300/中证500/中证1000/中证A500的指数增强组合与公募增强产品,发现以估值类因子(EPTTM、预期EPTTM、单季EP等)为主的多因子MFE组合本周表现优异,四大指增组合本周均实现正的超额收益,且在不同选股空间下因子有效性存在显著差异,本报告同时披露了因子MFE构建方法与公募重仓指数的构建逻辑,供指数增强与因子研究参考
本报告系统跟踪沪深300、中证500、中证1000及中证A500指数增强组合及公募增强产品的超额收益表现,重点分析多因子选股模型中的估值、盈利预期等关键因子的实际有效性与表现。通过最大化单因子暴露组合(MFE组合)优化构建方法,结合行业和风格中性约束,验证了因子在不同样本空间中的有效性,沪深300增强组合年内超额收益达18.92%,凸显指数增强策略的稳定优异表现。
本报告基于沪深300、上证180、上证50、科创50、中证500和创业板指6个核心指数的最新编制规则,预测2025年12月的成分股调整名单,涵盖调入与调出的具体股票,指示指数化投资带来的潜在交易机会,助力投资者把握市场动态及配置策略。
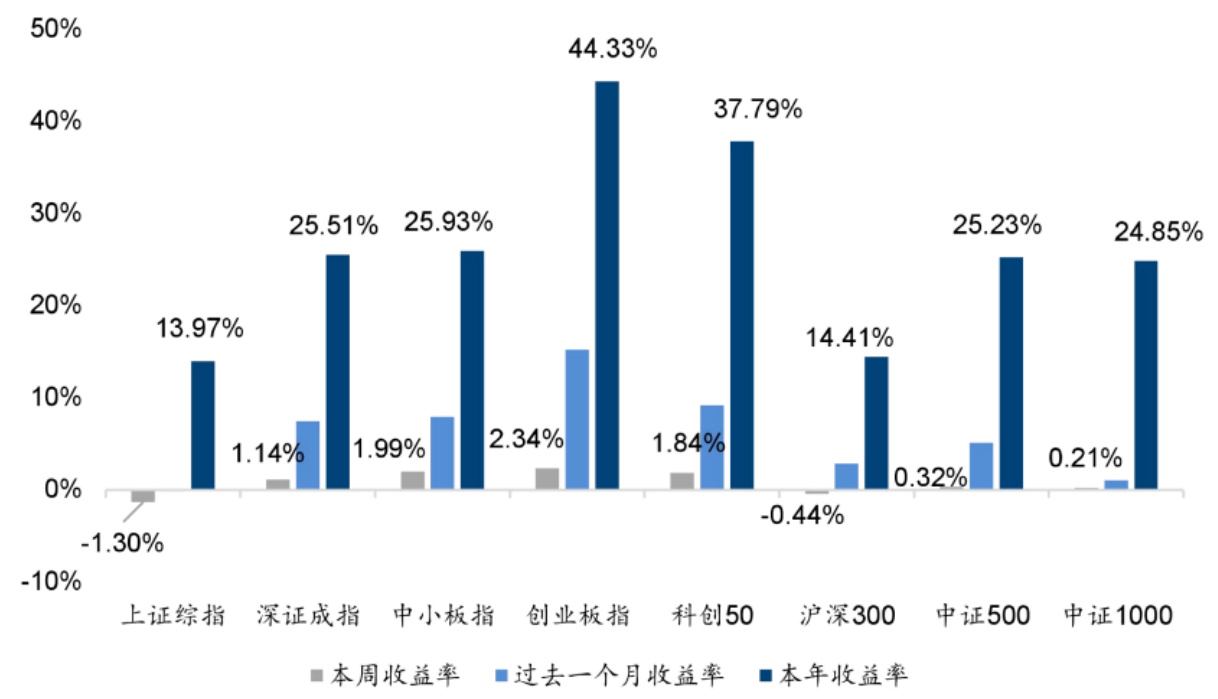
本报告回顾了2025年9月中下旬A股及基金市场表现,重点披露了蚂蚁基金2.15亿基民累计实现盈利,权益基金平均收益达12%。报告涵盖宽基指数及行业板块涨跌、债券市场利率变动、可转债市场动态、公募基金各类别业绩及发行、新成立基金及基金经理变更详情,反映市场活跃度及投资者行为趋势,为基金投资及管理提供数据支持和策略参考。
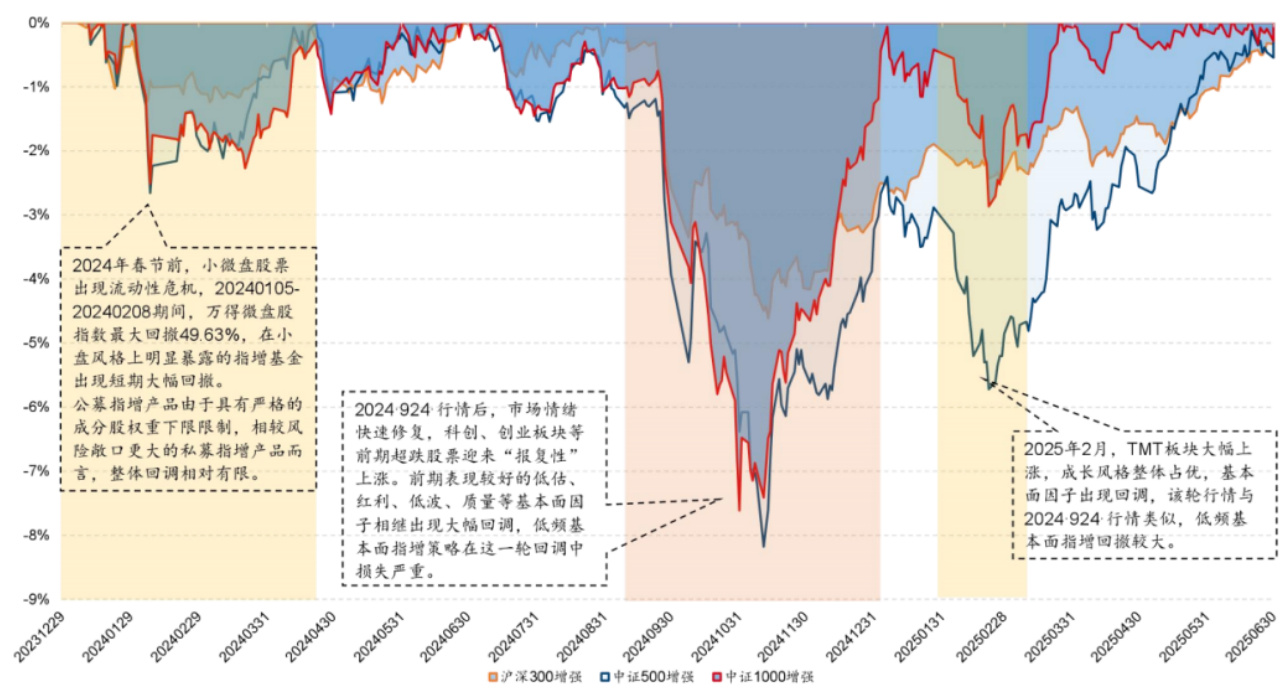
报告分析了A股2024年以来极端市场波动和黑天鹅事件频发背景下,公募指数增强产品面临的风险挑战,提出了启发式认知风险控制、个股收益聚类隐性风险识别、动态风格因子控制及自适应个股偏离的全流程风险管理体系,实证显示该方法有效提升组合回撤控制能力和风控表现,同时保持较高超额收益和信息比,显著改善了传统多因子指数增强策略在极端风险环境下的表现 。
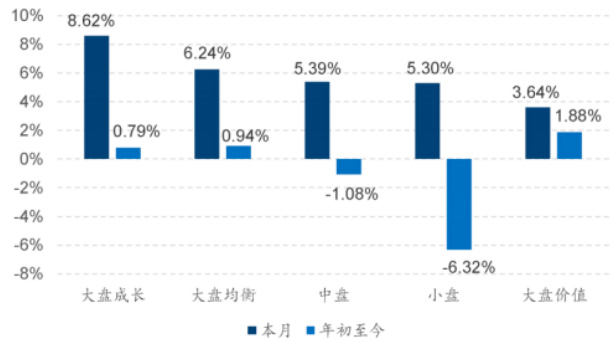
2025年5月美国公募基金市场整体表现强劲,股票型基金收益优于债券和资产配置基金。主动管理型基金资金流出,而被动管理型基金、尤其是被动ETF资金流入显著。美国开放式基金以股票型为主,ETF资金净流入也以股票型和债券型为主。海外资管机构观点显示对美宏观、贸易政策及地缘政治风险有不同判断,为投资者提供参考
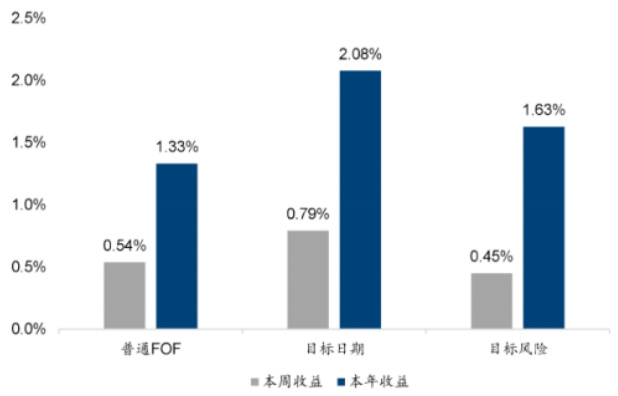
本报告回顾了上周A股宽基指数表现、基金发行和基金业绩情况,重点报道易方达基金财富管理子公司获批设立以及公募REITs总市值首次突破2000亿元。基金方面,主动权益、灵活配置和平衡混合型基金收益中位数分别为1.67%、1.11%和0.40%,指数增强和量化对冲基金表现稳定,FOF基金中目标日期基金表现最佳。债券市场利率普遍下行,信用利差局部上行。市场整体活跃度下降,行业板块分化明显。
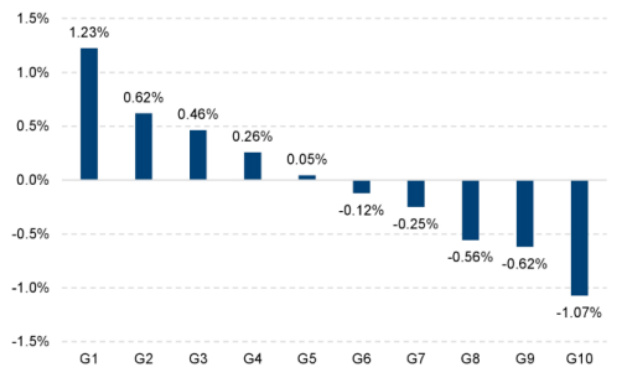
本文基于情绪Beta的概念,构建了基金经理逆向投资能力因子,量化揭示基金经理在市场观点趋同时逆向操作的能力与未来业绩的显著正相关性。通过在股票、行业和基金层面实证,发现低情绪Beta的资产未来表现更佳。提出基于基金持仓和基金收益双因子结合的逆向投资能力因子FSB,具有良好的收益预测能力和强增量信息。此外,该因子在不同市场环境下表现稳定,加入综合因子体系后有效提升了组合的收益预测能力,且与传统风格因子相关性低,表现出独特性和稳健性 。
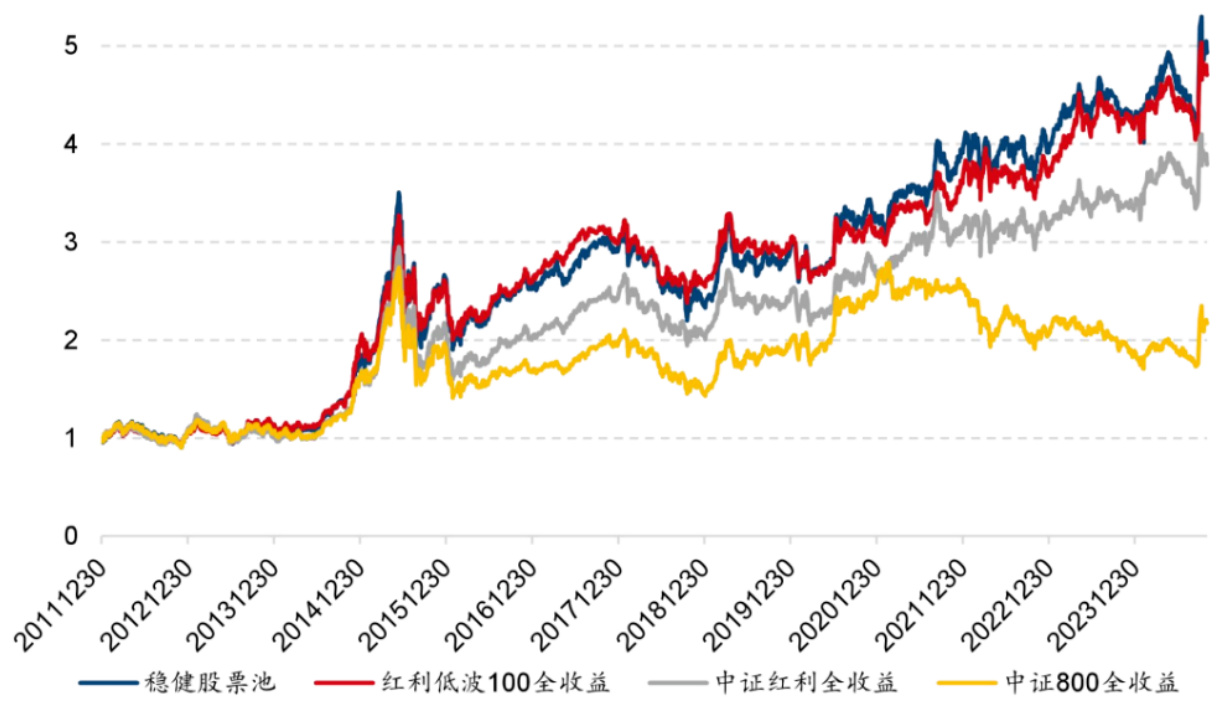
本报告围绕稳健型选股策略展开,构建并验证了低波动、低估值、低换手、高股息四类稳健复合因子,基于这些因子构建稳健股票池,实现年化收益13.81%;进一步通过动量、成长、分析师预期、高频因子对稳健股票池增强,形成稳健精选组合。稳健精选组合2012年以来年化收益26.53%,超额领先多项稳健型指数及基准,持股风格偏好低波动、低估值及高股息标的,回撤风险及波动率显著低于基准,创新高能力强,组合持股分散且具备良好资金容量。