量化视角多维度构建大小盘风格轮动策略
发表于 2024年8月30日上传于 2025年7月20日
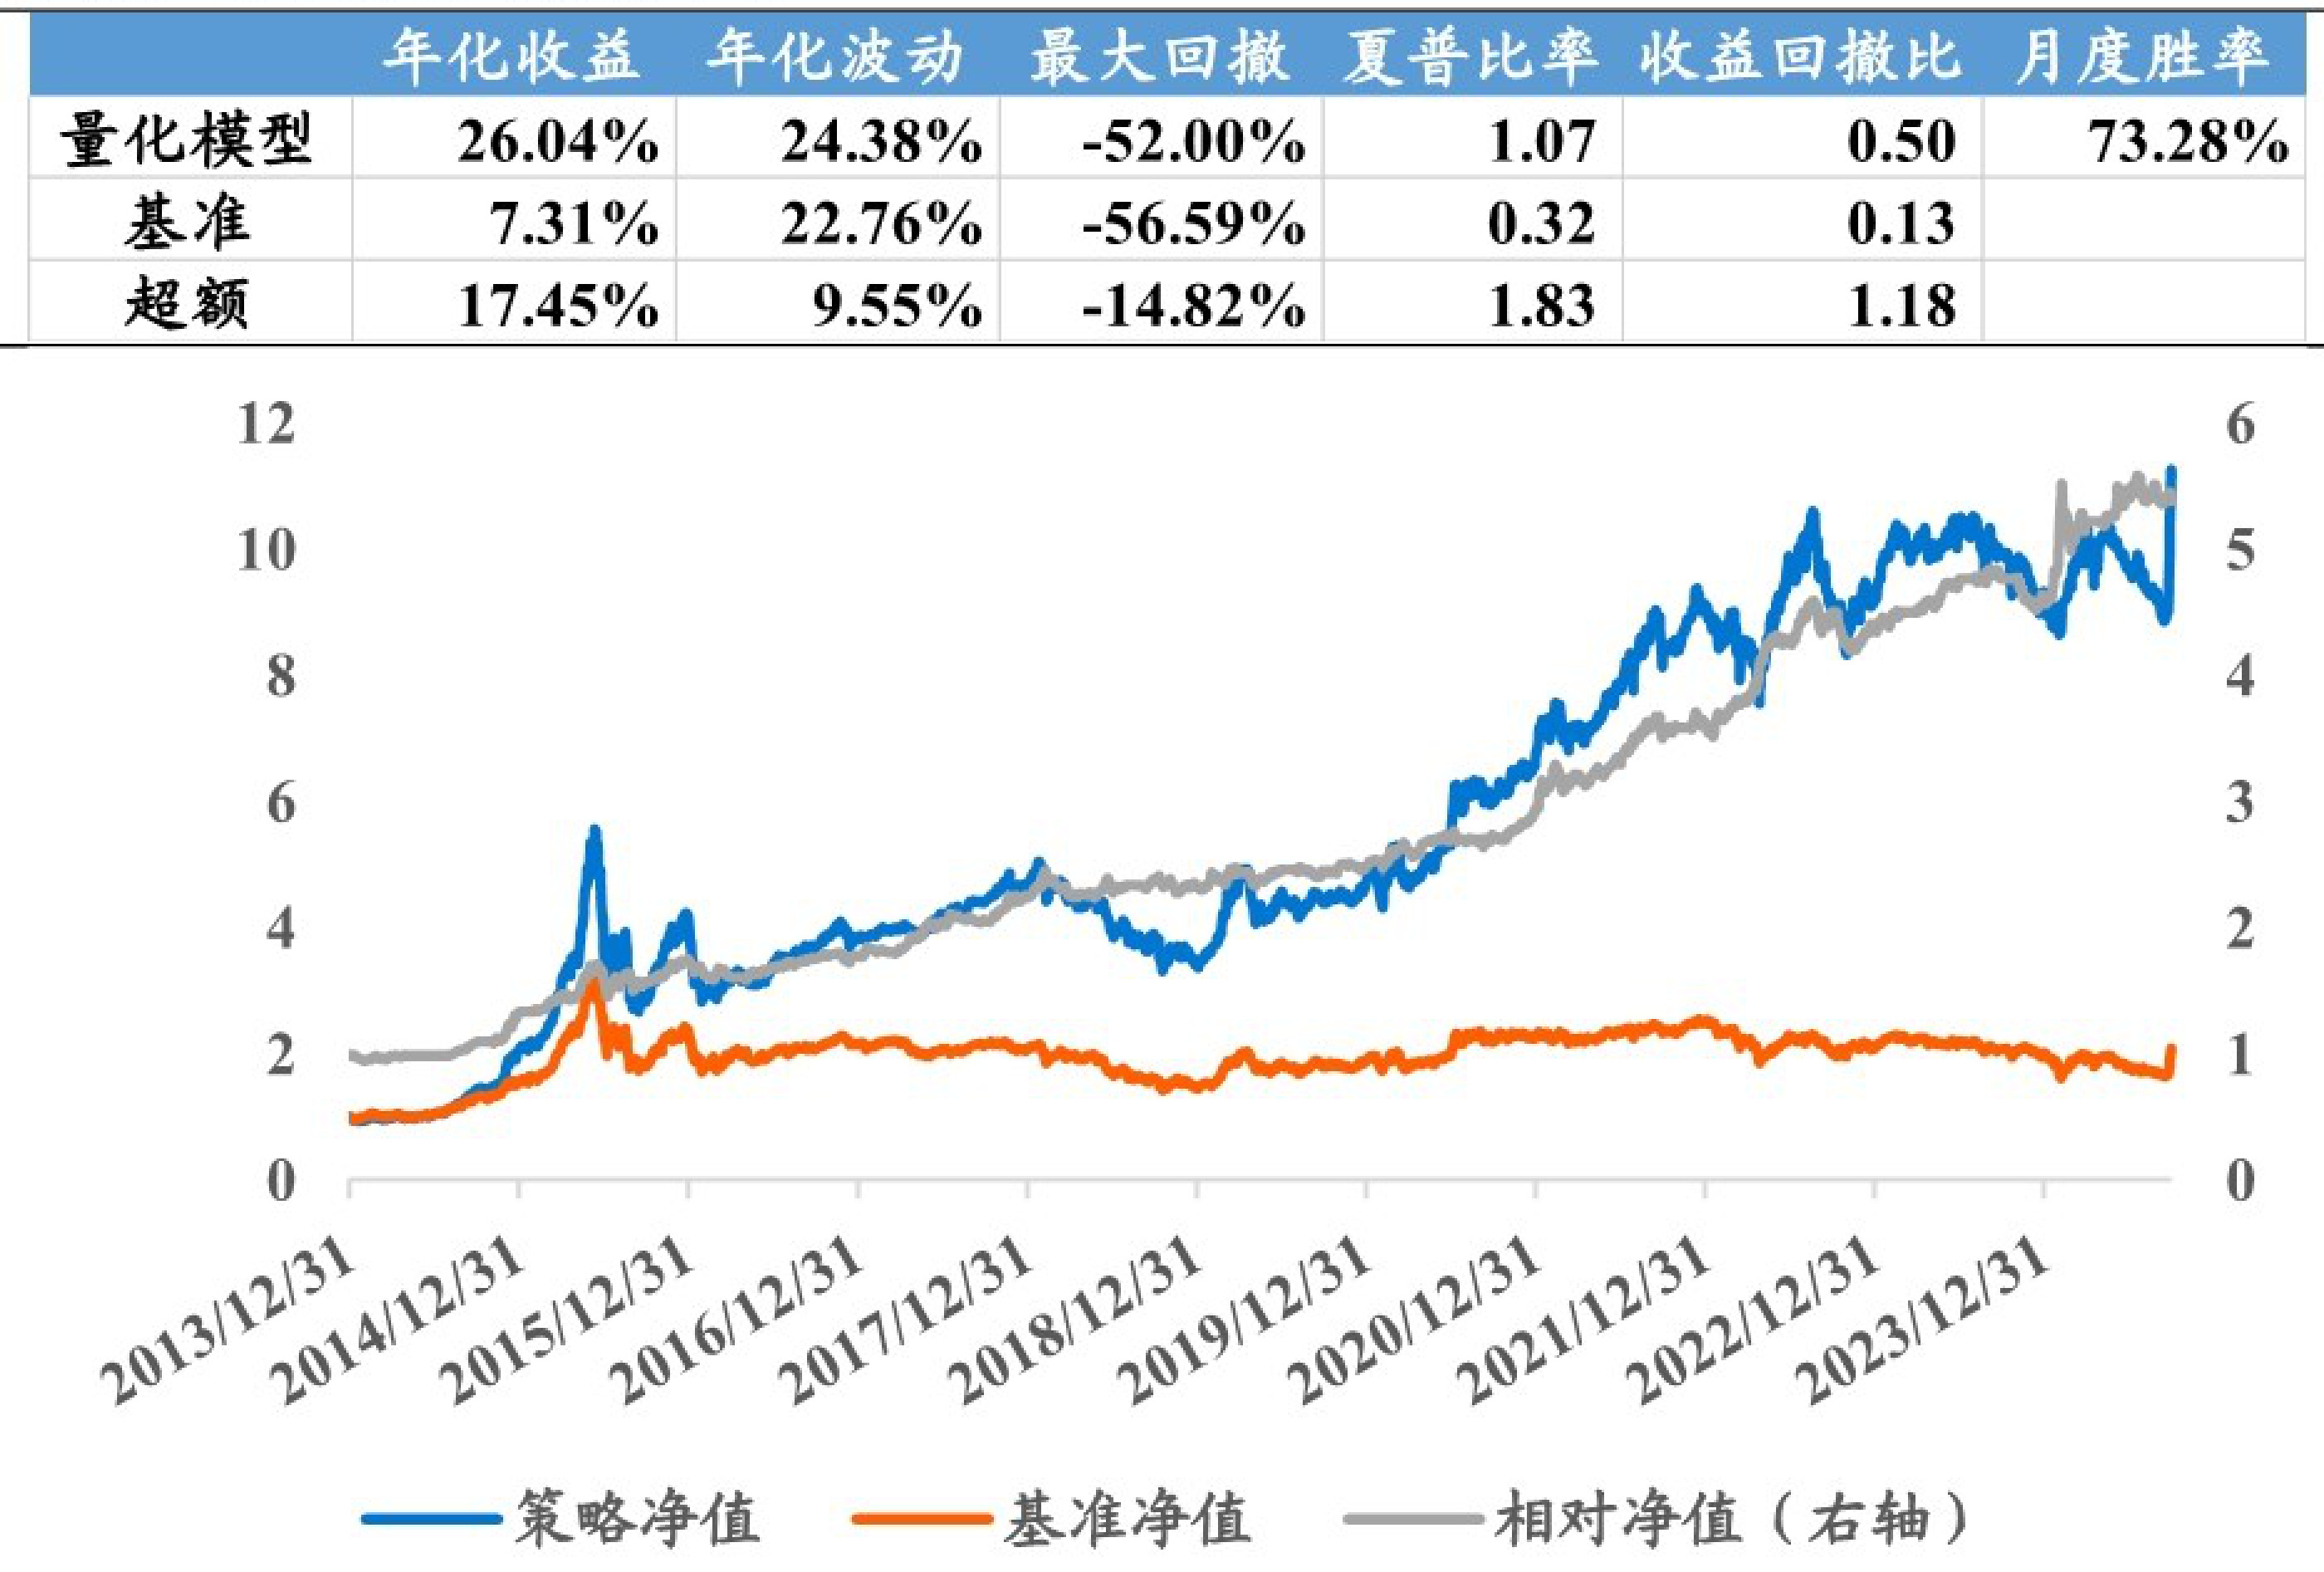
本报告基于宏观、估值、基本面、资金、情绪、量价六大维度构建大小盘风格轮动量化模型,历时回测胜率73%,超额年化收益17.45%。模型结合历史量化因子与主观政策和月度效应分析,提升风格判断准确性,助力投资者提前预判风格轮动趋势。
本报告基于宏观、估值、基本面、资金、情绪、量价六大维度构建大小盘风格轮动量化模型,历时回测胜率73%,超额年化收益17.45%。模型结合历史量化因子与主观政策和月度效应分析,提升风格判断准确性,助力投资者提前预判风格轮动趋势。
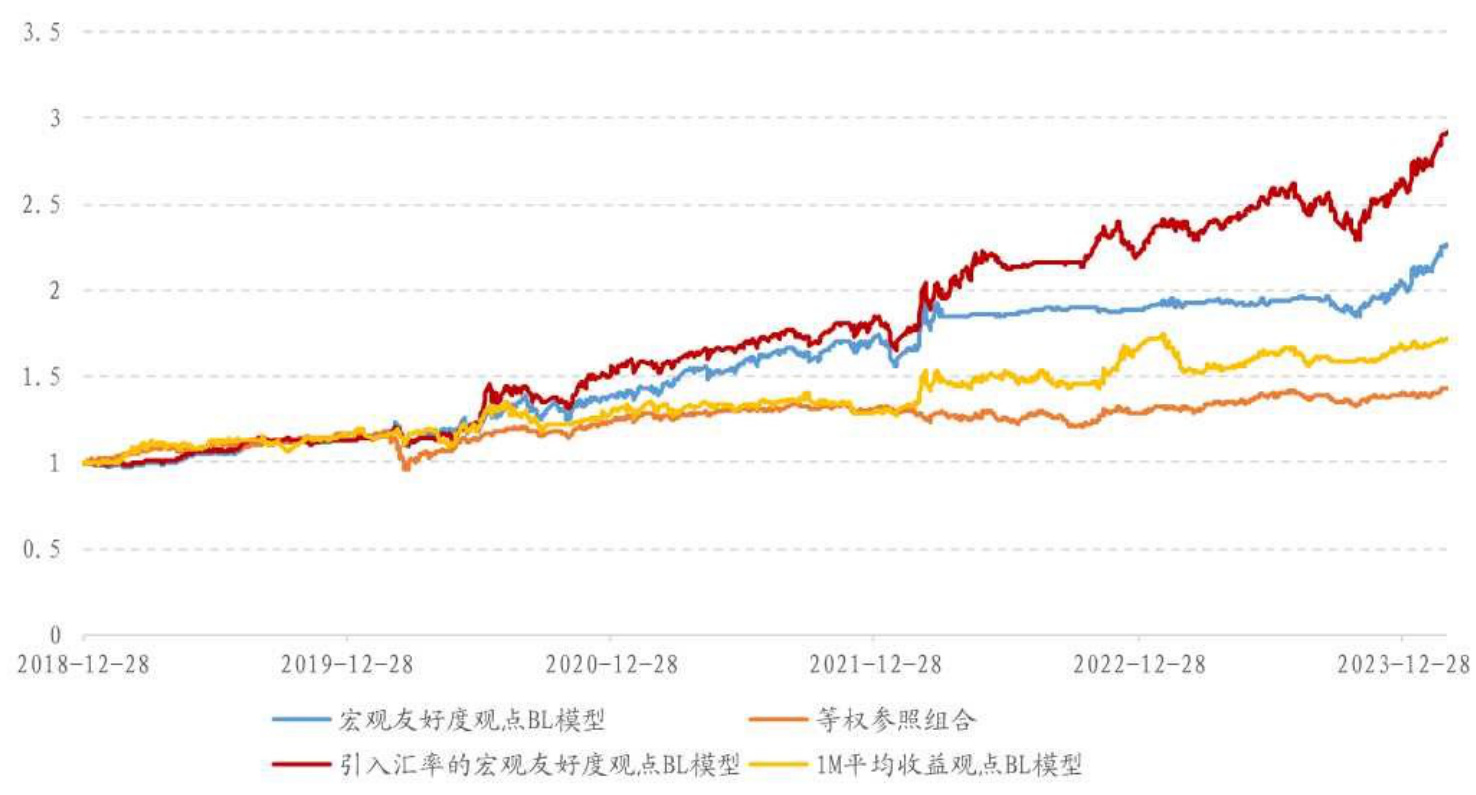
本报告提出将宏观友好度评分指标系纳入Black-Litterman(BL)模型形成观点矩阵,实现主被动结合的大类资产配置新思路。通过构建底层宏观因子,量化宏观经济周期压力,形成针对各类资产的专属宏观友好度评分,并将其转化为资产预期收益率后作为BL模型的主观观点输入。基于该主观观点构建的BL策略在2019-2024年的回测中表现出明显优势,年化收益率高达23.1%,夏普比率1.52,且配置偏好集中于日本权益资产,充分体现宏观预测在资产配置中的价值和提升空间。
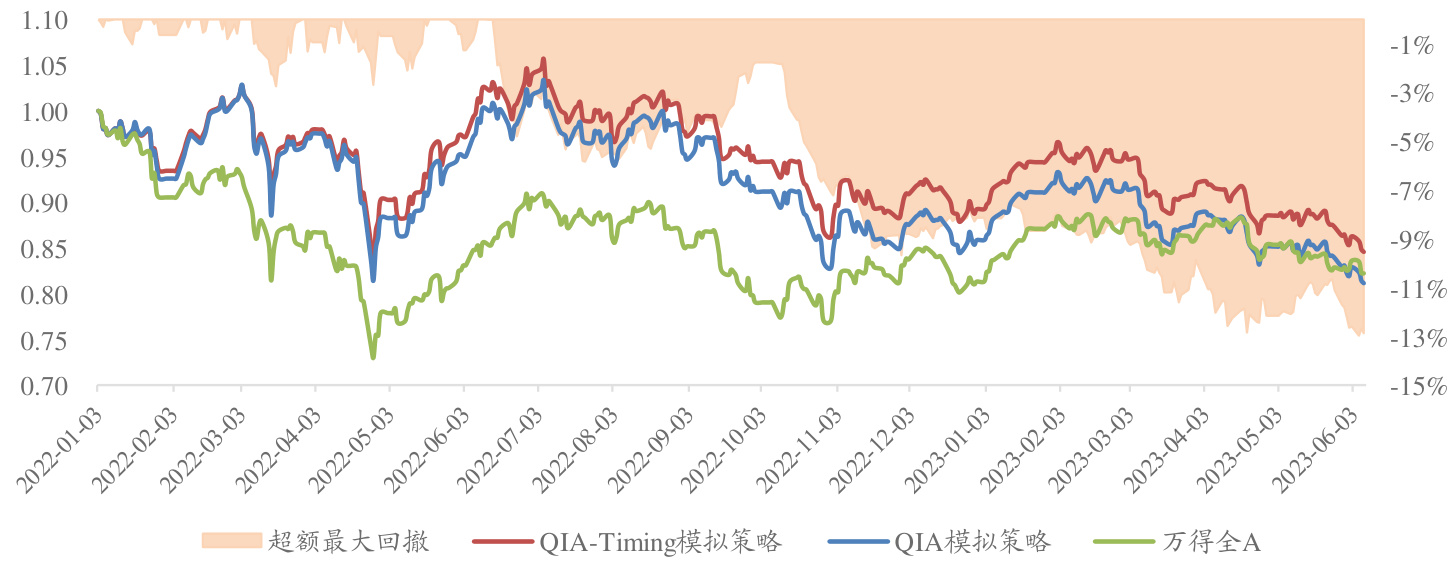
本报告系统回顾了QIA-Timing模拟策略自2022年初至2023年6月的业绩,策略累计收益为-15.42%,超越基准万得全A指数2.34%,展现出一定的择时能力;基于市场技术支撑及情绪改善,当前建议权益仓位由95%提升至100%,行业权重同步调整,彰显策略的动态仓位管理特点。报告详细披露了历次择时及行业调仓操作,并结合累计净值曲线直观展示策略表现及风险提示,为投资人提供科学的权益资产配置依据。
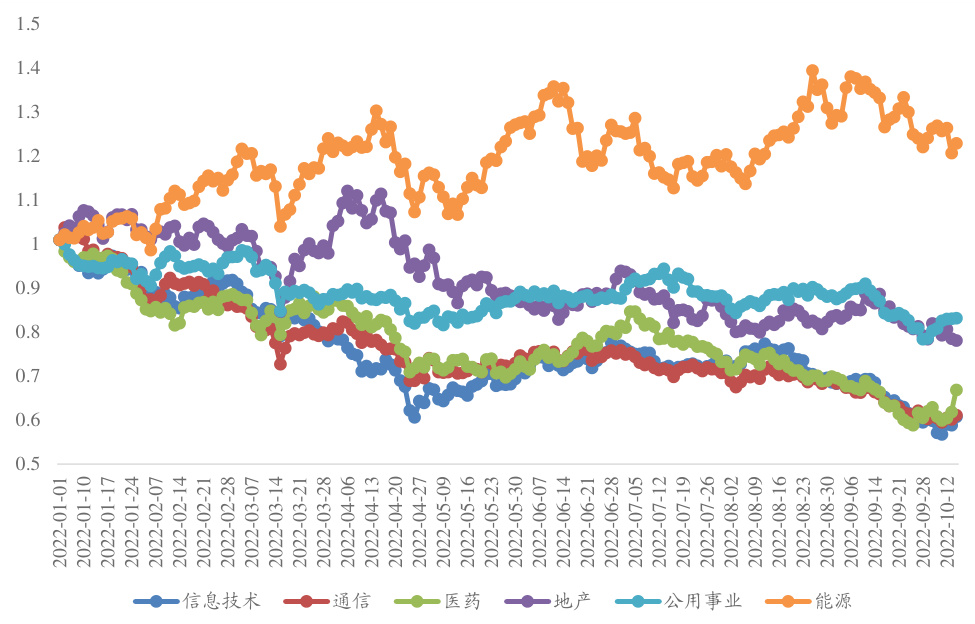
报告基于主动与量化结合理念,分析当前权益资产面临的通胀、经济增长和国际事件三大阻力,市场情绪回升,推荐布局政策预期改善、估值低的医药板块及盈利独立的农业板块。量化选股涵盖高基本面Alpha个股与非线性量价选股组合,并强调政策预期对中小盘价值风格(创蓝筹)的驱动效应,为投资策略提供数据支持与风险提示。
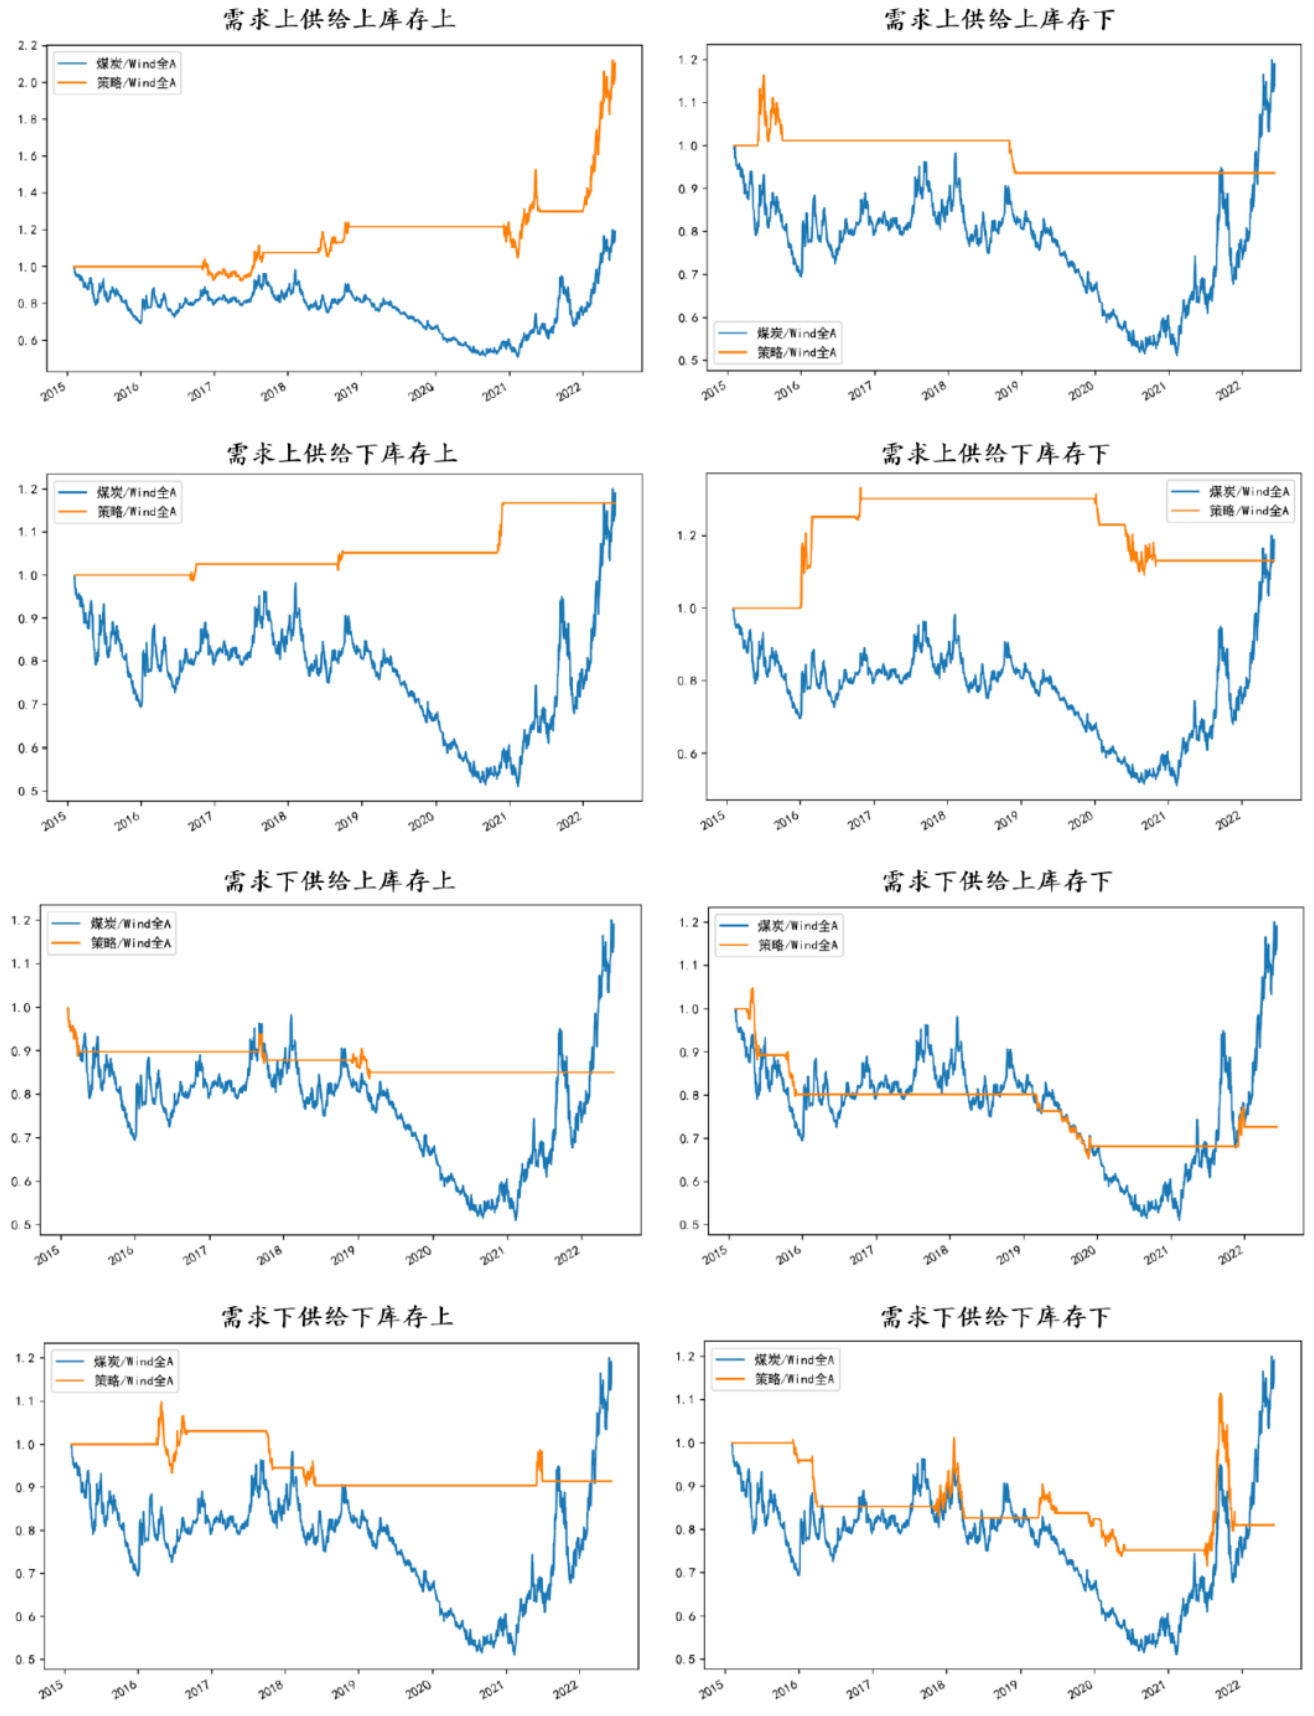
本报告基于需求、供给、库存和价格四大维度构建煤炭行业综合景气分析框架,通过主成分分析法合成景气分指标,实现行业趋势精准判断。结合产业链梳理选取关键指标,涵盖环渤海三港口吞吐量及库存,原煤、动力煤和炼焦煤产量,环渤海动力煤价格等,建立了有效的量化配置策略。策略回测表明2015年至2022年期间收益显著超越申万煤炭指数和Wind全A,具备良好的行业景气驱动力识别能力,为煤炭行业投资决策提供稳健量化模型支持.

本报告系统梳理了公私募市场权益类产品的主流盈利模式,重点分析了深度价值、极致成长及龙头白马三大策略的投资理念、难点与历史表现,结合市场环境提出差异化的产品配置建议。报告指出,深度价值策略适合牛熊切换及估值修复环境,极致成长策略适合流动性宽裕与情绪高涨环境,龙头白马策略适合流动性偏紧及市场缺乏边际信息期。报告还覆盖了趋势投资、逆向投资及事件驱动等交易策略的特征与绩效表现,为投资者指明了不同策略在不同宏观经济与市场情绪背景下的优化配置路径
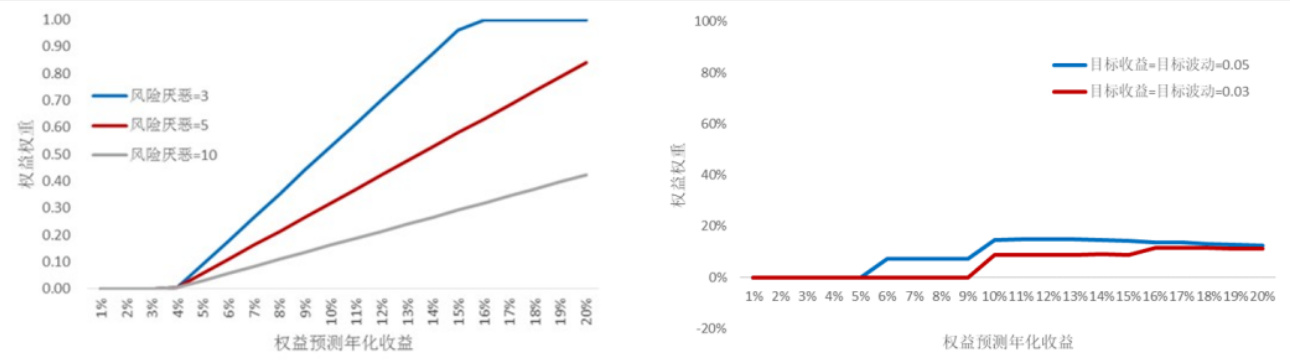
本报告提出基于NearOpt的稳健组合优化模型,解决传统均值方差模型对收益预测误差敏感的问题。NearOpt通过构建近似最优组合域和稳健最优组合,实现对组合风险和收益的精准控制,并允许收益率预测存在较大误差,适用于中长期固收+策略。回测显示,NearOpt固收+策略收益显著优于风险平价策略,最大回撤更低,展现出良好的风险调整表现。
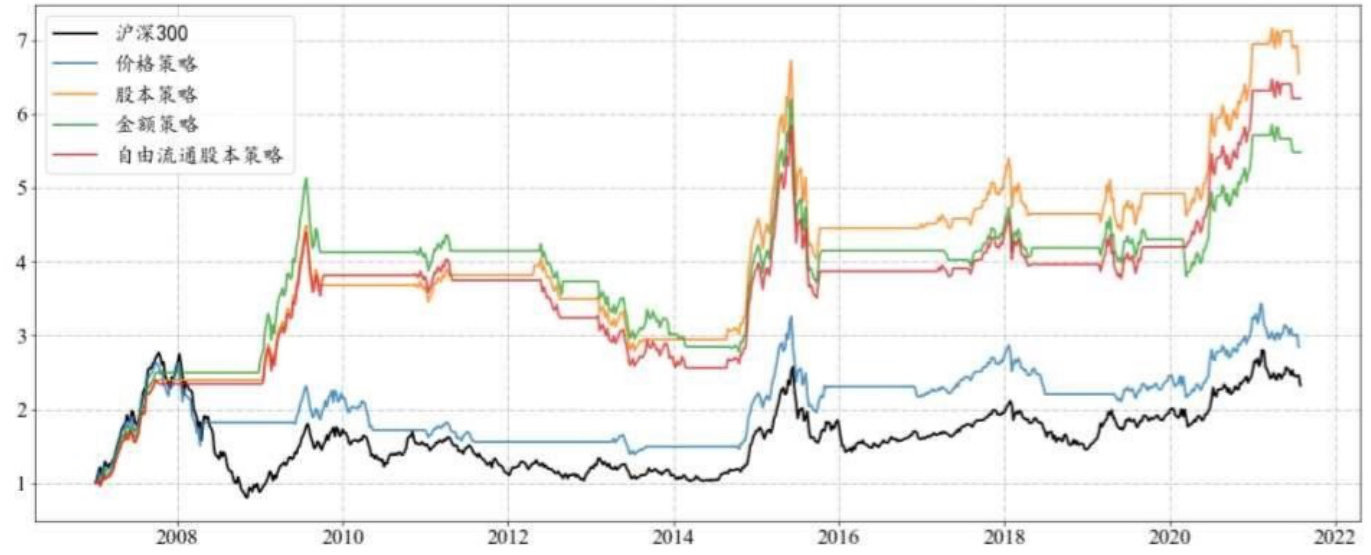
本报告基于A股市场大盘指数的量价关系,聚焦换手率在大盘顶底识别中的应用,构建了换手率长短均线模型和相关骤降模型,并通过动量修正与相对值改进提升模型准确率。实证显示,基于异动换手率的长短均线模型在沪深300趋势识别上表现优异,回测中显著优于价格信号,动量修正模型在逃顶阶段有效减少回撤。此外,相关骤降模型基于量价相关系数骤降检测顶底状态,融资换手率的信号表现尤为精准。报告还指出换手率指标在极端环境下有限,建议作为量化“黑科技”工具箱的起点而非终点,同时换手率适用于行业中观层面,为战术资产配置提供有力支持 。
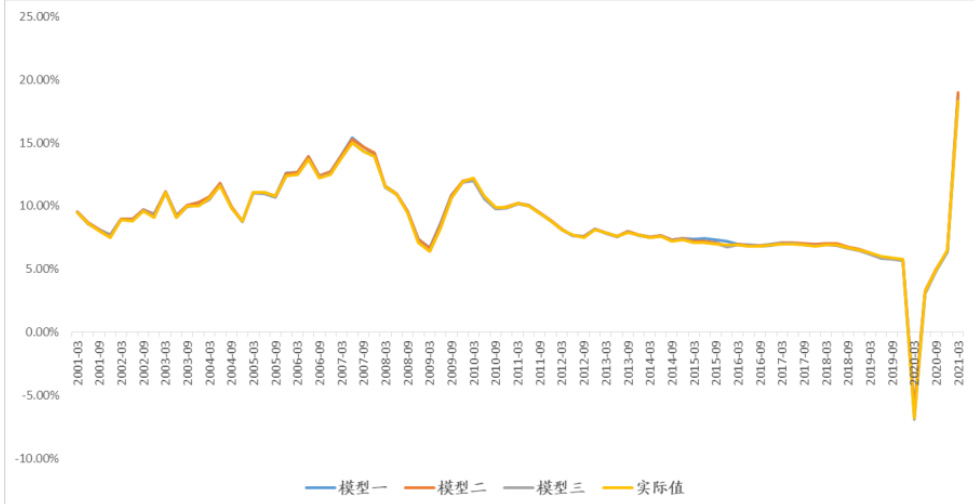
本报告构建了基于我国宏观数据的GDPNOW模型,采用自下而上拆分各行业GDP量价及综合季度和月度模型预测,提升了宏观经济增速的实时预测精度与解释能力。报告详细介绍了BVAR季度模型及桥联月度模型的构建与加权合成方法,并通过样本外测试和2021Q1预测结果验证了模型稳健性与实用价值,指出未来方向是引入更高频日度、周度数据改进未发布指标预测