2024 年 12 月 15 日 SDI利率债快涨跑赢信用策略——量化信用策略
发表于 2024年12月15日上传于 2025年7月19日
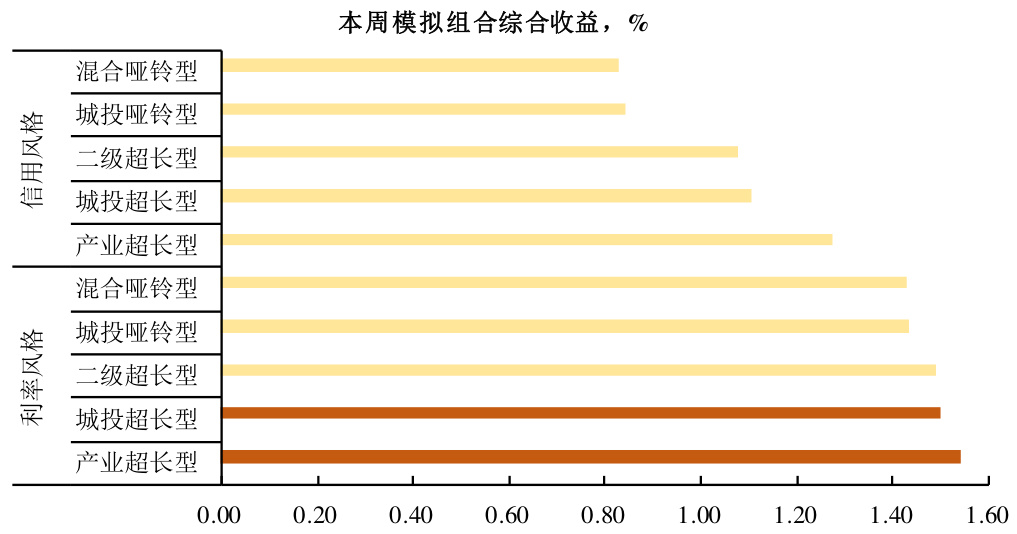
本报告详细分析利率债与信用债的量化信用策略表现,指出利率风格策略收益明显跑赢信用风格,超长债和二级资本债等策略收益稳步提升。报告跟踪了多种信用策略超额收益,显示久期策略持续积累较好收益,资本利得逐渐成为主要收益来源。报告还附带了具体组合配置方案,支持投资决策 。
本报告详细分析利率债与信用债的量化信用策略表现,指出利率风格策略收益明显跑赢信用风格,超长债和二级资本债等策略收益稳步提升。报告跟踪了多种信用策略超额收益,显示久期策略持续积累较好收益,资本利得逐渐成为主要收益来源。报告还附带了具体组合配置方案,支持投资决策 。
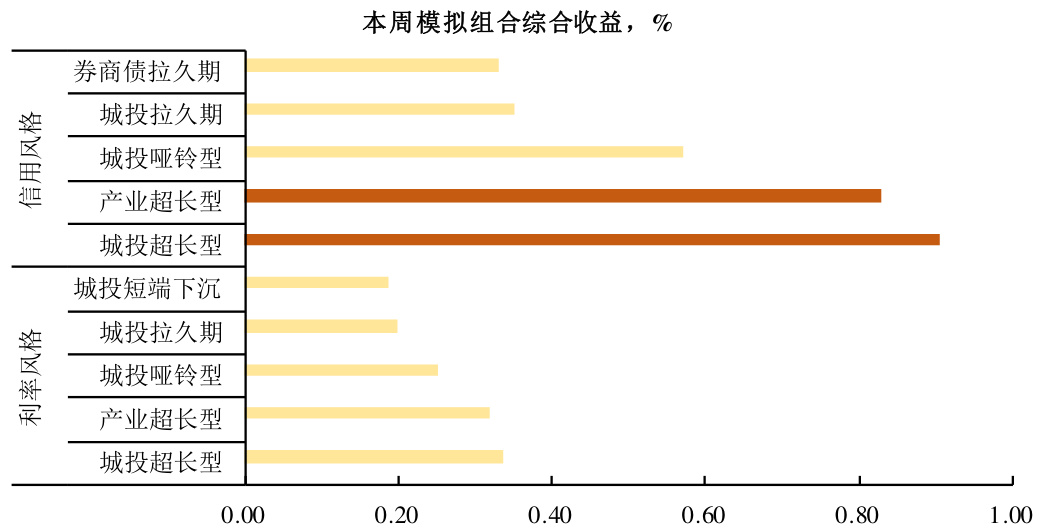
报告系统跟踪信用和利率风格组合的收益表现,显示信用风格组合特别是城投超长型和产业超长型策略收益表现优异,超长债重仓策略收益显著回升,且票息收益普遍下行而资本利得贡献较高。信用策略超额收益保持优势,城投重仓组合多跑赢基准,特别是中长端和超长债策略表现突出。报告还详述了各策略组合的配置方法及收益来源,为固定收益量化信用策略提供参考依据

本报告深度分析当前市场的预期管理对慢牛行情的关键作用,指出财政部新闻发布会有效稳定市场预期,减少过度悲观情绪。结合历史牛市阶段与成交量结构预测,未来2-3周筹码有望优化,若政策或基本面出现边际改善,将驱动新一轮持续上涨。行业轮动模型显示家电、非银金融等多个板块具潜在机会,支持稳健中线布局 .
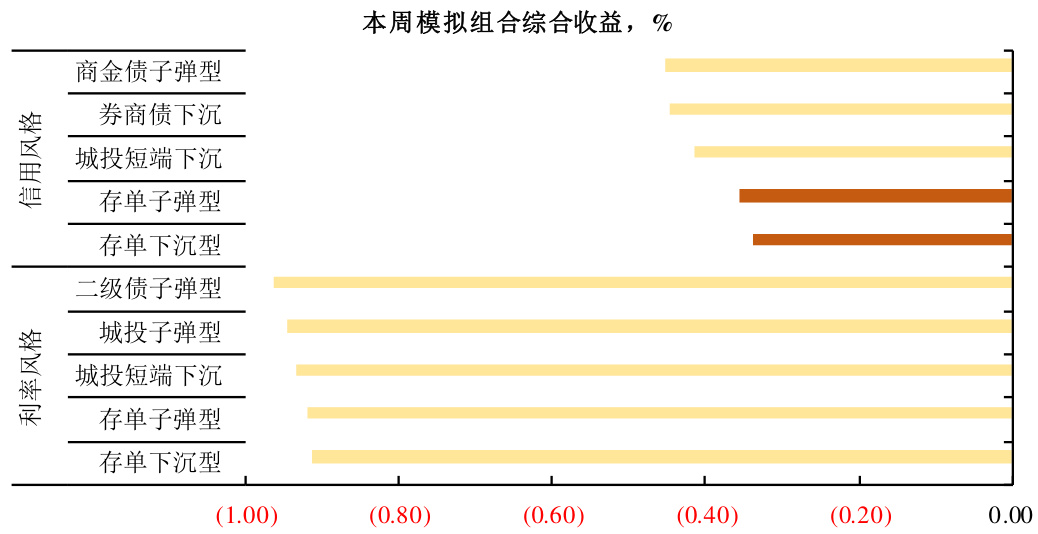
本报告跟踪模拟组合的量化信用策略表现,信用风格组合在2024年扛跌表现优于利率风格,短端信用策略收益和超额收益较好,超长债策略波动较大,票息收益贡献转负,资本利得拖累整体收益,主要信用策略组合动态调整风险敞口以应对市场波动
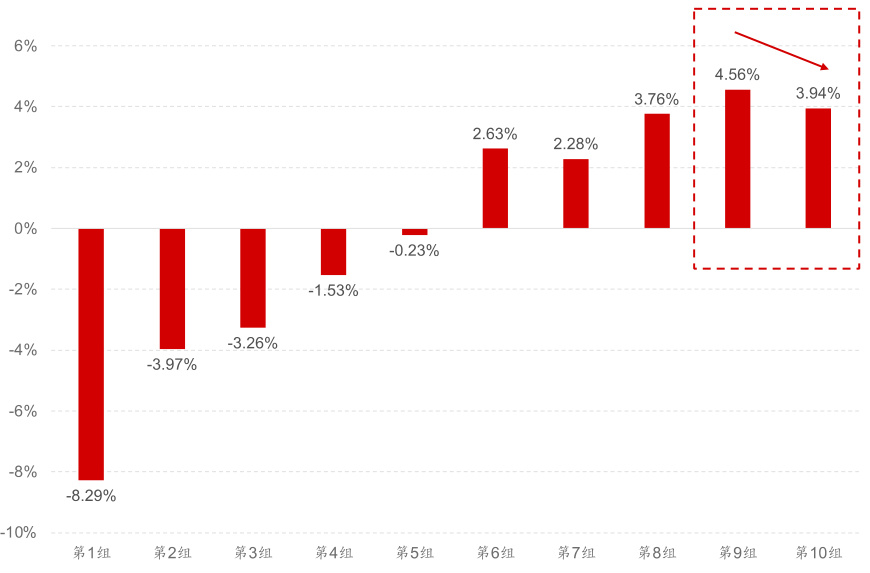
本报告基于对市净率(PB)、市盈率(PE)及市现率(PCF)三大估值指标的深入分析,改进估值因子构建方法,剔除破净股、微利股和负自由现金流股,构建融合因子提升选股能力。结合BP-ROE框架,设计兼顾估值与盈利质量的量化选股策略,历经2010年以来回测验证表现优异,具有显著的超额收益与稳定性
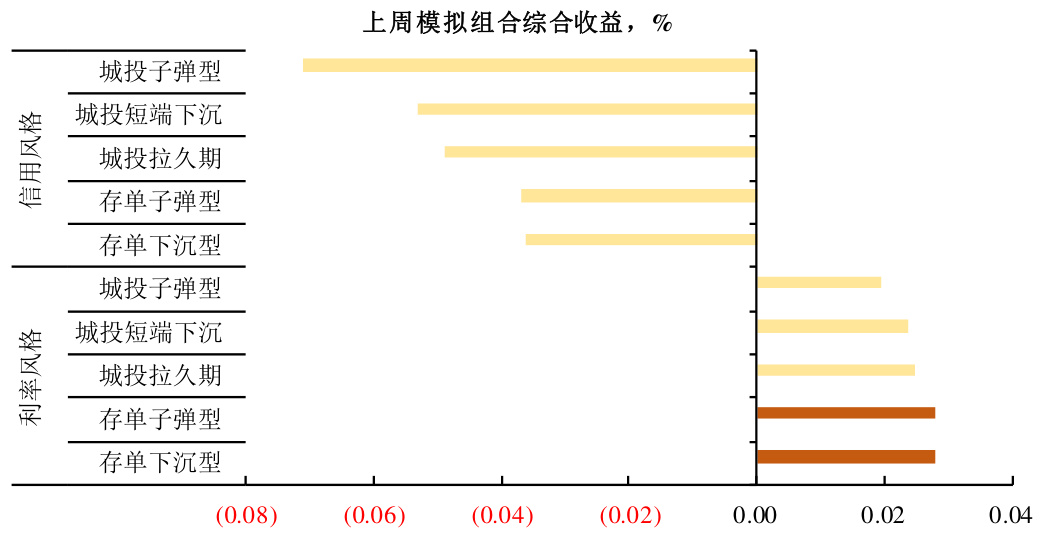
本报告聚焦固定收益领域信用与利率风格策略表现,分析城投久期及短端策略的防御优势和收益修复情况。信用策略中,产业超长型及城投久期组合累计收益表现优异,部分策略票息收益贡献为负,资本利得成为收益主要来源。久期策略近四周累计超额收益领先,短端下沉策略表现好于中长端,尤其是存单策略体现超额收益优势。模拟组合配置详细列明,多策略共振以期实现稳健收益风险平衡 .
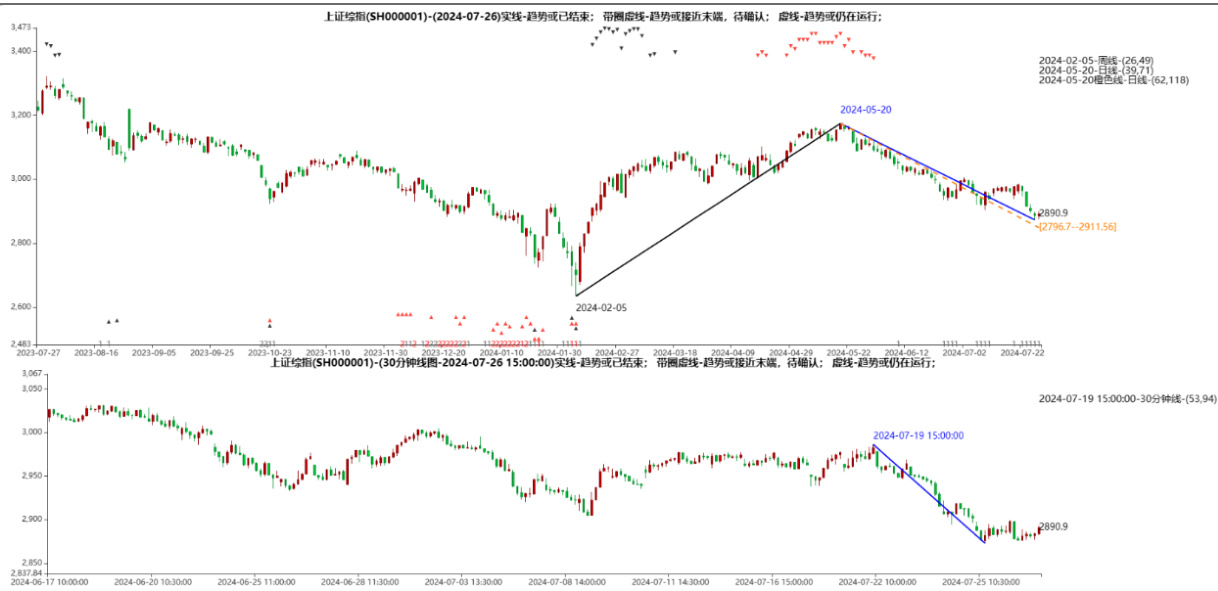
本报告通过周期分析、缠论技术分析及全天候择时模型判断市场已处于下行末端,结构性反弹或将展开。行业轮动方面,四轮驱动模型显示高低切换明显,超跌及新质生产力方向逐渐显现潜在机会,提示未来重点关注相关行业板块 。
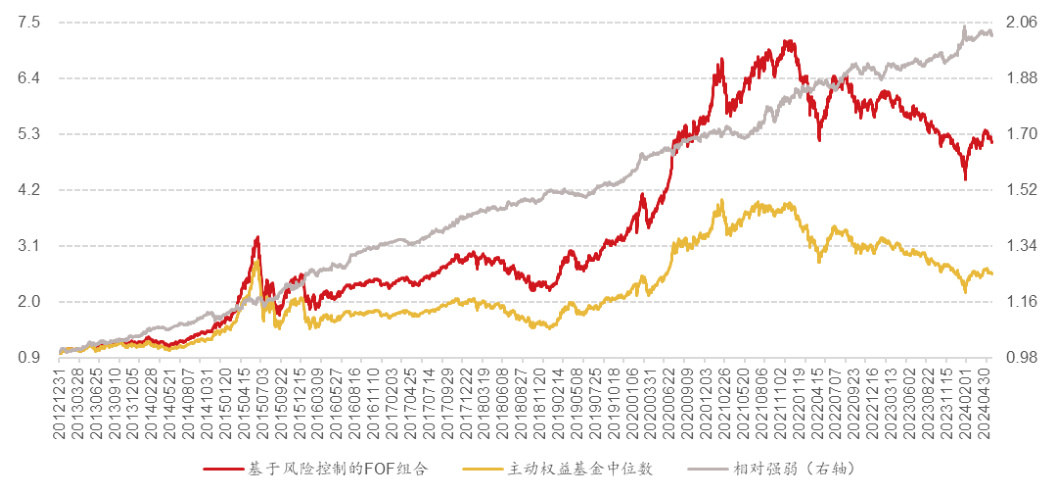
报告系统探讨了基金经理风格切换的历史轨迹与量化测度,通过构建风格切换频率因子和幅度因子,有效预测基金未来收益。引入中性化处理提升了基于基金收益计算的选基因子稳定性;结合风险控制构建FOF策略,实现自2013年以来稳健超越主动权益基金中位数。多项关键指标表明风格切换因子具备显著的预测能力和增量信息价值,为基金组合构建提供新的有效工具与思路