国盛量化 | 行业ETF配置模型2025年超额 $14.4\%$
发表于 2025年11月10日上传于 2025年11月10日
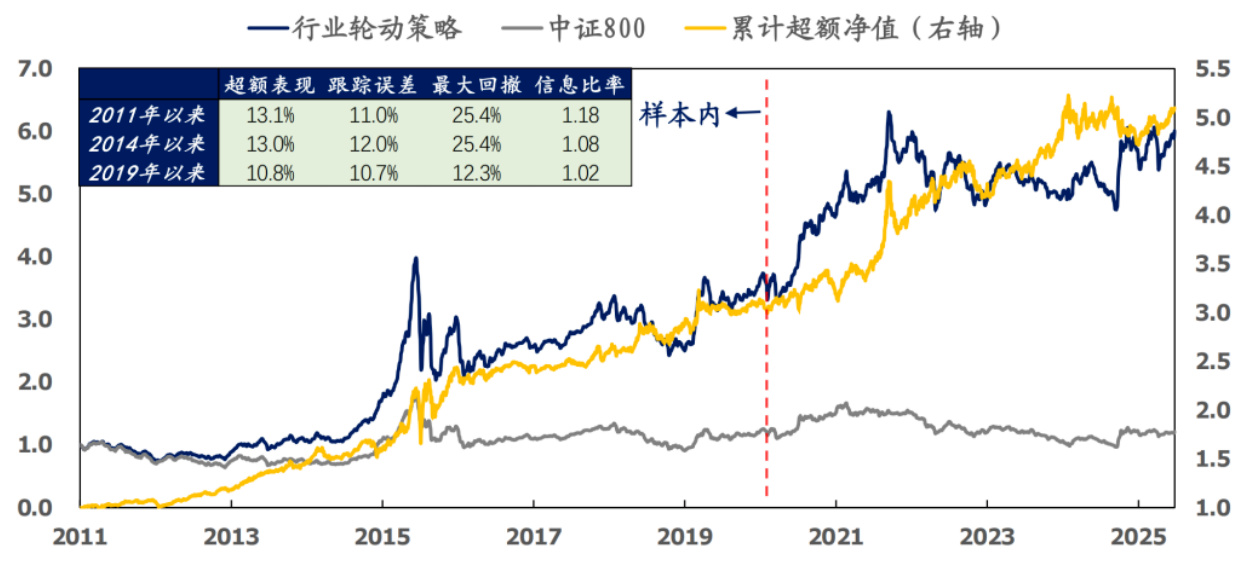
报告基于行业景气度-趋势-拥挤度框架,构建两套行业轮动模型,实现2025年行业ETF组合相对中证800超额收益14.4%。模型结合右侧景气趋势和左侧库存反转策略,推荐行业覆盖化工、传媒、农业、煤炭等,年化超额收益率显著,回测信息比率达1.8,风险控制合理,为行业ETF配置及选股提供系统化量化方案
报告基于行业景气度-趋势-拥挤度框架,构建两套行业轮动模型,实现2025年行业ETF组合相对中证800超额收益14.4%。模型结合右侧景气趋势和左侧库存反转策略,推荐行业覆盖化工、传媒、农业、煤炭等,年化超额收益率显著,回测信息比率达1.8,风险控制合理,为行业ETF配置及选股提供系统化量化方案
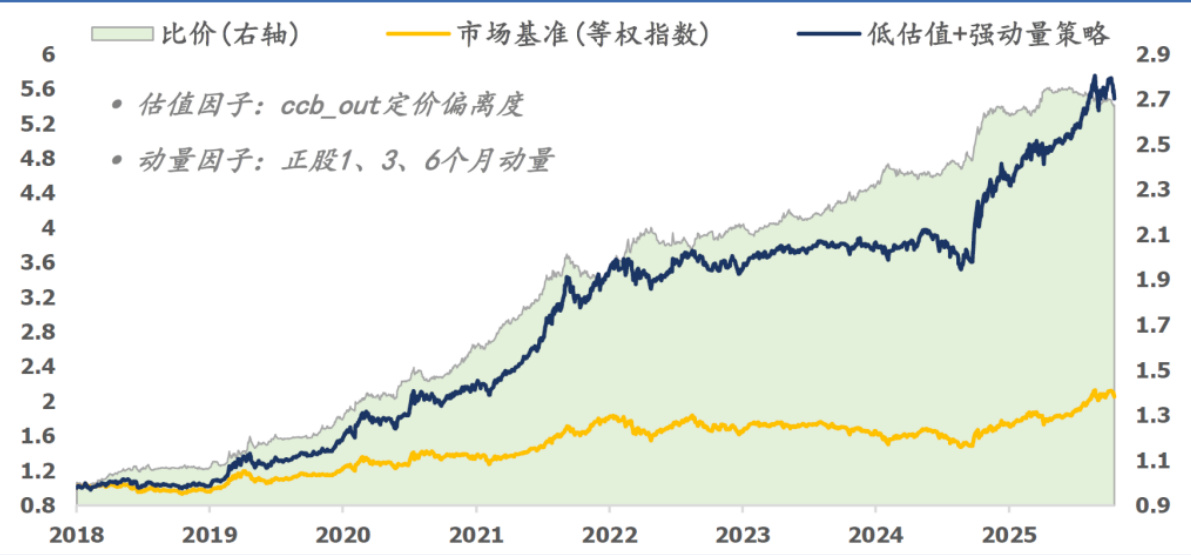
本报告分析了2025年10月转债市场高估值震荡及偏股转债的显著回撤风险,指出偏股转债估值处于历史高位且配置价值偏低,偏债转债配置价值相对较高。通过定价偏离度和股债组合的轮动策略,提出合理资产配置建议。多种基于低估值、动量、高换手率等量化策略展现稳健超额收益,支持投资者优化转债配置结构,兼顾风险与收益
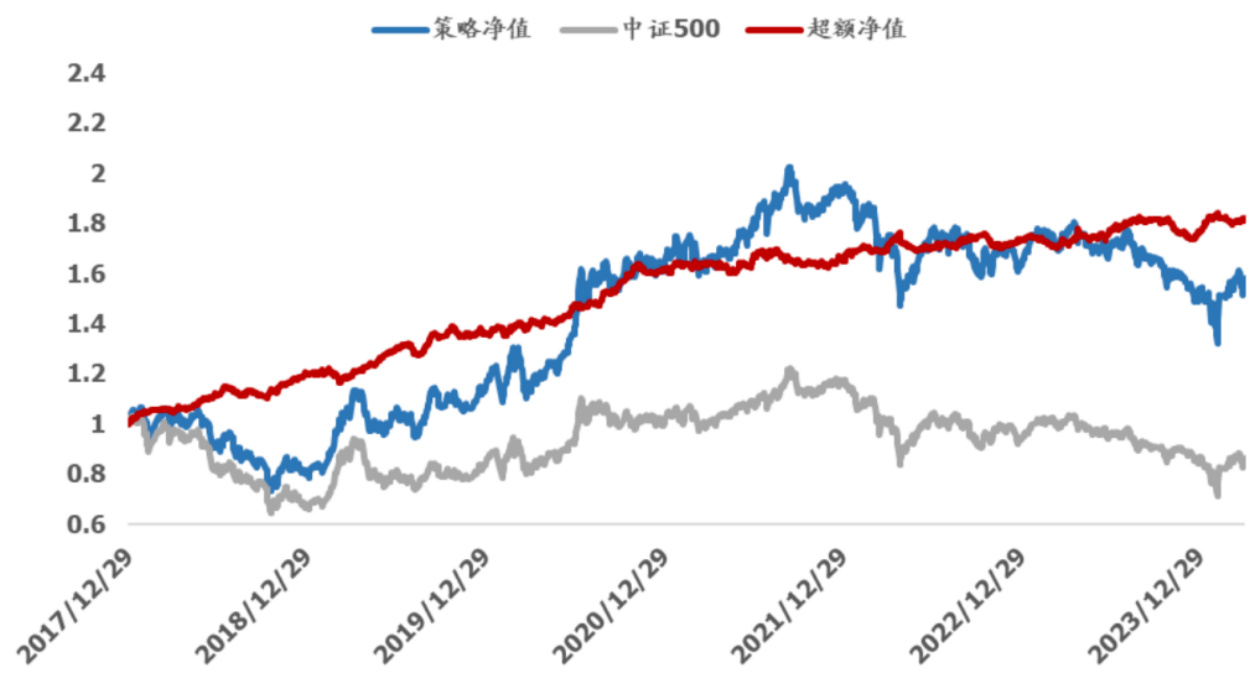
本报告分析A股市场近期走势及行业结构,指出非银金融板块日线级别下跌风险逼近,认为日线级别反弹临近尾声。中期看好房地产、石油石化、商贸零售和消费者服务等板块,多个主要指数确认周线级别上涨,具备普涨格局。基于A股情绪和景气指数,市场短期情绪偏空,中长期景气复苏明显。报告还详细介绍了中证500及沪深300增强组合,展示其持仓结构及超额收益表现,体现指数增强策略效果。风格因子分析显示高Beta和成长因子近期表现优异,指数收益主要由Beta暴露驱动。
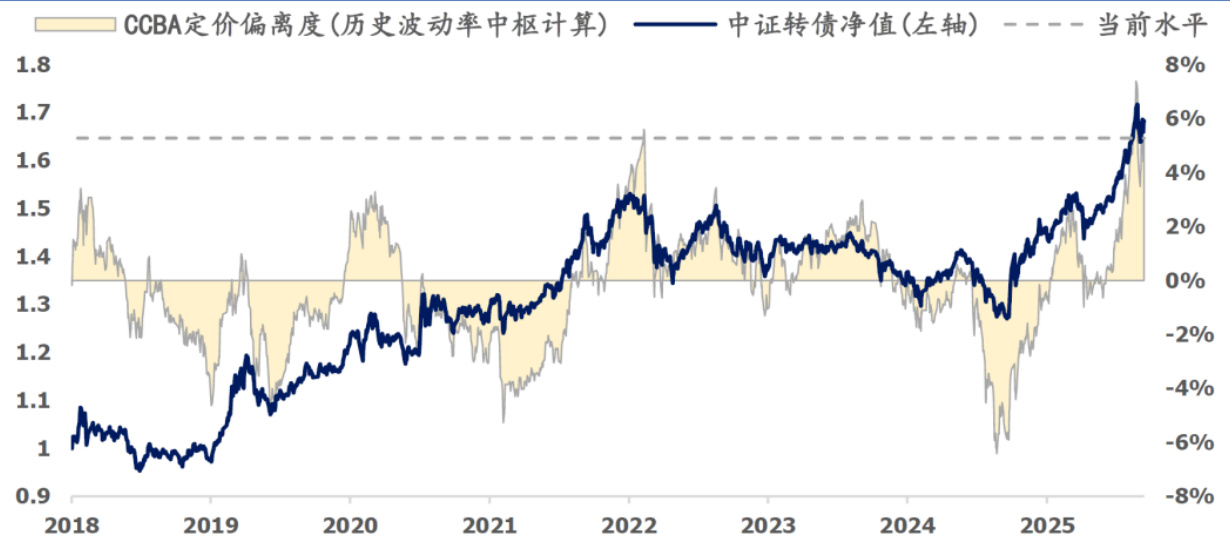
报告指出2025年9月转债市场估值偏高,定价偏离度达5.27%,位于历史99.3%分位,显示长期配置价值较低。转债估值与股债组合走势高度相似,基于定价偏离度构建的转债&股债轮动策略实现稳定超额收益。报告系统介绍了多种低估值及增强策略,涵盖低估值、动量、高换手、平衡偏债增强及信用替代等,均展现良好历史绝对与超额收益表现,且部分策略兼顾波动率控制,适合不同投资风格选择。市场复盘显示偏股转债正股表现强劲,周期与成长类行业转债表现突出,提示偏股仓位需适时调整以规避回撤风险
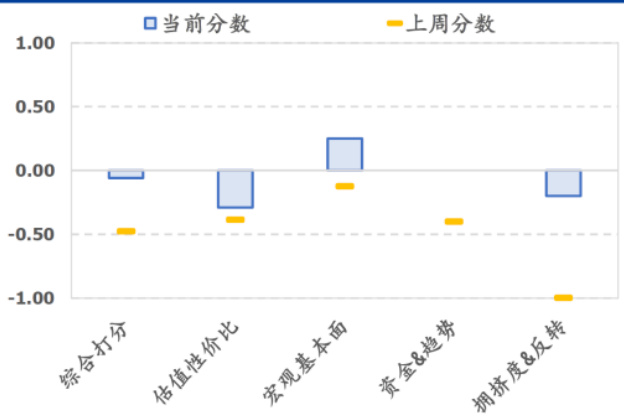
本报告基于流动性、经济面、估值面、资金面、技术面和拥挤度六大维度,通过21项具体指标构建综合择时雷达,形成[-1,1]区间的择时评分模型。本周各维度评分均有所提升,资金与趋势维度中性,整体综合得分为-0.06,维持中性偏多市场观点。详细分指标显示货币方向、信用方向等流动性指标表现积极,而技术面与估值面略显疲软,拥挤度信号中性,反映当前市场既有积极因素也有潜在阻力,适合谨慎布局权益资产。
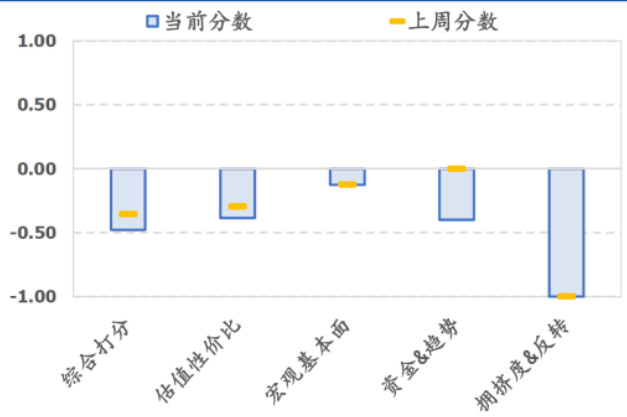
本报告基于流动性、经济面、估值面、资金面、技术面、拥挤度六大维度21个指标构建综合择时分数,对市场形势进行多维刻画。当前综合评分中性偏空,主要因估值性价比与资金&趋势环节下降,流动性总体中性。多维因子指标显示外资流入意愿减弱,资金面承压,技术与拥挤度指标均发出看空信号,体现市场情绪趋于谨慎,对权益市场形成压力。
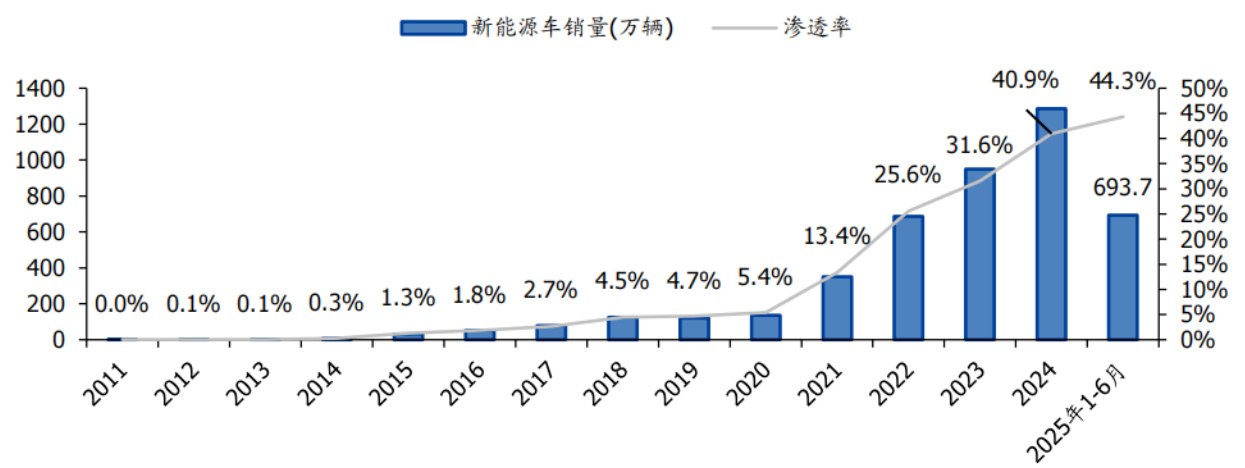
本报告分析新能源汽车行业和电池材料的持续景气,梳理中证新能源汽车指数成分股布局与估值,重点评估华夏中证新能源汽车ETF投资价值,认为新能源车产销稳健增长,电池材料龙头优势明显,指数估值处于历史低位,盈利预期高增长,具备投资吸引力
报告基于宏观赔率和胜率构建资产配置框架,A股赔率处于高位且胜率维持中等,美股及债券估值风险不同。风格方面,价值风格综合得分最高,质量风格空间最大,成长风格配置价值较低,小盘风格拥挤度高。行业方面推荐银行、传媒、农林牧渔、有色、非银板块。三类赔率和胜率结合策略显示,固收为主配置仍为最佳方案
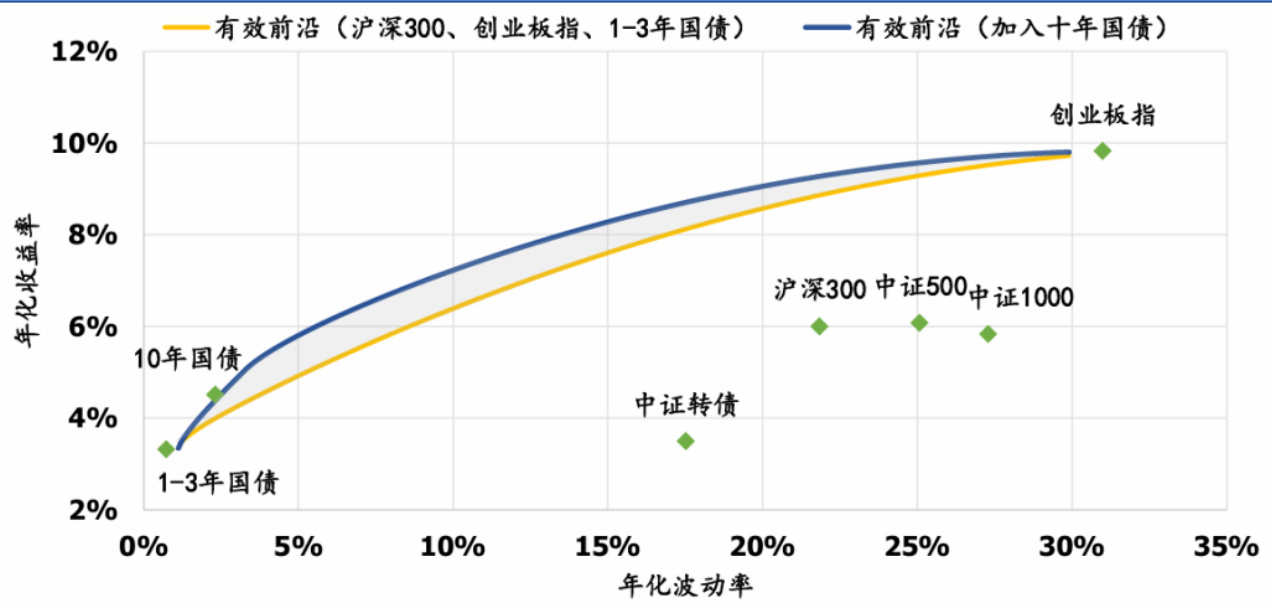
本报告深入分析了十年期国债及其ETF产品的投资价值,指出十年国债因低相关性和较高夏普比率,能有效分散投资组合风险并提升组合表现。当前宏观大环境货币宽松,十年国债胜率显著,利率中枢存在下行趋势,十年国债作为基准利率的核心作用持续凸显。国泰上证10年期国债ETF通过优化抽样复制法提升流动性和跟踪精准度,费率低且交易便利,历史净值创新高,适合稳健中长期资产配置
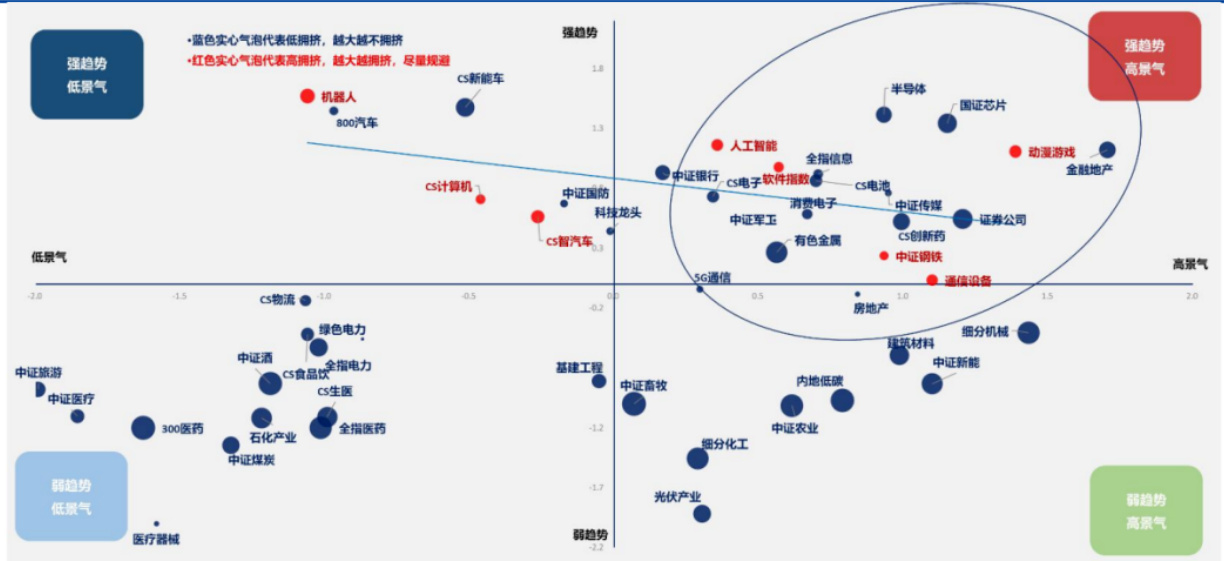
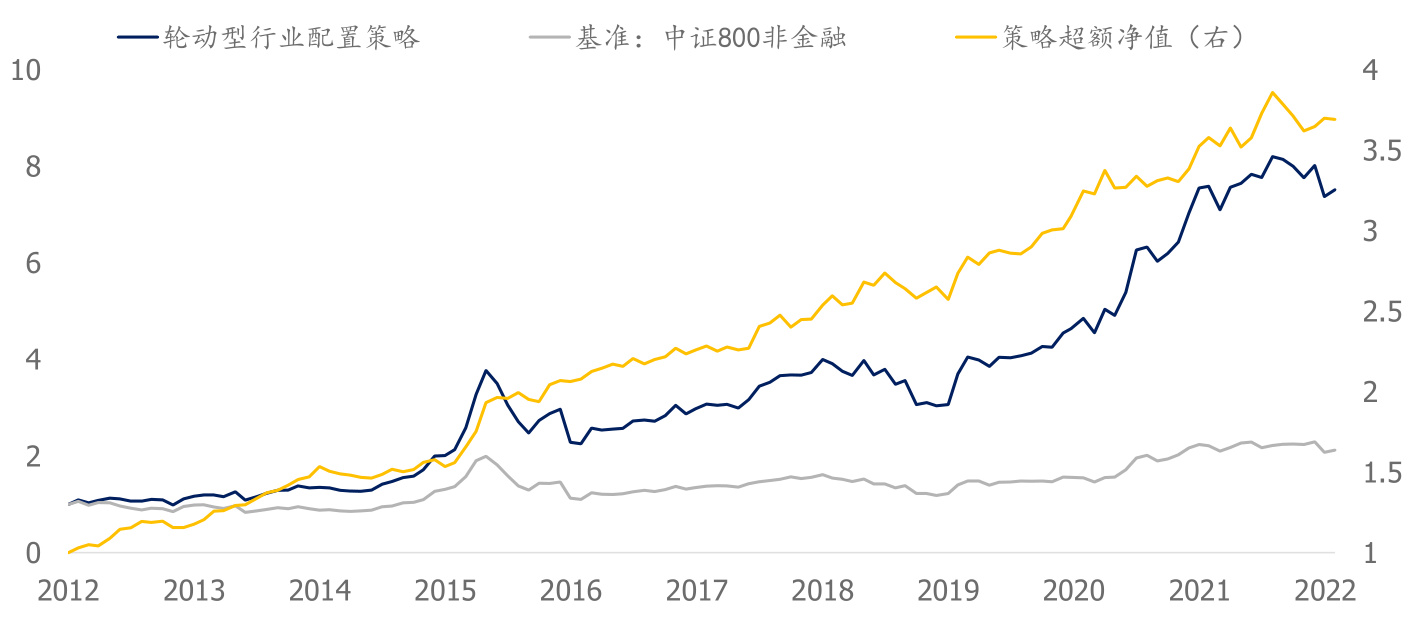
本报告基于行业景气度-趋势-拥挤度框架,提出TMT拥挤度回落,左手价值行业+右手科技行业的哑铃型配置为最优解。构建了行业相对强弱指标,对2024及2025年主要行业走势及配比进行分析,并给出ETF及选股层面的具体配置方案。从历史回测看,景气趋势和库存反转模型表现优异,相关行业配置策略持续超过基准收益 。
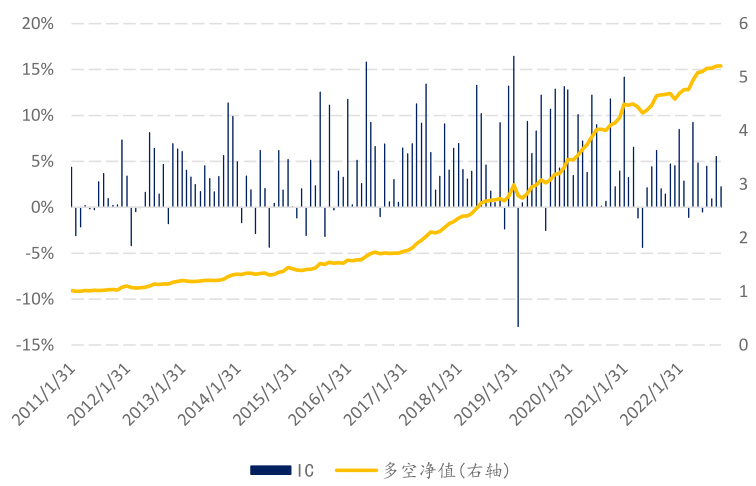
本报告基于上市公司财务报表中的政府补助信息,构建综合政府补助因子govt,通过三个维度非经常性政府补助、其他收益、递延收益反映企业获补助情况,因子自2011年以来IC均值达到4.3%,多空年化收益16.1%,在中小市值股票中构建多头组合年化收益26.6%,显著优于宽基指数表现,体现政府补助信息在选股中有效提升超额收益能力.
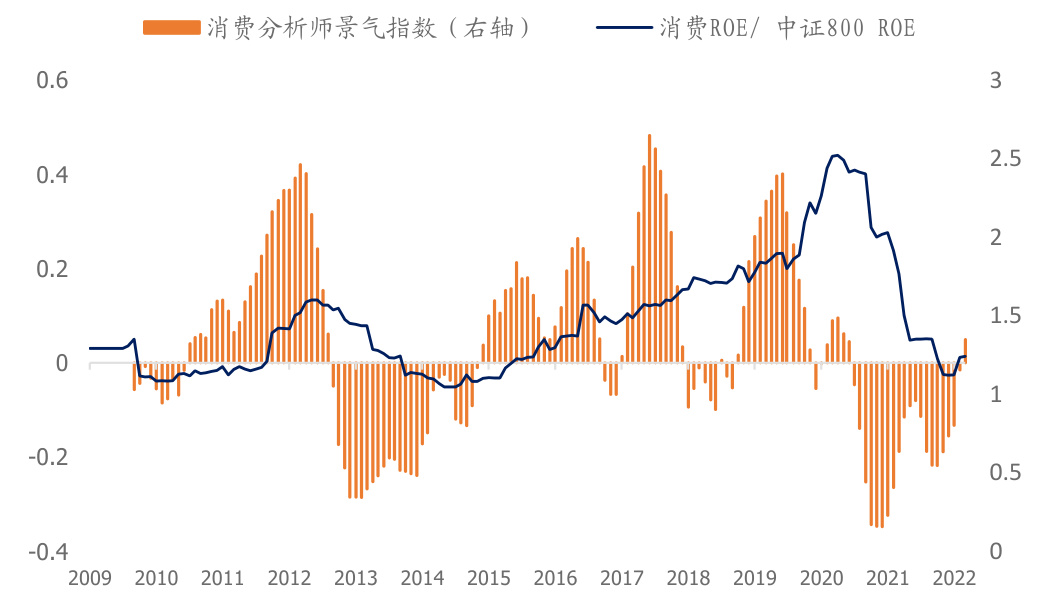
本报告围绕消费板块盈利企稳的主题,结合宏观、中观及微观层面的基本面量化模型,揭示经济企稳、货币宽松和库存周期信号,消费景气度进入扩张区间,ROE回升趋势明确,食品饮料、医药及家电具备配置价值。行业配置模型和PB-ROE量化选股均表现优异,建议关注稳增长相关板块及成长性较好的军工等行业,适度均衡配置为主。整体策略兼具稳健与进攻性,风险提示模型失效可能性
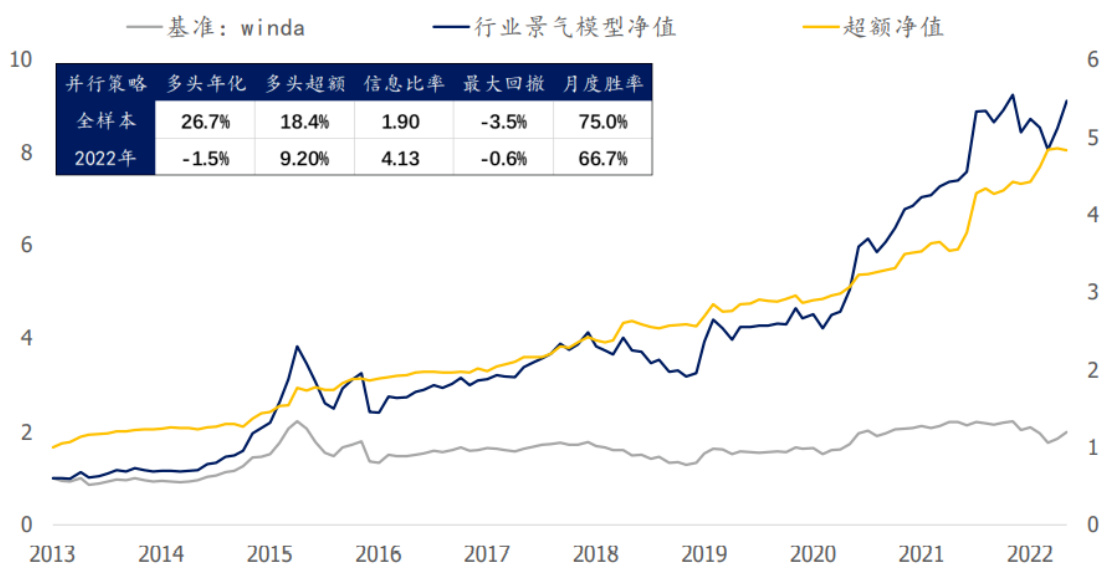
本报告提出三种判断沪深300估值高低的方法:PE中位数历史标准化、股权风险溢价模型(股债性价比)和基于ROE及分红率的二阶段DCF模型,指出各方法优缺点及应用场景,并结合宏观、中观、微观层面基本面量化分析和行业景气度指标,构建景气度投资、PB-ROE选股和股债混合策略,提供了系统的估值判断框架与量化模型支撑
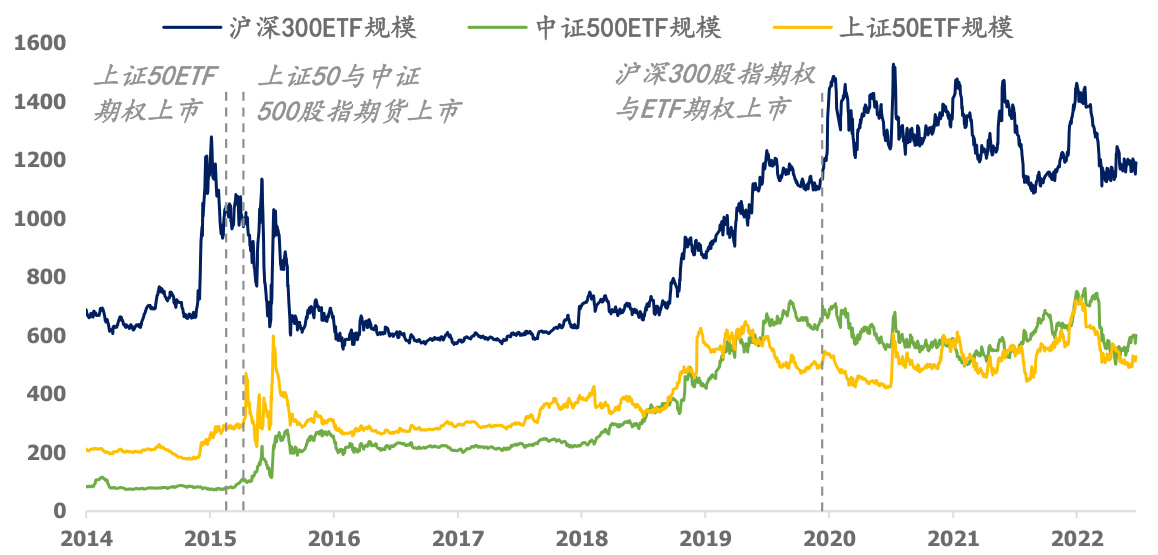
报告聚焦华泰柏瑞中证1000ETF,结合中金所拟推出的中证1000期货和期权产品,分析该衍生品对ETF流动性和规模的提升作用。通过估值模型和盈利预测确认中证1000具备长期安全边际和盈利改善趋势,处于低拥挤环境,有利于小盘高流动科技制造股的表现。介绍了结合期权的三种策略(备兑开仓、保护看跌、领口策略)显著降低波动和回撤,提升收益。同时详述指数的行业分布、主题特征及基金管理经验,验证基金紧密跟踪基准,实现超额收益,具备较高投资价值。