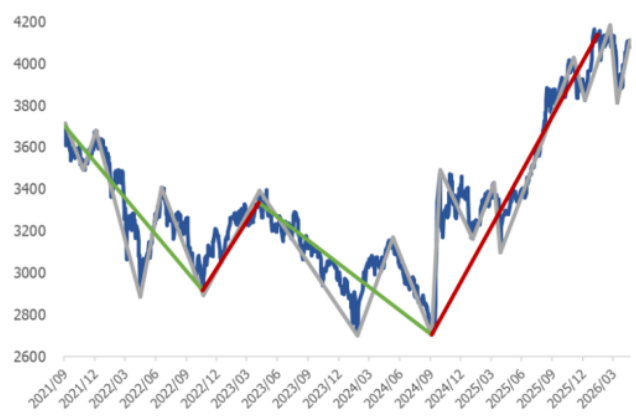
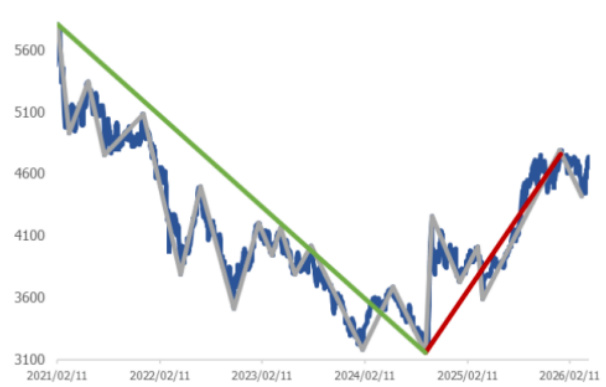
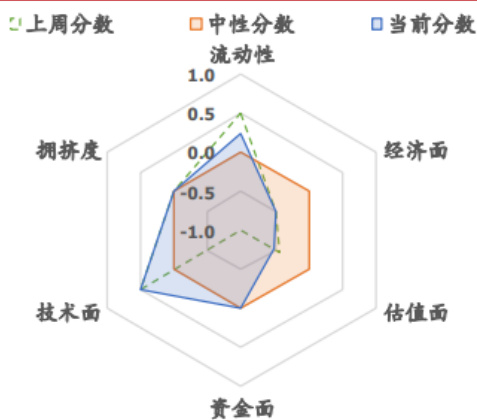
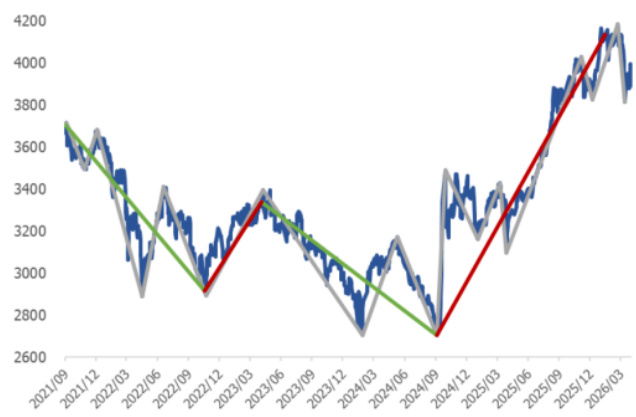
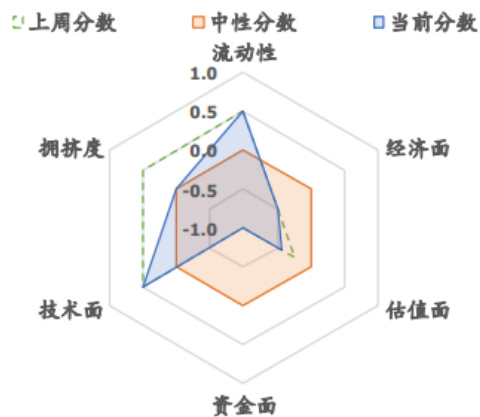
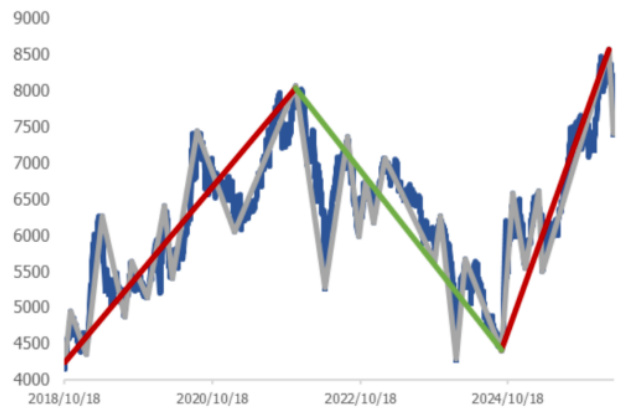
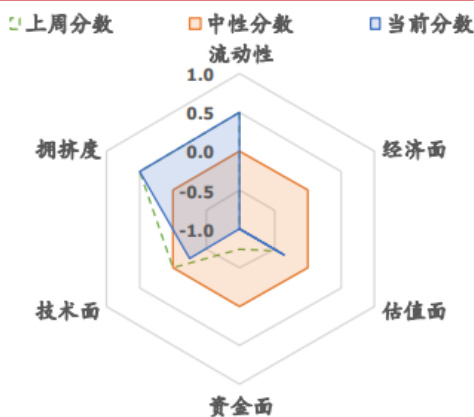
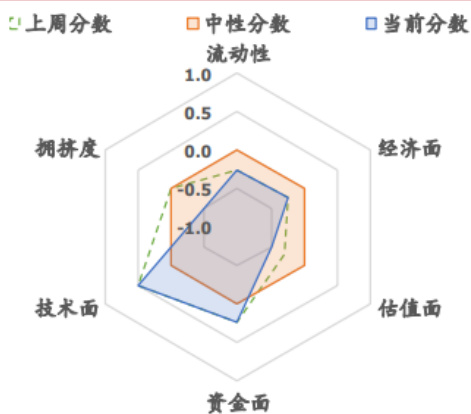
择时雷达六面图:拥挤度分数近期震荡
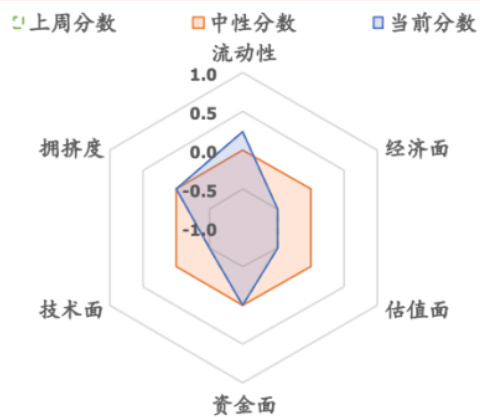
本文提出“择时雷达六面图”多维刻画框架,以流动性、经济面、估值面、资金面、技术面及拥挤度为六项指标,归并成估值性价比、宏观基本面、资金与趋势、拥挤度与反转四大类,形成-1到1之间的综合择时分数。目前综合分数为-0.14,属于中性偏空态势。各维度信号显示流动性偏空、经济面偏空、估值偏空,但技术面偏多、资金面与拥挤度处于边际中性状态。报告强调框架与数据结构的可复用性,同时提示需关注后续数据变化对因子回归的影响与信号稳定性
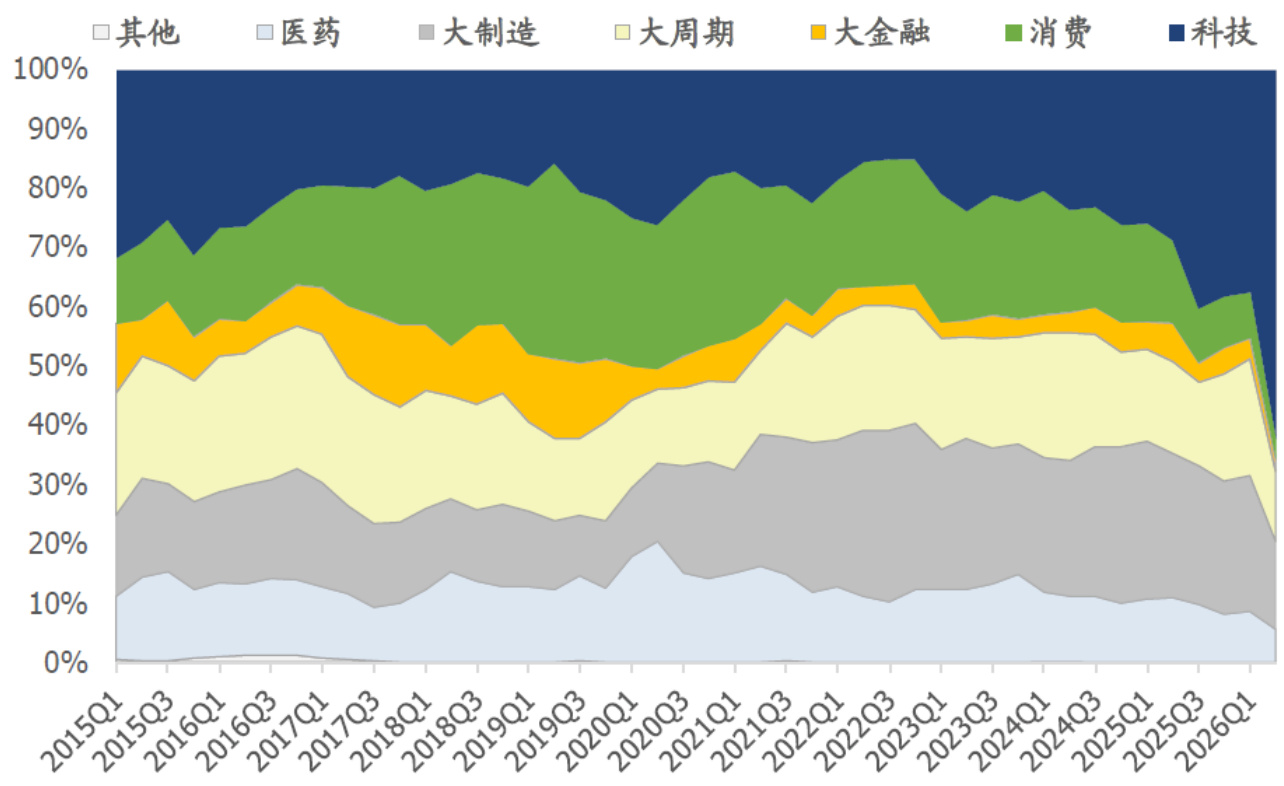

本报告聚焦公募基金2026年二季报披露的主动权益投资特征,系统分析了仓位、港股暴露、行业与板块配置及个股分布的变化趋势,揭示在2026Q2主动权益基金整体仓位显著抬升、科技及电子等行业权重处于历史高位等现象 。港股仓位显著回落,普通股票型基金港股仓位均值9.31%、偏股混合型11.16%,灵活配置型2.72%,相较上季呈下降趋势 。行业层面,科技成为配置主导,科技板块权重62.3%居首,电子板块权重42.73%居高,电子行业主动加仓13.21%,同时电力设备及新能源板块被显著减仓 。在个股层面,中际旭创、新易盛、东山精密为绝对市值最高的三只股票,寒武纪、三环集团、生益科技为主动加仓对象,宁德时代等为减仓对象
本周择时雷达六面图综合评估从流动性、经济面、估值面、资金面、技术面及拥挤度六维度出发,给出综合打分为-0.11的中性偏空态势。各维度分项显示:流动性中性、经济面偏空、估值偏空、资金面偏多、技术面偏多、拥挤度偏空,提示市场以震荡为主,需关注货币政策路径、通胀走向及外部资金波动对权益的潜在影响。该框架以多维指标构建[-1,1]区间的综合择时分数,为短期市场节奏提供参考与监测工具
本报告基于二十一个指标构建的“六维择时雷达”框架,覆盖流动性、宏观基本面、估值、资金面、技术面与拥挤度等维度,给出[-1,1]区间的综合择时分数。当前综合分为-0.16,属于中性偏空态势;各维度分数分别为:流动性-0.25、经济面-0.25、估值面-0.39、资金面-0.25、技术面0.50、拥挤度0.00。报告还给出若干关键信号、因子及外资相关指标的最新解读,提示市场短期波动仍需警惕货币、通胀、信用及海外因素的变化,建议在宏观与资金面转折点到来时关注风险敞口调整的时机
本报告基于六周期宏观-市场偏离度框架,认为当前偏离度处于高位且真实周期由货币扩张向经济复苏过渡,市场对风险资产偏好提升,但风格切换尚未真正到来,需保持防御策略以应对分化与调整。创业板在本周显著上涨,日线结构显示上涨势头尚存,但多数大盘指数仍在日线回调阶段,钢铁等行业已转入周线下跌。量化方面,国盛特色量价因子库与增强组合(沪深300、中证500、中证1000等)在历史和近期均呈现超额收益潜力,其中沪深300增强组合自2018年以来年化超额约15.9%,近一周/近一月/年内超额均显示正向趋势(如沪深300增强等的相对超额表现)。宏观情绪与美元流动性指标显示全球情绪存在分歧,但A股景气指数处于上升周期,市场偏好有望继续支撑风险资产配置。综合来看,仍应以分散防御为主,同时利用量化因子进行择时与增强以把握潜在超额收益。

本报告基于Wind、Bloomberg等数据,构建21项指标覆盖流动性、经济面、估值、资金面、技术面、拥挤度六大维度,形成“估值性价比”、“宏观基本面”、“资金&趋势”、“拥挤度&反转”四大类并输出[-1,1]区间的综合择时分数。当前综合打分为-0.18,处于中性偏空区间。估值面显著偏空(席勒ERP、PB、AIAE分别下降0.11、0.23、0.24),拥挤度亦偏空;资金面与技术面偏向中性偏多,流动性和经济面略偏空。整体判断为中性偏空,后续关注估值修复与拥挤度变化以及资金与技术面的协同效应对市场的影响
本次分析聚焦上证指数日线级别下跌的确认,以及多项板块的日线/周线结构变化,揭示市场正进入防御性阶段,超过1/3的行业处于熊市,约1/4行业牛市尾声,需加强防御性配置以控制下行风险 。创业板在周线仍处于上涨态势,但日线层面已展现7浪结构,上涨动力面临边际变化,短期回撤风险需关注 。宏观层面依托货币传导六周期框架与宏观偏离度指标,当前信号偏向市场预期扩张中的对冲风险,风险资产压力上升 。风格因子分析显示动量因子仍具领先性,但流动性等因子表现偏弱,指数增强策略中科技与红利风格具备潜在配置优势 。在增强投资方面,国盛特色量价的沪深300/中证1000增强组合等长期具备显著超额收益能力,近期回撤亦在可控范围,长周期绩效依然突出 。
本报告基于六大维度的21项指标构建“估值性价比、宏观基本面、资金与趋势、拥挤度与反转”四大类择时框架,输出-1到1的综合打分。当前综合打分为-0.04,处于中性偏空态,六维信号分布中,资金面与技术面偏多,而流动性、经济面、估值面偏空或中性偏空,拥挤度近似中性。核心因子包括货币方向、信用方向、通胀方向及其强度等,以及外资相关信号、可转债定价偏离等拥挤度指标,均来自Wind/Bloomberg等公开数据源与研究所整理的统计框架,形成对后市流动性、涨跌趋势与风险偏好的综合判断
本报告基于六维度择时雷达框架,对市场的流动性、宏观基本面、估值、资金、技术与拥挤度进行综合建模,给出-0.21的总体综合打分,指出本周市场处于中性偏空区间。六项分数分别为:流动性-0.25、经济面-0.25、估值-0.40、资金面0.00、技术面0.50、拥挤度-0.50,且从衍生品信号与外资情绪看法存在互相矛盾的短期博弈,提示阶段性谨慎配置与对冲风险的必要。数据与图表来自Wind、Bloomberg等渠道,并结合席勒ERP、PB、AIAE、SKEW、VIX、CDS等指标的最新表现形成本周判断
本报告基于21项指标构建的六面择时雷达,从估值性价比、宏观基本面、资金与趋势、拥挤度与反转四大维度,对市场进行量化刻画,当前综合打分为-0.12,属于中性观点。六个维度的当前分数分别为:流动性-0.25、经济面-0.25、估值面-0.45、资金面0.00、技术面0.50、拥挤度0.00,且在技术面上显示中长期动量转为中性偏多信号,其他维度总体维持中性或偏空格局
本报告聚焦市场日线级别涨势的持续性判断,主张当前回调属于短期调整,1浪结构尚未完成的核心证据来自沪深300、科创50、电子、机械等日线图,后市仍有望再创新高 。中期来看,银行日线下跌、建筑日线上涨的分化格局以及周线层面的7-11浪结构提示上涨动力尚存但需警惕尾声信号 。景气与情绪方面,A股景气指数已回升至上升周期,当前处于2023年底部区间后的回升态势,后续仍具韧性 。风格因子方面,高Beta与动量因子继续领先,价值与盈利因子相对走弱,提示偏向成长/高β风格的短期优势 。主题投资方面,半导体概念热度提升,驱动因素包括台积电利润增长等 。组合策略方面,中证500增强与沪深300增强在2020年至今均实现显著超额收益,且最大回撤在可控范围内,显示量化增强策略的有效性 。

本报告基于对上证指数、上证50及相关行业的日线级别结构分析,指出当前多数规模指数已进入日线级上涨,但尚有17个行业仍处于日线下跌,短期上涨可能受限,需要警惕潜在回撤并提示5月投资机会可期 。中期来看,创业板、深证成指等周线结构已走出7-9浪,周线上涨 near 结束区域,需关注结构性分化与风险点以把握配置时机 。报告同时构建并回测了中证500增强组合与沪深300增强组合,显示自2020年以来对基准的显著超额收益及可控回撤特征,支持择时/增强策略的有效性 。在风格因子方面,动量与高Beta等因子短期具备领先性,而非线性市值、盈利等因子则呈现回落态势;情绪与景气指数揭示市场处于转折区间,提示择时与主题配置的潜力 。此外,半导体等主题热度及相关策略应用被提出,建议结合量化筛选与回测结果在5月及后续阶段进行配置优化 。

本报告基于六面图的21项指标对权益市场进行多维刻画,当前综合分数为-0.20,显示市场处于中性偏空态势。本周六大维度的分数维持相对稳定,具体为:流动性偏多、经济面偏空、估值面偏空、资金面中性、技术面偏空、拥挤度中性,提示未来趋势需关注货币与信贷传导、通胀路径及海外情绪变化对估值与资金面的潜在冲击 。

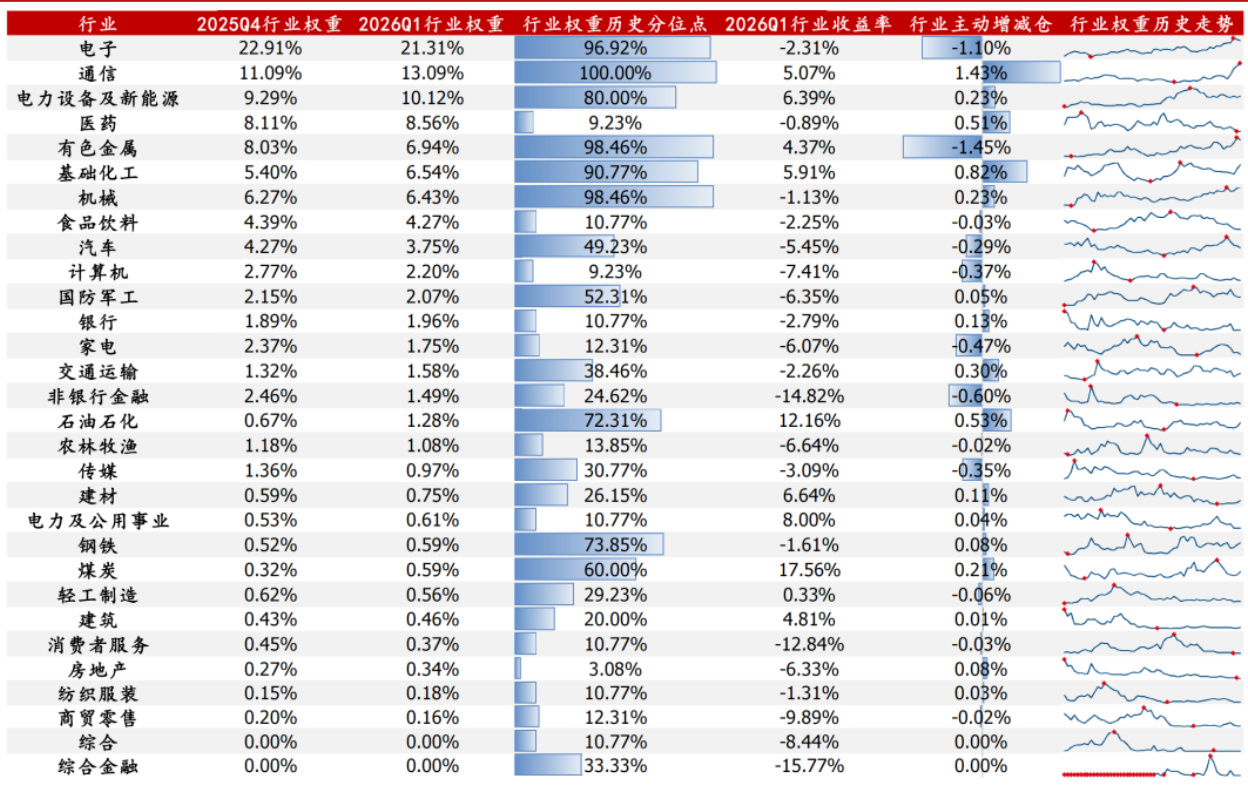
本报告基于公募基金2026年一季报数据,系统梳理主动权益类基金的仓位、港股配置、行业与个股变化,发现总体股票仓位小幅回落(普通股票型、中位数约90.73%等)且港股仓位继续下降,行业上通信与大周期(基础化工、石油石化)出现主动加仓,个股层面亨通光电、中天科技、长飞光纤等为主动加仓重点,以上结论基于季报披露与表格/图表统计得出 。

报告判断当前A股为超跌反弹、需等待下跌回踩以验证趋势延续;中期看多格局仍存(多指数周线确认上涨),但个股与板块分化显著;量化上偏好高Beta/动量,指数增强策略(中证500/沪深300增强)在历史回测中取得稳定超额收益,情绪与景气度指标亦支持后市上行节奏,但短期需防回调风险

本报告基于“择时雷达六面图”从流动性、经济面、估值面、资金面、技术面、拥挤度六大维度对权益市场进行刻画并合成[-1,1]之间的综合择时分数,得出本周综合得分为-0.11(中性);本周资金面与趋势指标有所改善但估值与宏观面仍偏弱,整体维持中性偏谨慎判断,建议以防守与择时为主导的配置思路 。

本周(4.6-4.10)大盘显著反弹但被研判为超跌反弹并临近尾声;创业板强势创出新高、日线已确认上涨,而电力设备及新能源等板块确认日线下跌,短线建议以防御为主但中期仍处于普涨格局,可逆势布局。报告同时给出A股景气度与情绪指标监测,提出黄金概念与两条指数增强组合(中证500、沪深300)的量化结论并披露回测与持仓详情 .

本报告基于国盛量化“择时雷达六面图”框架,用流动性、经济面、估值面、资金面、技术面、拥挤度等21项指标构建[-1,1]区间的综合择时分数,当前综合打分为-0.26,给出中性偏谨慎的择时结论;本周主要变化为估值性价比与拥挤度分数下降,资金面仍偏空,技术面与流动性相对中性偏多,详细因子构建与阈值处理(如6年zscore、1.5σ截尾、分数映射等)见文中方法说明 .