【国盛量化】上证50确认日线级别下跌
发表于 2026年6月7日上传于 2026年6月7日
本报告基于对上证50及多指数的日线/周线结构分析,判断市场进入阶段性下行与调整期,指出1/3行业进入熊市、1/4行业牛市尾声,强调防御性配置与风险控制的重要性;同时提出以指数增强为核心的量化策略框架,给出中证500增强与沪深300增强等组合的回测表现与风格因子归因,辅以情绪与景气度指标的监测,帮助投资者把握行业轮动与市场节奏,形成对后市的系统性判断 。
本报告基于对上证50及多指数的日线/周线结构分析,判断市场进入阶段性下行与调整期,指出1/3行业进入熊市、1/4行业牛市尾声,强调防御性配置与风险控制的重要性;同时提出以指数增强为核心的量化策略框架,给出中证500增强与沪深300增强等组合的回测表现与风格因子归因,辅以情绪与景气度指标的监测,帮助投资者把握行业轮动与市场节奏,形成对后市的系统性判断 。
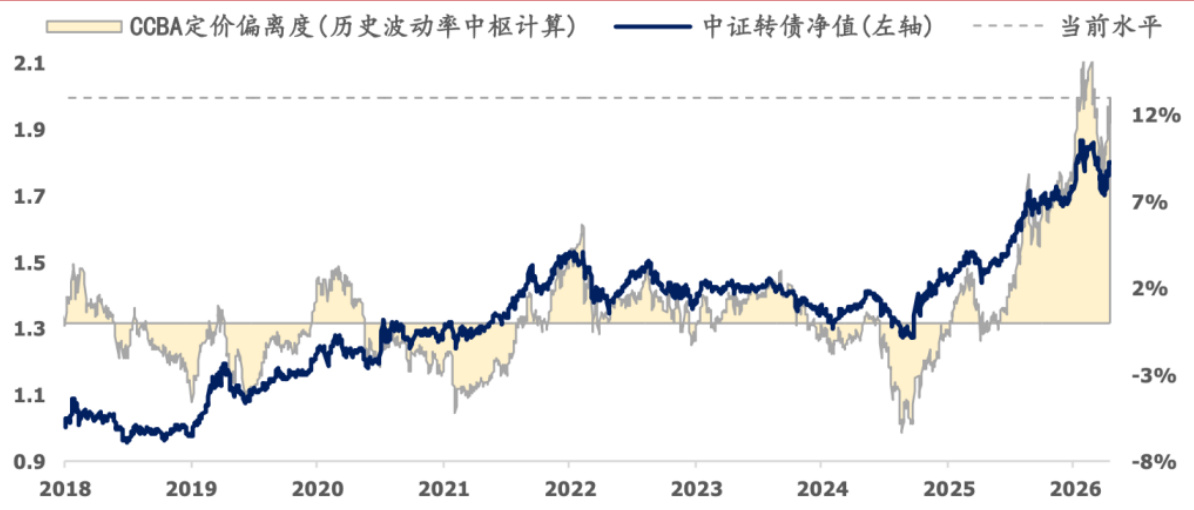
报告总结:2026年3月下旬至4月中旬,可转债市场经历由“估值压缩—修复”的完整周期,市场定价偏离度回落后又回升至历史高位(当前定价偏离度12.94%),建议在地缘政治仍存不确定性的背景下保持中性仓位、以高评级债底防御并左侧关注AI与能源等业绩确定性品种;同时提供多套基于定价偏离度、动量、换手等因子的量化策略及其历史回测表现供配置参考 。
报告指出:截至2026-03-20,转债市场定价偏离度为8.46%,尽管较2月极值回落但仍处于历史高位,转债整体“并未便宜”,市场估值回撤主要由强赎潮、外部地缘风险与固收+资金的负反馈共同驱动 。
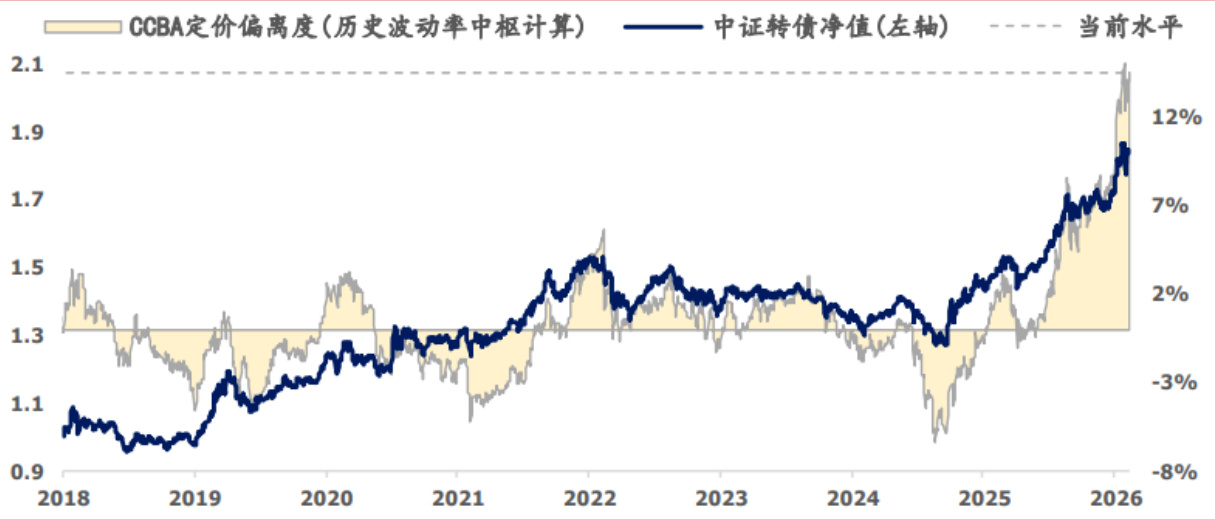
报告指出,截至2026-02-13,可转债市场定价偏离度高达14.56%,处于2018年以来99.8%分位,估值在一月回调后二月出现部分修复但仍处历史高位;中证转债年内上涨7.02%,近期收益主要来自估值修复但防御性减弱,建议采用“哑铃型”防御+精选进攻的配置并关注转债/股债轮动机会
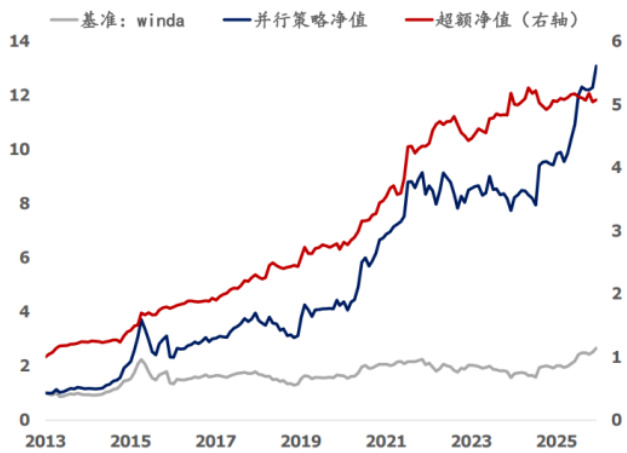
本报告基于景气度-趋势-拥挤度右侧行业轮动模型与左侧库存反转模型,提出ETF与选股两层落地方案并给出当月行业/ETF权重建议以把握顺周期扩张机会 . 报告回测显示行业配置模型多头年化约22.0%,相对超额年化13.4%,信息比率1.5;行业ETF落地策略2025年相对中证800超额21.4%,今年1月实现绝对与超额收益 . 当前配置偏向顺周期与科技制造,推荐机械18%、传媒16%、电子13%等,并同步给出PB-ROE选股池与重仓股名单以便组合实施 .
本报告重点分析A股市场尤其银行板块日线级别上涨确认,指出当前市场震荡上行,创业板短期已基本见顶,中期牛市处于初期阶段,多个行业确认周线级别上涨,呈现普涨格局。通过景气度指数和情绪指数分析,指向阶段性上涨与风格切换。中证500与沪深300增强组合均实现正超额收益,结合BARRA风格因子对市场风格及收益归因进行了细致阐述,为投资者提供量化方向的策略建议与风险提示