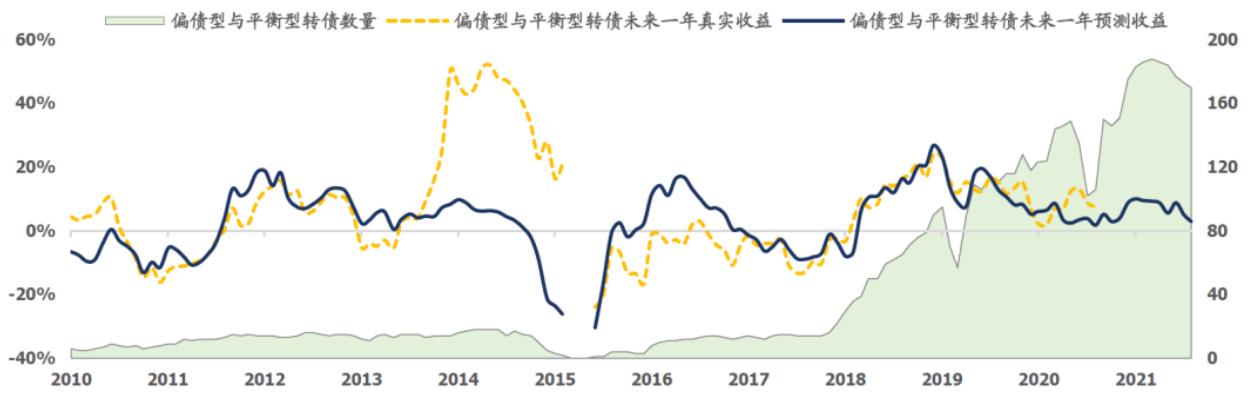
可转债收益预测框架 大类资产定价系列之四国盛金融发表于 2021年9月4日上传于 2025年5月12日本报告系统搭建了一年期尺度的可转债长期收益预测框架,拆解转债收益为平价收益、期权估值收益和债底收益三部分,分别基于正股收益率预测、蒙特卡洛路径模拟隐含波动率预测及信用利差均值回复构建预测模型。针对平衡型与偏债型转债,基于收益预测筛选构建了稳健的固收+策略,回测自2018年起取得年化7.7%的收益,风险水平显著低于中证转债指数,适合机构投资者配置参考.
A股收益预测框架 大类资产定价系列之三国盛金融发表于 2021年8月14日上传于 2025年5月12日报告系统构建了基于收益分解的A股一年期收益预测框架,涵盖股息率、股本变动、盈利增速与估值变化四大核心因素。通过严密的金融逻辑和数据回测,结合自上而下的宏观信贷脉冲与自下而上的分析师一致预期,精准预测盈利增速,并对沪深300和中证500进行了金融结构、外资持有及信用风险的估值调整。最终模型实现了与历史真实收益高度吻合,显著提升A股未来一年收益和估值变化的预判能力,且在若干重要时间节点成功捕获买卖信号,为投资决策提供坚实数据支持 .