调整或未结束

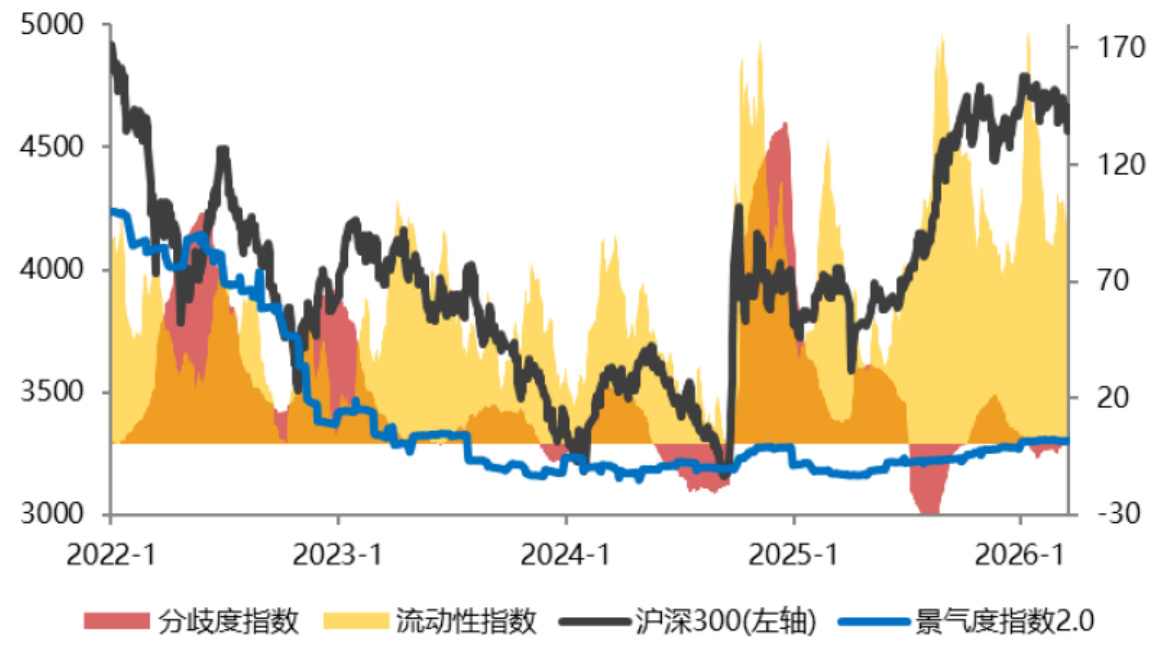
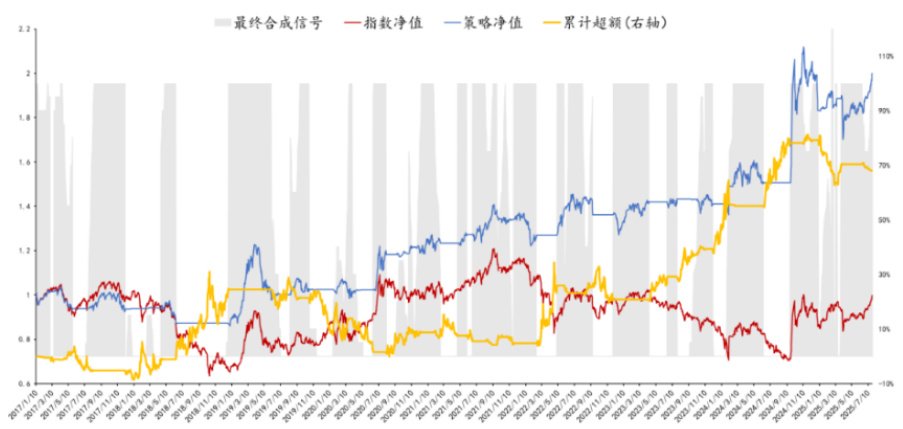
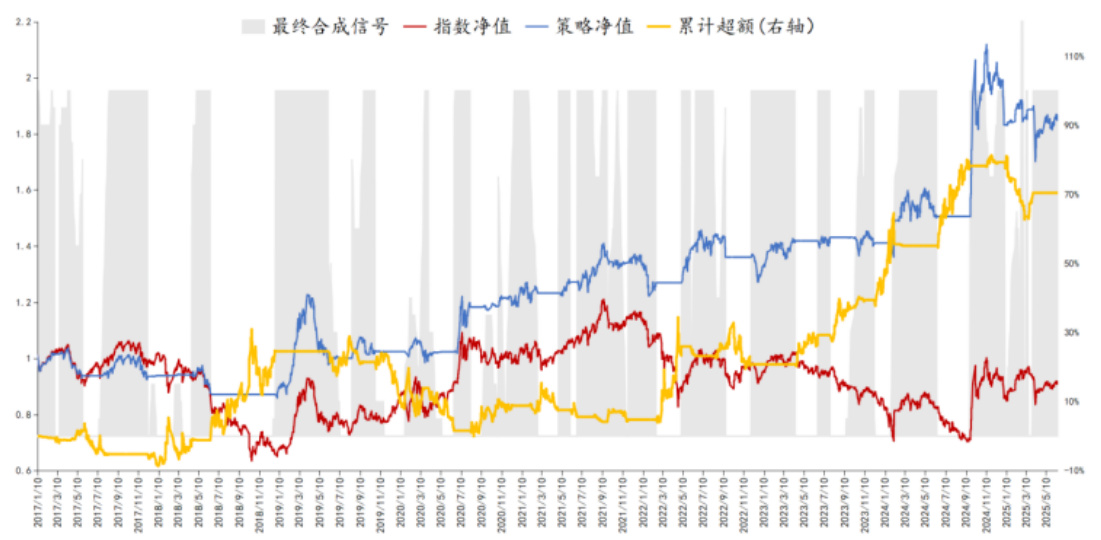
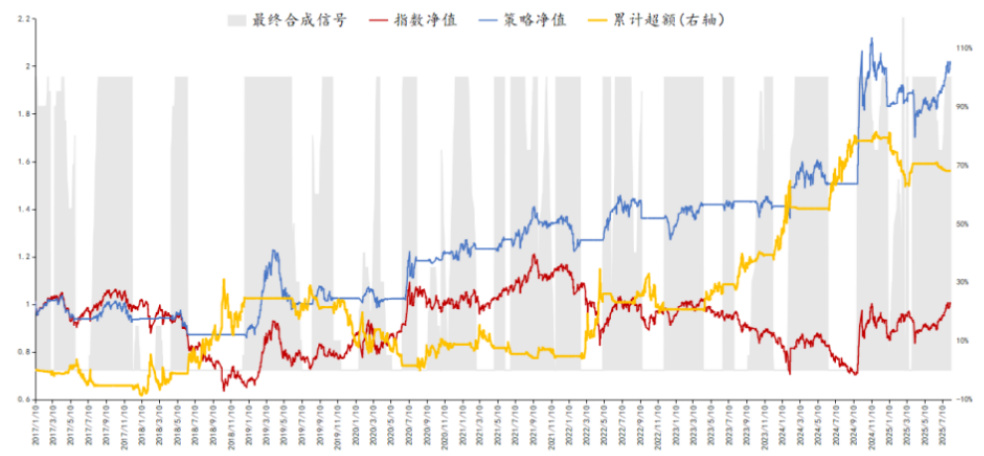
本报告基于“分歧度-流动性-景气度”三维择时框架给出震荡下跌判断,指出当前流动性下行、分歧上行、景气走弱的市场结构,沪深300处于盘整下探阶段且4530附近为关键支撑;同时构建并跟踪多项量化策略(热点趋势ETF、资金流共振、全天候风险平价),其中热点趋势ETF策略自2025年以来累计收益显著超额,全天候高/低波组合历年表现稳健;因子端短期偏好“高市值、高盈利收益率、高成长”特征,具体因子(如近1月收益率标准差、换手率对数等)在近周表现优异,为选股与策略信号提供参考 .
本报告基于“分歧度-流动性-景气度”三维择时框架给出震荡下跌判断,指出当前流动性下行、分歧上行、景气走弱的市场结构,沪深300处于盘整下探阶段且4530附近为关键支撑;同时构建并跟踪多项量化策略(热点趋势ETF、资金流共振、全天候风险平价),其中热点趋势ETF策略自2025年以来累计收益显著超额,全天候高/低波组合历年表现稳健;因子端短期偏好“高市值、高盈利收益率、高成长”特征,具体因子(如近1月收益率标准差、换手率对数等)在近周表现优异,为选股与策略信号提供参考 .
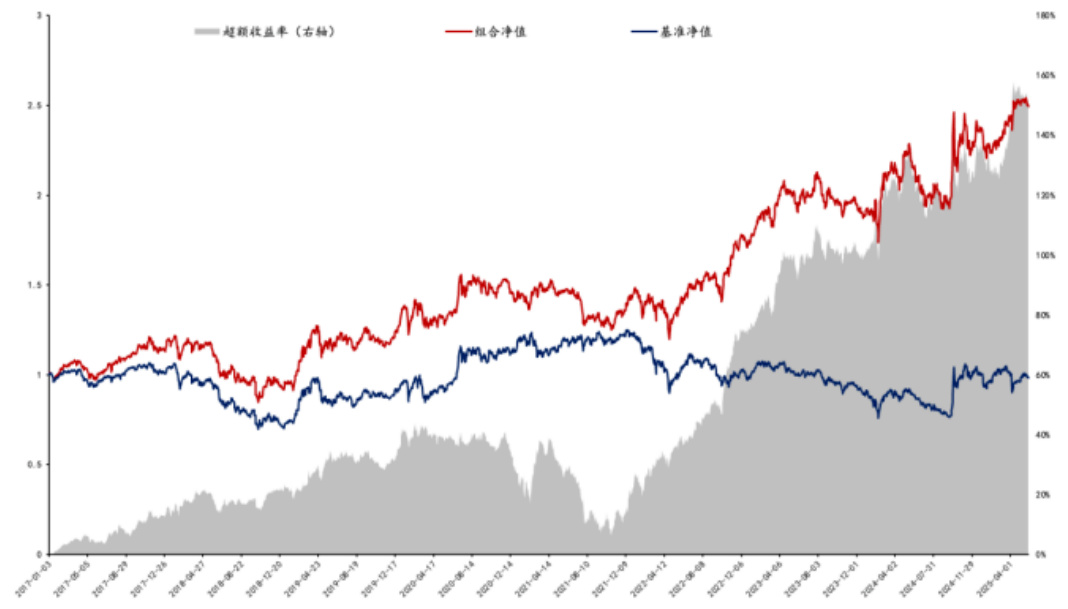
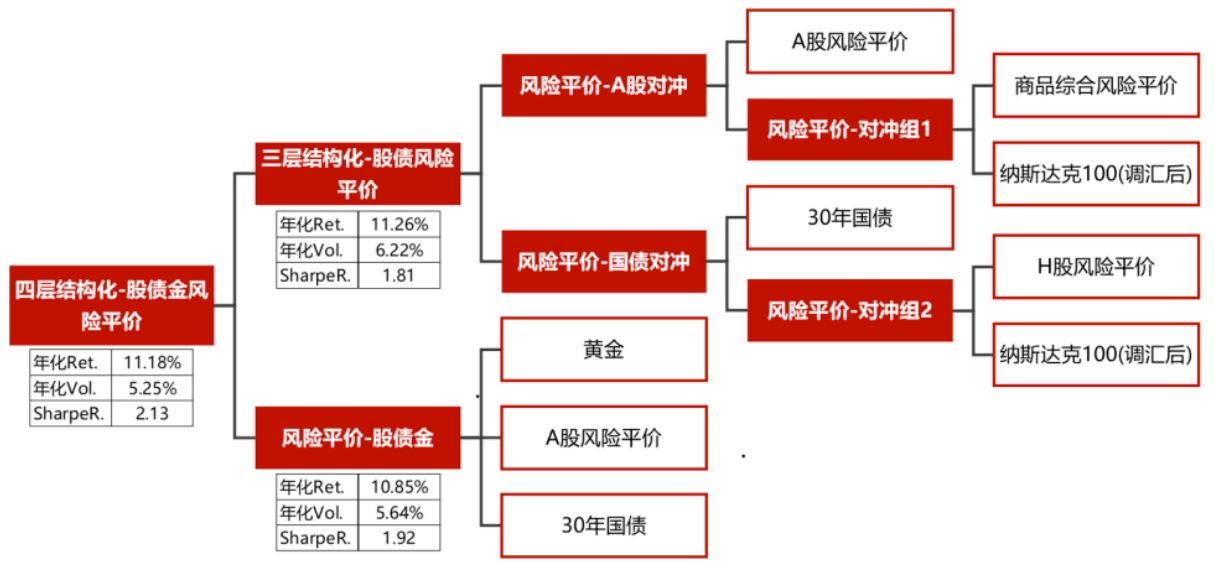
报告还原桥水全天候的三项原则(资产选择、风险调整、结构对冲)并在本土可投资ETF池上做出本土化实现:以可交易ETF为原料、用风险平价与波动率调整实现多层“循环对冲”,并在样本外期通过引入黄金完成四层结构后实现年化11.18%、夏普2.13且样本外2024年年化30.9%、最大回撤仅-1.8%的稳健表现

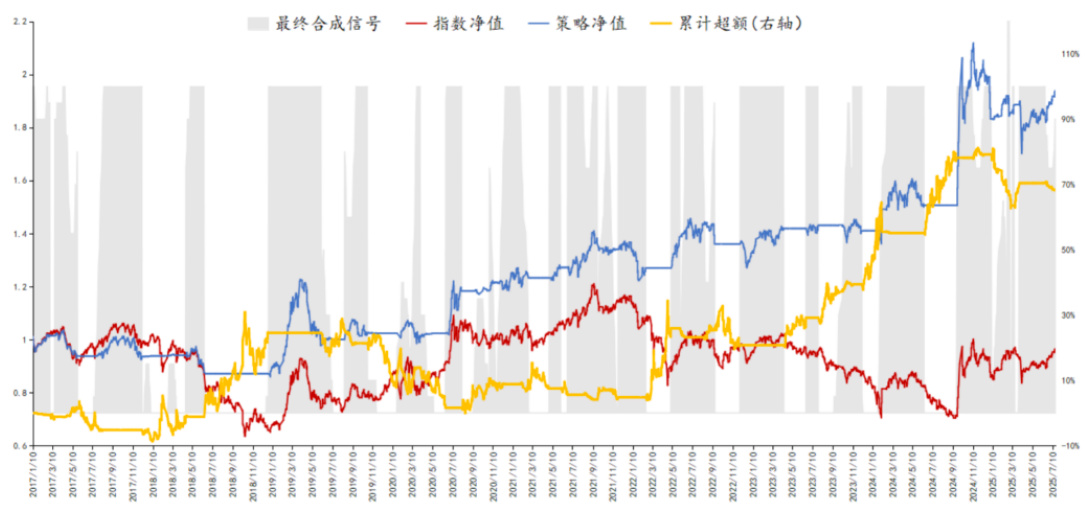
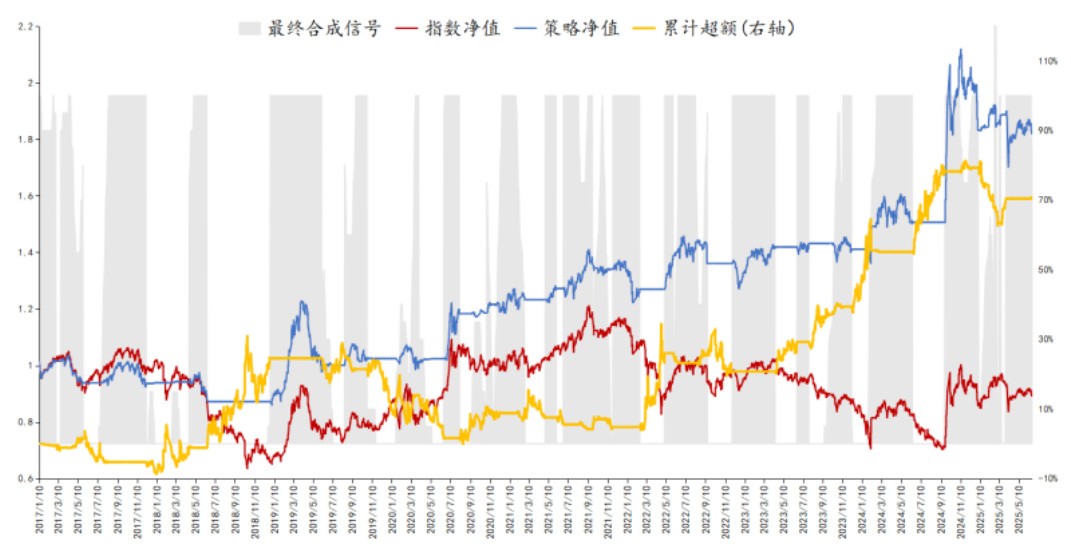
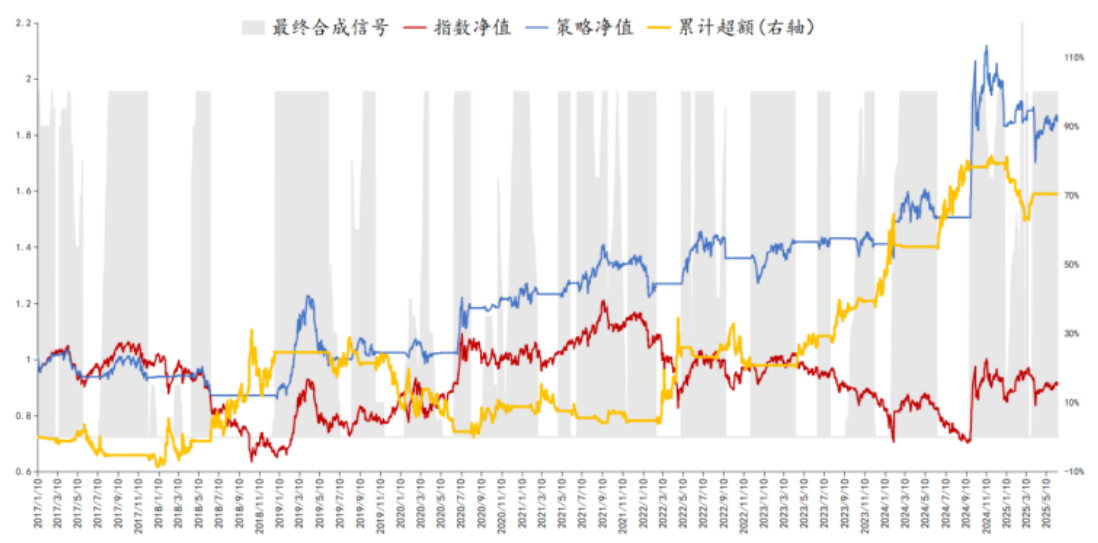
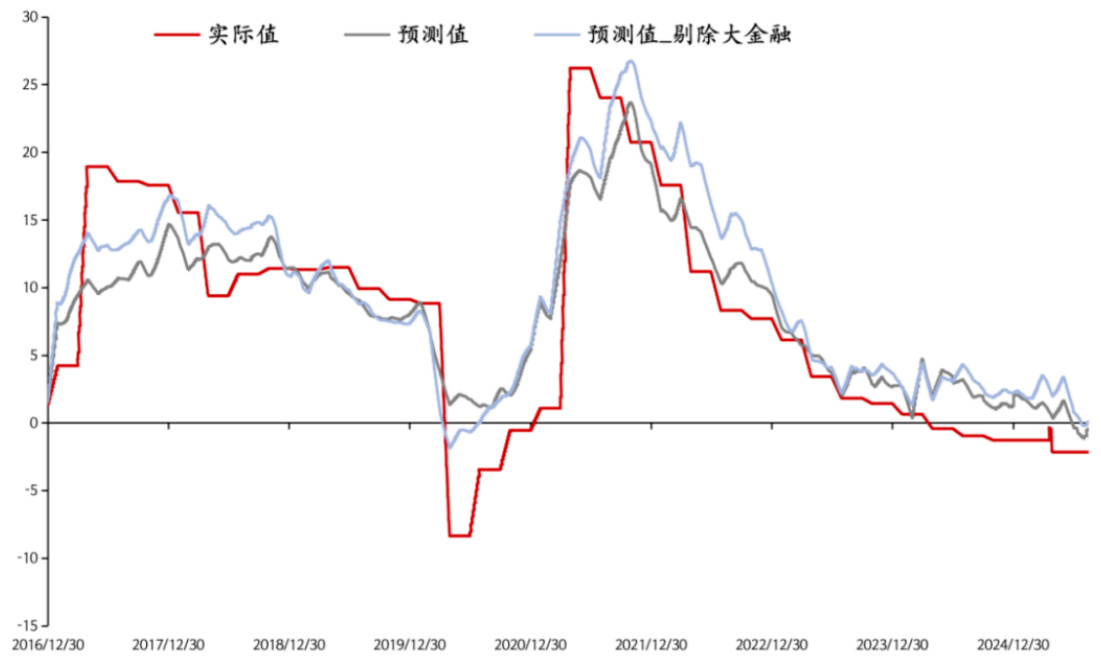
本周量化策略中,成长中性策略取得1.49%超额收益,多维度择时模型维持多头信号,宏观环境Logit预测值持续上行,行业景气指数明显回升。行业轮动策略重点配置银行、种植业、白色家电等板块,遗传规划选股增强模型在沪深300、中证500、中证1000和中证全指指数均表现优异,展现较强的年化超额收益和夏普比率。资金面上,两融资金持续净流入,规模因子表现较好,价值因子走弱,显示市场结构性行情。

本周国联金工量化周报显示,可转债随机森林策略获得0.41%的超额收益,多维度择时模型合成信号为持续多头,宏观环境Logit预测值上升,行业景气度指数整体回升,尤其酒店餐饮行业表现强劲。Barra风格因子中动量(反转)因子表现优秀,两融资金净流入量较大,行业轮动策略在银行、种植业、白色家电等板块配置有效,基于遗传规划的指数增强策略今年超额收益最高达9.32%

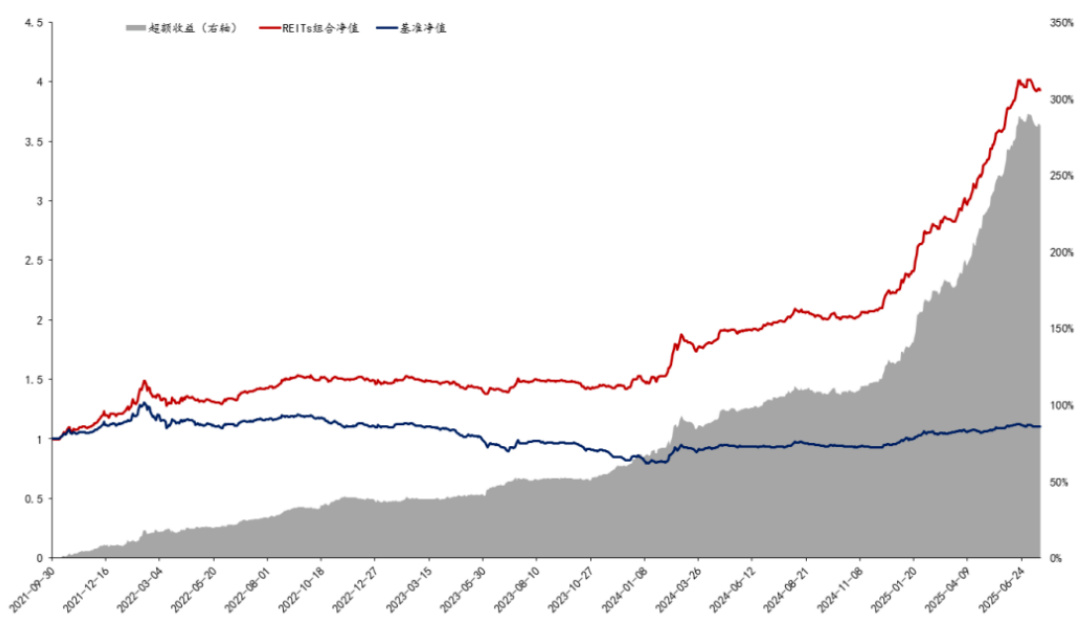
本报告介绍了随机森林模型在REITs基金选股中的应用,采用IC筛选因子并通过10折交叉验证和网格搜索调参,确定最优模型参数,最终策略年化收益率39.76%,超额收益40.01%,并展现出较好的稳定性和风险调整表现,充分体现随机森林在处理高维复杂数据上的优势与不足 。

本周国联民生证券主动量化策略表现优异,其中价值中性策略取得1.73%超额收益。多维度择时模型基于宏观、中观、微观及衍生品信号合成,最新给出多头信号。中观景气指数继续下行,但酒店餐饮等行业景气度显著回升。Barra风格因子中,价值与质量因子表现突出,两融资金净流入资金累计超5900亿元。行业轮动策略重点配置银行、种植业、酒店餐饮等板块,并持续实现较高超额收益。同时,基于遗传规划的沪深300、中证500、中证1000及中证全指指数增强组合均展现良好回报和稳定超额收益表现,为投资决策提供量化依据。

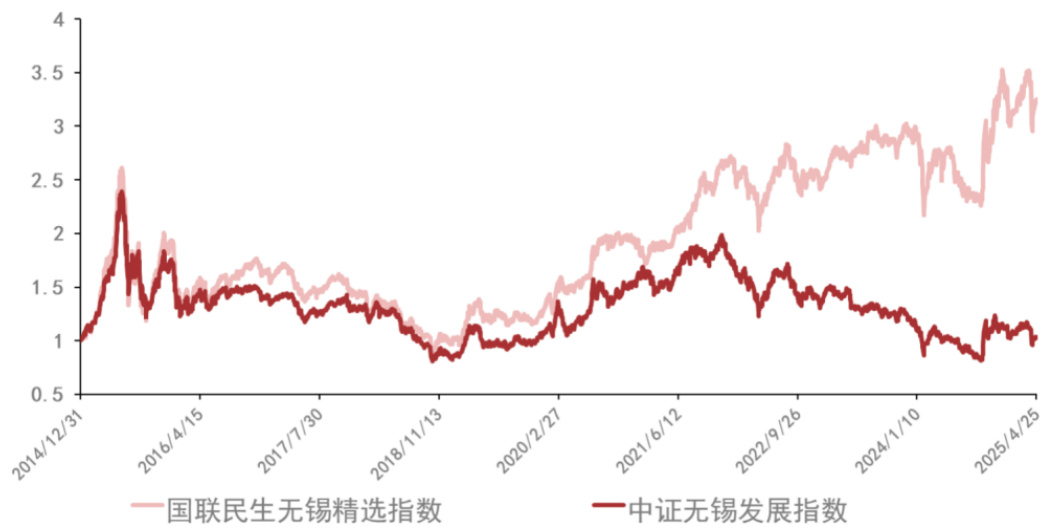
国联民生无锡精选指数围绕无锡地区优质上市公司,采用7因子多因子模型构建,精选30只高成长、高质量股票,流通市值加权并经组合优化。该指数截止2025年4月实现年化收益率12.05%,年化超额收益11.77%,表现优于中证无锡发展指数。成分股覆盖11个行业,体现制造业优势与创新驱动,风格偏向高动量、高价值、低波动和低红利。指数动态调整及时,换手率较高,估值水平获得市场溢价,彰显优质企业投资价值.

本报告系统跟踪国联民生证券主动量化策略最新表现,重点分析红利增强策略的1.41%周超额收益以及中观景气指数的持续下行趋势。通过多维度择时模型,宏观环境Logit预测值上升,合成信号显示偏多头。行业轮动策略表现稳健,配置银行、种植业、酒店餐饮、白色家电与照明设备II。以遗传规划挖掘的多因子指数增强模型展现优异长期超额收益,支持量化因子投资理念 。

本报告跟踪红利增强策略及相关主动量化策略表现,红利增强本周实现超额收益1.65%。多维度择时模型合成信号为多头(0.85),宏观环境Logit预测值持续上升,中观景气度指数本周有所下降,资金流呈净流入态势。行业轮动策略精选种植业、银行等行业,表现优异,同时基于遗传规划的中证1000增强组合本周超额收益达0.79%。Barra因子中分析师预期因子表现较好,质量因子表现波动明显,为投资提供多维度参考依据。

本报告跟踪期权增强策略及多维度择时模型表现,期权增强策略本周超额收益0.92%,多维度择时信号持续多头。通过宏观、产业链景气度及微观结构风险等多维度因子提供投资参考,行业轮动配置优化,遗传规划选股增强策略今年超额收益显著,风险提示模型存在失效风险

本报告系统阐述了困境反转策略,采用PB_zscore剔除市场波动后科学衡量行业估值困境,通过短期资金“筹码交换”信号及分析师未来两年净利润增速预测,识别具备复苏潜力的行业。策略自2021年7月起应用于52个申万行业样本,定期调仓,选取得分前5的行业等权配置,年化收益率达11.50%,且与质量动量等策略结合显著提高胜率,体现较强超额收益和稳定性。报告还探讨了困境行业的分类与合并,指出既包括尚未反转的深度困境行业,也涵盖已开始反弹的行业,丰富策略实用性与预期收益空间

本报告系统跟踪国联民生证券主动量化策略表现,重点关注期权增强策略获超额收益0.92%,多维度择时模型持续释放多头信号,宏观Logit预测值提升,中观景气指数上行,同时介绍行业轮动因子构建及遗传规划指数增强策略的年度超额收益表现,结合资金流检测和Barra风格因子表现提供全面量化投资参考。

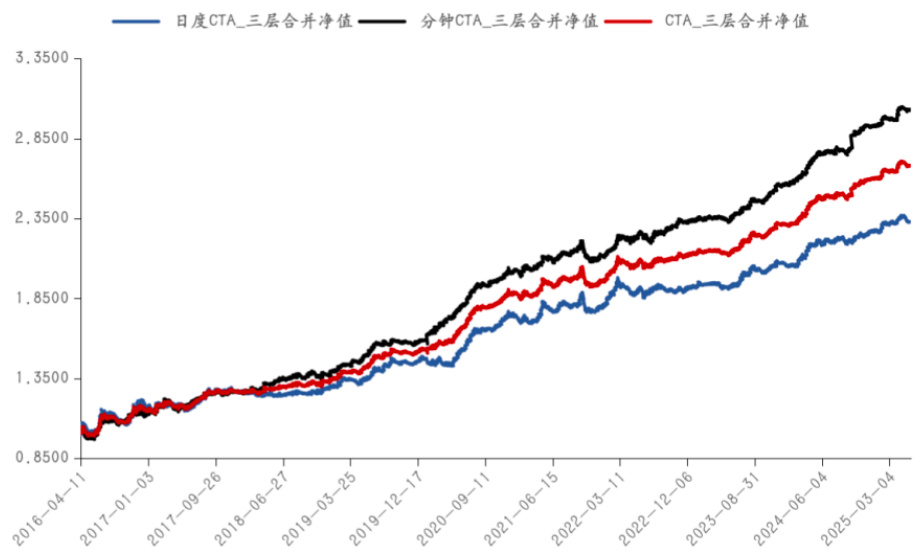
本报告基于国内90多个期货品种,构建涵盖风险平价、单资产CTA趋势和资产横截面Carry因子的三层策略体系,结合动态风险贡献优化与多频率趋势跟踪,实现风险分散与收益增强。三层策略相关性极低,组合夏普率最高达2.27,显著优于单一策略,体现了策略互补性和稳定超额收益能力 。
本报告系统回顾了国联民生证券主动量化策略表现,成长中性策略本周实现1.91%的超额收益,中观景气度指标持续上行,行业轮动策略重点配置高景气行业,遗传规划指数增强策略表现稳健,展现出基于多维度量化因子及择时模型的系统投资优势,为投资提供量化决策参考 .

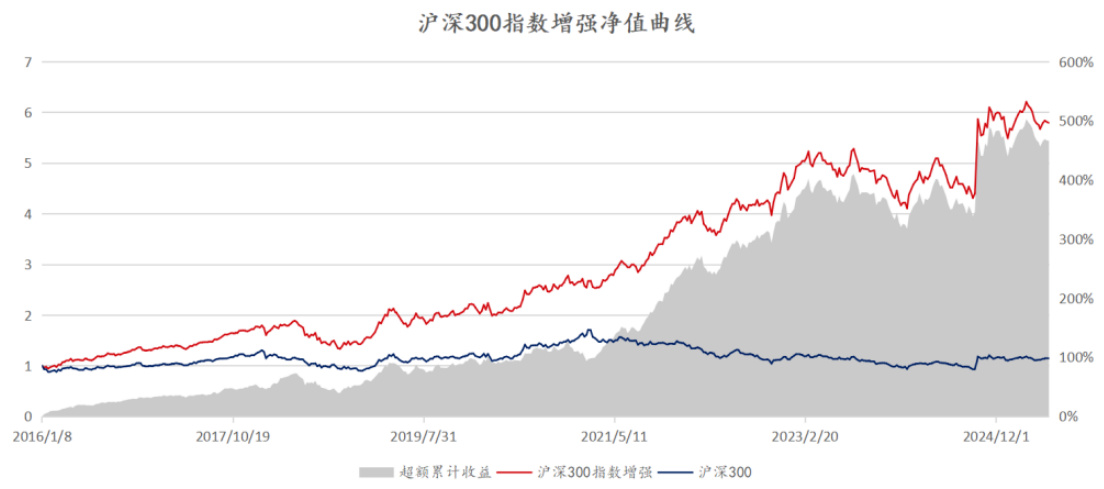
本周国联证券量化策略整体表现优异,期权增强策略和成长中性策略超额收益分别达0.71%、0.72%。中观景气度指数确认上行,渔业、传媒、玻璃玻纤行业景气度显著提升。基于遗传规划构建的沪深300增强组合本周实现超额0.77%,今年以来超额18.91%,夏普率1.01。行业轮动策略配置种植业、银行、非银金融、酒店餐饮、水泥等板块表现较好,双剔除策略年化超额收益达12.22%。多维度择时模型给出明确多头信号,宏观环境Logit预测值显著提升。资金面两融资金持续净流入,行业风格因子中质量因子表现较优。