成长因子近期较优,多维度择时保持多头—周报 2024 年 11 月 22 日
发表于 2024年11月22日上传于 2025年7月21日
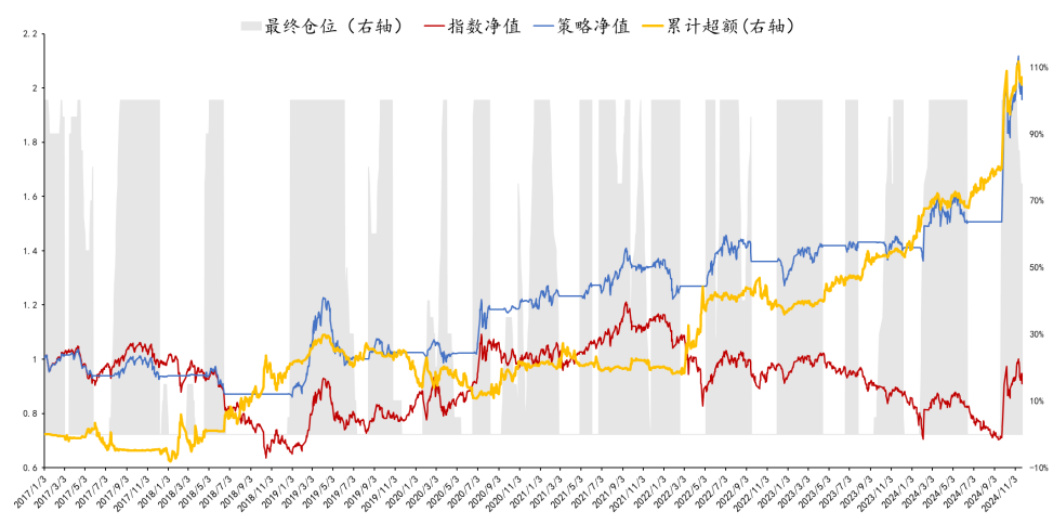
本周国联量化策略表现亮眼,成长因子表现优异,多维度择时综合信号维持多头仓位。宏观环境Logit预测值回升,中观景气指数有所上升。行业轮动配置非银金融、电子等热点行业,遗传规划指数增强组合持续超额收益。资金流两融净流入近80亿元,衍生品择时信号偏空。量化因子和多维度择时模型协同支撑大盘成长风格配置
本周国联量化策略表现亮眼,成长因子表现优异,多维度择时综合信号维持多头仓位。宏观环境Logit预测值回升,中观景气指数有所上升。行业轮动配置非银金融、电子等热点行业,遗传规划指数增强组合持续超额收益。资金流两融净流入近80亿元,衍生品择时信号偏空。量化因子和多维度择时模型协同支撑大盘成长风格配置
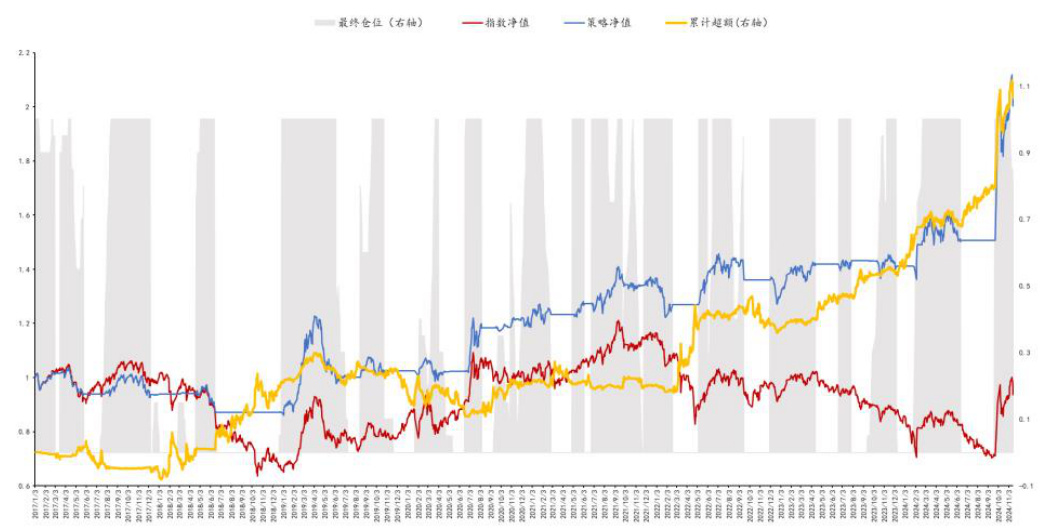
本专题周报聚焦量化策略表现及市场环境分析。活跃量化策略包括期权增强、多维度择时、行业轮动和遗传规划指数增强策略表现优异。宏观环境Logit值持续回升,行业景气度有所改善但中证500估值结构风险较高。股指期货择时信号依旧偏向空头,量价因子和多维度择时模型信号现多头减弱。风格配置偏好大盘成长,行业轮动推荐非银金融、电子、种植业等。遗传规划选股模型于沪深300、中证500、中证1000及中证全指指数获得持续超额收益,表现稳定。
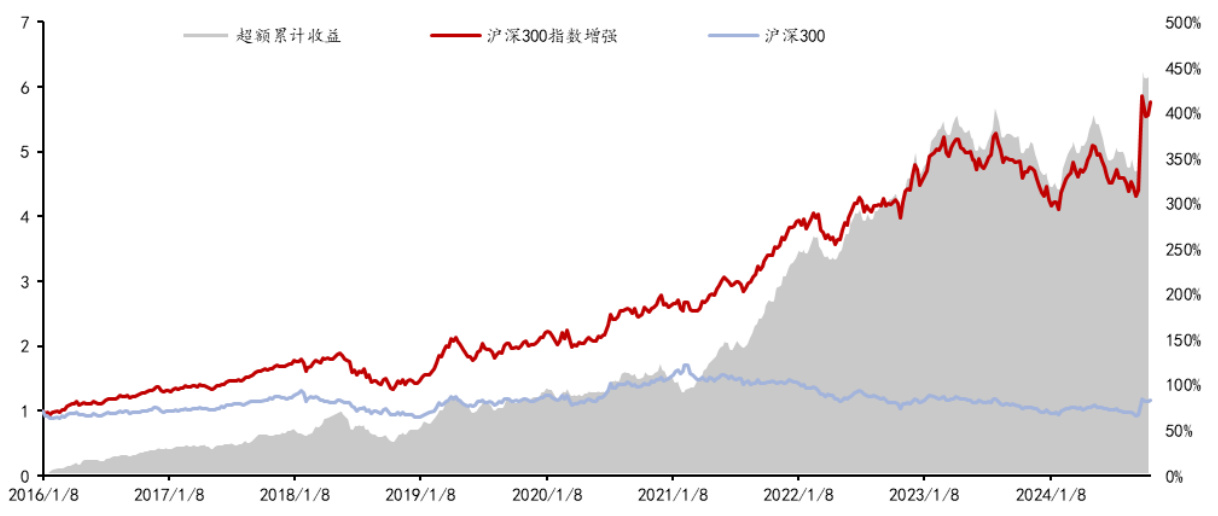
本周宏观环境持续改善,国联证券多个量化策略表现分化。红利增强策略和可转债随机森林策略实现明显超额收益,沪深300、中证各指数股票选股因子增强组合持续表现优异,且具有多年稳定的超额累计收益。宏观Logit模型显示宏观环境底部回升,中观景气度指数略有下降,衍生品择时信号维持多头情绪。行业轮动策略聚焦非银金融、电子等板块,回测数据显示优秀的风险调整收益表现,整体量化配置稳健有效,投资者需关注量化模型风险。
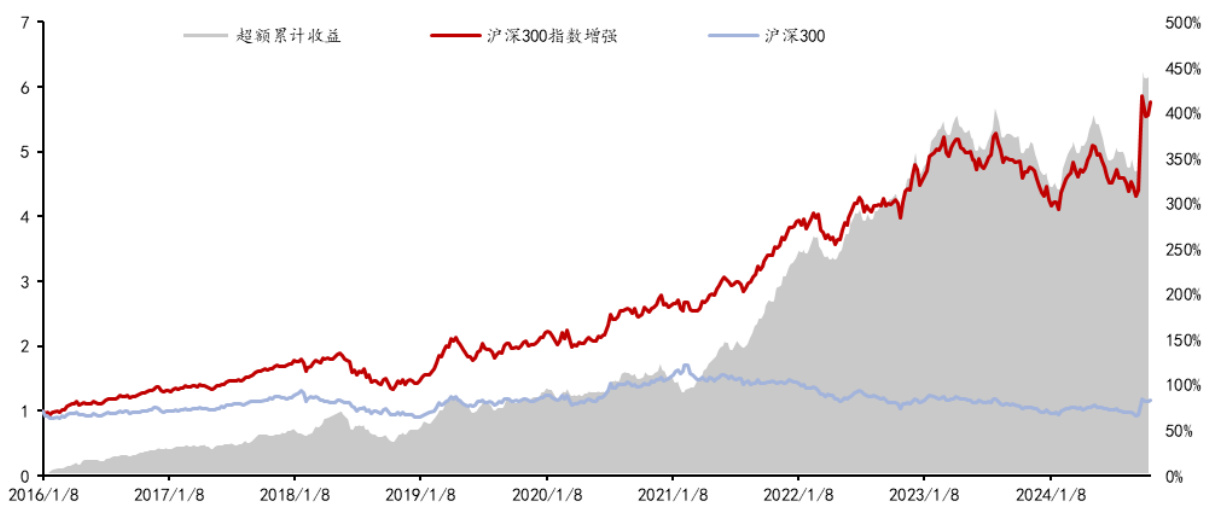
本报告基于国联证券量化团队的多维度量化策略,结合宏观、中观、微观环境数据与资金流,展现量化择时和风格轮动模型的当前多头偏好。红利增强策略实现本周3.07%绝对收益,沪深300遗传规划增强策略本周超额收益达3.05%。行业轮动策略表现优异,10月双剔除组合超额收益达2.40%。宏观Logit模型显示环境底部回升,新能源与制造等行业景气有所回暖,微观结构风险近期上升,但融资资金净流持续流入支持市场多头氛围
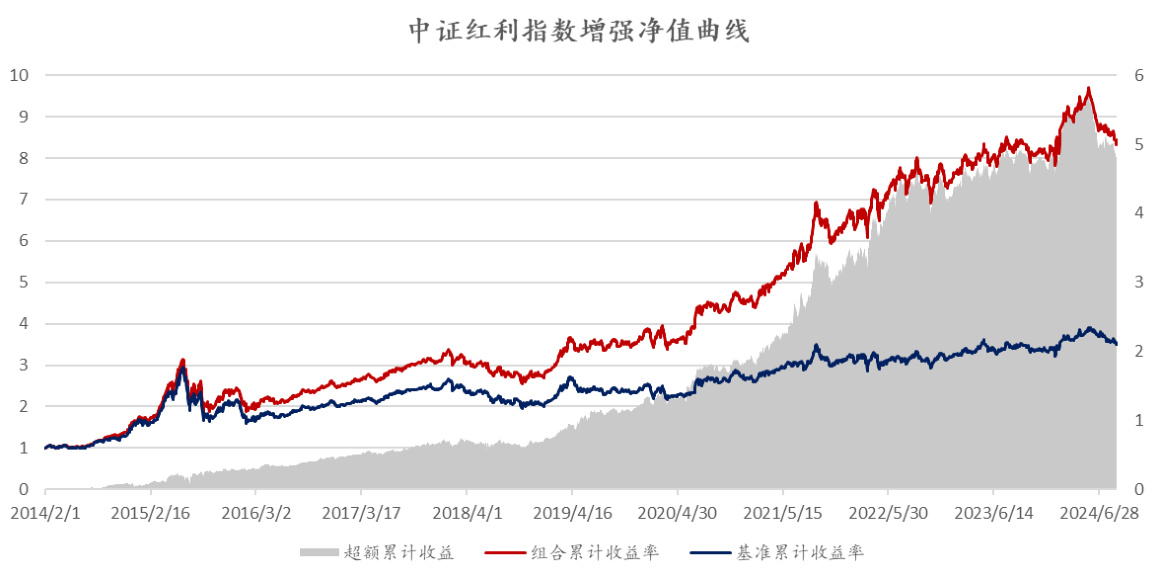
本报告基于中证红利指数构建红利指数增强策略,筛选13个选股因子并进行复合因子构建,通过均值方差模型优化组合权重,结合潜伏高股息策略显著提升收益表现。策略年化收益率达到23.01%,超额收益10.06%,夏普率1.08,信息比率1.38,表现稳健且跟踪误差可控
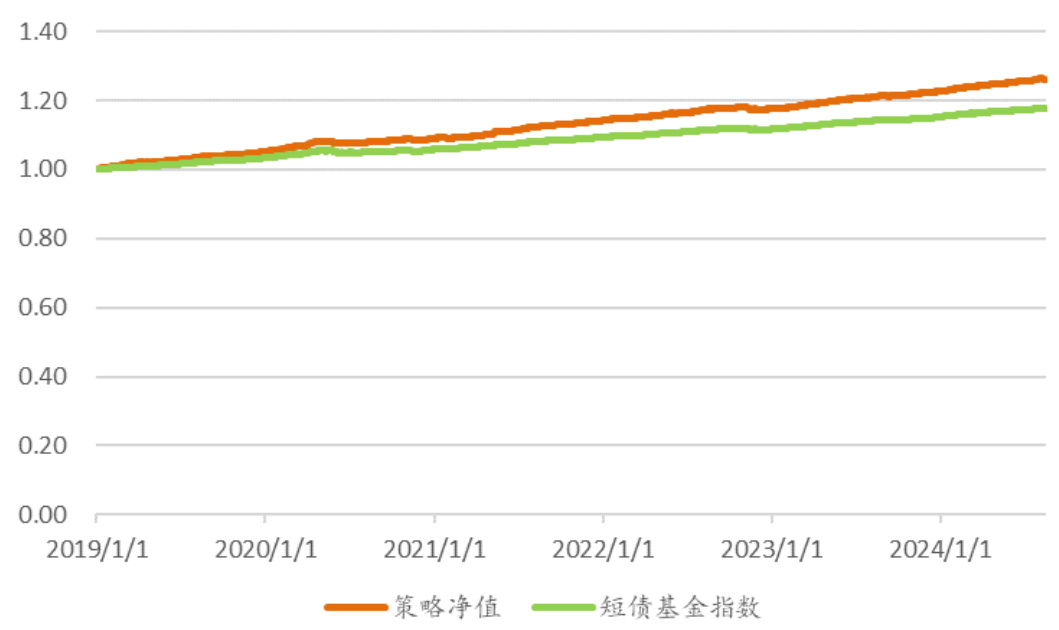
本报告聚焦低风险FOF组合策略,基于短债基金优选构建策略,强调月度换仓优于季度换仓。研究显示,低回撤FOF产品规模2024年Q2实现正增长,短债基金组合策略年化收益率达4.21%,最大回撤仅-0.73%。月度调仓策略相较季度调仓展现更优的收益和风险指标,且远优于短债基金指数,实现低风险低回撤的财富管理目标。
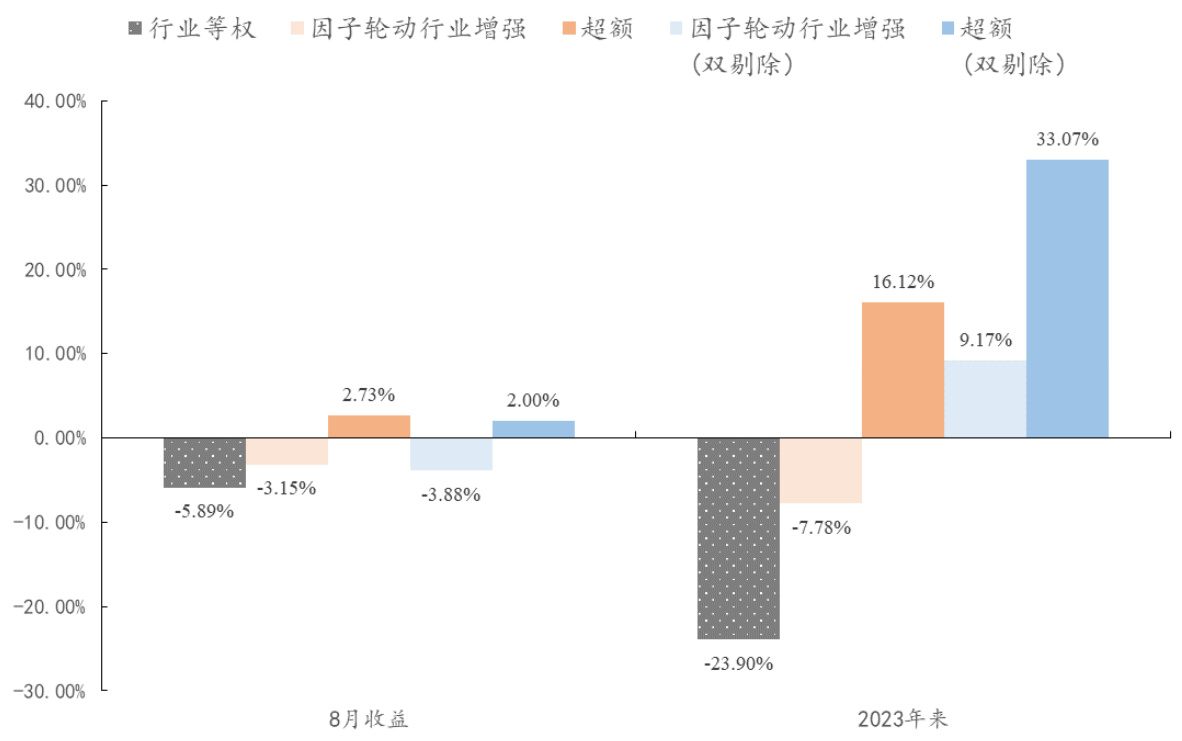
报告通过宏观Logit模型、行业景气度、中微观结构风险和资金流等多维度指标,结合遗传规划增强选股策略,较全面剖析当前宏观经济低位、行业轮动优异及相应指数增强组合表现,行业轮动策略8月超额收益达2.73%,沪深300指数增强组合今年累计超额收益3.26%
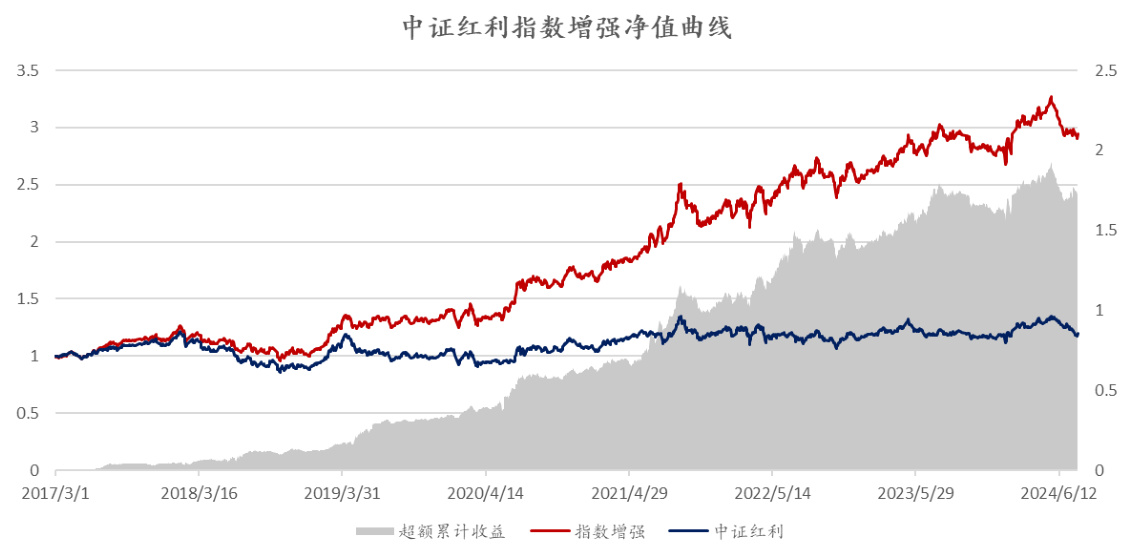
本报告基于中证红利指数构建指数增强模型,通过选股因子的多维度测试及Fama-Macbeth回归,确定了六个有效因子,结合均值方差组合优化显著提升组合表现,并引入潜伏高股息策略提高夏季收益。整体策略实现年化超额收益13.63%,夏普率1.01,信息比率1.71,风险控制优异,具备较强稳定性与相对优势,为红利指数投资提供有效的相对收益解决方案。

本报告基于国联金工开发的ETF行业轮动策略模型,融合多维度行业因子,通过构建经济周期四象限和因子轮动框架,实现资金在行业之间的动态配置。策略采用广发基金旗下行业ETF作为投资标的,重点配置芯片、金融地产、电信、家电及港股非银ETF。2017年以来,无剔除版本的行业轮动策略实现了约9.5%的年化超额收益,双剔除版本超额收益更高达11.8%。2024年7月策略表现略弱于基准,但2023年以来仍具显著正超额收益。组合风险控制指标合理,策略具备实盘应用价值
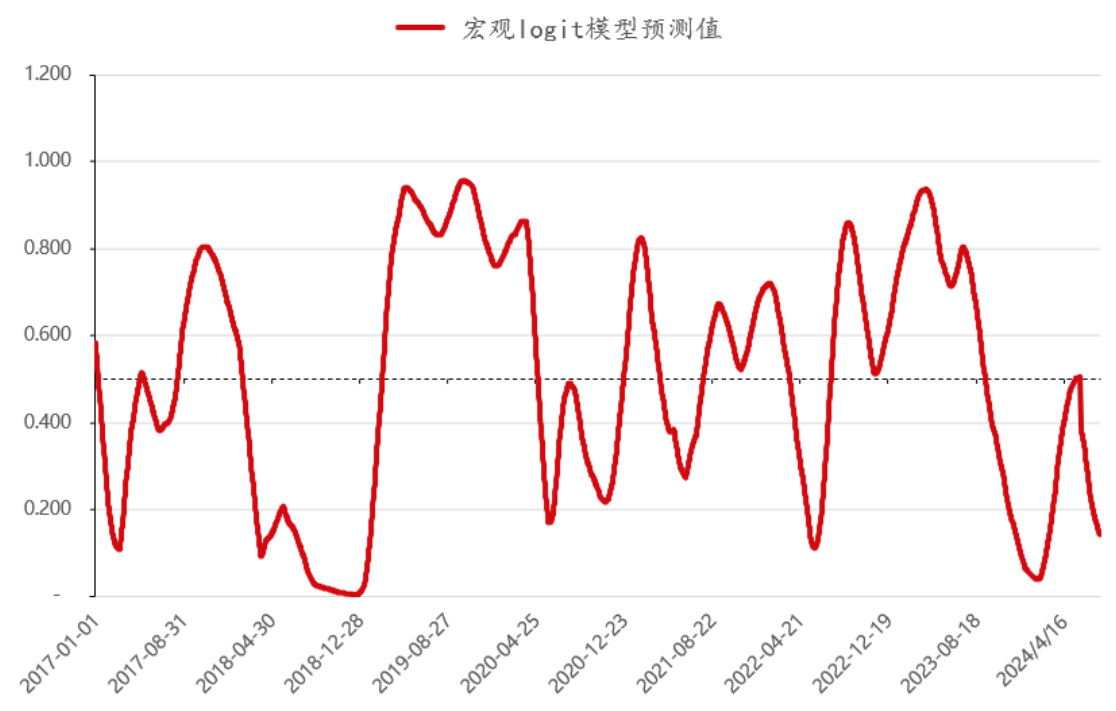
本周宏观环境Logit模型预测值持续下行,跌破多空临界值,反映宏观状态趋于谨慎。中观景气指数略有下降,高频企业盈利指数走弱。微观结构风险指示沪深300估值上升,但整体风险降低。衍生品择时信号空头弱化,资金两融连续净出16.39亿元,风格轮动模型偏好均衡配置价值板块。行业轮动策略中配置银行、通信服务、公用事业、电子及照明设备,月度行业因子轮动策略表现超额1.31%。遗传规划选股因子在沪深300、中证500、中证1000及中证全指均实现正超额收益,尤其沪深300选股年化超额收益达19.17%。整体量化策略体现较强的行业配置和选股能力,为投资决策提供有效参考
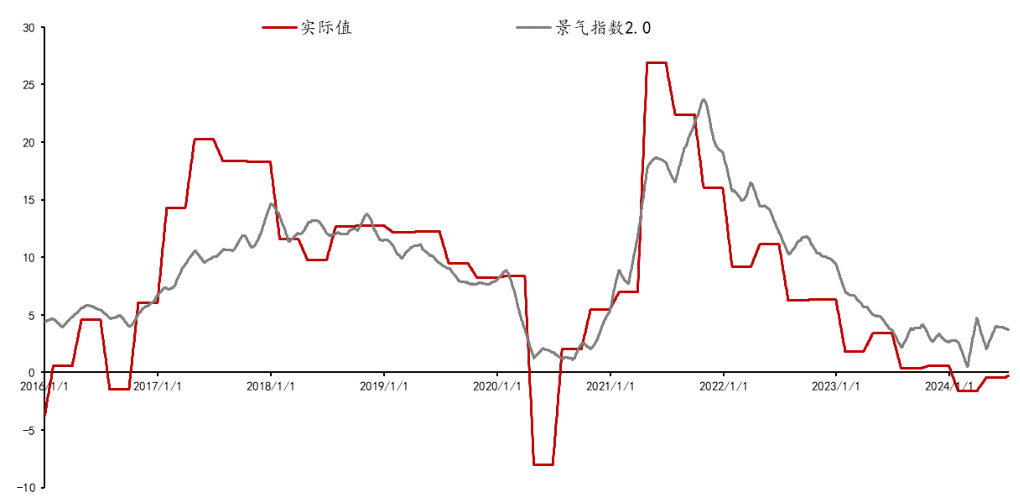
报告构建了A股景气指数2.0,通过细分52个行业,利用营业收入同比增速数据及宏观产业链高频指标,结合行业权重加权合成新指数,有效解决了2023年以来景气指数1.0与实际利润增速背离的问题。行业贡献分析显示,食品饮料、计算机等行业拉动景气度,而光伏设备、基础化工等行业拖累整体景气。该指数为投资者提供了更加精准的行业轮动及市场景气判断工具 .
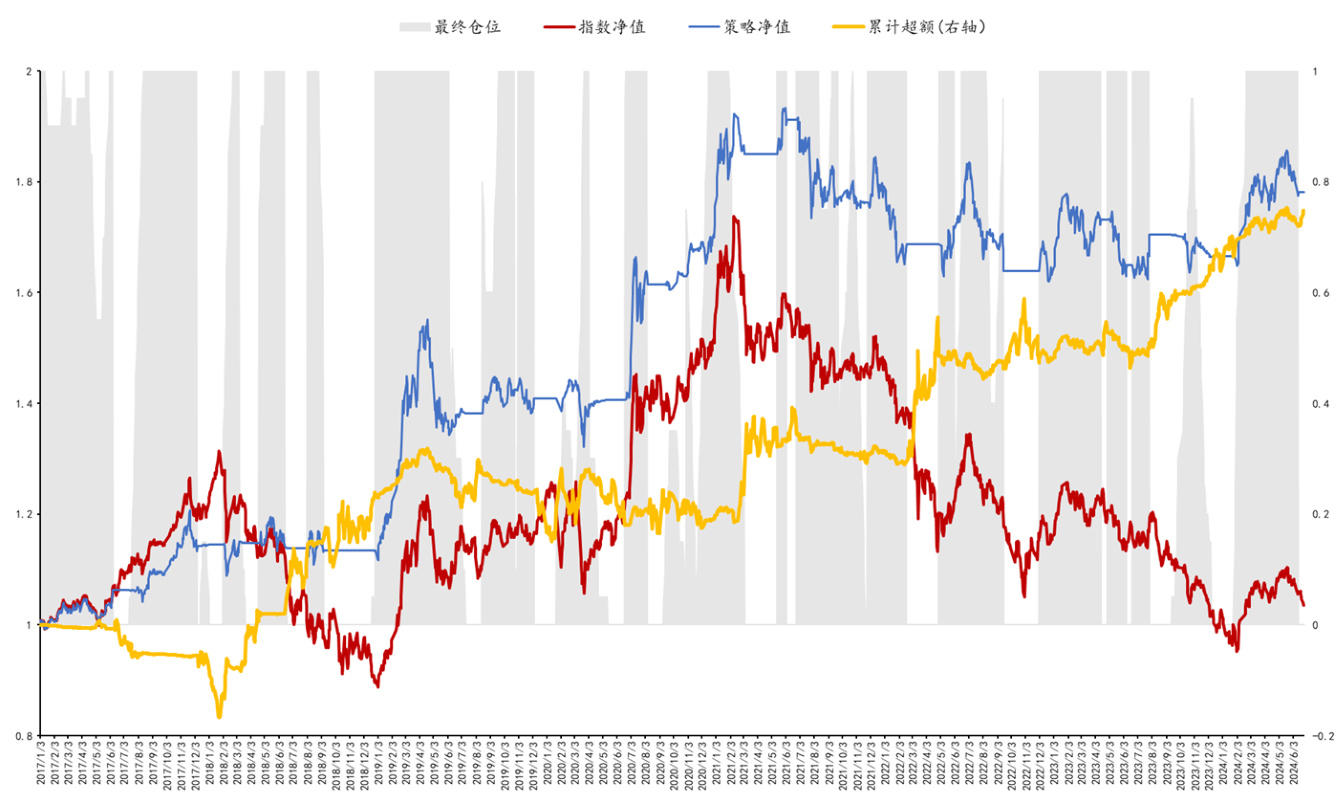
本报告构建融合宏观环境、中观景气、微观结构风险及股指期货贴水基差的四因子择时模型,精细刻画权益资产配置价值,结合多维因子非线性合成和股指期货情绪信号,实证显示策略在沪深300、中证500、中证1000及中证全指上实现60%以上的超额收益,年化超额收益均超8%,具备有效的市场趋势捕捉能力与风险控制手段。
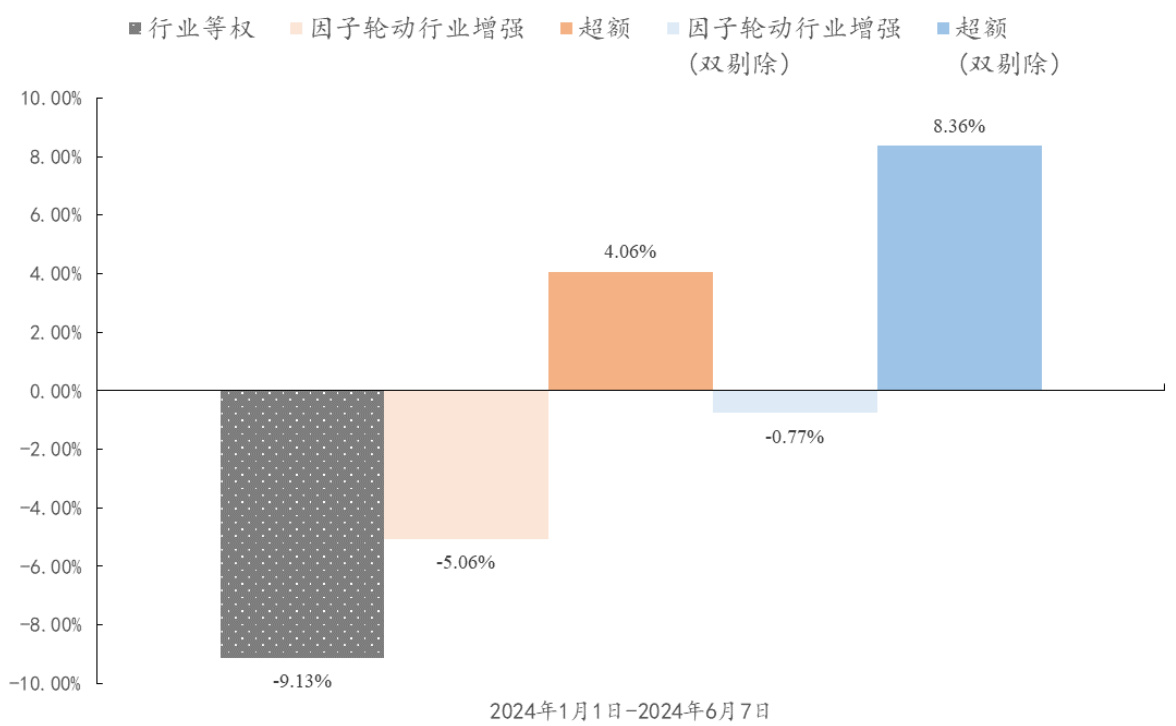
本报告通过构建宏观、中观、微观三维度指标,分析A股当前处于弱势震荡区间,推荐偏好大盘价值风格。依托多因子行业轮动模型,精选公用事业、银行、白色家电、小家电和煤炭行业,2024年上半年实现8.36%的行业轮动策略超额收益。运用遗传规划技术构建沪深300、中证500、中证1000指数增强选股模型,累计超额收益分别达到6.82%、5.21%和3.08%。此外,基于随机森林的可转债择券策略实现7.73%的超额收益,显示低风险资产配置优势。
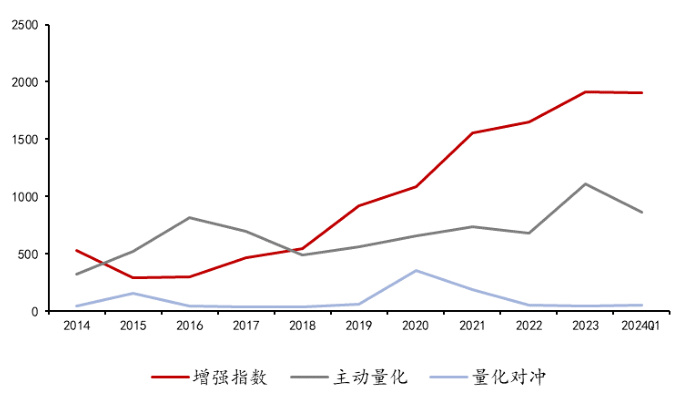
本报告系统梳理了当前中国公募量化基金市场格局,重点分析了增强指数型、主动量化型及量化对冲型基金的规模、类型及市场集中度。增强指数基金规模占比最高且发展迅速,投资风格表现为持仓分散度高、交易活跃。量化基金超额收益与小盘优势正相关,且与基金重仓股超额负相关,当前主动量化基金收益有所波动但长期保持alpha,未来风格调整有望促进超额收益回升。报告还详细列举了各类量化基金的优选指标,涵盖胜率、稳定性、超额收益及绝对收益能力,为量化基金投资配置提供了系统框架和风险警示。关键图表如量化基金规模趋势清晰展现了各类型基金的发展态势

本报告系统介绍了纯债基金收益的多种拆分模型,涵盖收益分解法、复权净值增长率分解法及引入久期因素的 CAMPISI 模型。通过案例分析,揭示了票息收益、资本利得、杠杆收益及风险因素对基金整体表现的影响,帮助投资者理解基金经理的投资能力和杠杆管理水平,其中 CAMPISI 模型进一步细化国债效应、利差效应及择券效应,有助于评估基金超额收益来源
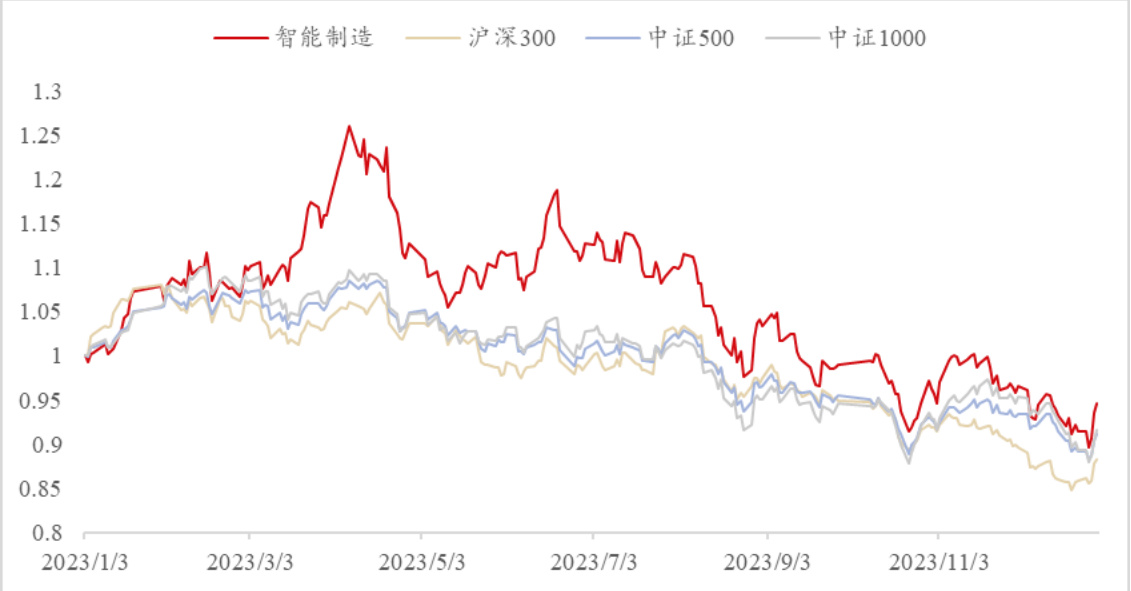
本报告聚焦中国机器人及智能制造板块,详述中国在全球机器人市场的领导地位,分析工业机器人及人形机器人市场规模和技术进展。报告系统梳理中证智能制造主题指数的构成与表现,介绍永赢先进制造智选混合发起A基金的产品特点、投资策略及优异历史业绩。结合量化与基本面方法精选优质机器人个股,基金超额收益显著,凸显AI智造赛道投资潜力与新动能
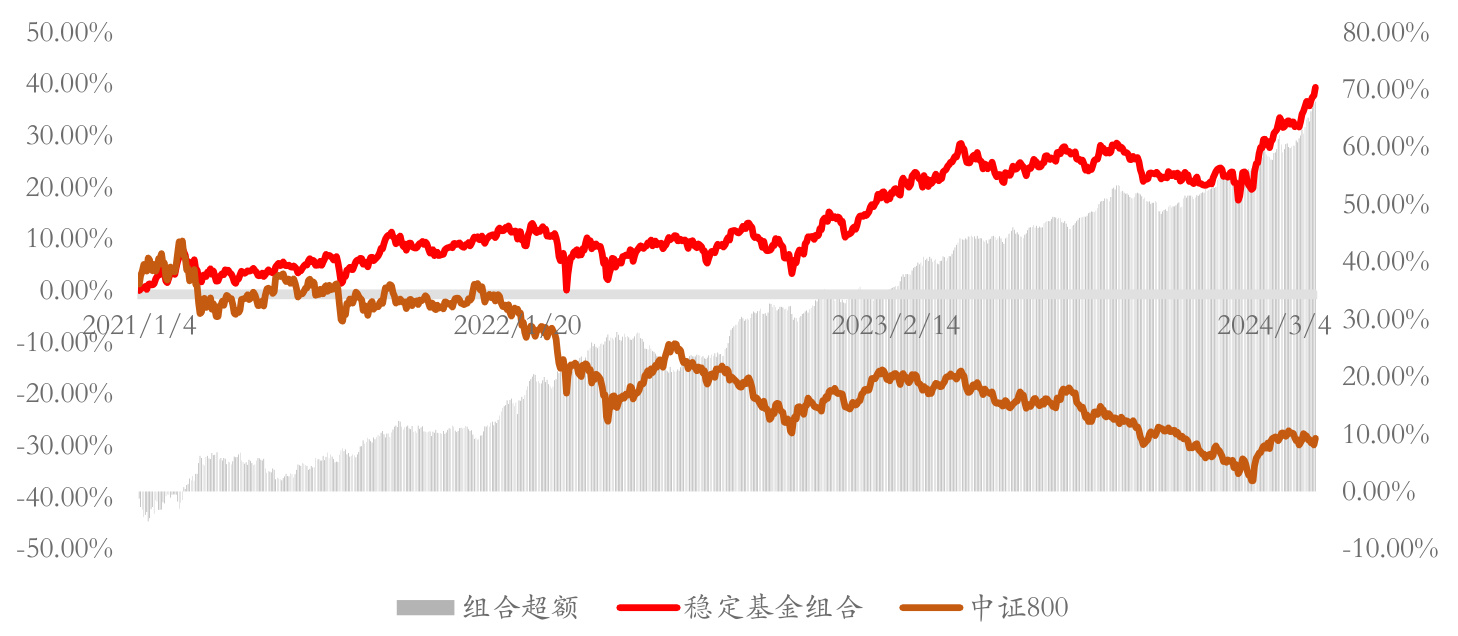
本报告通过筛选和分析稳定权益型基金池中的11只基金,聚焦低波动、低回撤、高胜率特点,组合回测年化收益11%,显著跑赢中证800指数21个百分点。基金风格稳健,偏向高股息价值大盘蓝筹,持仓行业均衡、个股集中,体现低估值与低换手率特点。基金经理各具优势,分别擅长防守熊市或把握牛市收益,整体体现出稳中求进的投资风格,适合作为FOF底仓配置选项
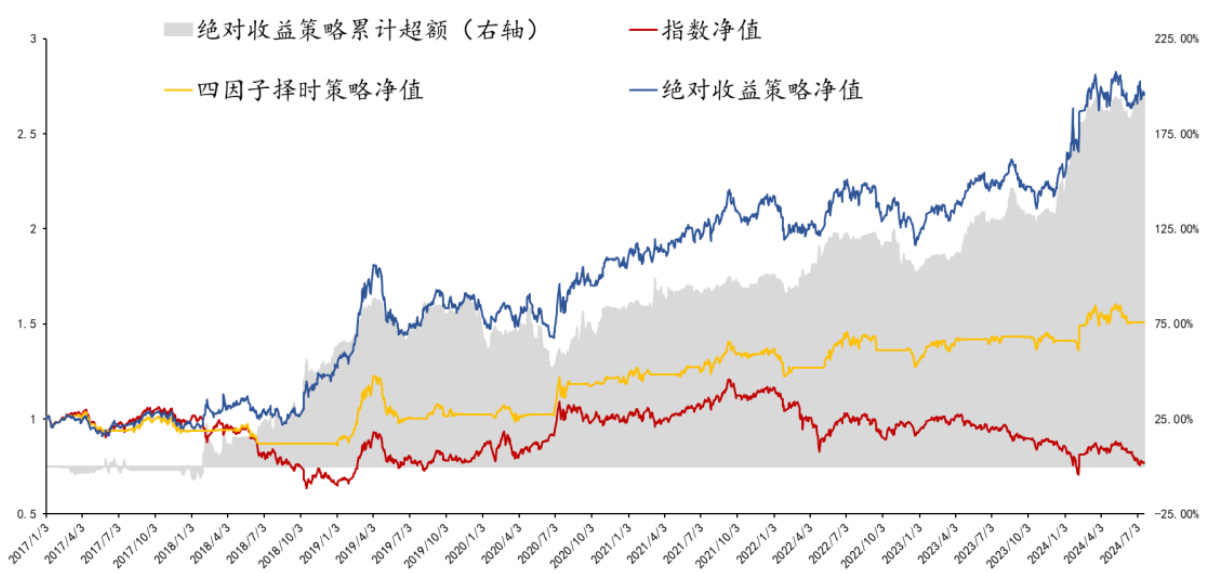
本报告提出基于股指期货择时的绝对收益策略,融合宏观、中观、微观及期货基差因子,将市场划分六大周期,并针对不同周期配置高回报预期资产。以中证500为标的,策略实现2017年至2024年超额收益204.94%,年化超额27.09%,月胜率62.64%,显著优于四因子择时策略。