主动量化系列(一):景气度边际变化在行业配置和选股上的应用

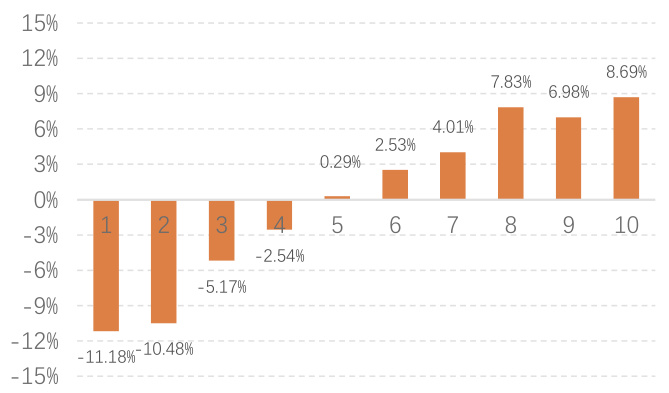
本文基于分析师对个股业绩预测数据构建预期ROE增速因子作为景气度量化指标,重点研究其季度环比变化对行业和个股配置的指导意义。通过样本行业重构确保代表性,利用市值加权法构造边际变化因子,显示其在行业分组收益中具有显著单调性和超额收益。基于该因子构建行业顶尖组合和“双景气”个股组合,均表现出优异的年化收益、夏普比率和Calmar指标,且全市场景气TOP股票组合进一步提升收益表现,表明景气度边际变化能有效指导量化行业轮动与选股策略
本文基于分析师对个股业绩预测数据构建预期ROE增速因子作为景气度量化指标,重点研究其季度环比变化对行业和个股配置的指导意义。通过样本行业重构确保代表性,利用市值加权法构造边际变化因子,显示其在行业分组收益中具有显著单调性和超额收益。基于该因子构建行业顶尖组合和“双景气”个股组合,均表现出优异的年化收益、夏普比率和Calmar指标,且全市场景气TOP股票组合进一步提升收益表现,表明景气度边际变化能有效指导量化行业轮动与选股策略
本报告汇总了三篇关于中国股票市场日内动量与反转效应的海外文献。主要发现包括:首半小时收益率具有显著的动量和反转预测能力,且噪声交易是该效应的驱动因素;日内不同时段收益率对后期收益具备预测效果,且交易者的异质性影响了动量策略在中国市场的有效性。报告指出,尽管日内动量策略能产生超额收益,但交易成本和投资者博弈限制了其扩展效果 。

本报告系统介绍了戴维斯双击策略、净利润断层策略与沪深300增强组合,通过市盈率成长空间、盈余跳空以及投资者偏好因子构建选股模型,回测表现均显著优于基准指标,年化超额收益分别达到21.08%、32.20%和稳定的超额收益,展示了基于基本面与因子增强的量化选股有效性 。

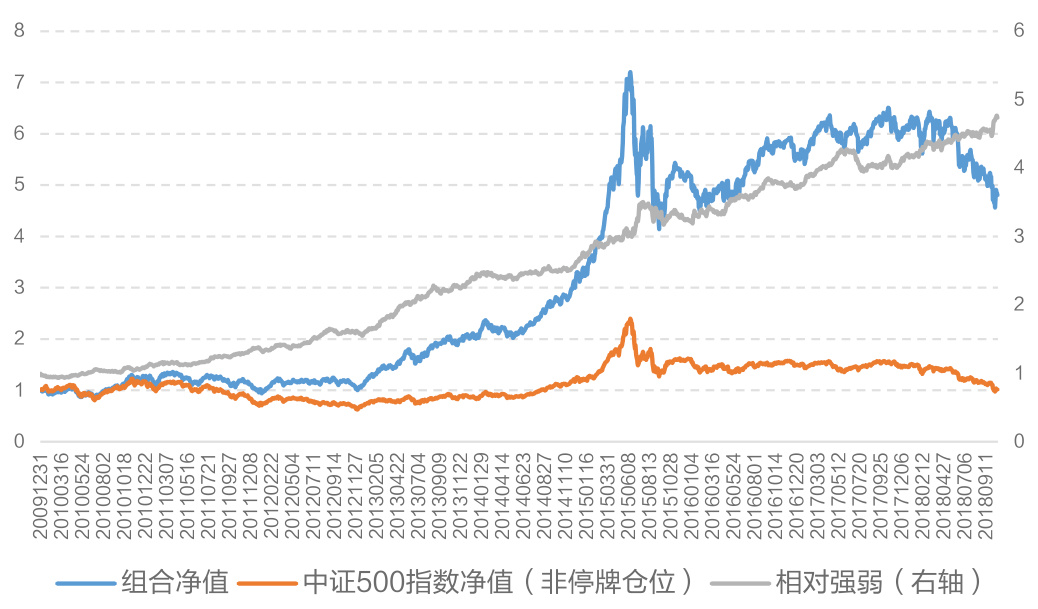
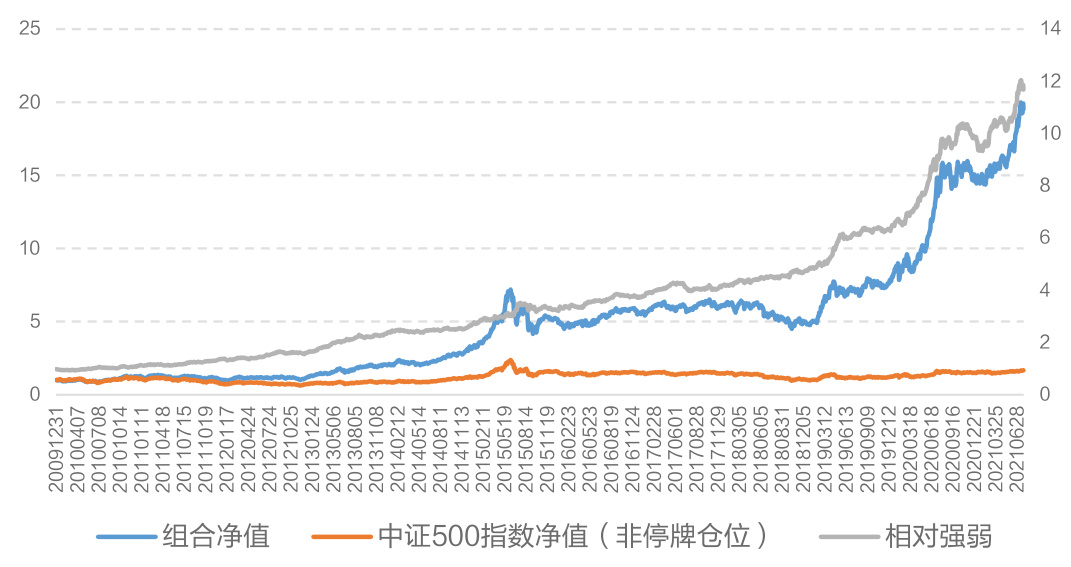
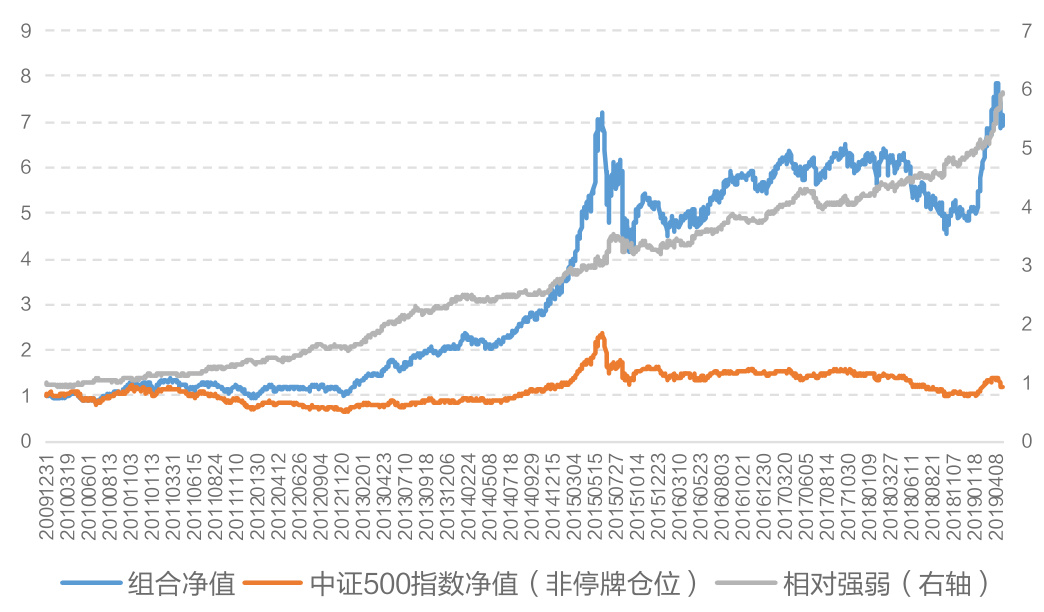
本报告深入分析并回测了两套量化选股策略——戴维斯双击策略与长线金股策略。戴维斯双击策略通过低PE买入成长潜力股,实现EPS和PE的双击效应,2010-2017年年化收益26.45%,超额基准21.08%。长线金股策略基于业绩预告净利润下限,利用盈利动量构建组合,7年实现18%以上年化超额收益。两策略近期均显著超额中证500指数,具有稳定的超额收益和合理风险控制。

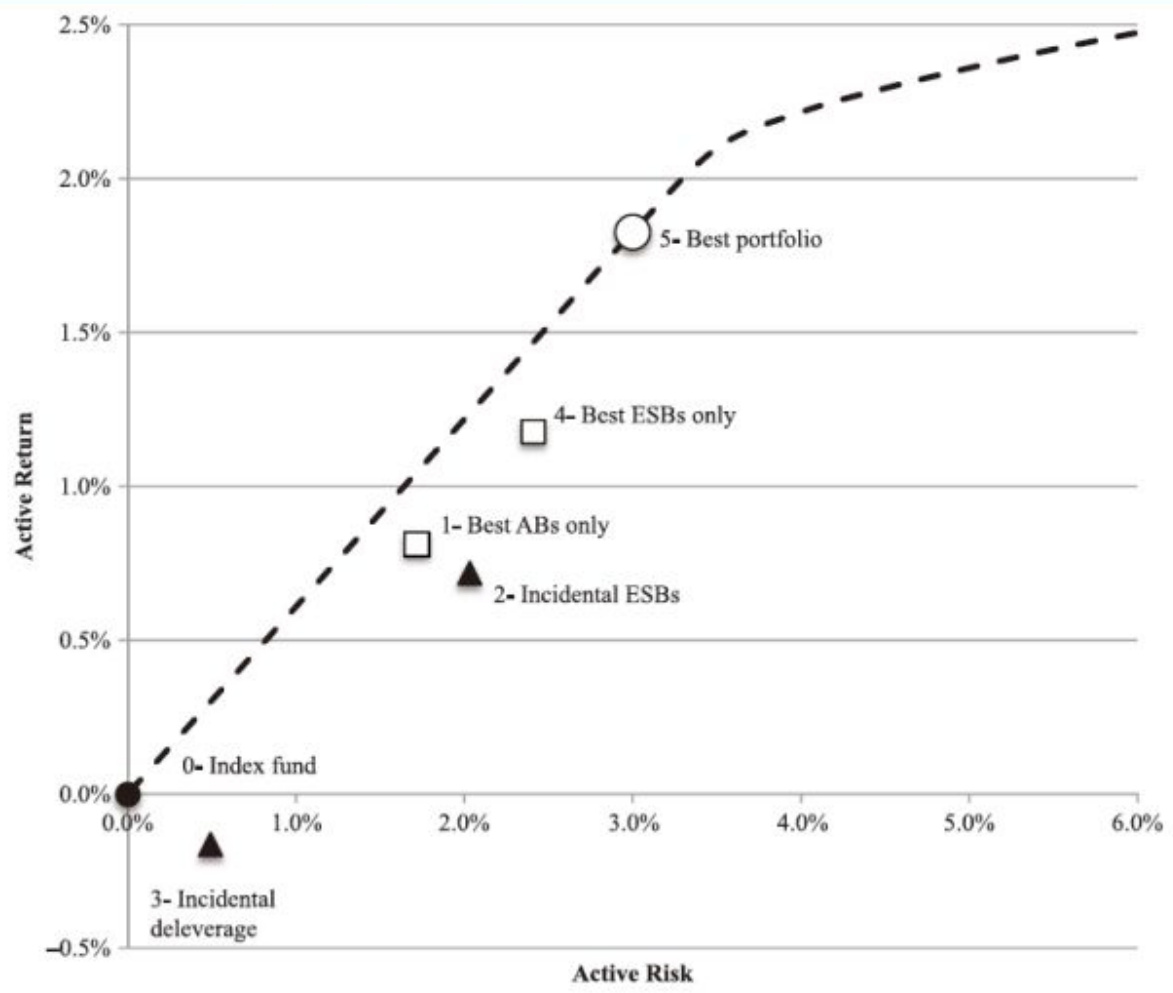
本文提出一种标准化的组合优化方法,实现Smart Beta与多因子策略(advanced beta)的最优融合,通过均值方差模型最大化收益风险比。研究发现,基础Smart Beta因子的配置权重主要取决于其收益风险比,并受多因子策略权重影响,而多因子策略权重则由其残差收益的收益风险比及市场暴露决定,优化配置显著提升风险收益表现 。

本文围绕股息率因子进行全面解析,提出基于预期净利润和分红比例构建的预期股息率因子,有效解决了历史股息率因子存在的突变和滞后问题。实证显示预期股息率因子IC均值显著提升,带来显著的信息增量,并成功应用于红利成长低波Smart Beta指数,实现多年度超额收益

本报告系统介绍了四个以业绩和估值相结合的量化选股策略:戴维斯双击、长线金股、潜伏业绩预增和动态反转。四策略历史表现稳健,潜伏业绩预增策略年化收益最高达34.82%,均实现了显著超越中证500基准的超额收益,且具有良好的风险收益比。报告详列了各策略的构建方法、调仓机制及持仓明细,为股票量化投资提供实证支持和操作指引
本报告基于中证指数公司及深交所细则,预测沪深 300、中证 100、上证 180 和上证 50 四大指数 2017 年 12 月样本股调整,结合 Probit 模型对高送转概率进行定量分析,构建了高送转组合并跟踪其表现。4 个调入组合普遍跑赢或接近跑赢对应指数,证实模型具备一定预测能力。高送转组合选股标准严苛,筛选净利润同比增长 50% 以上且送转概率较高个股,组合表现平稳。风险提示模型基于历史数据可能失效,需警惕模型失配风险。整体研究为事件驱动策略提供实证支持,助力投资者把握样本股调整及政策红利机会 .